

住宅ローンの残りが、家を売って得られる金額を上回っている状態を「オーバーローン」といいます。売ったお金だけではローンを完済できず、抵当権を外せないため、そのままでは売却を進められません。
たとえばローンの残りが2,800万円で、売れる見込みが2,400万円なら、足りない400万円をどうするかが大きな課題になります。この埋め方を知らないまま、売ること自体をあきらめてしまう方も少なくありません。
この記事では、オーバーローンかどうかの判定方法から、自己資金で補う方法、住み替えローン、任意売却、売らずに様子を見る選択肢まで、順を追って整理します。売却で損が出た場合に税金が戻ってくる特例や、離婚・住み替えなど事情別のポイントもまとめました。
オーバーローンとは|残債が売却額を上回る状態
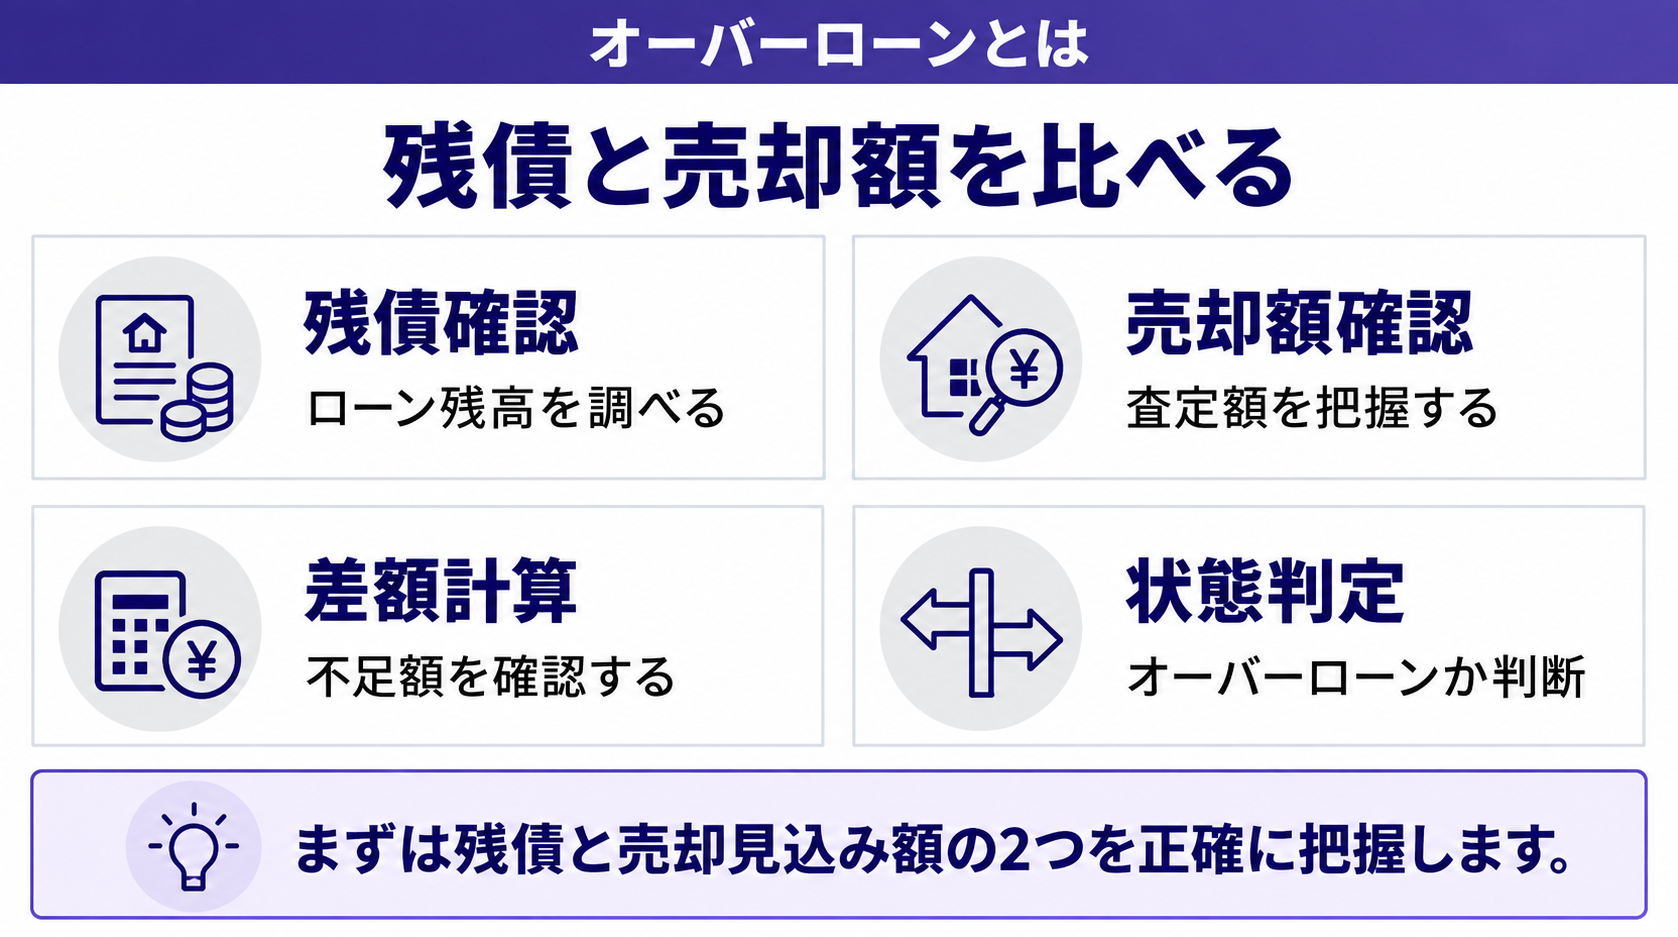
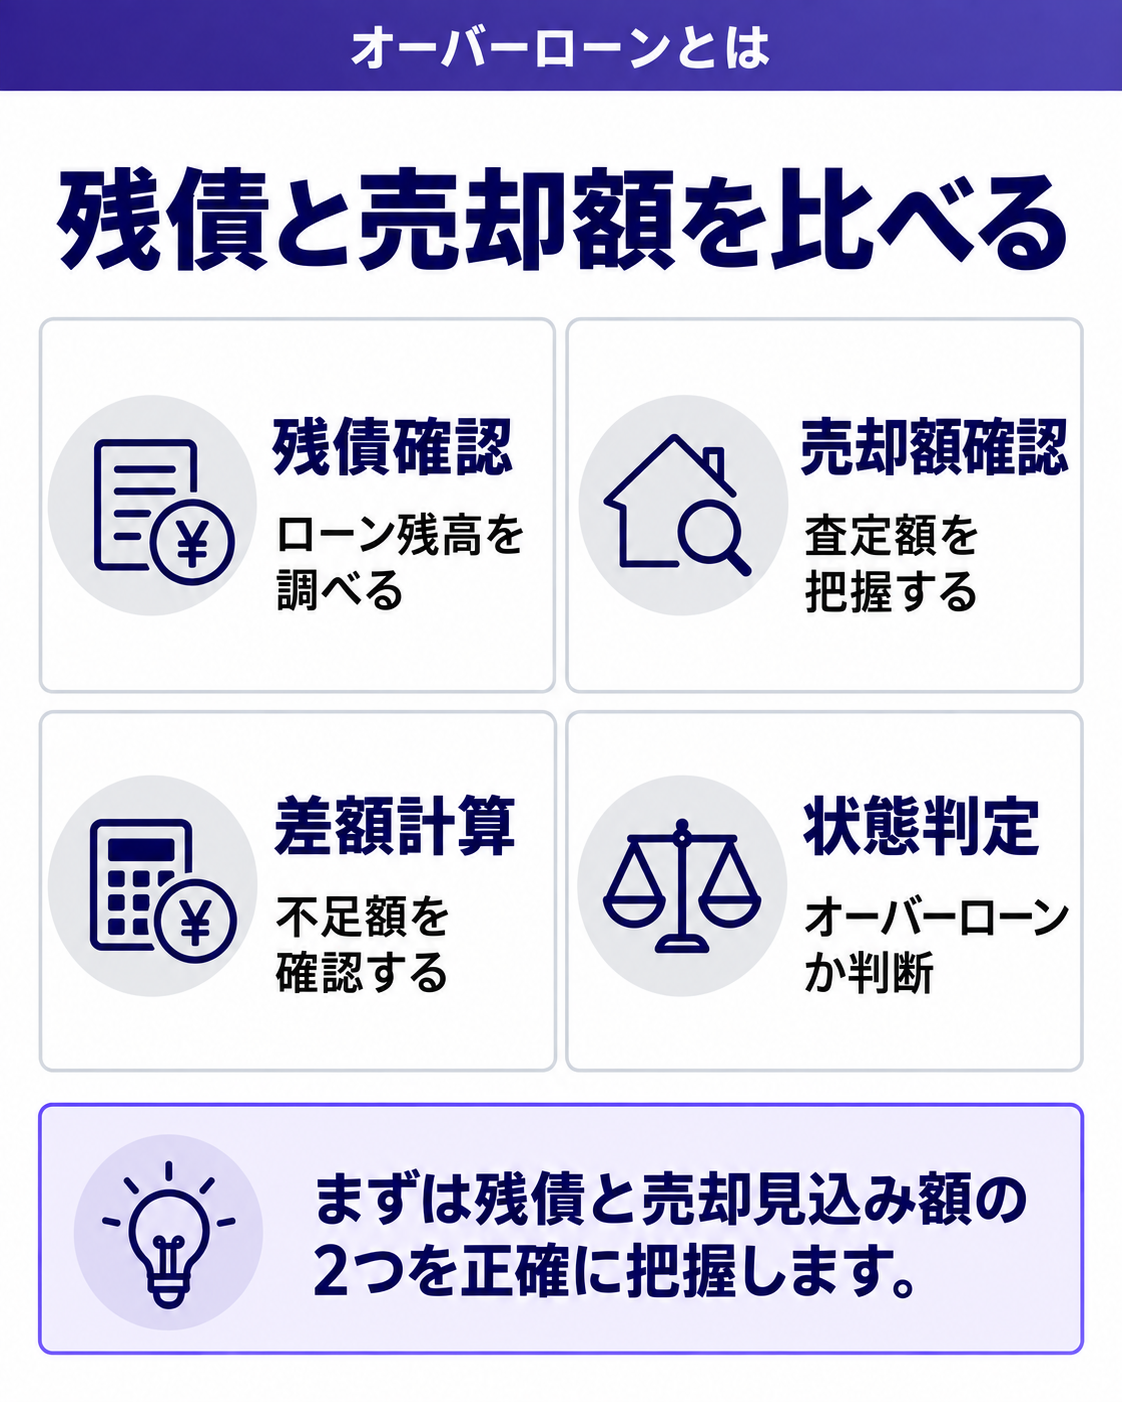
オーバーローンとは、住宅ローンの残り(残債)が、不動産を売って手元に入る金額を上回っている状態のことです。家を売ってもローンを返しきれず、足りない分が出てしまいます。
家は買った直後から建物の価値が下がりやすい一方、ローンの返済は始めのうちは利息の割合が大きく、元金がなかなか減りません。頭金をほとんど入れずに買った場合や、買ってから数年しか経っていない場合は、オーバーローンになりやすい傾向があります。
オーバーローンかどうかは「諸費用込み」で判定する
見落としやすいのが、売るときにかかる費用です。仲介手数料、印紙税、抵当権抹消の登記費用、ローンの一括返済手数料などで、売却価格の4〜5%程度がかかります。オーバーローンかどうかは、次の式で判定しましょう。
売却見込み額 −(売却にかかる諸費用)< ローンの残り → オーバーローン
たとえばローンの残りが2,500万円、売却見込み額が2,550万円なら一見足りそうですが、諸費用が110万円かかれば、手元に入るのは2,440万円で60万円不足します。
ローンの残りと売却見込み額の確認方法
ローンの残りは、金融機関から届く「残高証明書」や返済予定表、ネットバンキングの画面で確認できます。実際に売るときは、決済日時点で一括返済するのに必要な金額(繰上返済手数料などを含む)を金融機関に確認しておくと確実です。
売却見込み額は、不動産会社の査定で把握します。買取の場合は、契約で決めた金額で確実に売れるため、ローンの残りとの差を早い段階ではっきりさせやすいのが特徴です。仲介の場合は、売り出してからの反響によって実際の金額が変わることがあります。ローンが残っている家の売却全般は住宅ローンが残る家を売却する方法で解説しています。
アンダーローンとの違い|売却で完済できるかどうか
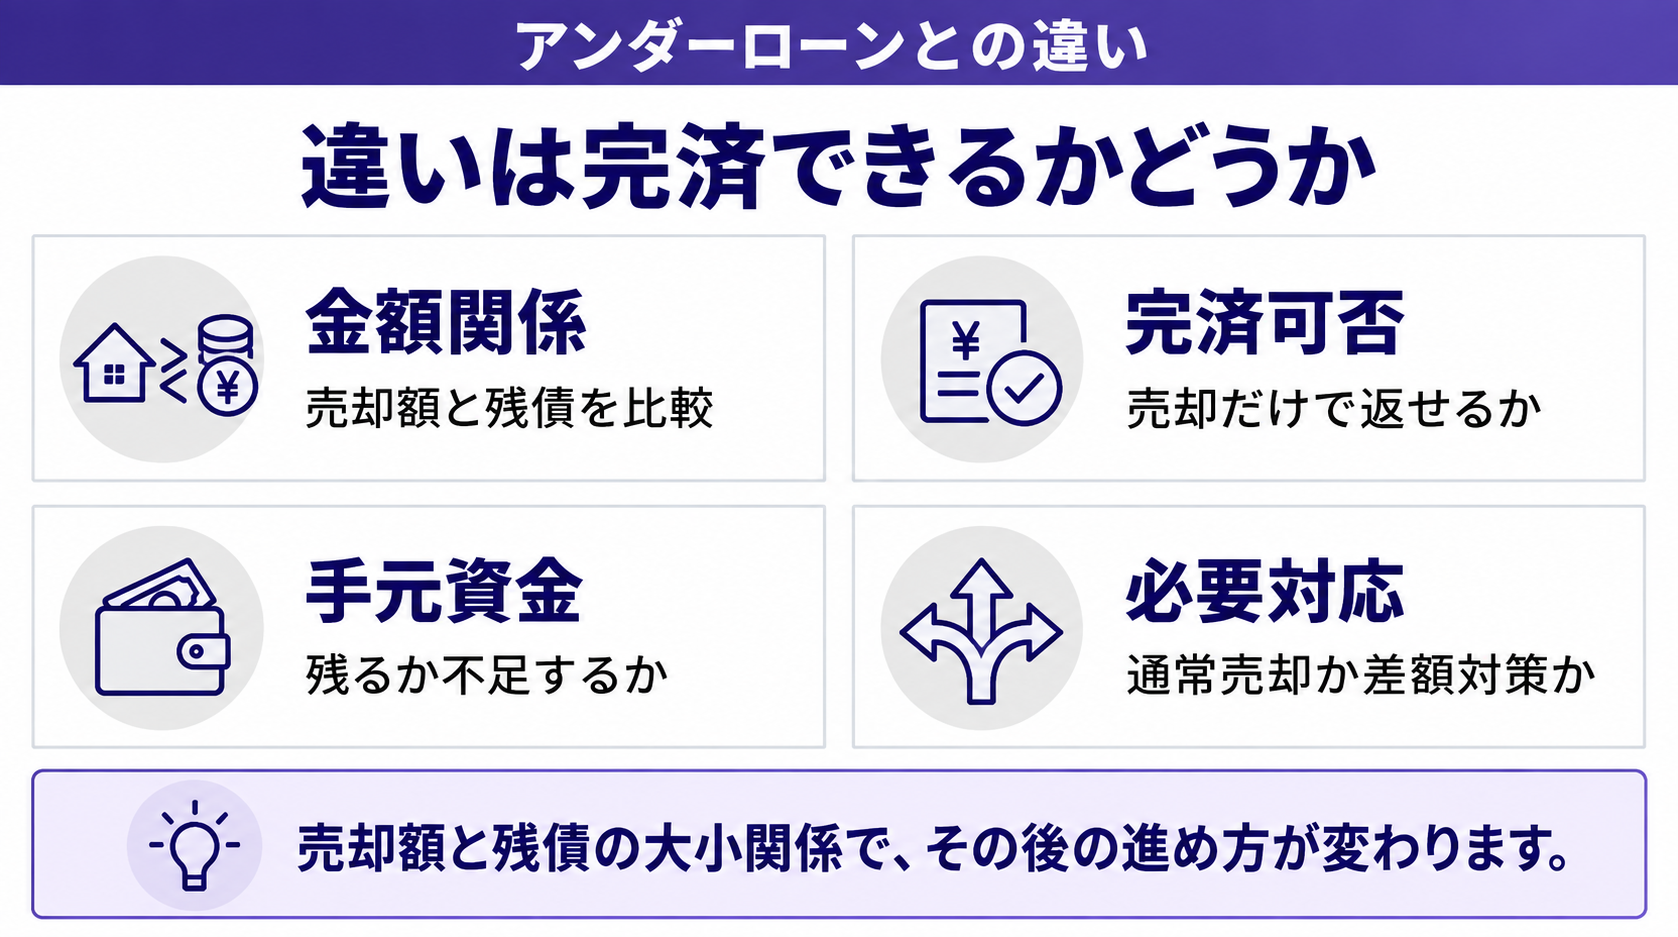
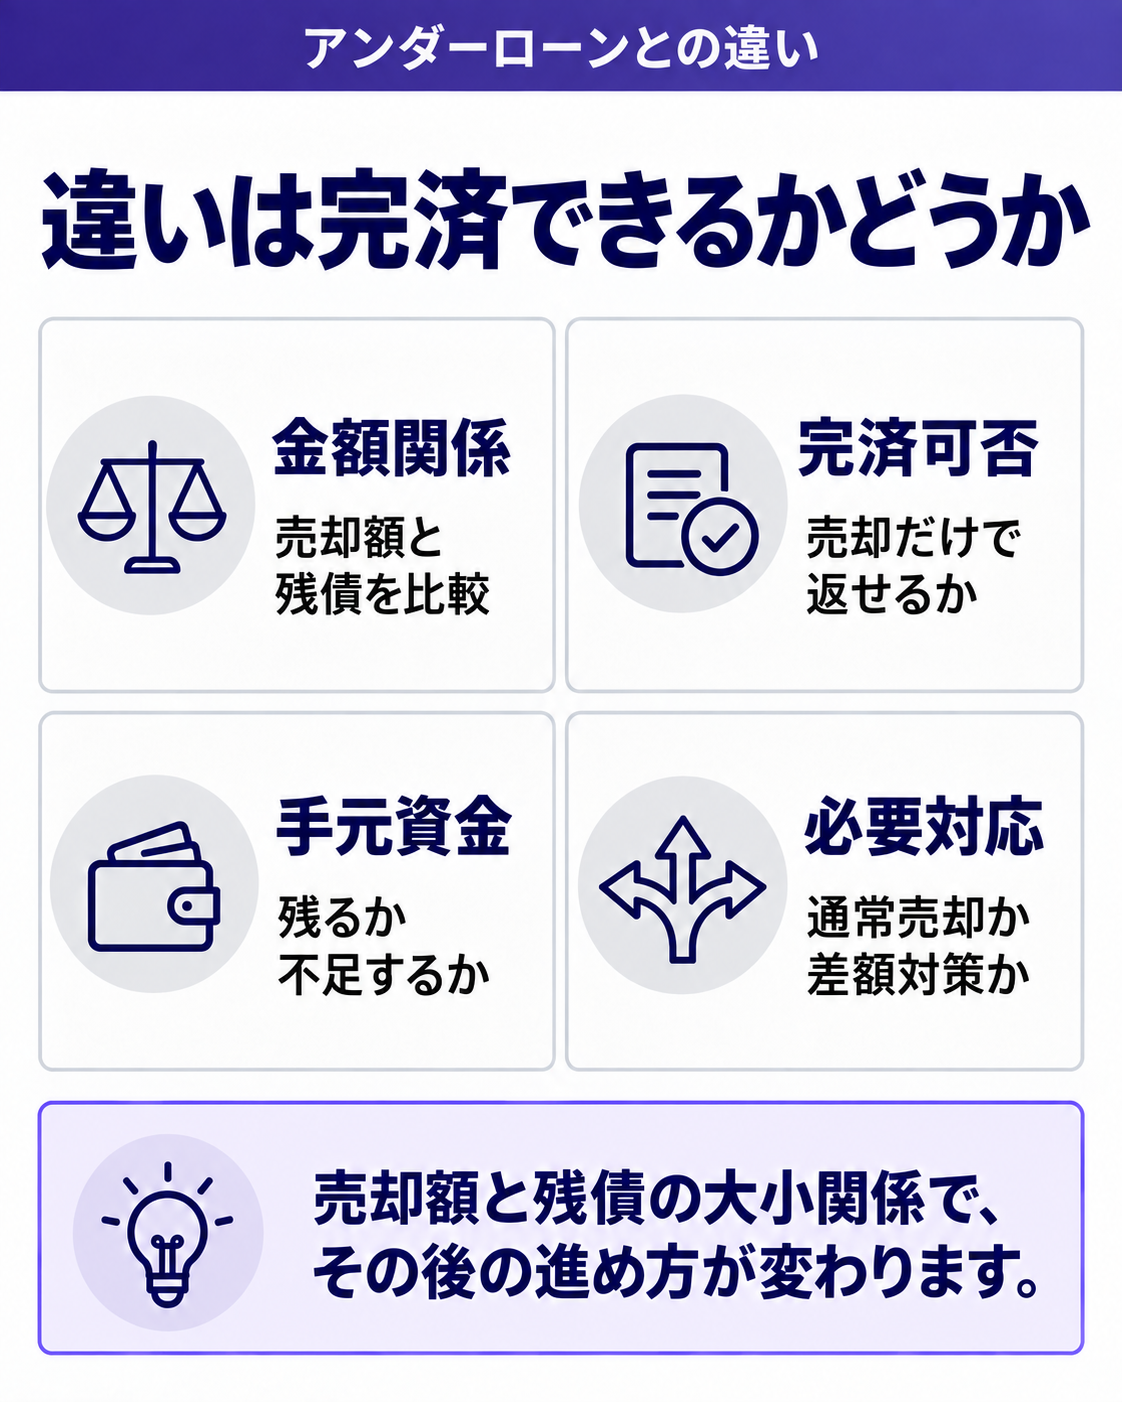
オーバーローンの反対が「アンダーローン」です。違いは、売ったお金でローンを完済できるかどうかです。
アンダーローンは、売って手元に入る金額がローンの残りを上回っている状態です。たとえばローンの残りが2,000万円で、諸費用を引いて2,600万円が入るなら、完済したうえで600万円が手元に残ります。この場合は、通常どおり売却を進められます。
| 項目 | アンダーローン | オーバーローン |
|---|---|---|
| 手元に入る金額とローンの関係 | 手元に入る金額 > ローンの残り | ローンの残り > 手元に入る金額 |
| 売却での完済 | できる | できない |
| 手元資金 | 残ることがある | 足りない分が出る |
| 必要な対応 | 通常の売却 | 自己資金で補う、住み替えローン、任意売却など |
| 抵当権の抹消 | 決済日に完済して抹消 | 不足分を補う手立てが必要 |
オーバーローンでは、足りない分をどう埋めるかが鍵になります。次の章から、具体的な方法を見ていきます。
オーバーローンの主な対処法|3つの選択肢
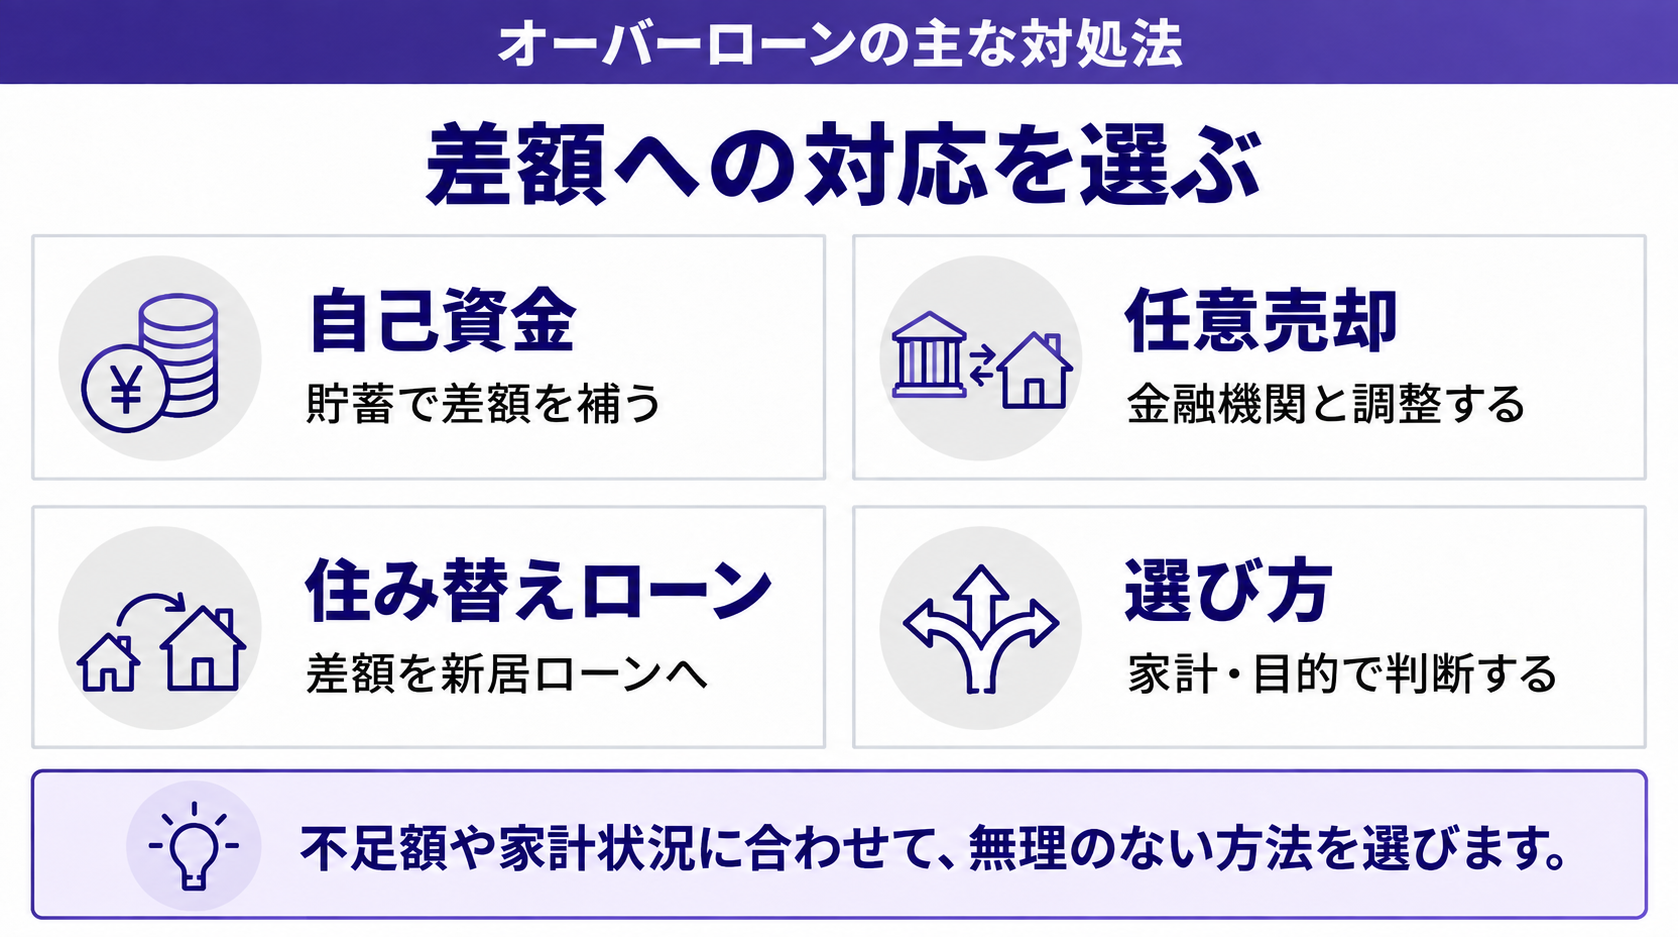
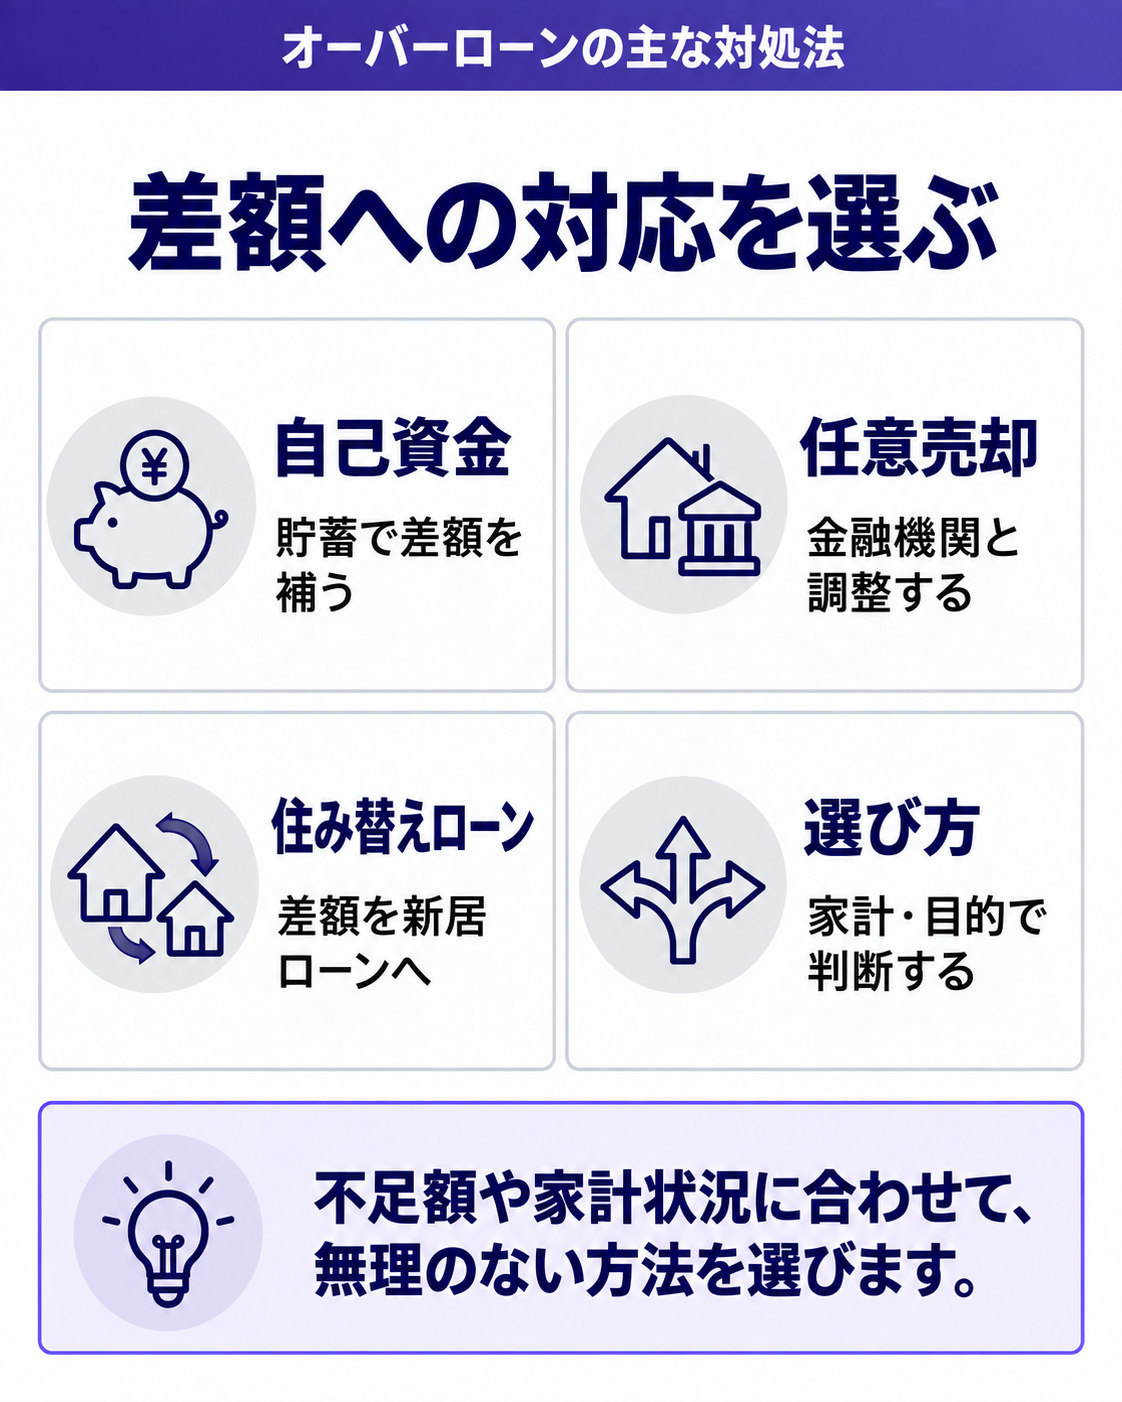
オーバーローンの家を売る方法は、足りない分をどう埋めるかによって主に3つあります。自己資金で補う方法、住み替えローンを使う方法、任意売却をする方法です。
| 対処法 | 概要 | 向いているケース | 主な注意点 |
|---|---|---|---|
| 自己資金で補う | 不足分を預貯金などで補って完済する | 不足額が比較的小さい | 手元資金が減る |
| 住み替えローン | 不足分を新居のローンに上乗せして借りる | 住み替えが前提で、収入に余裕がある | 借入額が増え、審査が厳しい |
| 任意売却 | 金融機関の同意を得て、完済できなくても売る | 返済が難しくなっている | 信用情報に記録が残る |
どれが合うかは、不足額の大きさ、家計の状況、売る目的によって変わります。順に詳しく見ていきましょう。
自己資金で補って売却する方法
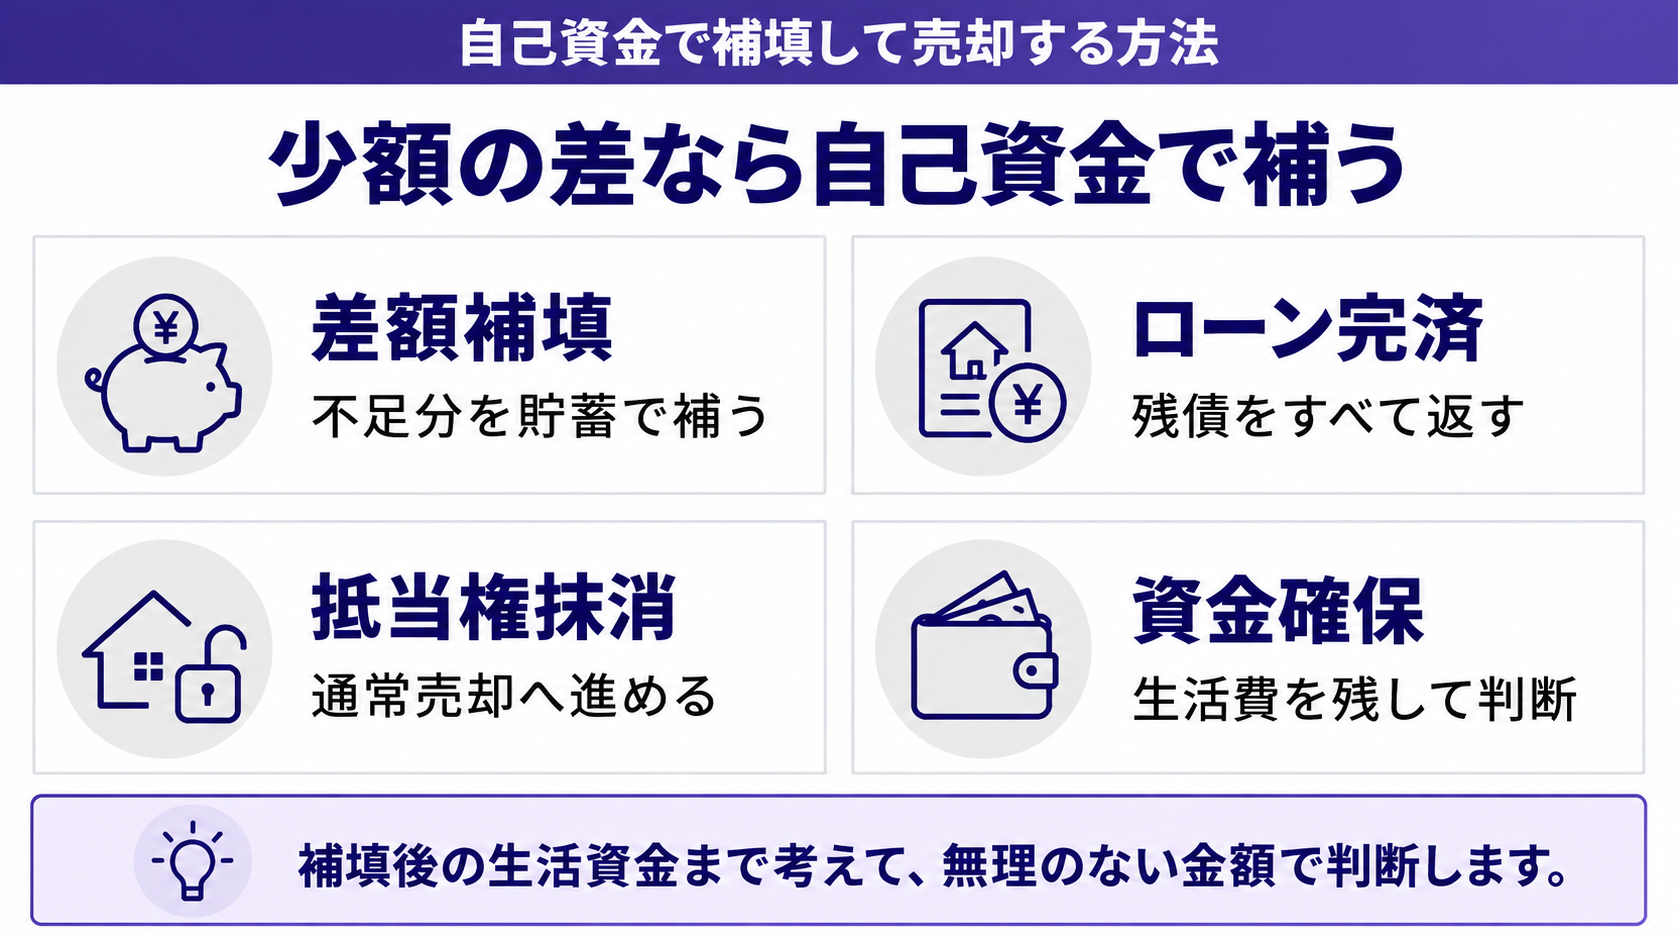
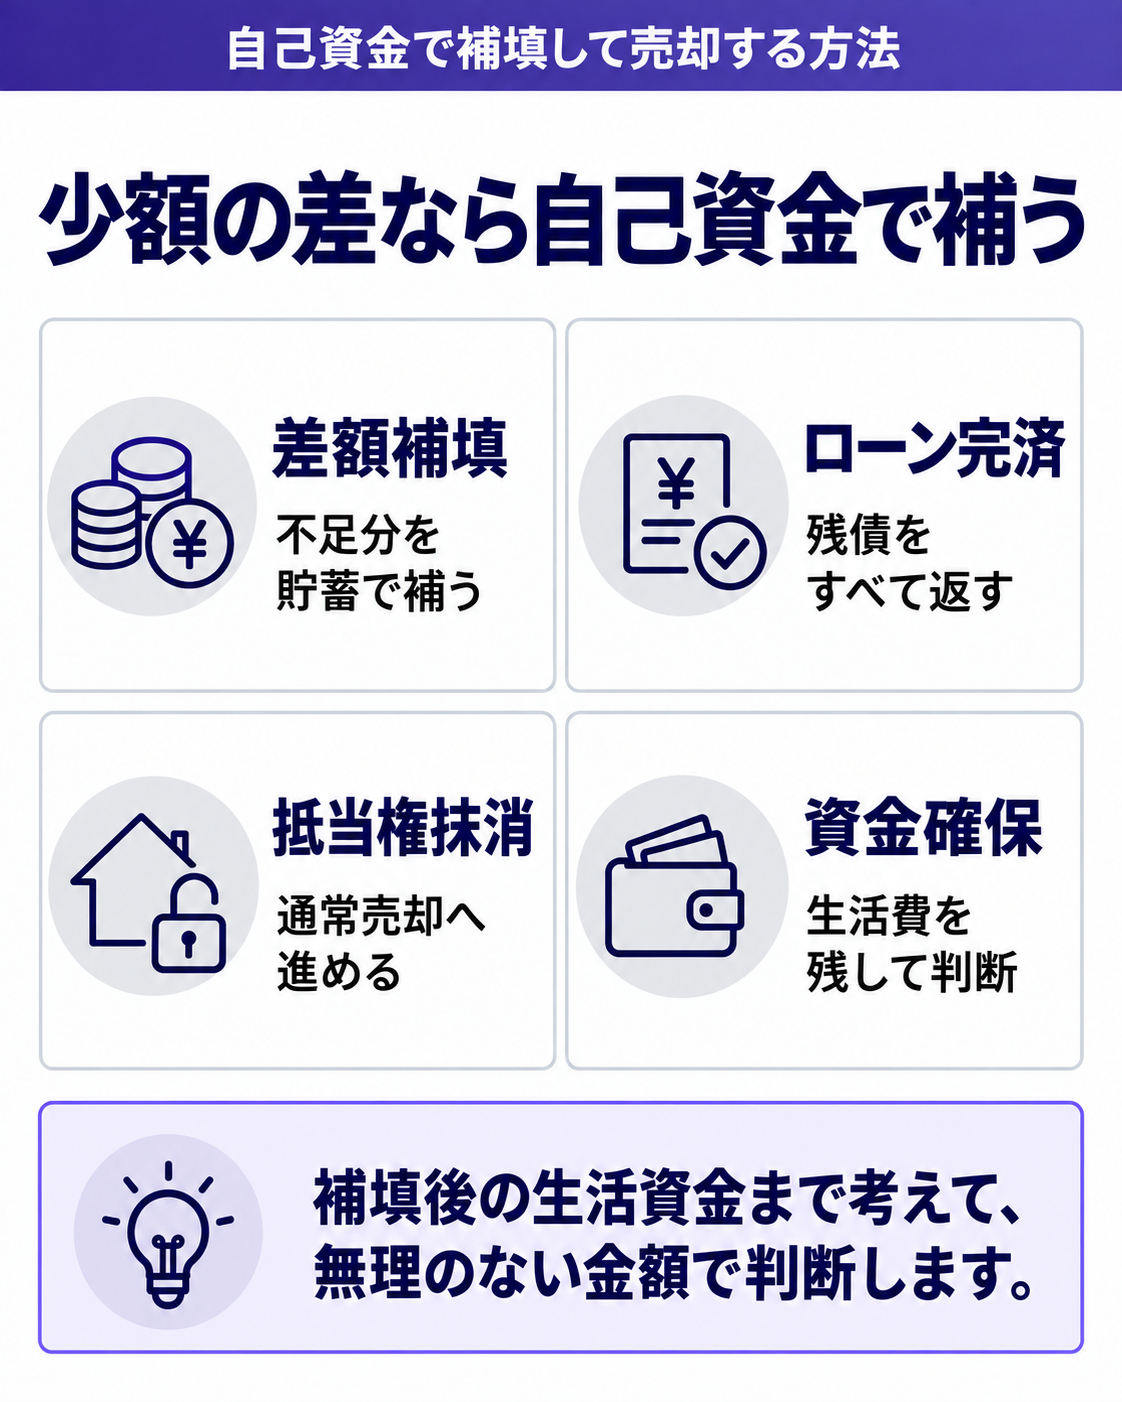
いちばんシンプルなのは、足りない分を自己資金で補う方法です。売却代金に手持ちのお金を足してローンを完済し、抵当権を抹消します。
たとえばローンの残りが2,600万円で、手元に入る見込みが2,300万円なら、300万円を預貯金から出せば完済できます。完済できれば、通常どおり買主に名義を移せます。
金融機関との特別な交渉がいらず、信用情報にも影響しないのが利点です。親から資金援助を受けて補う場合は、贈与税がかからないか(年間110万円の基礎控除を超えるかなど)も確認しておきましょう。
自己資金で補うのが向いているケース
不足額が比較的小さく、預貯金に余裕がある場合に向いています。不足額が数十万円から100万円程度なら、現実的な選択肢になりやすいでしょう。
ただし、補ったあとに手元のお金が極端に減るのは避けたいところです。引越し費用や新しい住まいの初期費用、当面の生活費を残せるかを確認してから判断してください。
住み替えローンを使って売却する方法
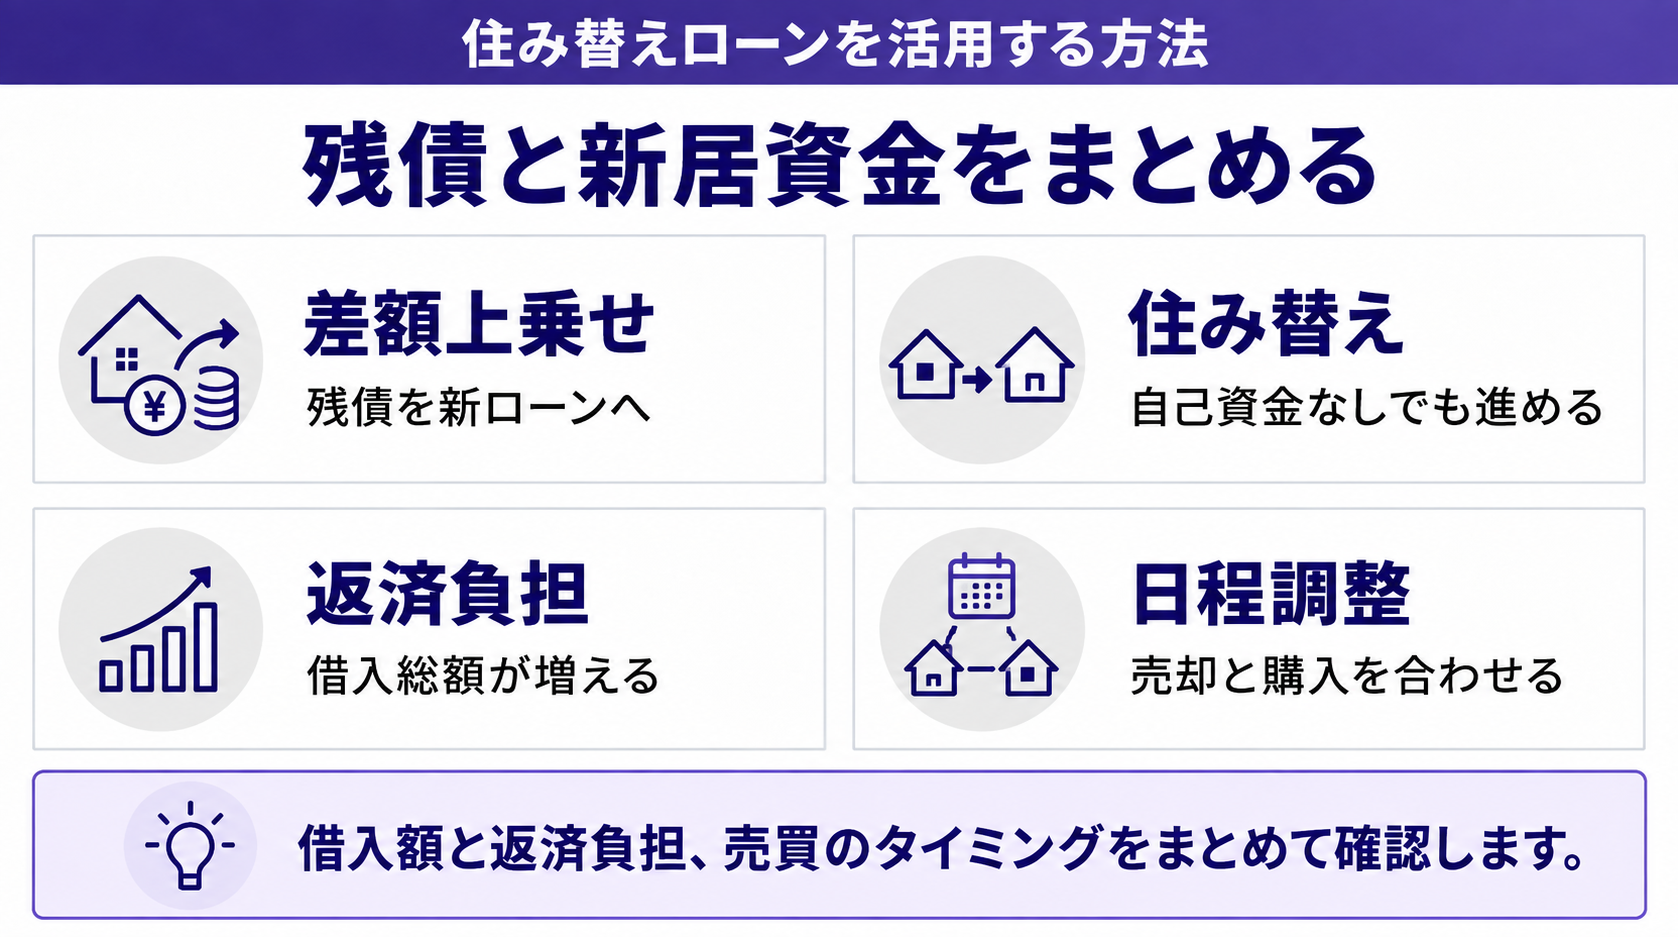
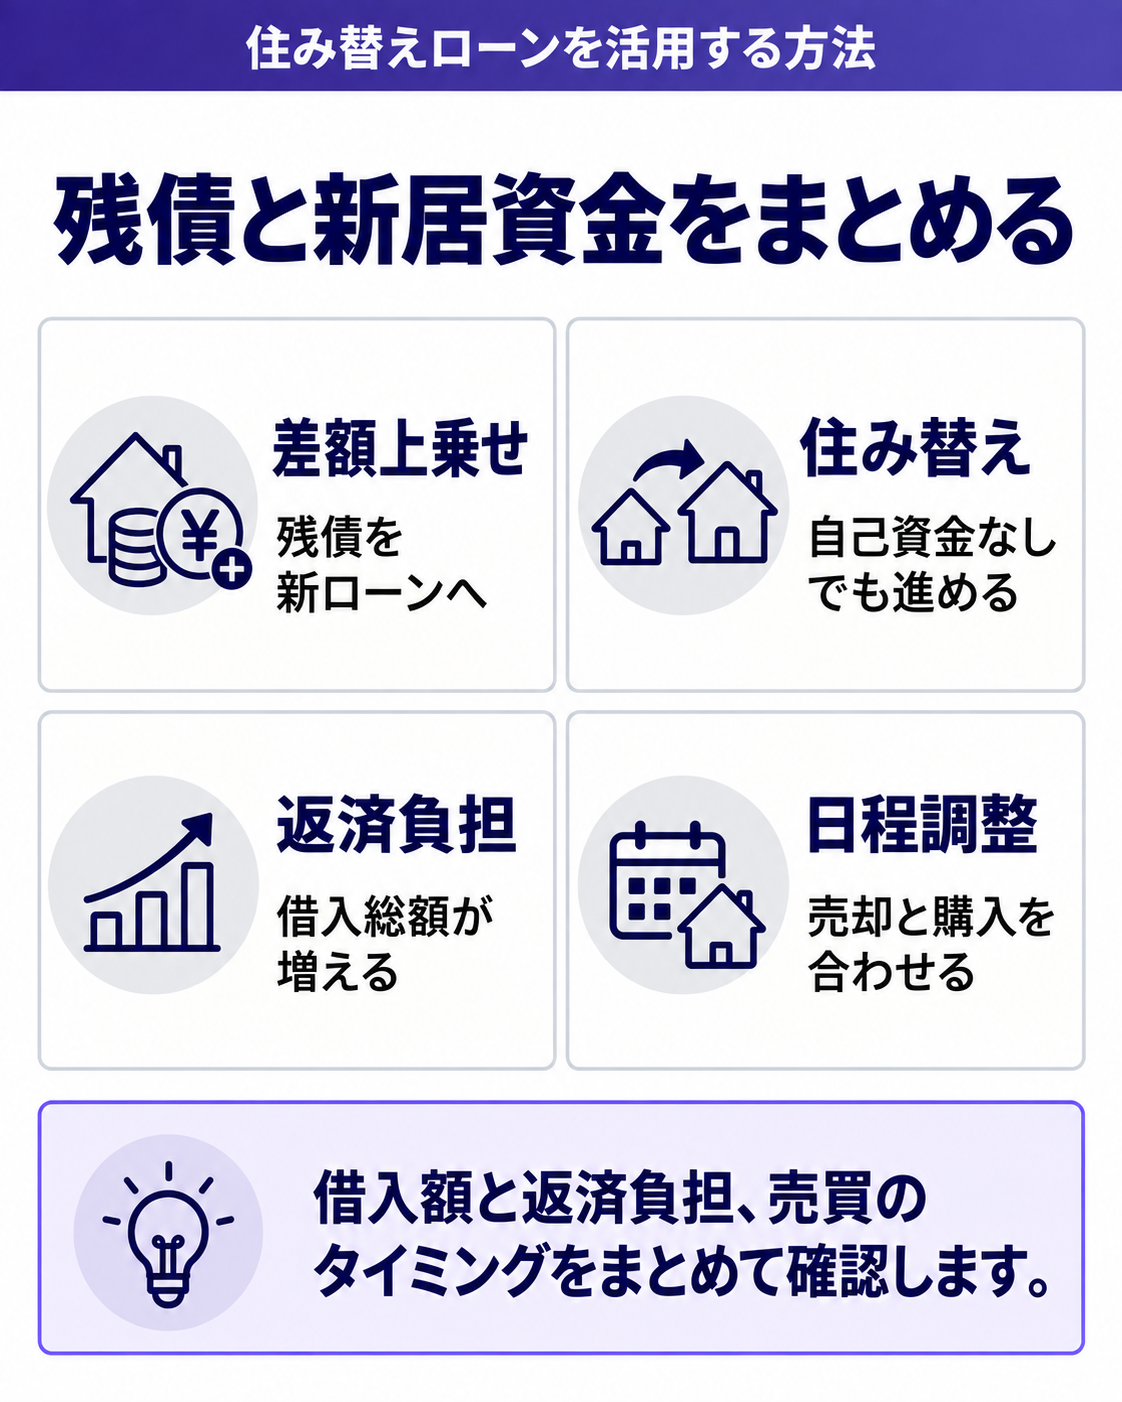
新しい家に住み替える場合に使えるのが「住み替えローン」です。今の家を売っても足りない分を、新居の住宅ローンに上乗せして借りる仕組みです。
たとえば不足額が400万円で、新居の価格が3,500万円なら、合計3,900万円を借りて、今の家のローンを完済しつつ新居を買います。自己資金がなくても住み替えを進められるのが大きな利点です。
住み替えローンの注意点
- ●取り扱う金融機関が限られる:どこでも借りられるわけではありません
- ●審査が厳しい:新居の価値以上に借りることになるため、年収や返済負担率が厳しく見られます
- ●返済が重くなる:借入額が増えるうえ、2026年は金利も上がっています。フラット35の金利は2026年10月に3.830%となりました(フラット35、2026年10月の金利)
- ●決済日をそろえる必要がある:今の家の売却と新居の購入を同じ日に決済するのが一般的です。ずれると二重ローンや仮住まいが必要になります
- ●住宅ローン控除の対象:住宅ローン控除の対象になるのは、新居を買うための借入部分です。前の家の不足分として上乗せした部分は対象にならないと考えておきましょう
売却と購入の日程を合わせるには、売却価格と決済日が早く確定する買取が向いています。住み替えの段取りは住み替えは売り先行と買い先行どっち?で解説しています。
任意売却で売却する方法
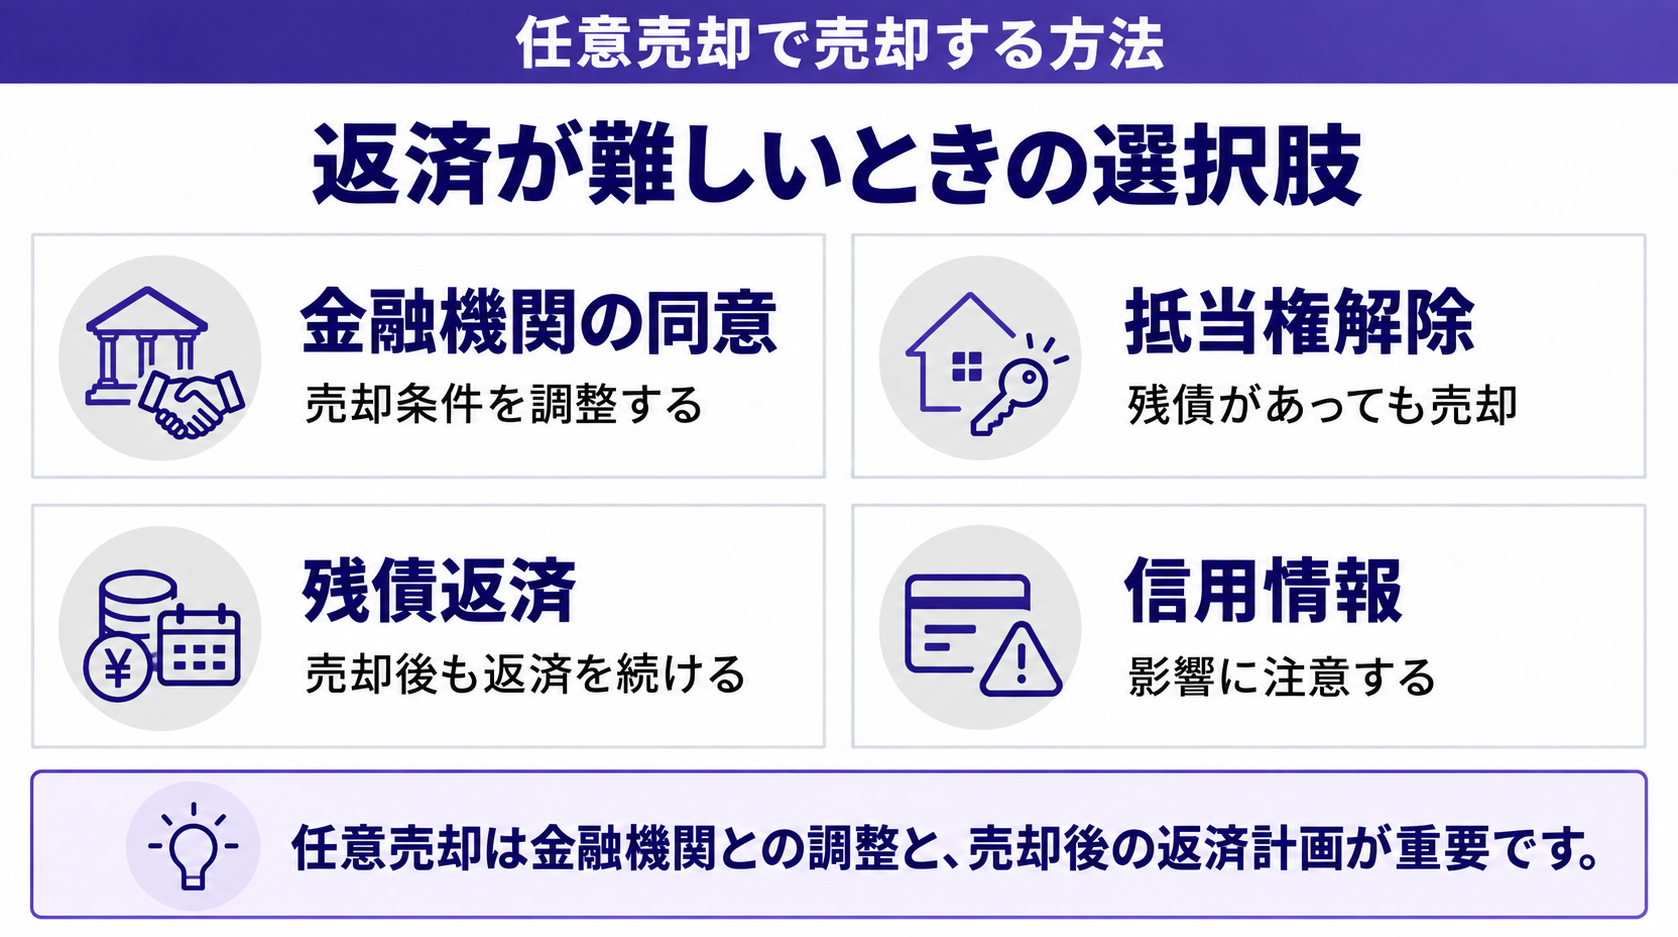
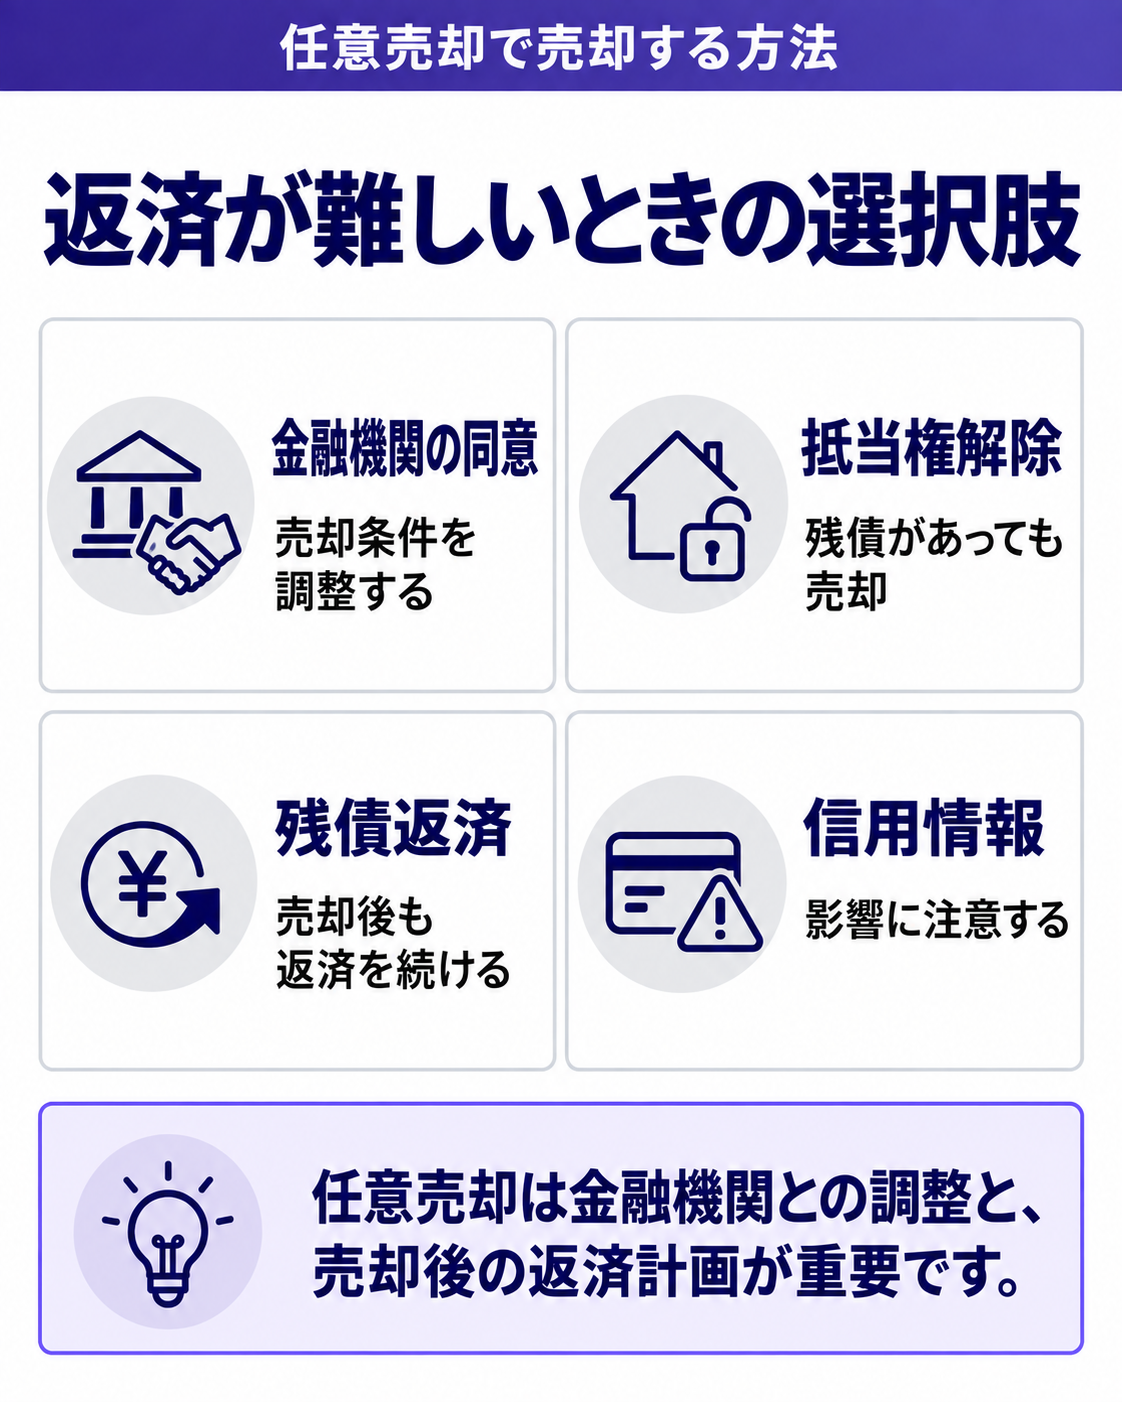
返済が難しく、自己資金で補うこともできない場合に検討するのが「任意売却」です。金融機関の同意を得て、ローンを完済できない状態でも抵当権を外してもらい、家を売る方法です。
たとえばローンの残りが3,000万円で、売れる見込みが2,500万円なら、任意売却で家を売り、残った500万円は返済できる範囲で分割して返していく形を金融機関と取り決めるのが一般的です。
競売との違い
返済が滞った状態が続くと、金融機関は裁判所に申し立てて家を競売にかけます。任意売却は、その前に自分の意思で売る方法です。
| 比較項目 | 任意売却 | 競売 |
|---|---|---|
| 売却価格 | 相場に近い価格で売れやすい | 相場より安くなりやすい |
| 残った借金の返し方 | 金融機関と相談して分割返済などを決めやすい | 一括で請求されることが多い |
| 引越しの時期 | 相談して決められる | 買受人が決まれば退去を求められる |
| 周囲に知られるか | 通常の売却と同じ | 裁判所の公告やインターネットに情報が出る |
任意売却の注意点
任意売却は、一般的に返済が数カ月滞り、保証会社が金融機関に代わって返済(代位弁済)したあとに応じてもらえるものです。滞納した時点で信用情報に記録が残り、しばらくは新しいローンやクレジットカードが作りにくくなります。
また、金融機関の同意が前提なので、売却価格が低すぎれば認められないこともあります。競売の手続きが進むと時間の余裕がなくなるため、返済が苦しいと感じたら、早めに金融機関に相談することが大切です。任意売却の流れは任意売却とは、競売との違いは任意売却と競売の違い、売却後の残債は任意売却後の残債はどうなる?で詳しく解説しています。
すぐに売らないという選択肢
返済そのものに困っていない場合は、すぐに売らずに様子を見る方法もあります。
- ●返済を続けて残債を減らす:数年返済を続けると元金が減り、アンダーローンに変わることがあります。繰上返済で早めに残債を減らす方法もあります
- ●返済条件の見直しを相談する:収入が減って返済が苦しい場合は、返済期間の延長など条件の変更を金融機関に相談できることがあります。滞納する前に相談するのが大切です
- ●賃貸に出す:家賃でローンを返す方法ですが、住宅ローンは本人が住むことが前提です。金融機関の承諾なく貸すと契約違反になるおそれがあるため、必ず事前に相談しましょう
ただし、2026年は中古住宅の取引が減り始めています。東日本不動産流通機構によると、2026年9月の首都圏の中古マンションは成約件数が前年同月比22.7%減り、平均成約価格も4.5%下がりました。待っている間に売れる価格が下がり、差額が広がる可能性もあるため、今の価格を把握したうえで判断しましょう(首都圏中古マンション9月の動向)。
抵当権抹消の流れ|完済から登記まで
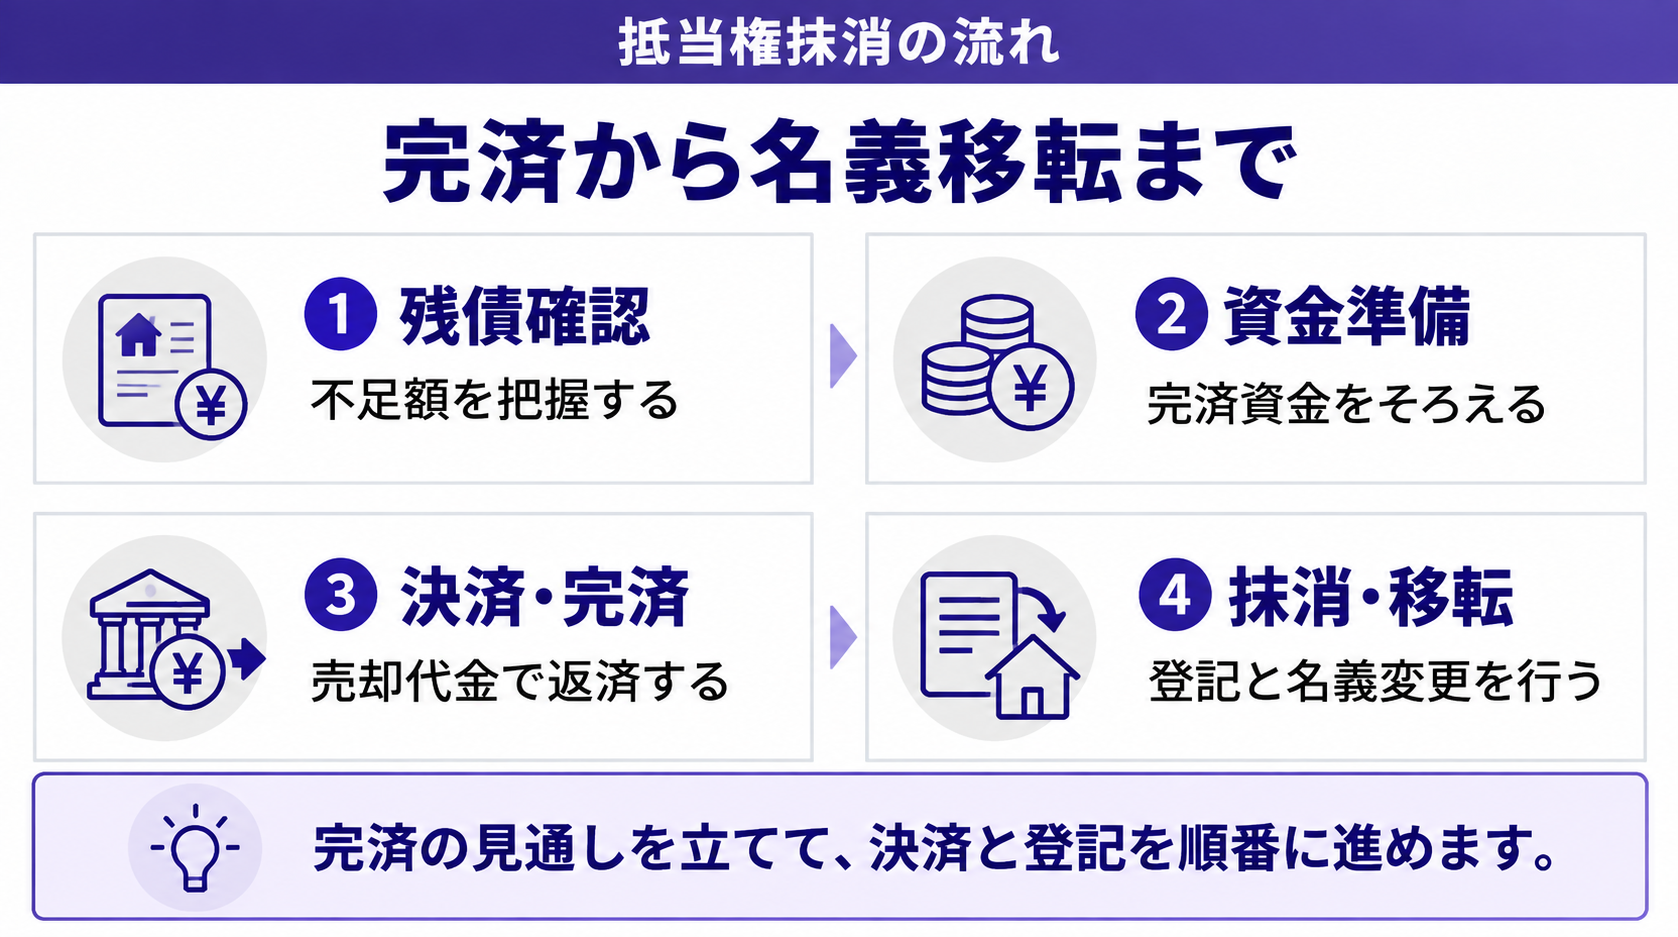
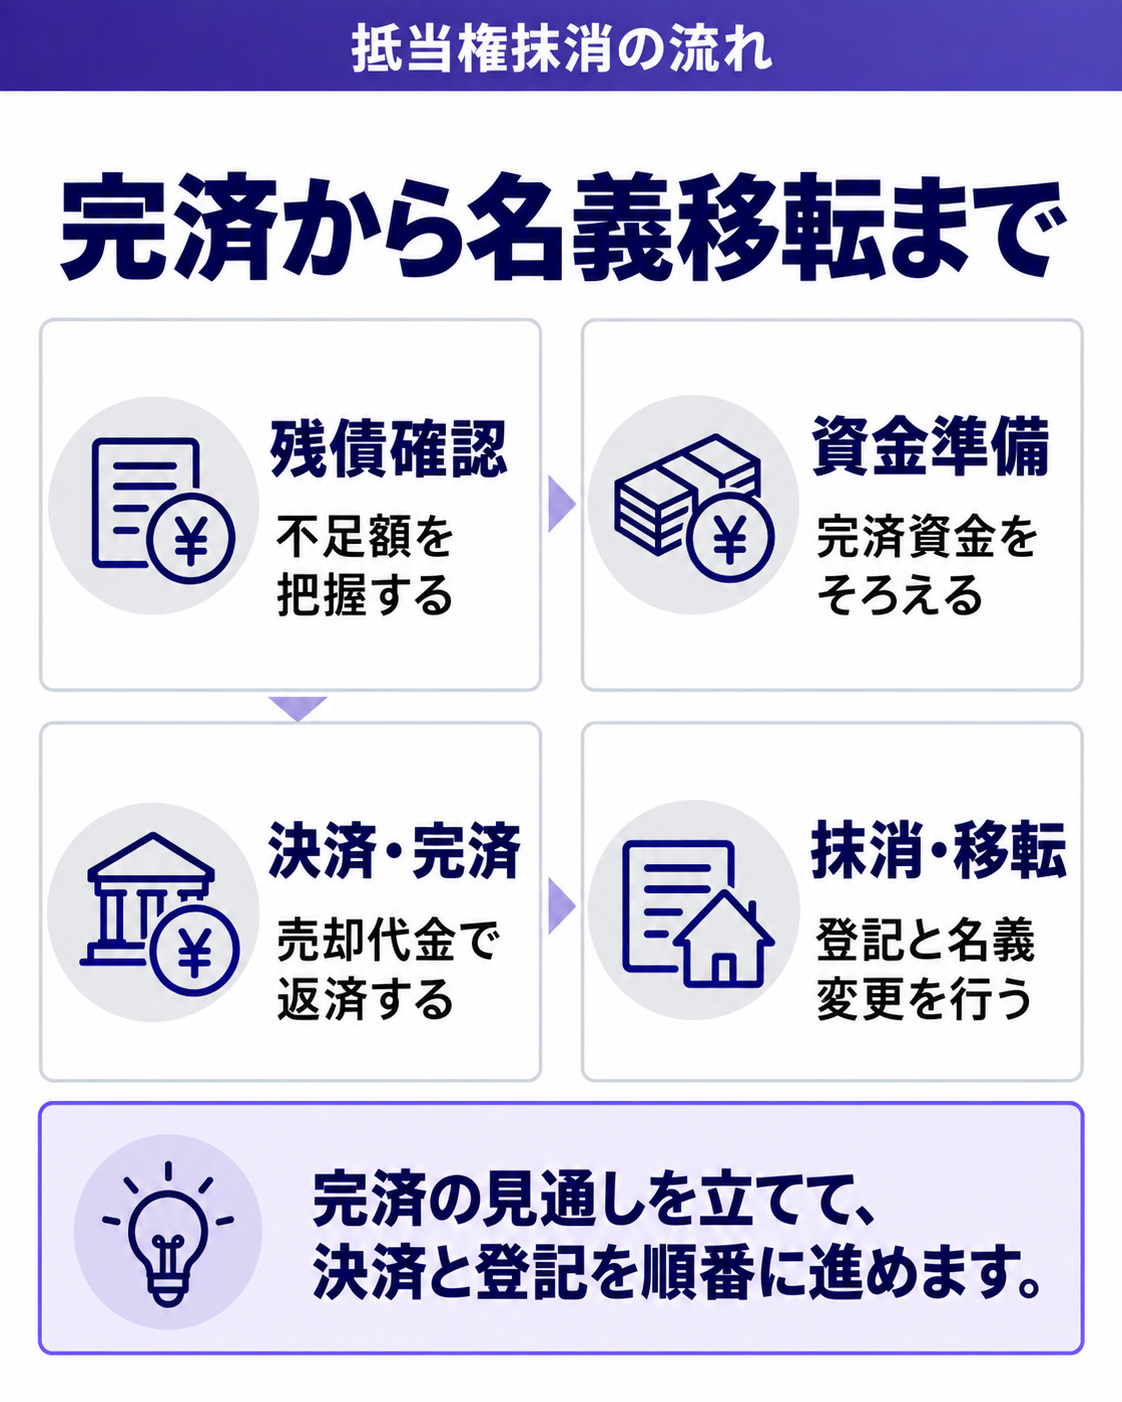
ローンの残る家を売るとき、最後に必要になるのが「抵当権の抹消」です。抵当権とは、住宅ローンの担保として金融機関が家に設定している権利で、ローンを完済すると外せます。
抵当権が残ったままでは買主に名義を移せないため、決済日に買主からの代金でローンを完済し、同じ日に抵当権の抹消と所有権の移転の登記をまとめて行うのが一般的です。
| 手順 | 内容 | ポイント |
|---|---|---|
| 1 | ローンの残りと売却見込み額の確認 | 諸費用込みで不足額を把握する |
| 2 | 不足分の準備 | 自己資金、住み替えローン、任意売却などを決める |
| 3 | 金融機関に一括返済を申し込む | 決済日の1カ月前までに連絡するのが目安 |
| 4 | 決済・完済 | 買主からの代金と不足分でローンを完済する |
| 5 | 抵当権抹消・所有権移転の登記 | 司法書士が手続きする。抵当権抹消の登録免許税は不動産1件につき1,000円 |
完済の見通しが立てば、抹消と名義の移転は決済日にまとめて進められます。
売却で損が出たときの税金の特例
オーバーローンの家を売ると、買った金額より安く売ることになり、損(譲渡損失)が出ることがあります。マイホームの売却損には、ほかの所得と相殺して税金を減らせる特例があります。
特定居住用財産の譲渡損失の損益通算・繰越控除
オーバーローンのマイホームを売った場合に使える可能性があるのが、この特例です。新しい家を買わなくても使えます。主な要件は次のとおりです。
- ●自分が住んでいた家(住まなくなってから3年目の年末までに売る場合を含む)を売ること
- ●売った年の1月1日時点で、土地・建物の所有期間がどちらも5年を超えていること
- ●売買契約日の前日に、返済期間10年以上の住宅ローンの残高があること
- ●売却価格がそのローン残高を下回っていること
- ●2027年12月31日までに売ること
給与所得などと相殺(損益通算)できる損失の上限は、「契約日前日のローン残高 − 売却価格」です。その年に相殺しきれなかった損失は、翌年以降3年間繰り越せます(繰り越す年の合計所得金額が3,000万円以下の場合)。会社員の方でも、確定申告をすれば源泉徴収された所得税の還付を受けられる可能性があります。
住み替えで新居を買い、新居の住宅ローンがある場合は、「マイホームを買い換えた場合の譲渡損失の損益通算・繰越控除」という別の特例もあります。どちらも確定申告が必要なので、税理士や税務署に確認しておきましょう。売却時の税金全般は家を売ったときの税金で解説しています。
出典:国税庁|No.3390 住宅ローンが残っているマイホームを売却して譲渡損失が生じたとき
ケース別|離婚・住み替えでオーバーローンのとき
離婚で家を売る場合
オーバーローンの家は、財産分与のうえでは「価値がない」と扱われるのが一般的です。ただし、残ったローンの返済義務は名義人に残ります。ペアローンや連帯保証の場合は、離婚しても返済義務や保証人の立場がそのまま残るため、売却して整理するのか、どちらかが住み続けて返済するのかを、離婚協議書に明記しておくことが大切です(離婚でマンションを売却するには)。
転勤・住み替えの場合
返済は続けられるものの住み替えたい場合は、自己資金で補うか、住み替えローンを使うのが基本です。不足額が大きく、どちらも難しい場合は、しばらく賃貸に出すことも考えられますが、金融機関の承諾が必要です。
マーキュリーが選ばれる4つの理由|あらゆる不動産を価値ある未来へ
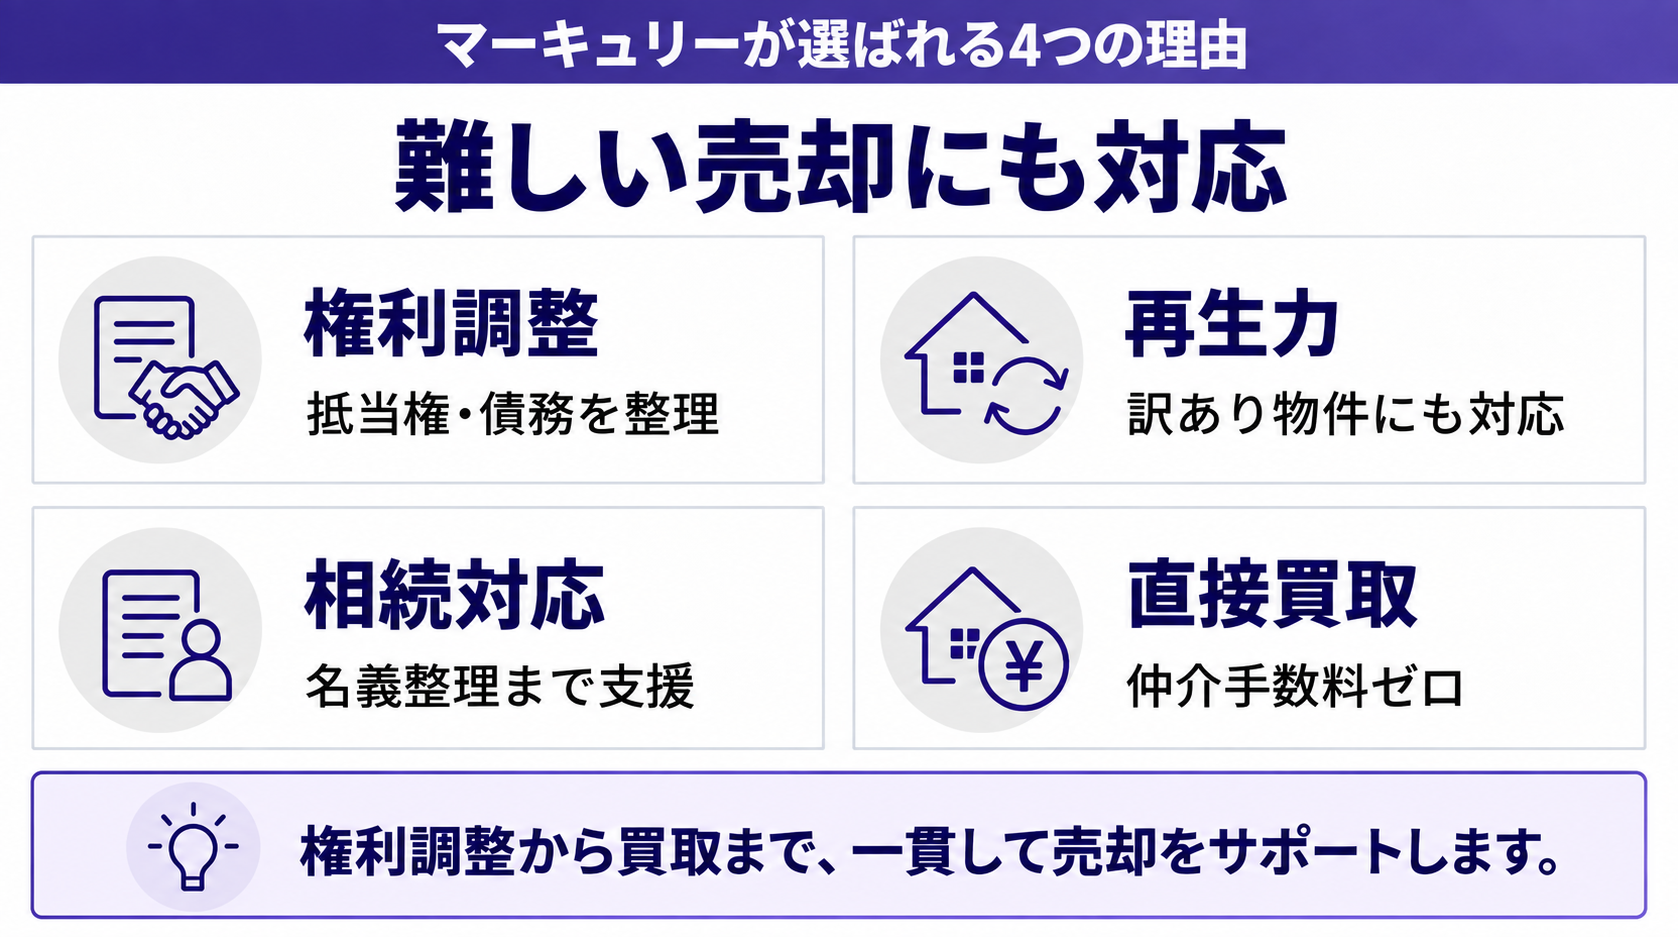
ローンが残る家の売却は、不足額の把握や決済日の調整など、段取りが重要です。マーキュリーは2004年の設立以来、自社が買主となる不動産の買取を続けてきました(東京都知事(5)第84482号)。
① 早い段階で売却額と決済日を確定できる
当社は自社で直接買い取るため、査定から契約までを短い期間で進められます。売却額が早く確定するので、不足額がいくらになるのか、自己資金で補えるのか、住み替えローンが必要なのかを早めに判断できます。決済日も、新居の購入や金融機関の手続きに合わせて調整しやすくなります。
② 権利調整の実績426件
共有名義、借地権、底地など、権利関係が複雑な不動産の権利調整を426件手がけてきました。離婚などで共有名義になっている家で相手が売却に応じない場合も、ご自身の持分だけを当社が買い取ることができます(共有持分事業)。
③ 築古・訳ありの家も現況のまま
築年数の古い家、再建築不可の家、入居者がいる物件なども、現況のまま買い取っています。修繕や片付けは買取後に当社が行うため、売る前に費用をかけて不足額を広げる必要はありません。
④ 仲介手数料ゼロで不足額を抑えられる
当社が買主になるため、仲介手数料はかかりません。たとえば2,500万円の家を仲介で売ると、仲介手数料は上限で約89万円(税込)かかります。この費用がかからない分、不足額を小さくできる場合があります。売却後の確定申告については、ご希望に応じて税理士などの専門家によるサポートもご用意しています。
オーバーローンの売却に関するよくある質問
Q. オーバーローンでも家は売れますか?
売れます。足りない分を自己資金で補う、住み替えローンで新居のローンに上乗せする、金融機関の同意を得て任意売却をする、といった方法があります。どれが合うかは、不足額の大きさや返済の状況によって変わります。
Q. オーバーローンかどうかはどう判定しますか?
売却見込み額から、仲介手数料や登記費用、一括返済手数料などの諸費用を差し引いた金額が、ローンの残りを下回っていればオーバーローンです。諸費用は売却価格の4〜5%程度かかるため、忘れずに含めて計算しましょう。
Q. 任意売却をすると信用情報に影響しますか?
任意売却は一般的に返済が滞ったあとに進めるため、滞納の時点で信用情報に記録が残り、しばらくは新しいローンなどが組みにくくなります。自己資金で補ったり、住み替えローンを使ったりして完済する場合は、信用情報への影響はありません。
Q. 住み替えローンは誰でも使えますか?
取り扱う金融機関が限られ、新居の価値以上の金額を借りることになるため、審査は通常の住宅ローンより厳しくなります。年収や返済負担率に余裕があることが前提です。事前に金融機関に相談しておきましょう。
Q. オーバーローンの家を売って損が出たら税金はどうなりますか?
所有期間が5年を超えるマイホームなら、売却価格がローン残高を下回った分の損失を、給与所得などと相殺できる特例があります。相殺しきれない分は3年間繰り越せます。2027年12月31日までの売却が対象で、確定申告が必要です。
Q. 売らずに賃貸に出すことはできますか?
住宅ローンは本人が住むことが前提なので、金融機関の承諾なく貸すと契約違反になるおそれがあります。転勤などやむを得ない事情がある場合は認められることもあるため、必ず事前に金融機関に相談しましょう。
Q. マーキュリーの対応エリアはどこですか?
東京都内を中心に、首都圏で開発を行っています。
まとめ|マーキュリーへご相談ください
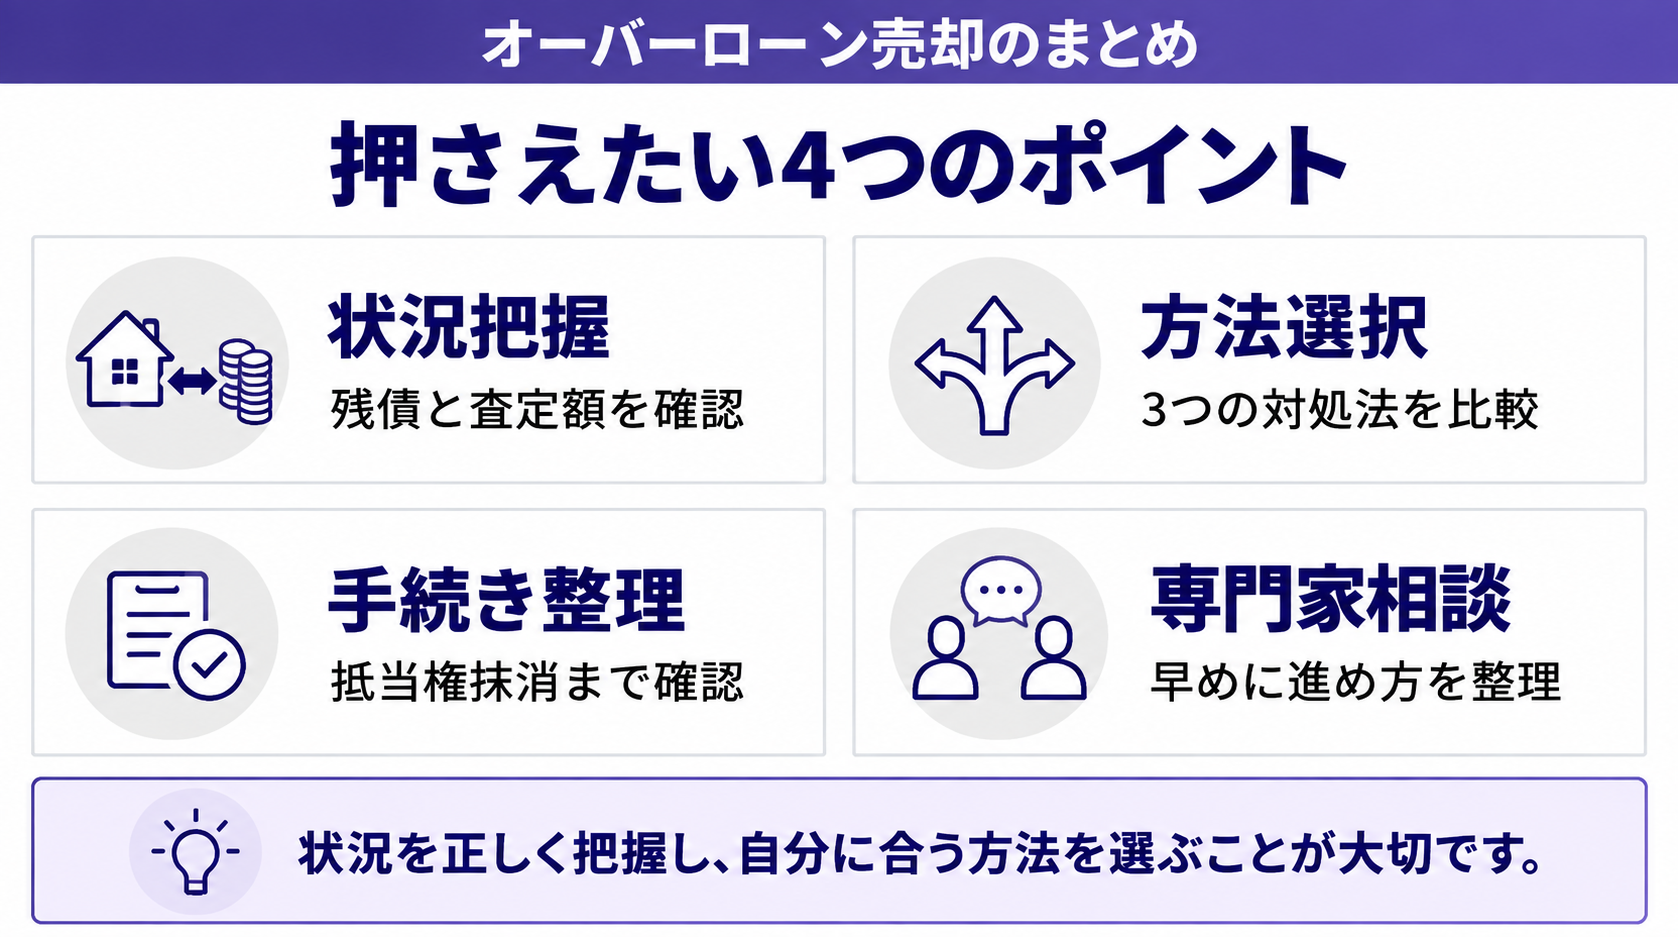
オーバーローンの家でも、自己資金で補う、住み替えローンを使う、任意売却をするといった方法で、売却への道は開けます。
- ●オーバーローンかどうかは、諸費用を含めて判定する
- ●不足額が小さければ自己資金、住み替えなら住み替えローン、返済が難しければ任意売却
- ●任意売却は競売より有利だが、信用情報に記録が残る
- ●返済に困っていなければ、すぐに売らない選択肢もある
- ●所有5年超のマイホームなら、売却損を給与所得などと相殺できる特例がある
マーキュリーは自社で直接買い取るため、売却額と決済日を早い段階で確定でき、仲介手数料もかかりません。オーバーローンでお悩みの方は、まずは今の売却額を確かめるところから、お気軽にご相談ください。




