

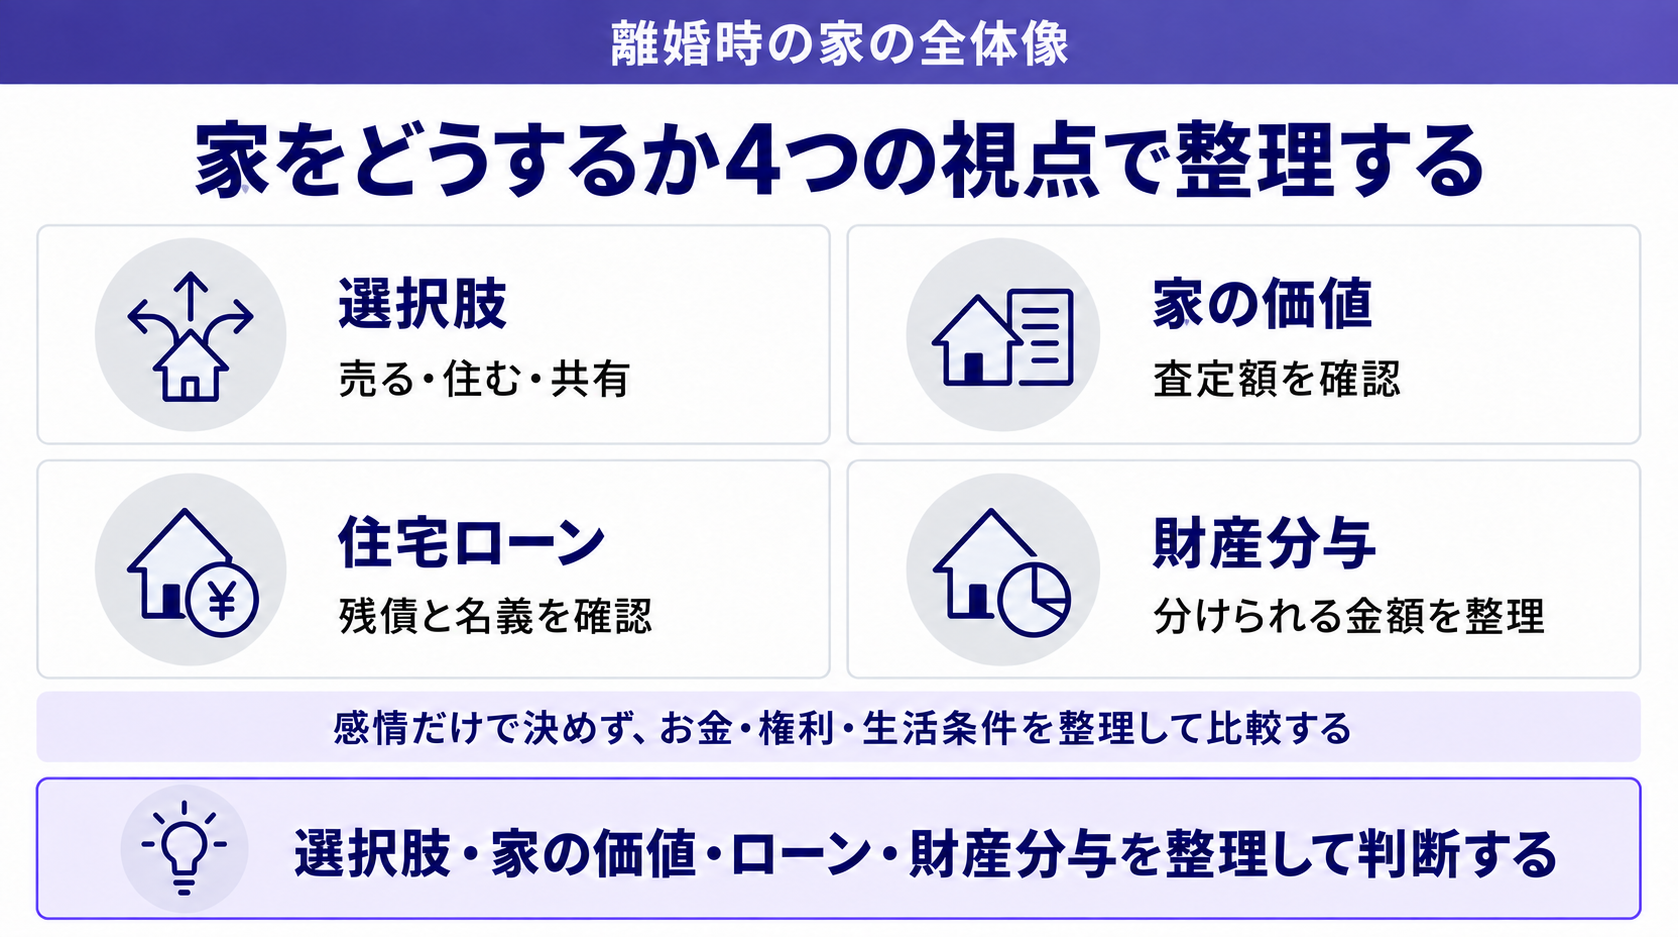
離婚を考え始めたとき、多くの方が最初に悩むのが「家をどうするか」です。賃貸なら退去すれば済みますが、購入したマイホームは、住み続けるのか、売るのか、誰の名義にするのか、簡単には答えが出ません。
この記事は、すでに売ると決めた方ではなく、「まだ何も決めていない」「選択肢を整理してから判断したい」という方に向けたものです。結論を急がず、まずはどんな道があるのかを一覧で知ることから始めましょう。
離婚するときの家の扱いは、大きく「売る」「どちらかが住み続ける」「共有のまま持ち続ける」の3つに分かれます。住宅ローンの残り具合や子どもの有無、お互いの収入によって、向いている選び方は変わります。この記事では、それぞれのメリットと注意点、判断に必要な情報、2026年4月に変わった財産分与のルール、迷ったときに考える順番を整理します。
離婚で家をどうするか|まず知っておきたい3つの選択肢
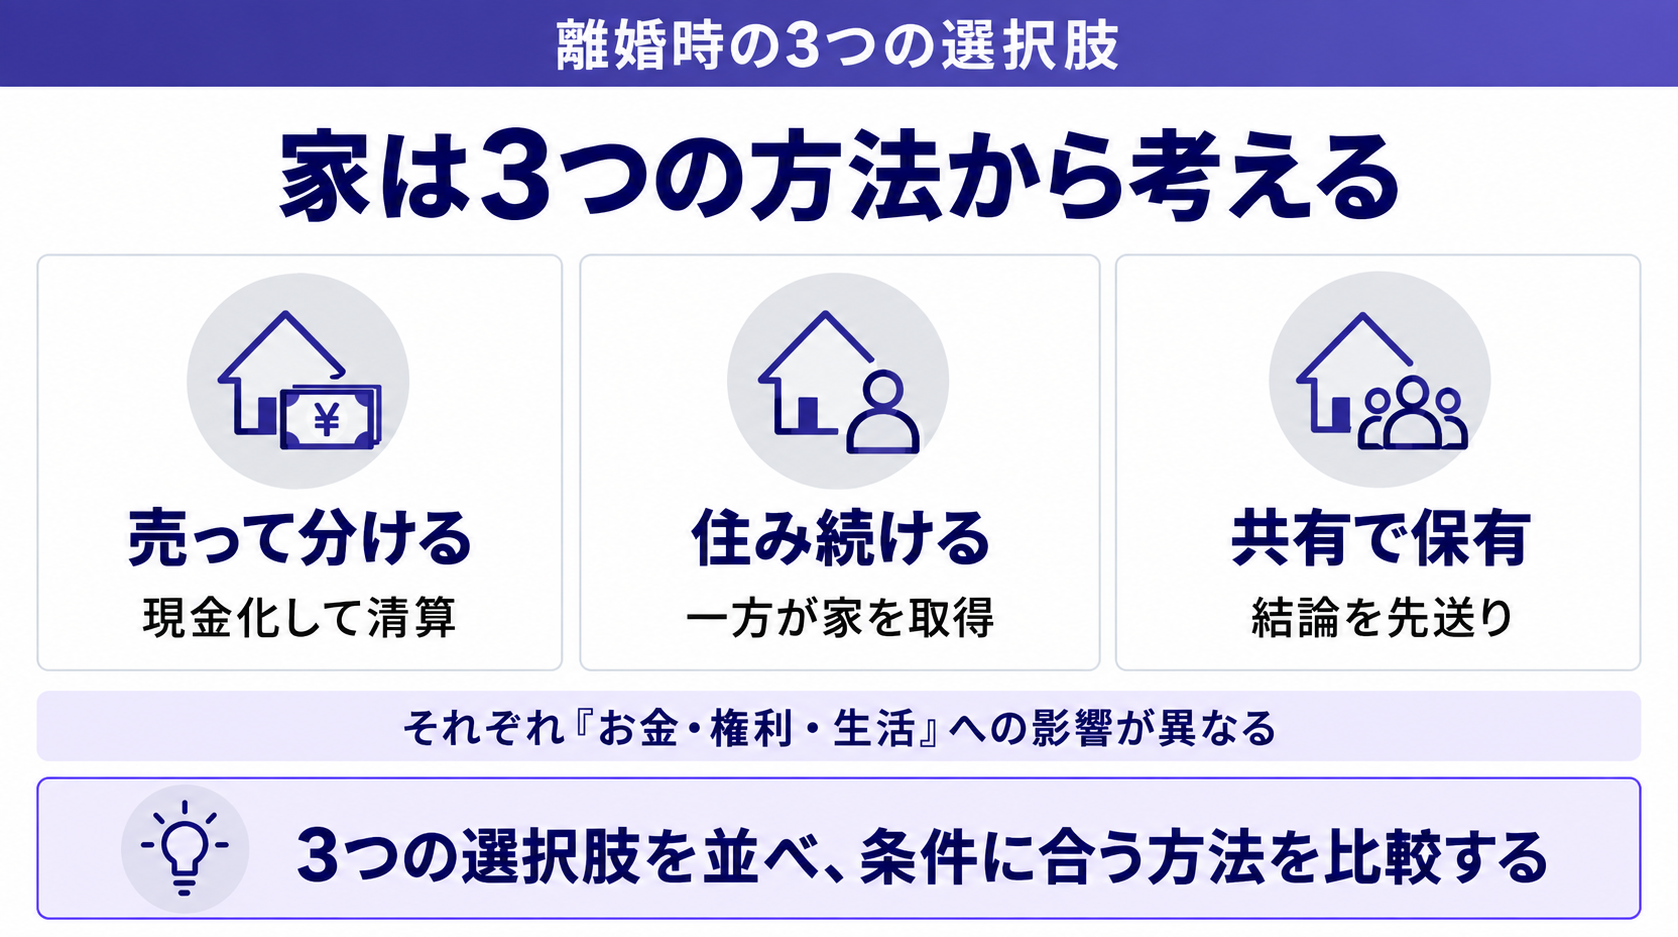
離婚するときのマイホームの扱いは、突き詰めると3つの選択肢にまとまります。最初から1つに絞る必要はありません。
たとえば、お互いに新しい生活の資金を確保したいなら売却が向いています。子どもの学区や生活環境を変えたくないなら、どちらかが住み続ける道もあります。迷いを整理するときは、それぞれの選択肢が「お金」「権利」「生活」のどこに影響するかを分けて考えるのがコツです。
| 選択肢 | 向いているケース | 主な注意点 |
|---|---|---|
| 売って分ける | 関係を清算したい・公平に分けたい | 引っ越しが必要。売れるまでに時間がかかることも |
| どちらかが住み続ける | 子どもの環境を変えたくない | ローンの名義・連帯保証の整理が必要。金融機関の承諾がいる |
| 共有のまま持ち続ける | すぐに結論を出せない | 離婚後も関係が続き、トラブルの原因になりやすい |
「今すぐどれかに決める」のではなく、「どんな条件がそろえば、どれを選べるか」という目で眺めると、考えが進みやすくなります。
選択肢1|家を売って現金で分ける
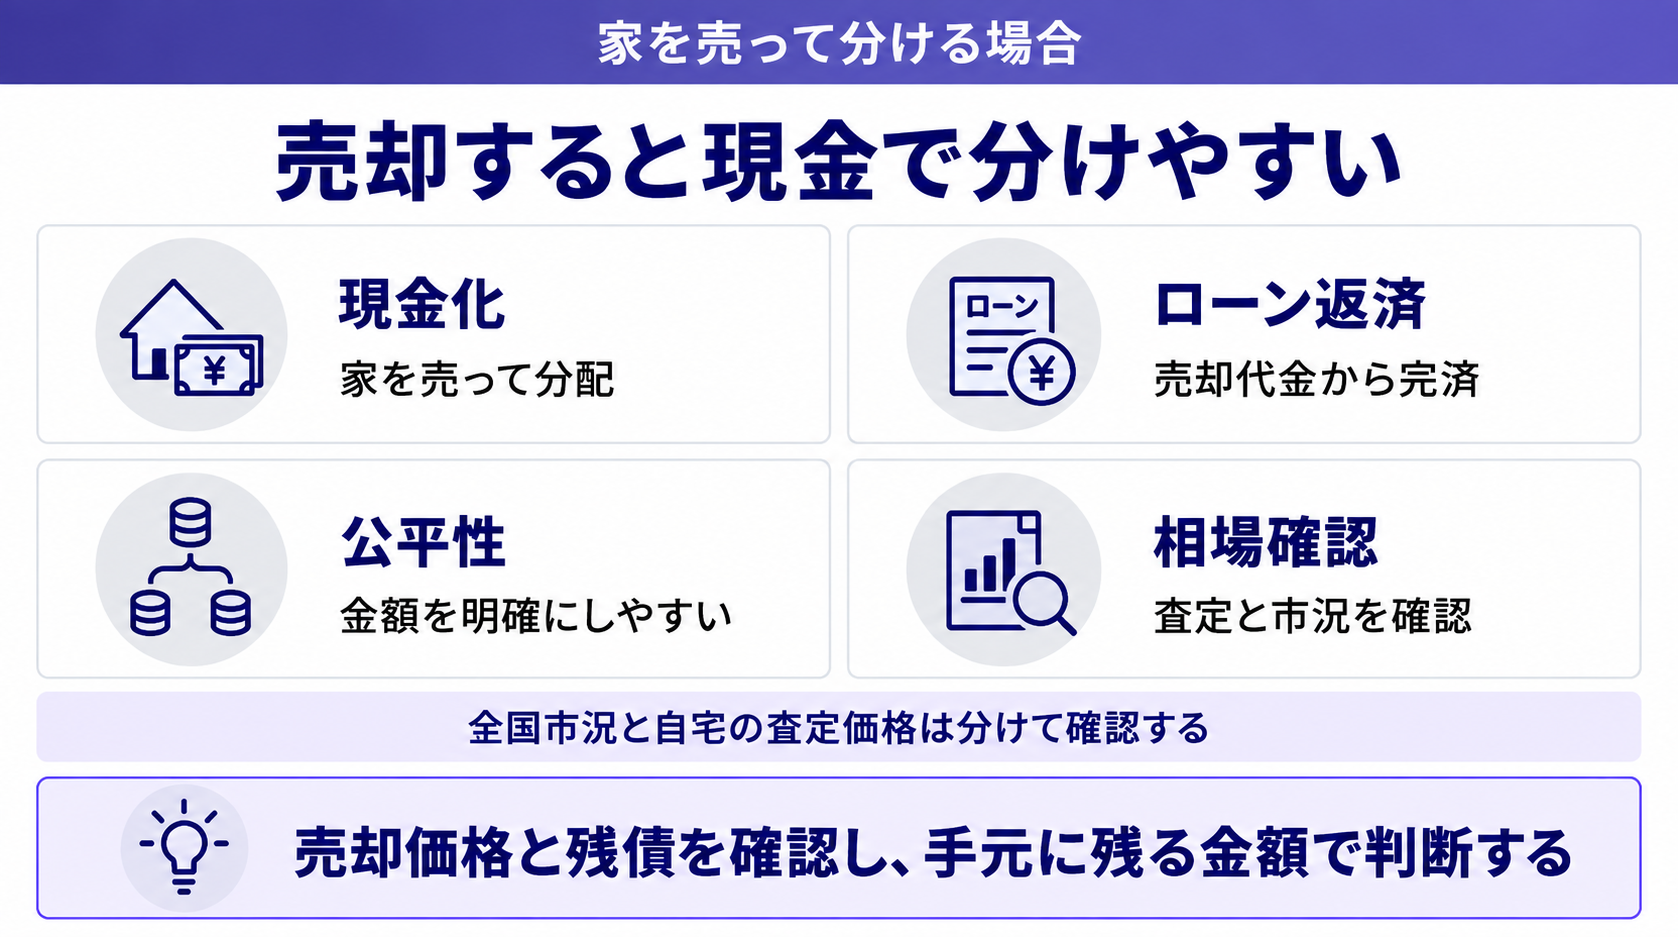
もっともシンプルで、選ばれることが多いのが「家を売って現金にし、その代金を分ける」方法です。不動産は物理的に半分に分けられませんが、売って現金にすれば、お互いが納得しやすい形で分けられます。離婚後に家のことで連絡を取り合う必要がなくなり、新しい生活に踏み出しやすいのも利点です。
売却代金からローンの残りを返済し、売却にかかった費用を差し引いて、残った金額を分けるのが基本の流れです。たとえば3,500万円で売れて、ローン残高が2,500万円、売却費用が150万円なら、残りの850万円を財産分与の割合に応じて分けます。
一方で、仲介で売る場合は売れるまでに3〜6カ月ほどかかることがあり、引っ越し先の確保も必要です。売り急ぐと価格が下がるおそれもあるため、相場を把握したうえで進めましょう。離婚の手続きと並行して早く確実に売りたい場合は、不動産会社が直接買い取る「買取」も選択肢になります。買取の価格は相場の7〜9割程度が目安ですが、契約で決めた金額と日程で確実に売れ、広告を出さないので近所に知られにくいという特徴があります。仲介と買取の違いは不動産の買取と仲介の違いで解説しています。
売るかどうかを考えるための市況の見方
売却を考えるなら、大まかな市況を知っておくと判断材料になります。令和8年地価公示では、全国の全用途平均が+2.8%と5年連続で上昇し、東京圏の住宅地は+3.5%でした。一方で、首都圏の中古マンションは在庫が積み上がり、2026年9月の成約件数は前年同月比22.7%減と、売れるまでに時間がかかりやすくなっています。
ご自宅の周辺で実際にいくらで取引されたかは、国土交通省の「不動産情報ライブラリ」で調べられます。全体の流れをつかみつつ、ご自宅の具体的な価格は査定を受けて根拠を確かめる、という二段構えで見ると判断の精度が上がります。
選択肢2|どちらかが住み続ける
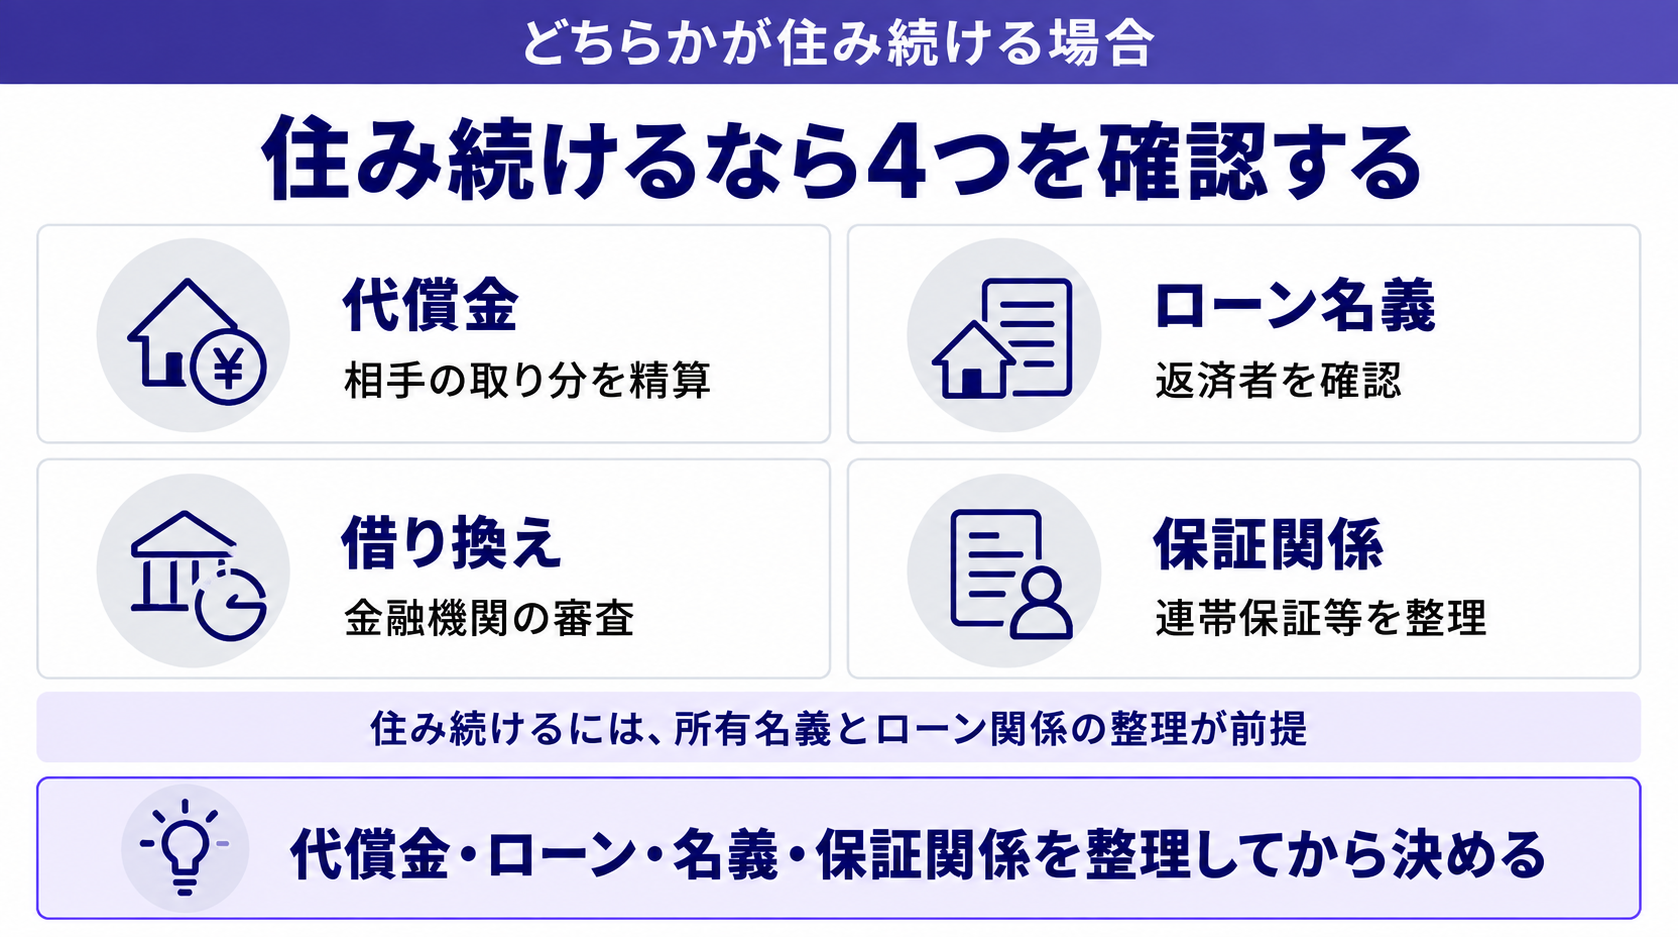
「子どもの環境を変えたくない」「思い入れのある家を手放したくない」といった理由から、どちらかが住み続ける選択もあります。生活を変えずに済むのが最大の利点で、とくに子どもがいる家庭で選ばれやすい方法です。
住み続ける側が家を取得する場合は、相手の取り分に相当するお金を支払う「代償金」で精算するのが一般的です。たとえば家の価値が4,000万円、ローン残高が2,000万円なら、家の純資産は2,000万円です。2分の1ずつ分けるなら、住み続ける側は相手に1,000万円を支払う計算になります。
住み続ける形には、ローンの名義によっていくつかのパターンがあります。
| パターン | 内容 | 注意点 |
|---|---|---|
| ローンの名義人が住み続ける | 名義人がそのまま返済を続ける | 相手が連帯保証人・連帯債務者なら、その立場を外す手続きが必要 |
| 名義人ではない側が住み続ける(借り換え) | 住み続ける側が自分の名義でローンを借り換え、家の名義も移す | 住み続ける側の収入で審査に通る必要がある |
| 名義人ではない側が住み続ける(名義はそのまま) | ローンの名義人が家を出て、返済だけを続ける | 金融機関との契約違反になるおそれがある。名義人が返済をやめると、競売で家を失うリスクがある |
住宅ローンは、借りた本人が住むことを条件に、低い金利で貸し出されています。そのため、名義人が家を出て元配偶者と子どもだけが住む形は、金融機関から一括返済を求められるおそれがあります。また、相手が連帯保証人や連帯債務者になっている場合、その責任は離婚しても自動的には消えません。金融機関の承諾を得ないまま進めると、離婚後に大きなトラブルになりかねません。
住み続ける場合に確認すること
- ローンの名義人は誰か、住み続ける側に返済していける収入があるか
- 連帯保証・連帯債務の関係をどう外すか(金融機関の承諾が必要)
- 借り換えや名義変更が、金融機関の審査に通るか
- 代償金をいくら、いつまでに、どう支払うか
- 取り決めを公正証書などの書面に残すか
これらの確認をしないまま住み続けると、あとで返済が滞り、保証人に請求がいく、といった事態を招きかねません。住宅ローンが残っている家の扱いはローン残債がある家の売却でも解説しています。
選択肢3|共有のまま持ち続けるリスク
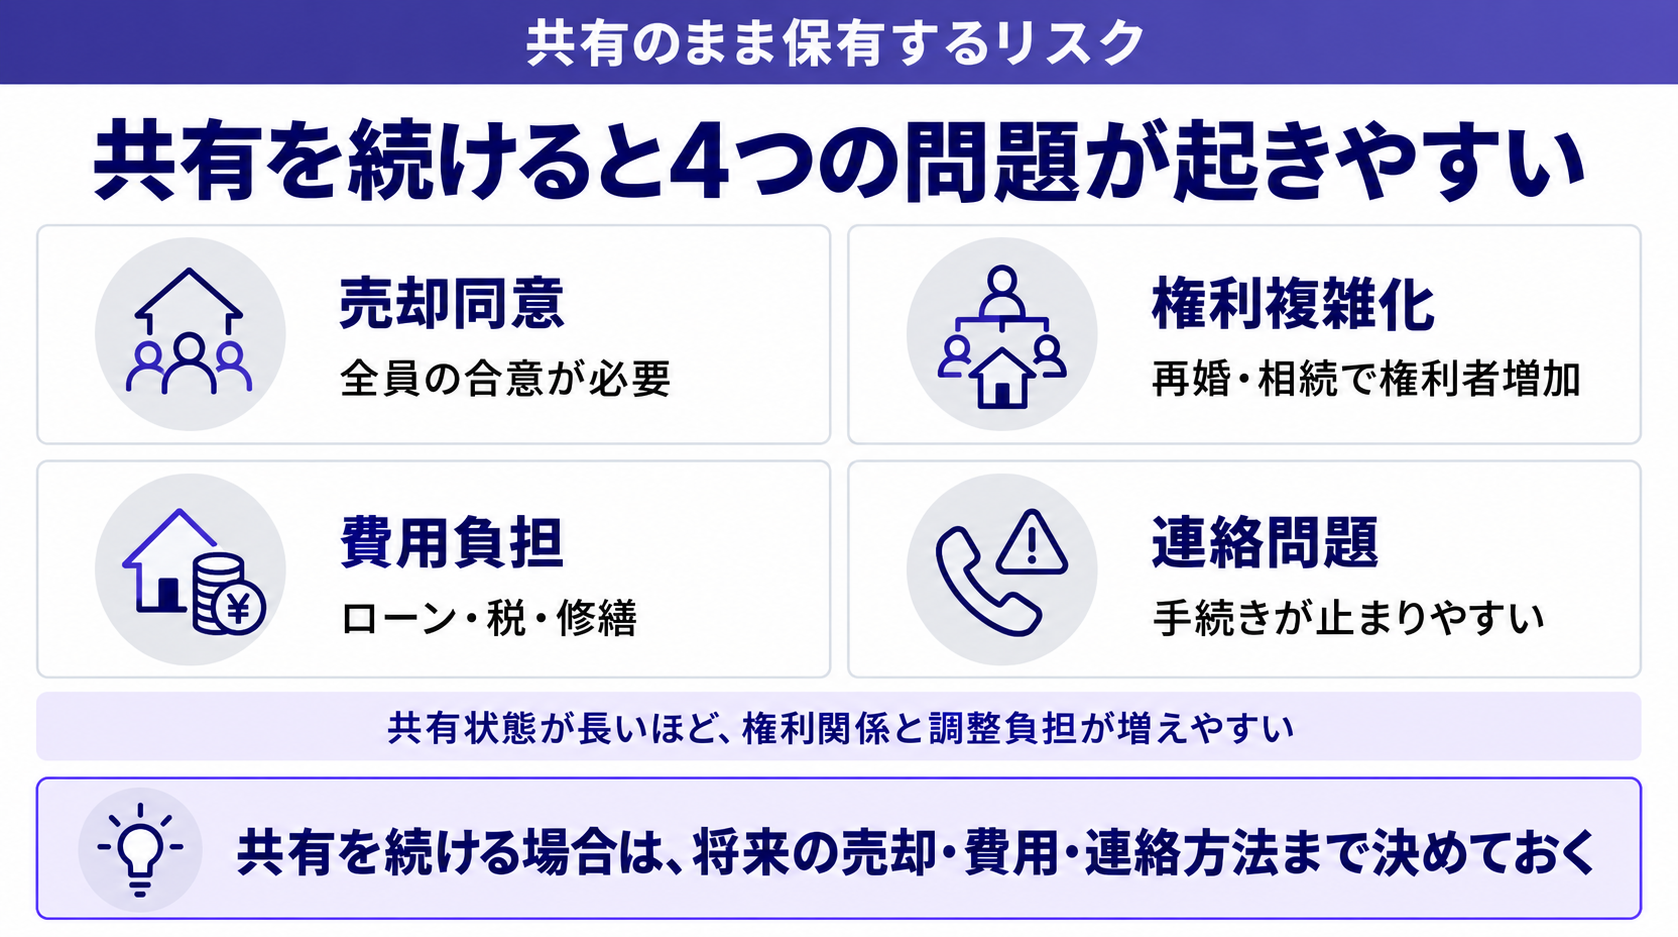
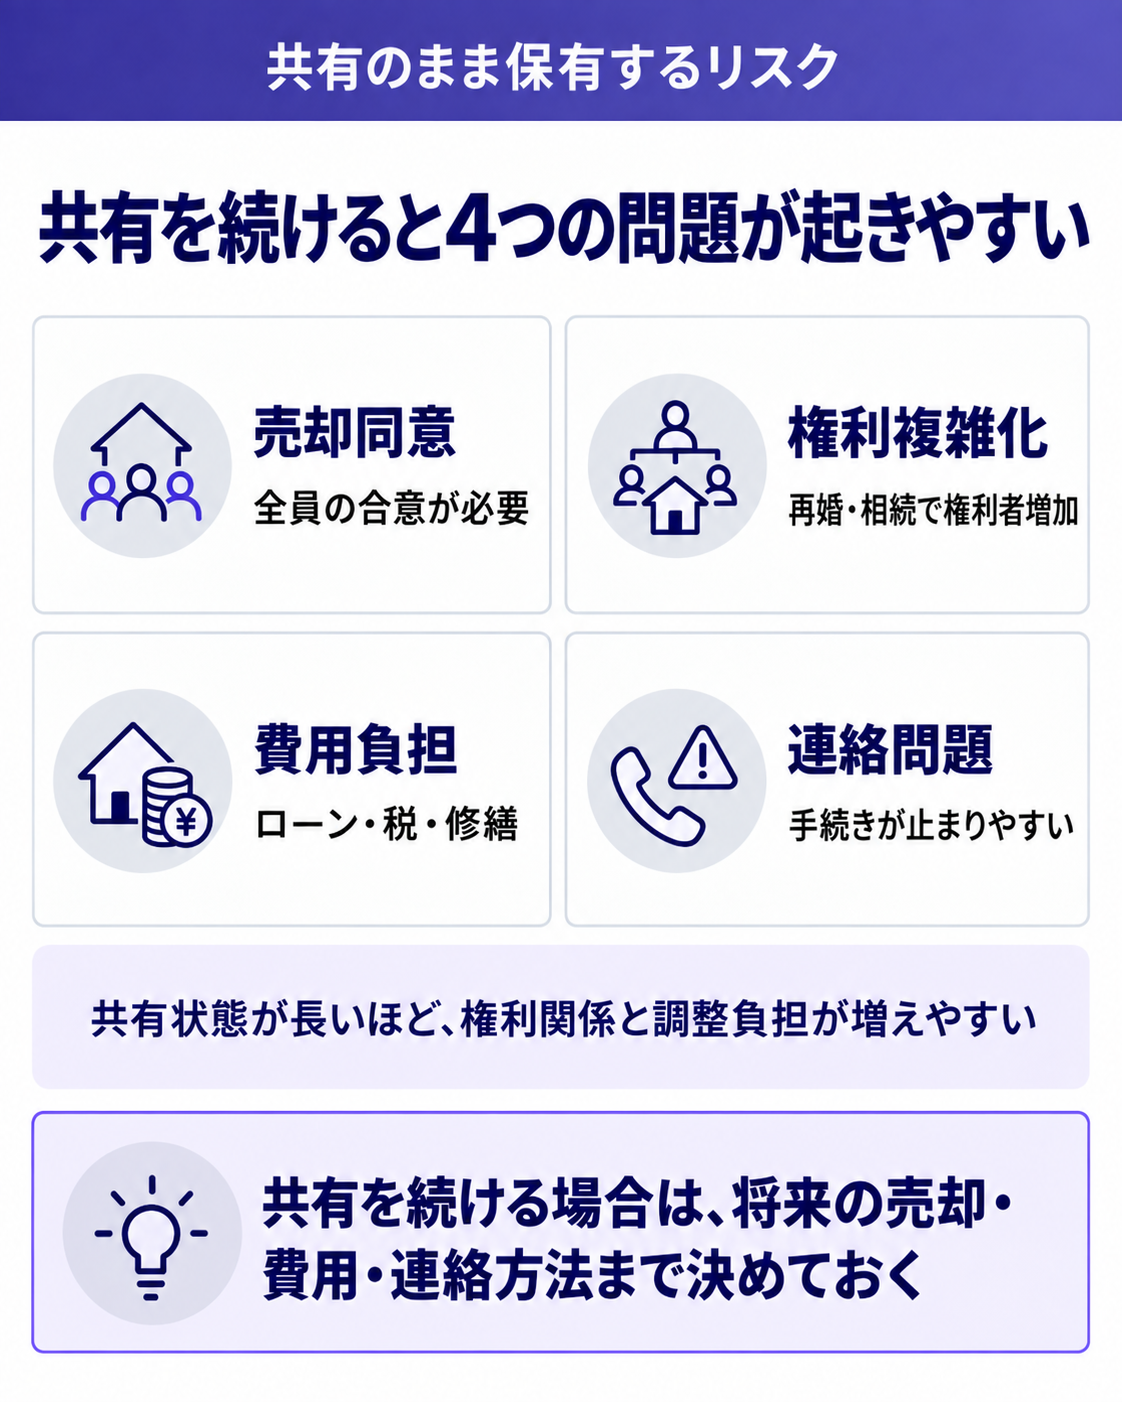
「今は決められないから、しばらく共有名義のままにしておこう」という選択もできます。ただし、これはもっとも慎重に考えたい選択肢です。結論を先送りできて楽に思えますが、あとあとのトラブルの原因になりやすいからです。
共有名義のままにしておくと、家全体を売りたいときに共有者全員の同意が必要になります。元配偶者と連絡が取りにくくなっていれば、売るに売れない状態になりかねません。相手が再婚したり、亡くなって相続が起きたりすると、知らない人が共有者になり、権利関係はさらに複雑になります。
ローンが残っている場合は、どちらが返済するかで揉めやすく、固定資産税の負担や修繕の判断でも意見が割れがちです。離婚後も家を通じて関係が続くこと自体が、新しい生活の足かせになることを見落とさないようにしましょう。
共有を続けると起こりやすいトラブル
- 家全体を売りたいときに相手の同意が得られず、売れなくなる
- 相手の再婚や相続で共有者が増え、話し合いがさらに難しくなる
- ローンや固定資産税の負担をめぐって揉める
- 連絡が取れなくなり、手続きが進められなくなる
共有を解消したいのに相手が応じない場合は、自分の持分だけを売る、裁判所に共有物分割請求をする、といった方法があります。持分だけなら、相手の同意がなくても売ることができます。ただし、裁判所の手続きは時間がかかりやすいため、できるだけ離婚の話し合いの段階で結論を出しておくのが現実的です。共有名義の家の売り方は共有持分の買取、共有名義のトラブルで解説しています。
財産分与の基本|家は誰のものになるのか
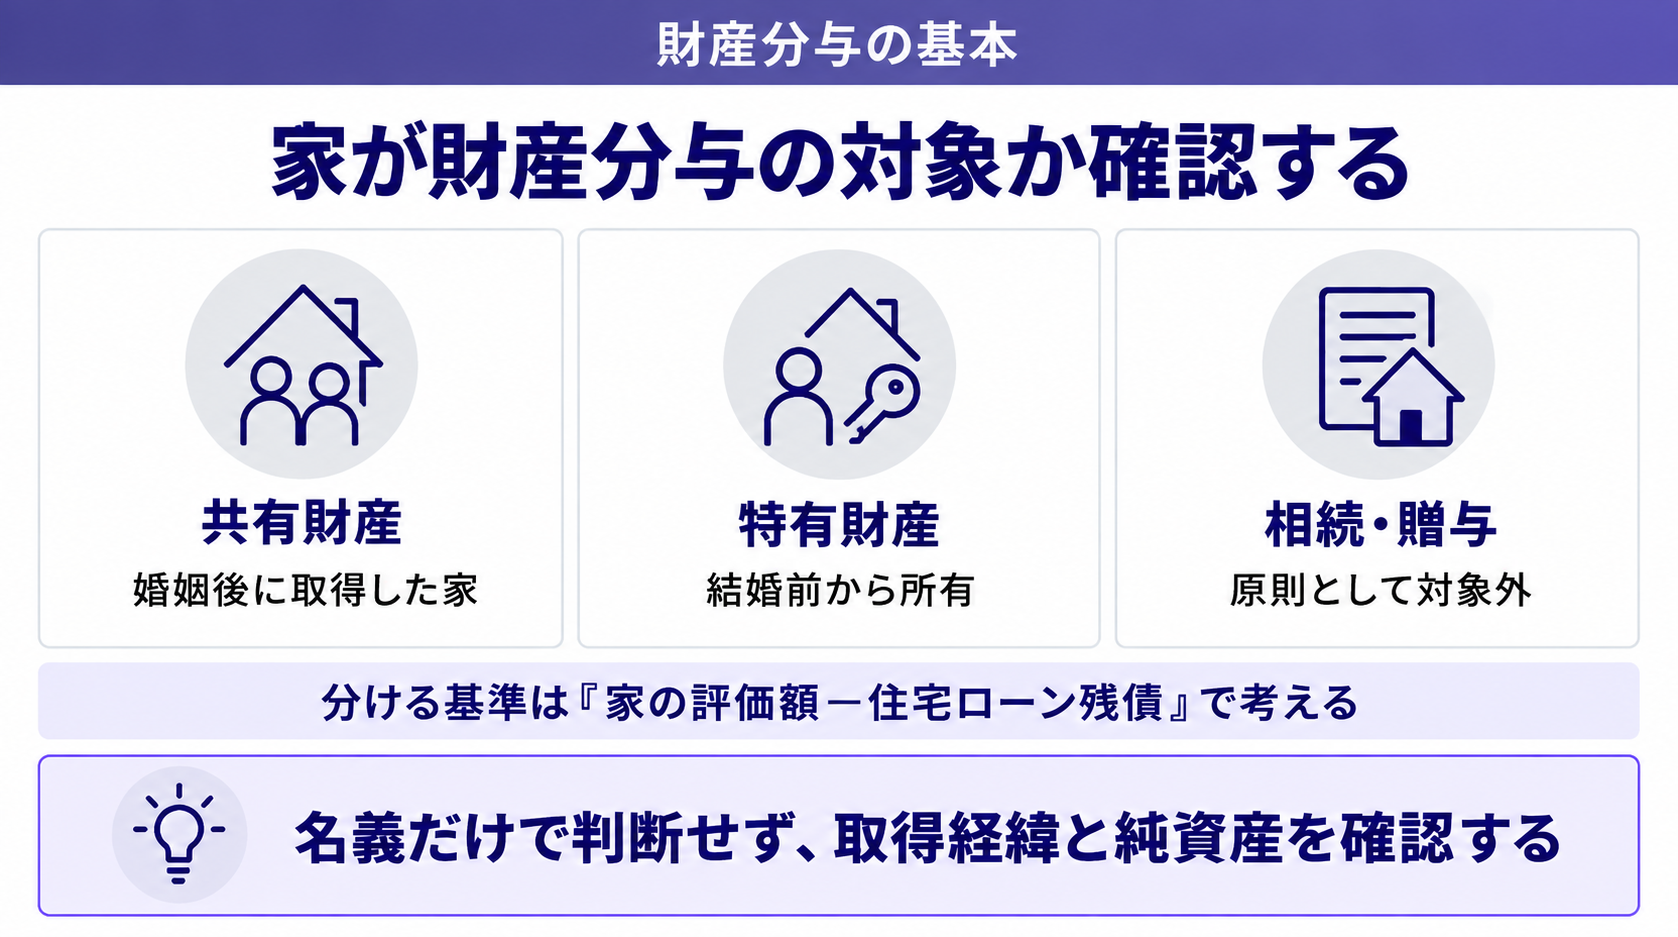
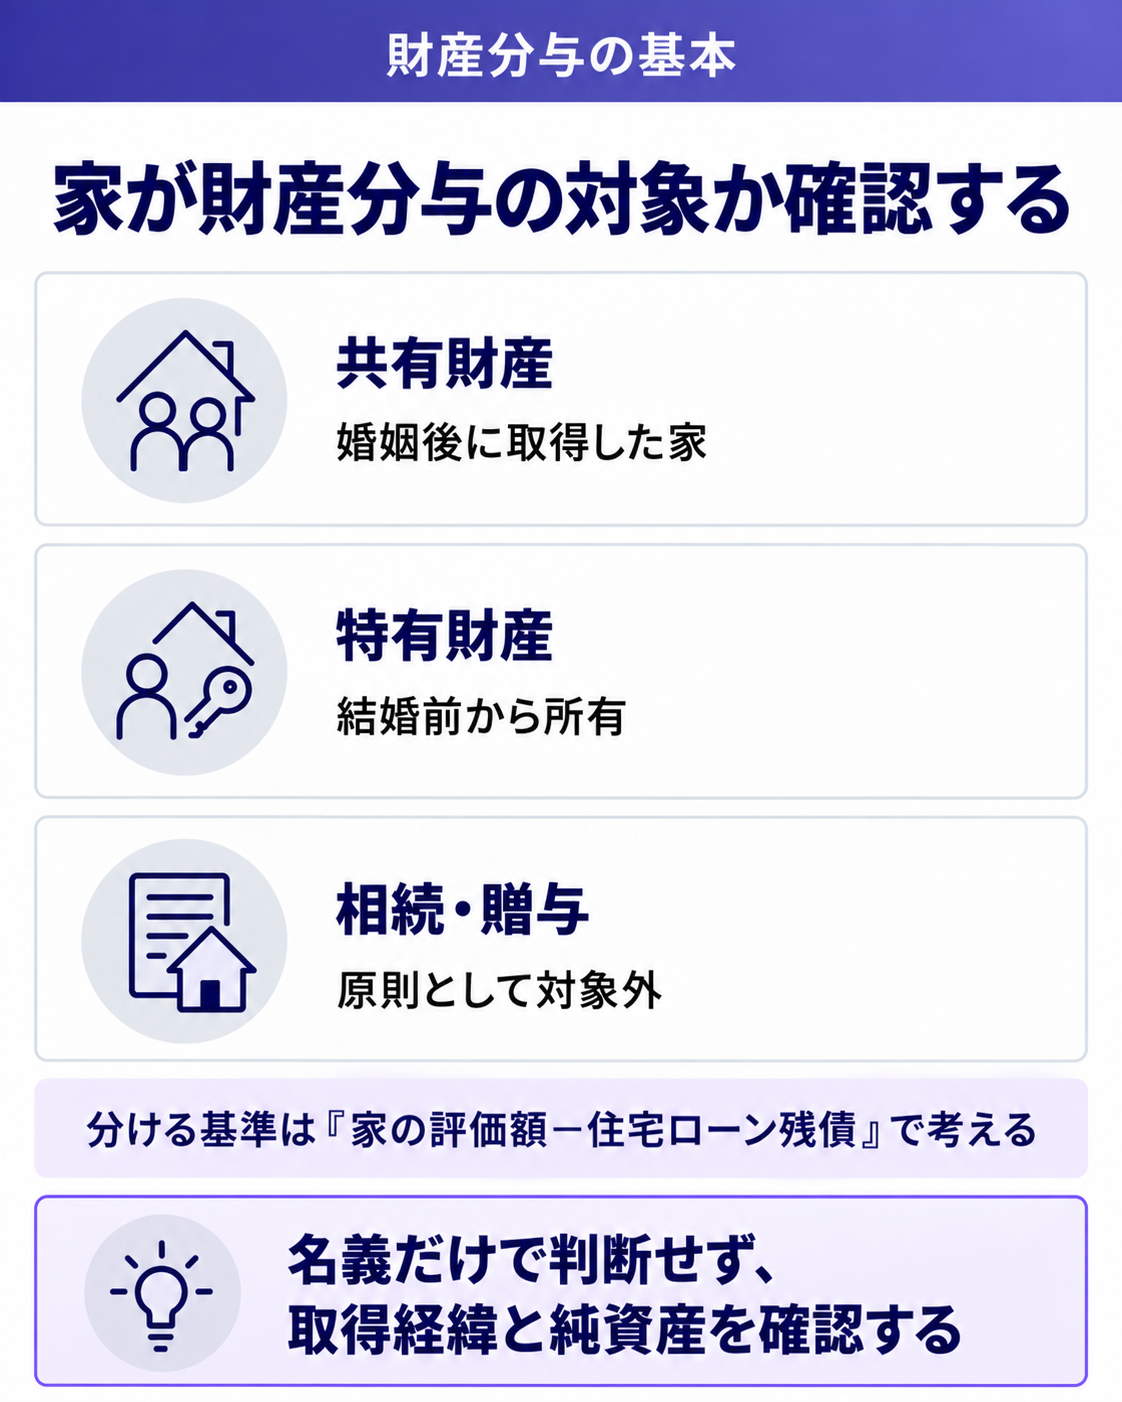
どの選択肢を選ぶにしても、土台になるのが「財産分与」の考え方です。財産分与とは、結婚している間に夫婦が協力して築いた財産を、離婚するときに分けることです。家も対象になり、原則として2分の1ずつ分けるのが目安です。2026年4月に施行された改正民法では、夫婦それぞれの貢献の程度は、違いが明らかでない限り等しいものとする考え方が条文で示されました。
注意したいのは、登記上の名義と財産分与の割合は別だという点です。夫だけの名義の家でも、結婚後に夫婦の収入で買ったものなら財産分与の対象になり、妻にも取り分があります。反対に、結婚前から一方が持っていた家や、相続で受け継いだ家は「特有財産」として、原則として対象外です。
| 区分 | 例 | 財産分与の扱い |
|---|---|---|
| 共有財産 | 結婚後に夫婦の収入で買った家 | 原則2分の1で分ける |
| 特有財産 | 結婚前から持っていた家、親から相続した家 | 原則として対象外 |
| 一部が特有財産 | 結婚前の貯金や親からの援助を頭金にあてて買った家 | 頭金などの割合に応じて、その部分を除いて分けることが多い |
分けるのは家の価値そのものではなく、家の価値からローンの残高を差し引いた「純資産」です。ローンの残高が家の価値を上回る「オーバーローン」の場合は、分けるプラスの財産がないことになり、選べる道も変わってきます。
2026年4月から変わった財産分与のルール
2026年4月1日に施行された改正民法で、財産分与のルールがいくつか変わりました。
- 財産分与を請求できる期間が、離婚から2年から5年に延びた(2026年3月31日までに離婚した場合は2年のまま)
- 夫婦の貢献の程度は、違いが明らかでない限り等しいものとする考え方が条文に示された
- 家庭裁判所が、相手に財産の情報を開示するよう命じられる仕組みができた
期間が延びたとはいえ、時間がたつほど家の価値やローンの残高は変わり、話し合いも難しくなります。家をどうするかは、できるだけ離婚の話し合いの中で決めておくのが安心です。離婚にともなう不動産売却の全体像は離婚時の不動産売却、マンションの場合は離婚時のマンション売却で解説しています。
住宅ローンが残っている家の選び方への影響
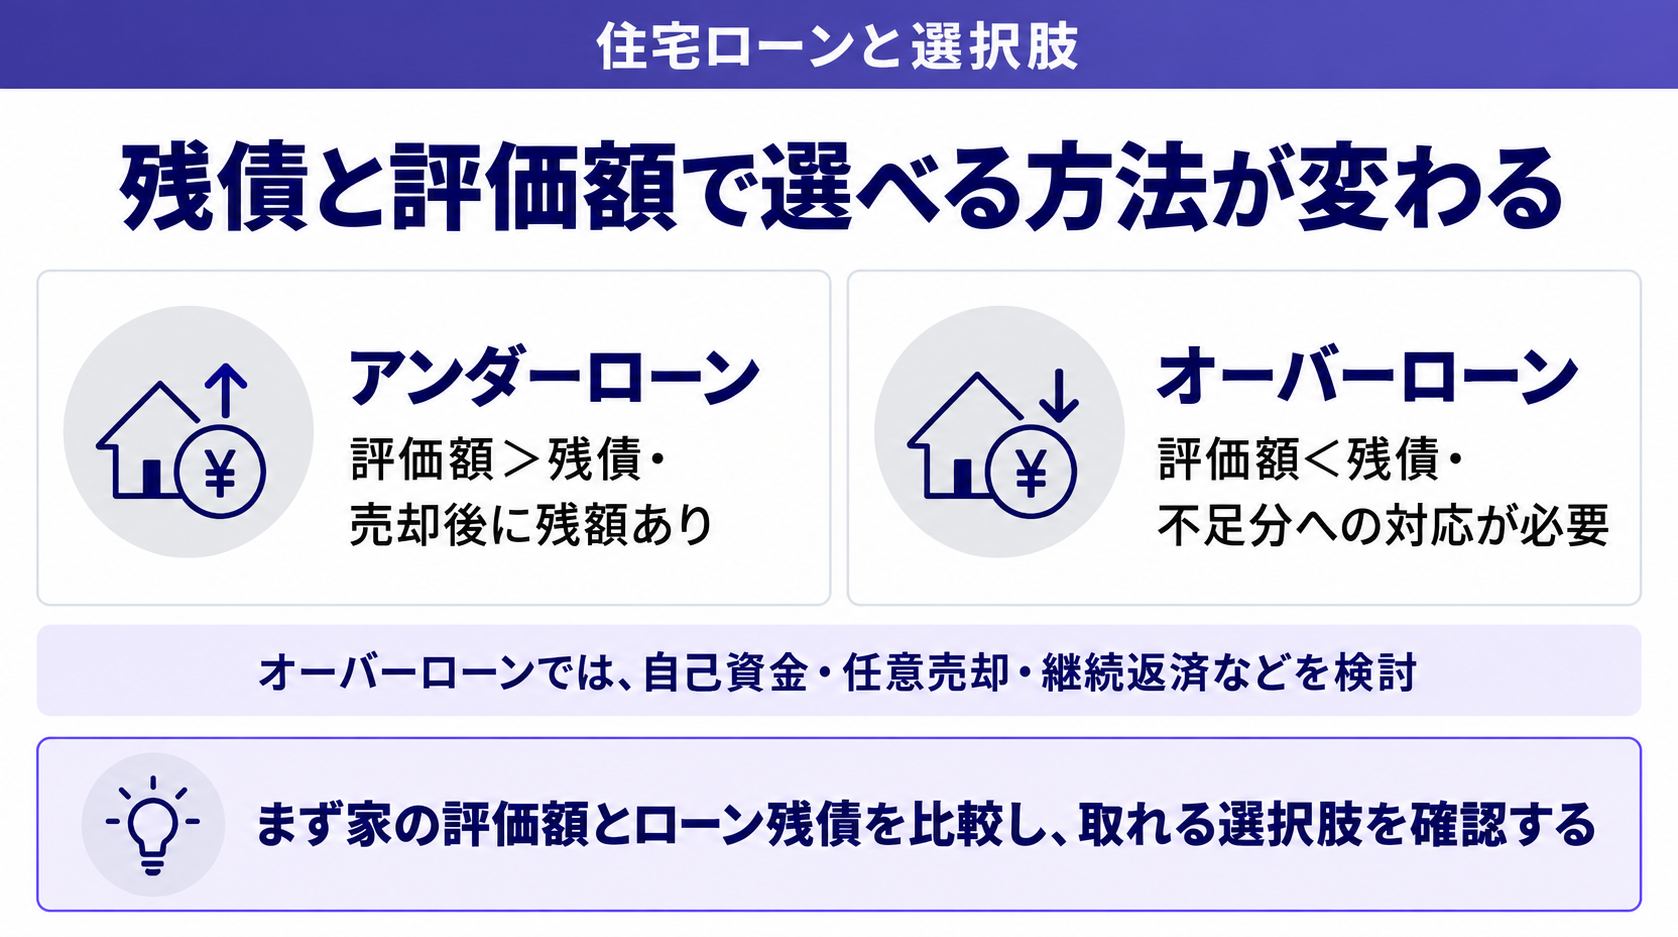
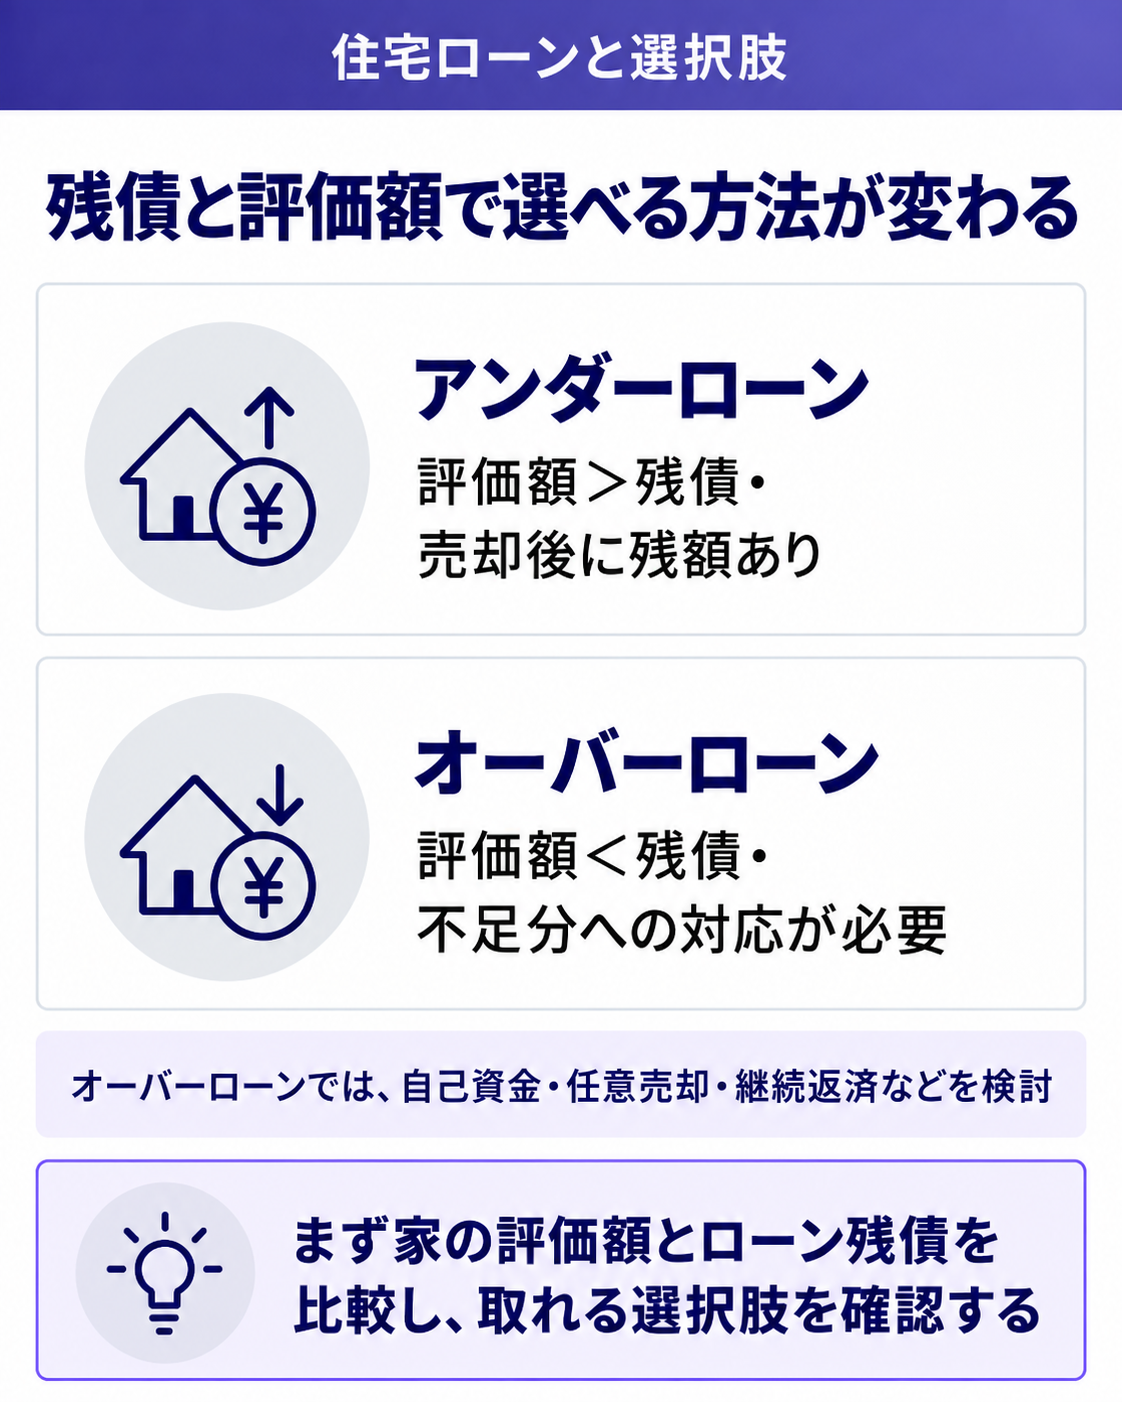
家をどうするか迷っている方の多くは、住宅ローンを抱えています。実は、選べる選択肢は、ローンの残り具合で大きく変わります。まずは返済予定表や残高証明書でローンの残高を正確に確かめ、家の価値と比べてみましょう。
家の価値がローンの残高を上回る「アンダーローン」なら、売却代金でローンを完済でき、残ったお金を分けられます。住み続ける選択も取りやすく、選べる幅が広がります。家の価値がローンの残高を下回る「オーバーローン」の場合は、売っても完済できず、足りない分を自己資金で補う必要があります。
たとえばローン残高2,000万円に対して家の価値が2,500万円ならアンダーローンで、売って現金を分けやすい状況です。反対に家の価値が1,800万円なら、200万円のオーバーローンになり、売るにも住み続けるにもハードルが上がります。この見極めが、どの選択肢を取れるかの分かれ目です。
オーバーローンのときに取れる方法
- 足りない分を預貯金などの自己資金で補って売る
- 返済が難しい場合は、金融機関の同意を得て「任意売却」を検討する
- アンダーローンになるまで返済を続け、売るのを先に延ばす
任意売却は、返済を滞納する前に早めに相談することが大切です。オーバーローンの家の売り方はオーバーローンの家を売る方法で詳しく解説しています。
家を売る・渡すときの税金
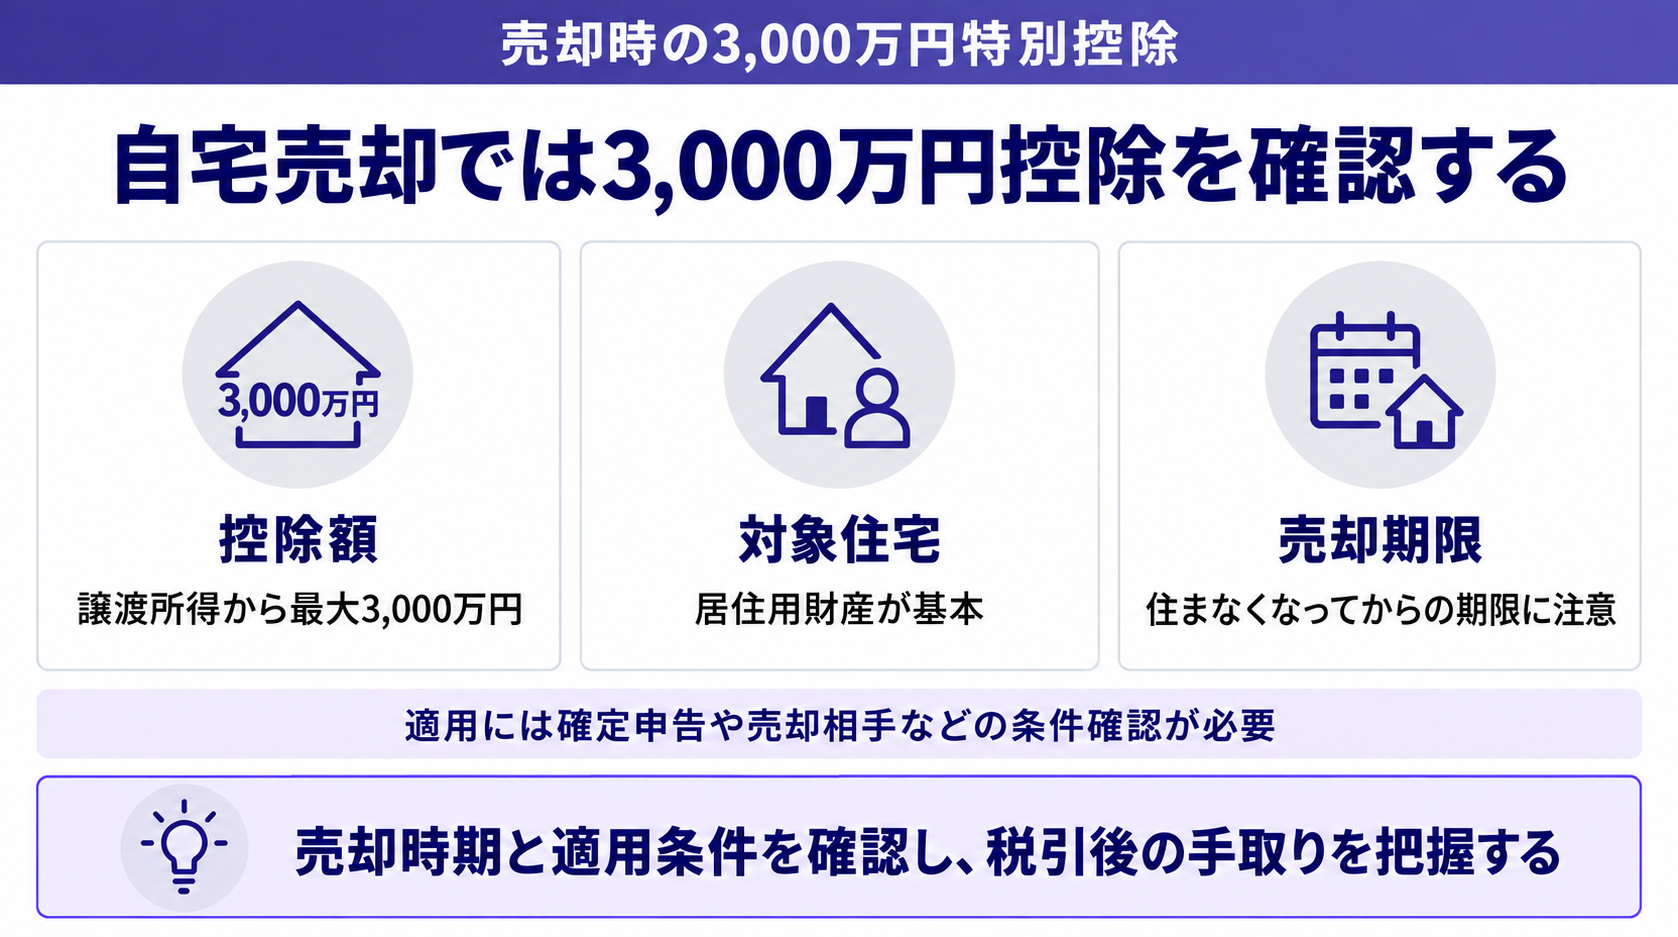
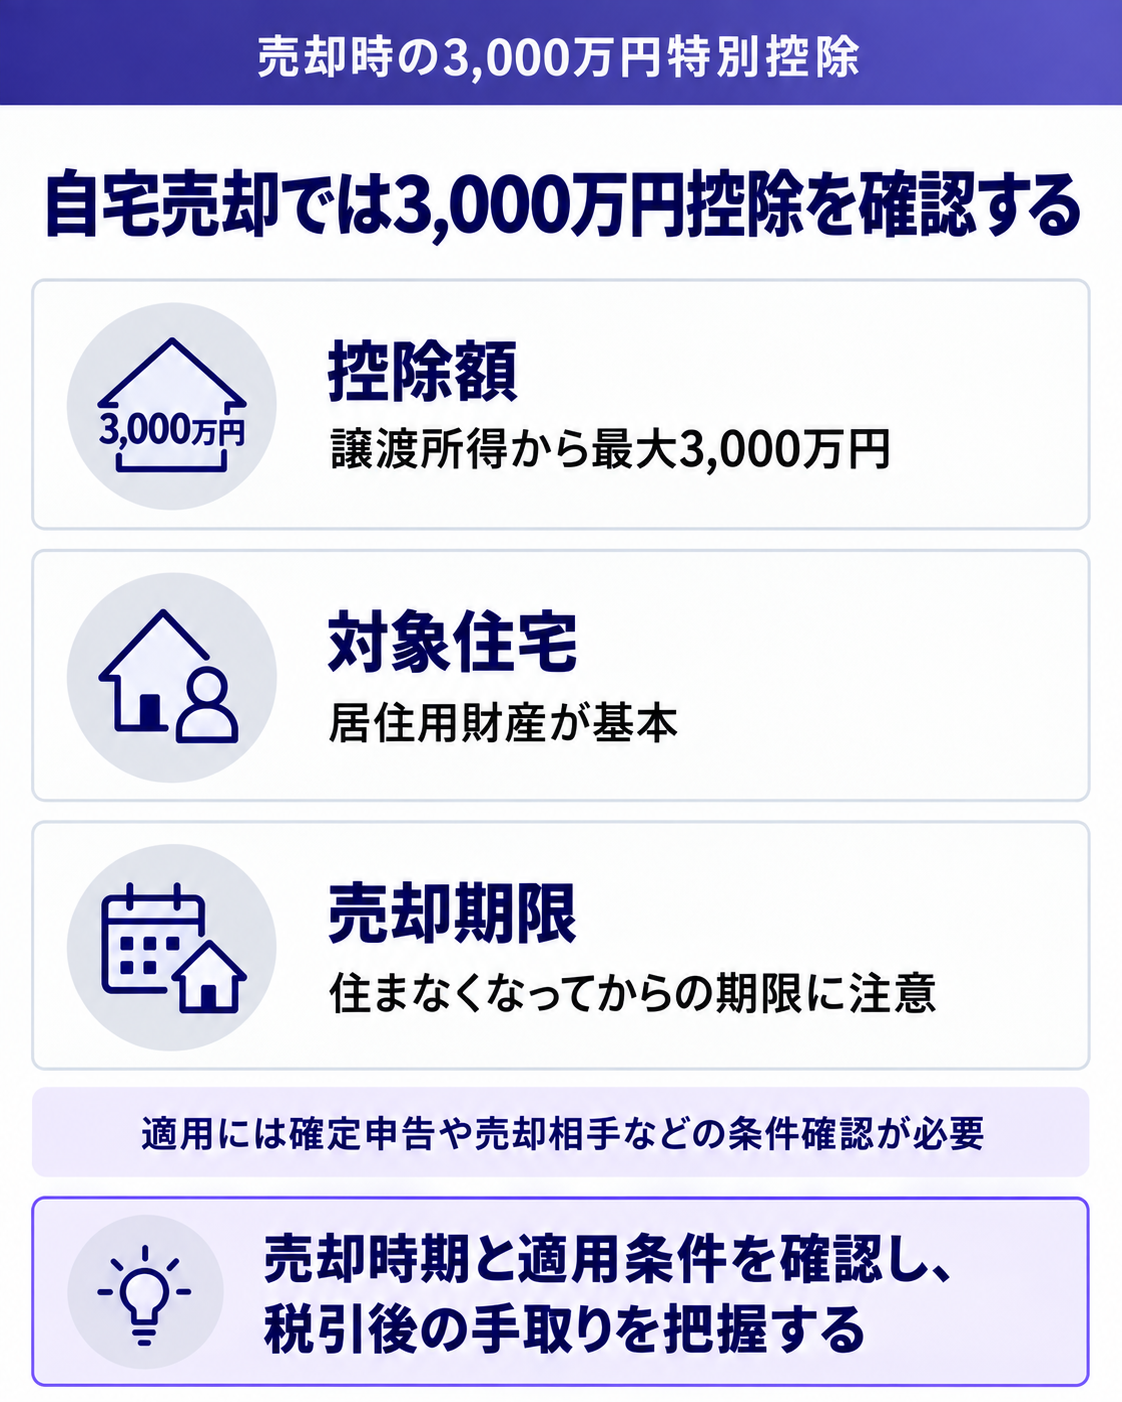
家を売って利益(譲渡所得)が出ると、所得税と住民税がかかります。ただし、自宅を売った場合は「居住用財産を譲渡した場合の3,000万円の特別控除」が使え、譲渡所得から最大3,000万円を差し引けます。たとえば譲渡所得が2,500万円なら、控除で課税される所得はゼロになります。共有名義で夫婦ともに住んでいた場合は、それぞれが自分の持分について最大3,000万円の控除を受けられます。
注意したいのは、この特例は配偶者など特別な関係にある人への売却には使えない点です。離婚が成立する前に夫婦の間で家を売り買いすると、控除を受けられません。離婚が成立したあとであれば、元配偶者は「配偶者」ではなくなるため、元配偶者に持分を渡す場合でも控除を使える可能性があります。
控除を受けるための主な要件
- 自分が住んでいた家であること
- 配偶者や直系血族など、特別な関係にある人への売却でないこと
- 住まなくなった日から3年を経過する日の属する年の12月31日までに売ること(先に家を出た側も対象になる)
- 控除で税額がゼロになる場合でも、売った翌年に確定申告をすること
財産分与で家を渡すときの税金
売らずに財産分与として家を相手に渡す場合も、税金がかかることがあります。渡す側は、家を時価で売ったものとみなされ、買ったときより値上がりしていれば譲渡所得税の対象になります。離婚成立後に渡せば、渡す側は3,000万円特別控除を使えます。受け取る側には原則として贈与税はかかりませんが、名義変更の登録免許税(固定資産税評価額の2%)がかかります。
控除にはほかの特例との併用の制限もあり、住宅ローン控除と同時には使えないことがあります。離婚や売却のタイミングで扱いが変わるため、税理士に相談することをおすすめします。詳しくは3,000万円特別控除をご覧ください。
迷ったときの判断ステップと考える順番
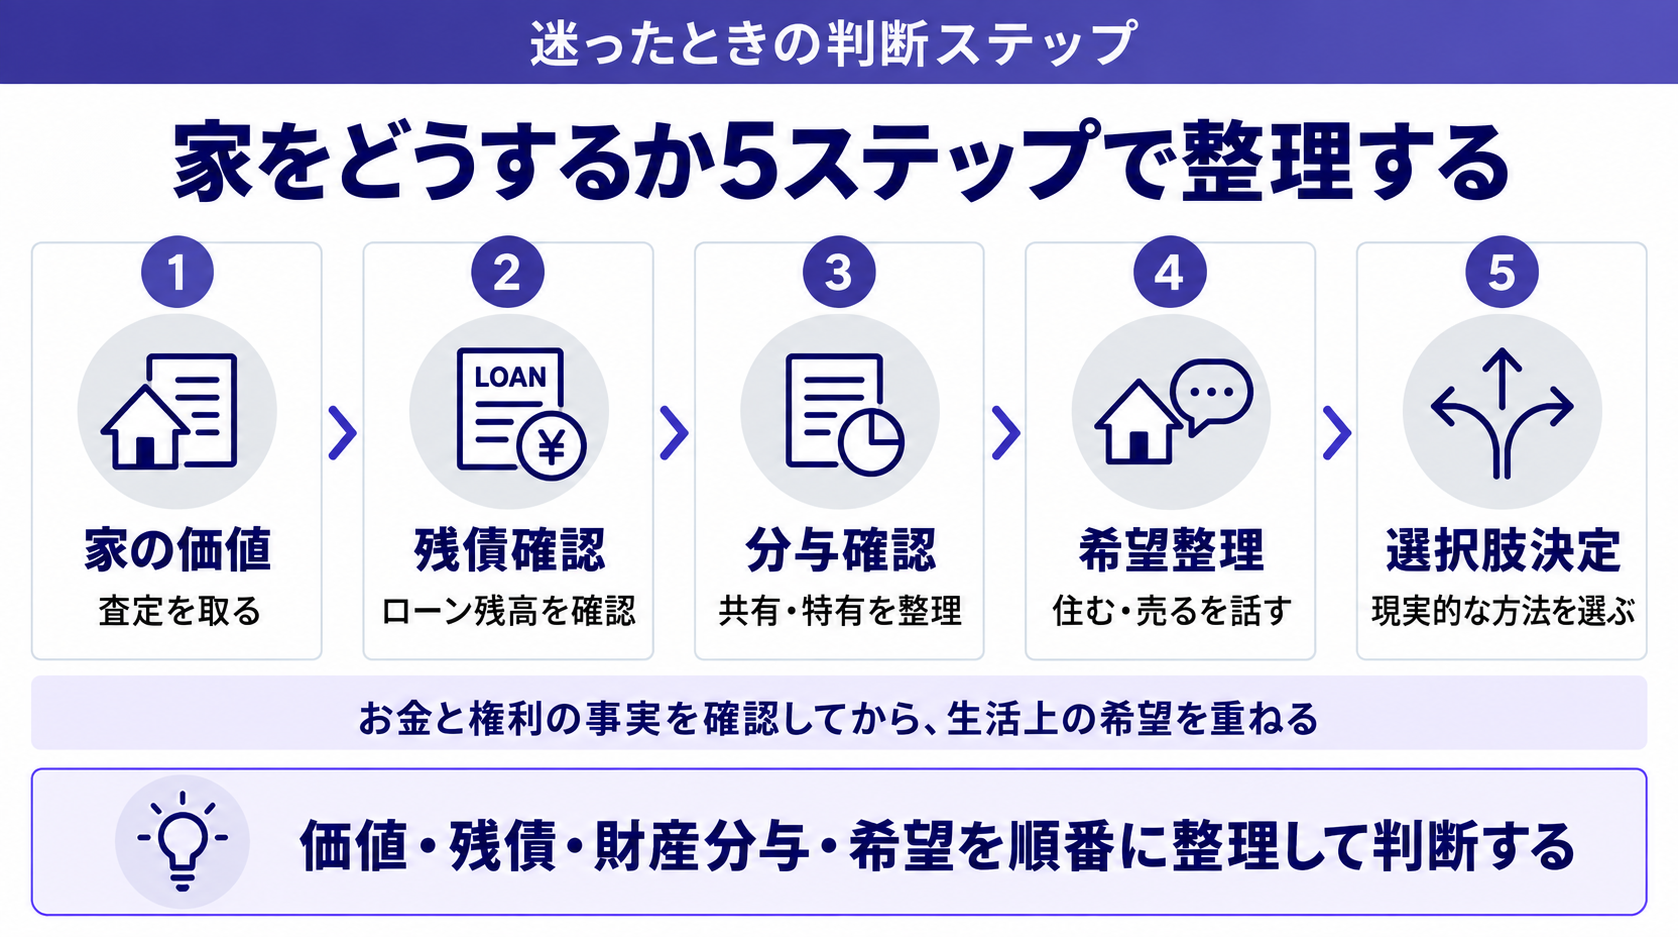
選択肢が3つあると、かえって何から考えればいいか迷うものです。思いつきで結論を出すのではなく、判断に必要な情報を順番にそろえていきましょう。お金と権利の事実を先に確かめ、そこに生活の希望を重ねていく順番がおすすめです。
たとえば「住み続けたい」と思っても、ローンの借り換えが審査に通らなければ実現できません。先に事実を確かめておけば、実現できる選択肢の中から選べます。
| ステップ | 確認すること |
|---|---|
| 1. 家の価値を知る | 査定でおおよその価値と、その根拠を確かめる |
| 2. ローンの残高を確認する | 返済予定表や残高証明書で残高を把握し、連帯保証・連帯債務の有無も確かめる |
| 3. 財産分与の対象か確認する | 共有財産か特有財産か、頭金の出どころを整理する |
| 4. 希望を整理する | 住み続けたいか、現金にしたいかを話し合う |
| 5. 選択肢を絞り、書面に残す | 事実と希望を重ねて現実的な道を選び、離婚協議書や公正証書にする |
話し合いでまとまらない場合は、家庭裁判所の調停や審判で決めることになります。法律の判断が必要なときは弁護士、税金は税理士、家の価値や売り方は不動産会社と、相談先を使い分けるとよいでしょう。
相談先の選び方
家をどうするか考える入り口として、家の価値を知るために不動産会社に相談するのが一般的です。離婚にともなう売却の経験があるか、共有名義や持分の扱いに慣れているかを基準に選ぶと安心です。
提示された査定額は、どんな根拠で出されたのかを確認しましょう。説明が丁寧で、疑問に誠実に答えてくれる会社なら、まだ売るか決めていない段階からでも相談しやすいはずです。不動産会社の免許や行政処分の履歴は、国土交通省の企業情報検索やネガティブ情報等検索サイトで確認できます。
マーキュリーが選ばれる4つの理由|あらゆる不動産を価値ある未来へ
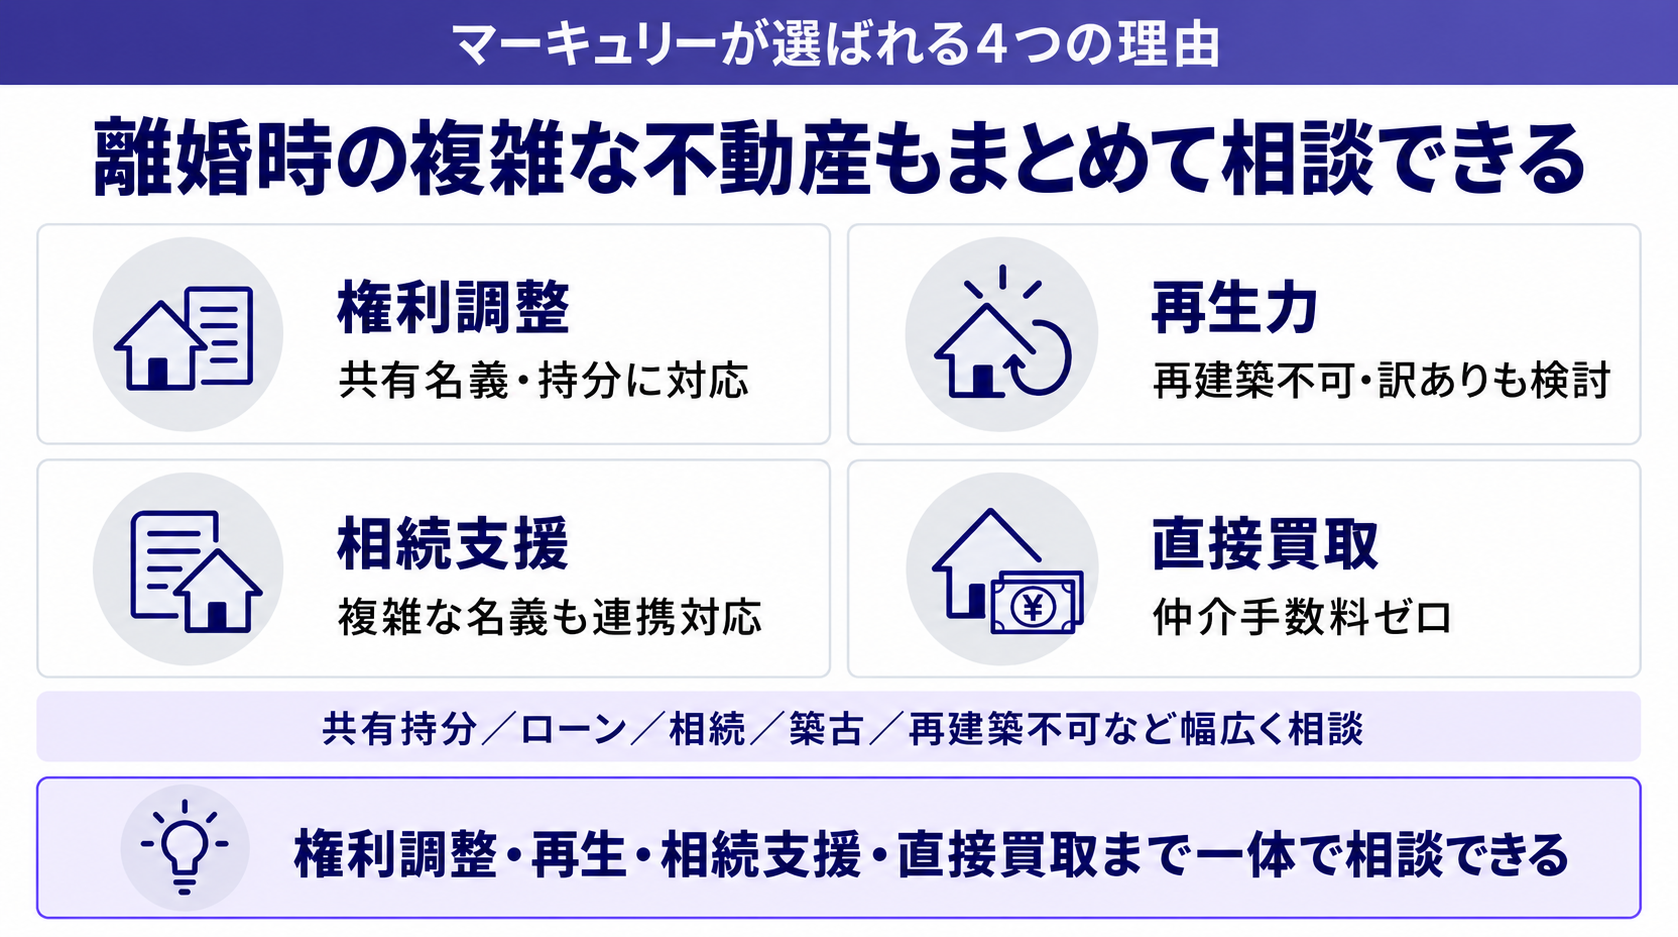
マーキュリーは2004年の設立以来、マンション、戸建て、土地を問わず、権利関係が複雑な不動産も自社で直接買い取ってきた会社です(東京都知事(5)第84482号)。まだ売るか決めていない段階のご相談もお受けしています。会社の情報は会社概要でご確認いただけます。
① 共有名義の持分だけでも買い取れる
共有名義は、離婚で家をどうするか考えるときにもっともつまずきやすいポイントです。相手が売却に応じない、もう連絡を取りたくないという場合は、ご自身の持分だけを当社が買い取る共有持分買取でご相談をお受けしています。持分の売却に元配偶者の同意は必要ありません。ご相談や査定の段階で、当社から元配偶者の方に連絡することもありません。売買が成立したあとは、当社が新しい共有者として、元配偶者の方と話し合いを進めます。
② 権利調整の実績426件
共有持分、借地権、底地など、権利が複雑に絡んだ不動産の権利調整を426件(うち借地権の買取258件、底地74件)手がけてきました。借地の上に建つ家を夫婦で共有している場合など、権利が重なったケースにも対応しています。
③ 築古・訳ありの家や土地も現況のまま
築年数の古い戸建て、再建築不可の家、境界がはっきりしない土地なども、現況のまま買い取っています。修繕や片付けは買取後に当社が行うため、売る前に費用をかける必要はありません。親から相続した不動産が絡む場合は、相続登記や税務申告について提携の司法書士・税理士をご紹介します。
④ 直接買取で仲介手数料ゼロ・周囲に知られにくい
当社が直接買い取るため、仲介手数料はかかりません。広告や内覧がないので、近所や知人に離婚を知られずに手続きを進められます。契約で決めた金額と日程で確実に売れるため、財産分与の金額や離婚後の生活設計も立てやすくなります。
離婚で家をどうするかに関するよくある質問
Q. 離婚するとき、家は売ったほうがいいですか?
A. 一概には言えませんが、売って現金で分けると、公平に分けやすく、離婚後に家のことで連絡を取り合う必要もなくなります。子どもの環境を変えたくない場合は、どちらかが住み続ける道もあります。ローンの残高と家の価値を確かめたうえで、実現できる選択肢から選びましょう。
Q. 夫名義のローンが残る家に、妻と子どもが住み続けることはできますか?
A. できなくはありませんが、リスクがあります。住宅ローンは本人が住むことが条件のため、名義人が家を出ると金融機関との契約違反になるおそれがあります。名義人が返済をやめれば、競売で家を失うこともあります。住み続ける側が借り換えるなど、金融機関の承諾を得た形で進めるのが安全です。
Q. 夫だけの名義の家でも、妻に財産分与の取り分はありますか?
A. 結婚後に夫婦の収入で買った家なら、名義に関係なく財産分与の対象になり、原則2分の1の取り分があります。結婚前から持っていた家や、親から相続した家は原則として対象外です。頭金に結婚前の貯金や親からの援助をあてた場合は、その分を除いて分けることが多くなります。
Q. 財産分与はいつまで請求できますか?
A. 2026年4月1日以降に離婚した場合は、離婚から5年以内です。2026年3月31日までに離婚した場合は、離婚から2年以内となります。期限を過ぎると請求できなくなるため、家をどうするかは早めに取り決めておきましょう。
Q. 共有名義の家で、相手が売却に応じてくれません。どうすればいいですか?
A. 家全体を売るには共有者全員の同意が必要ですが、自分の持分だけであれば、相手の同意がなくても売ることができます。そのほか、家庭裁判所での財産分与の調停や、裁判所への共有物分割請求で解決する方法もあります。
Q. 財産分与で家をもらうと、贈与税はかかりますか?
A. 受け取る側には原則として贈与税はかかりませんが、名義変更の登録免許税(固定資産税評価額の2%)はかかります。渡す側には、時価で売ったものとして譲渡所得税がかかる場合があります。離婚成立後に渡せば、渡す側は3,000万円特別控除を使えます。
Q. マーキュリーの対応エリアを教えてください。
A. 東京都内を中心に、首都圏で開発を行っています。
まとめ|マーキュリーへご相談ください
離婚で家をどうするかは、「売って分ける」「どちらかが住み続ける」「共有のまま持ち続ける」の3つを出発点に考えると整理しやすくなります。いきなり結論を急がず、家の価値、ローンの残高、財産分与の対象かどうかという事実を確かめてから、希望を重ねていきましょう。共有のまま放置する選択や、名義人が家を出たまま返済を続ける形には、とくに注意が必要です。
2026年4月からは、財産分与を請求できる期間が離婚から5年に延びました。とはいえ、時間がたつほど話し合いは難しくなります。決めたことは書面に残し、離婚の話し合いの中で結論を出しておくのが安心です。
マーキュリーは、共有名義の持分だけの買取を含め、権利が複雑な不動産も直接買い取ってきました。まだ売るか決めていない方も、どうぞお気軽にご相談ください。




