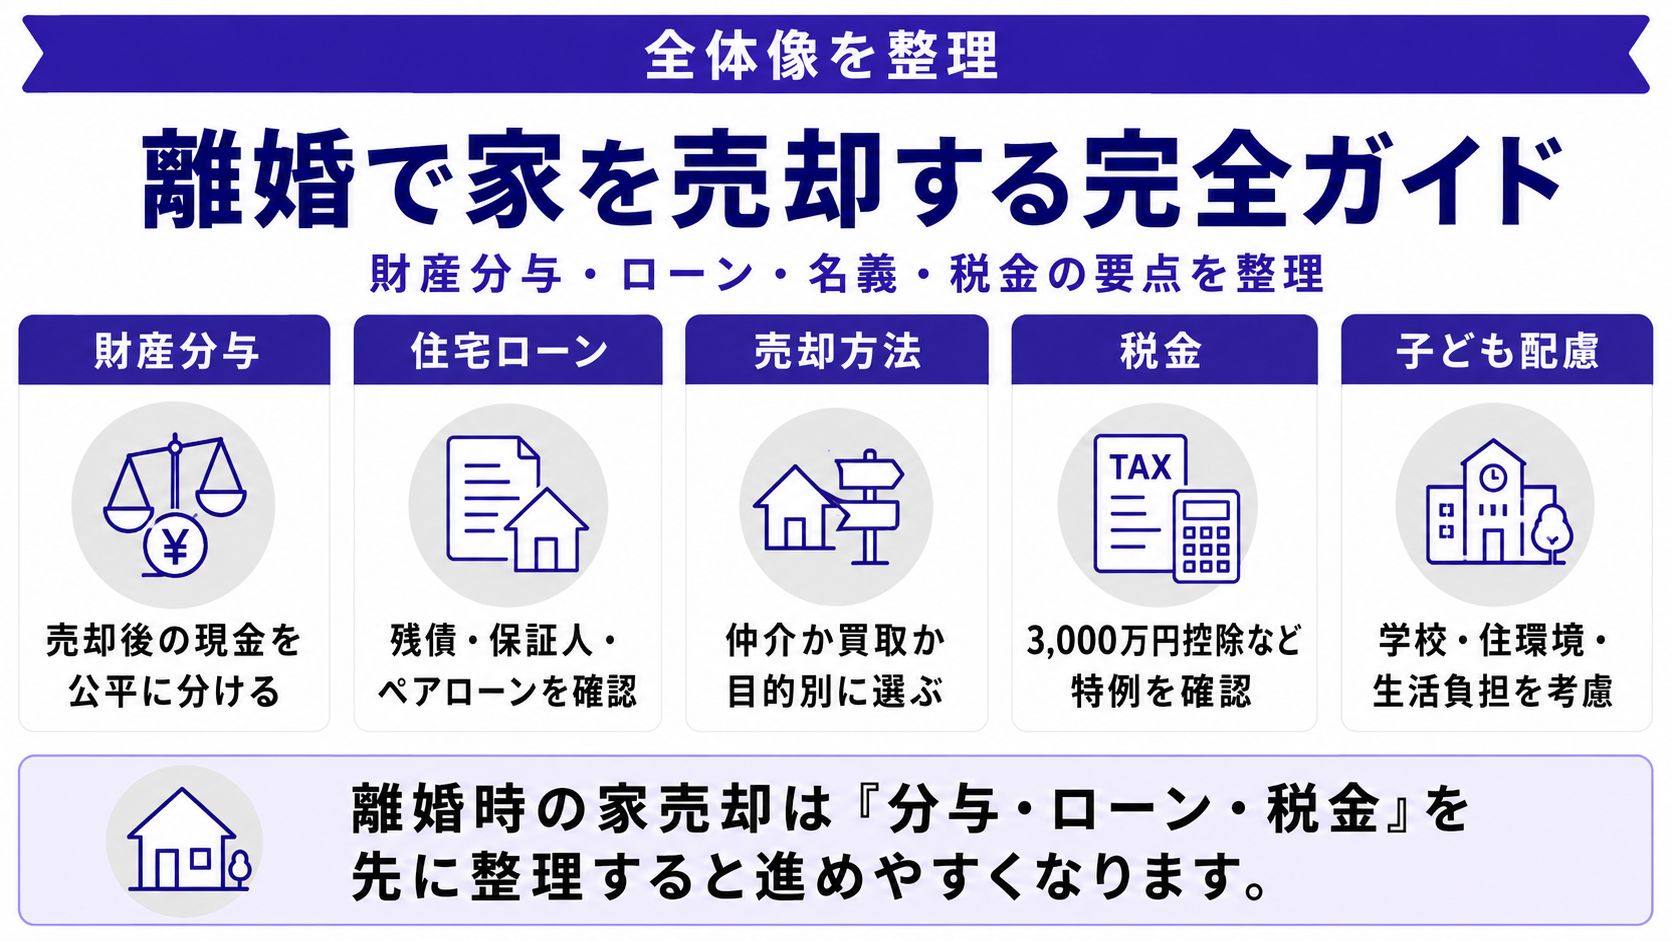
離婚するときに家やマンションがある場合、最初に決めるのは「売るか、どちらかが住むか」ではありません。まず不動産の名義、住宅ローンの契約者、ローン残高、現在の売却価格を確認します。
売却価格が住宅ローン残高を上回るのであれば、売却してローンを完済し、残った金額を財産分与する方法が比較的整理しやすくなります。一方、ローン残高の方が多い場合や、共有名義・ペアローンになっている場合は、金融機関との調整が必要になることがあります。
この記事では、離婚時の不動産をどう整理すればよいのか、離婚前と離婚後のどちらで売るべきか、住宅ローンや共有名義、財産分与、税金まで順番に解説します。
最初に結論
離婚時に不動産がある場合は、次の順番で確認すると整理しやすくなります。
- ●不動産の所有名義を確認する
- ●住宅ローンの債務者・保証人を確認する
- ●住宅ローン残高を確認する
- ●現在の不動産価格を査定する
- ●売却後にいくら手元へ残るか計算する
- ●売却するか、一方が取得するかを決める
査定価格だけで話し合わず、住宅ローンや売却費用を差し引いた「手取り額」を基準に考えることがポイントです。
- 1 離婚時の不動産はまず4つのことを確認する
- 2 離婚前と離婚後、家はいつ売却するのがいい?
- 3 離婚時の不動産には3つの選択肢がある
- 4 離婚で不動産を売却する流れ
- 5 住宅ローンが残っている家を売却する場合
- 6 共有名義で一方が売却に反対している場合
- 7 離婚時の財産分与と不動産売却
- 8 売却代金の分け方は事前に決めておく
- 9 離婚時の不動産売却で注意したい税金
- 10 子どもがいる場合は住み続けた後の家計まで考える
- 11 離婚時の不動産売却は仲介と買取のどちらを選ぶ?
- 12 離婚時の不動産売却で起こりやすいトラブル
- 13 離婚に伴う不動産売却はマーキュリーへご相談ください
- 14 離婚と不動産売却に関するよくある質問
離婚時の不動産はまず4つのことを確認する
この章のポイント
夫婦で売却方法を話し合う前に、「名義・ローン契約・ローン残高・査定価格」を確認します。
1.不動産の名義を確認する
まず、土地や建物を誰が所有しているのか確認します。
夫または妻の単独名義なのか、夫婦の共有名義なのかによって、売却に必要な手続きが変わります。
共有名義になっている家全体を売却する場合は、原則として共有者全員の同意が必要です。
2.住宅ローンの契約内容を確認する
不動産の所有名義と住宅ローンの名義が同じとは限りません。
住宅ローンについては、
- ●誰が債務者なのか
- ●連帯債務になっているか
- ●ペアローンを利用しているか
- ●誰が連帯保証人になっているか
まで確認しておきましょう。
離婚したからといって、金融機関との住宅ローン契約や連帯保証契約が自動的に解消されるわけではありません。
3.住宅ローン残高を確認する
次に、現在いくら住宅ローンが残っているのか確認します。
残高証明書、返済予定表、金融機関のWebサービスなどで確認できます。
4.現在の不動産価格を査定する
住宅ローン残高が分かっても、不動産の現在価格が分からなければ売却後にいくら残るか判断できません。
不動産会社へ査定を依頼し、現在売却した場合の想定価格を確認します。
| 状態 | 意味 | 売却時の考え方 |
|---|---|---|
| アンダーローン | 売却価格 > ローン残高 | 売却代金で完済し、残金を財産分与しやすい |
| オーバーローン | 売却価格 < ローン残高 | 不足額をどう補うか検討する必要がある |
離婚前と離婚後、家はいつ売却するのがいい?
この章のポイント
「必ず離婚前」「必ず離婚後」という正解はありません。売却期限、住宅ローン、住み替え、財産分与の話し合い状況から判断します。
| タイミング | メリット | 注意点 |
|---|---|---|
| 離婚前に売却 | 売却価格と手取り額を確定させてから財産分与を話し合える | 売却完了まで夫婦で連絡・協力する必要がある |
| 離婚後に売却 | 離婚手続きを先に進められる | 共有名義の場合、離婚後も売却のために連絡が必要になる |
離婚前に売却する場合
離婚前に不動産を売却するメリットは、実際の売却金額を確定させてから財産分与について話し合えることです。
たとえば査定では4,000万円だった家が、実際には3,800万円で成約することもあります。先に売却しておけば、住宅ローンや仲介手数料などを差し引いた実際の手取り額を基準に分け方を決められます。
一方で、売却活動中は内覧、価格変更、契約などについて夫婦で連絡を取り合う場面が出てきます。
離婚後に売却する場合
離婚成立を急ぎたい場合は、先に離婚手続きを進めてから家を売る方法もあります。
ただし、共有名義を残したまま離婚すると、売却時に再び元配偶者の同意や署名・押印が必要になります。
離婚後にできるだけ関係を残したくない場合は、不動産の処理を離婚前にどこまで進めるか検討しておきましょう。
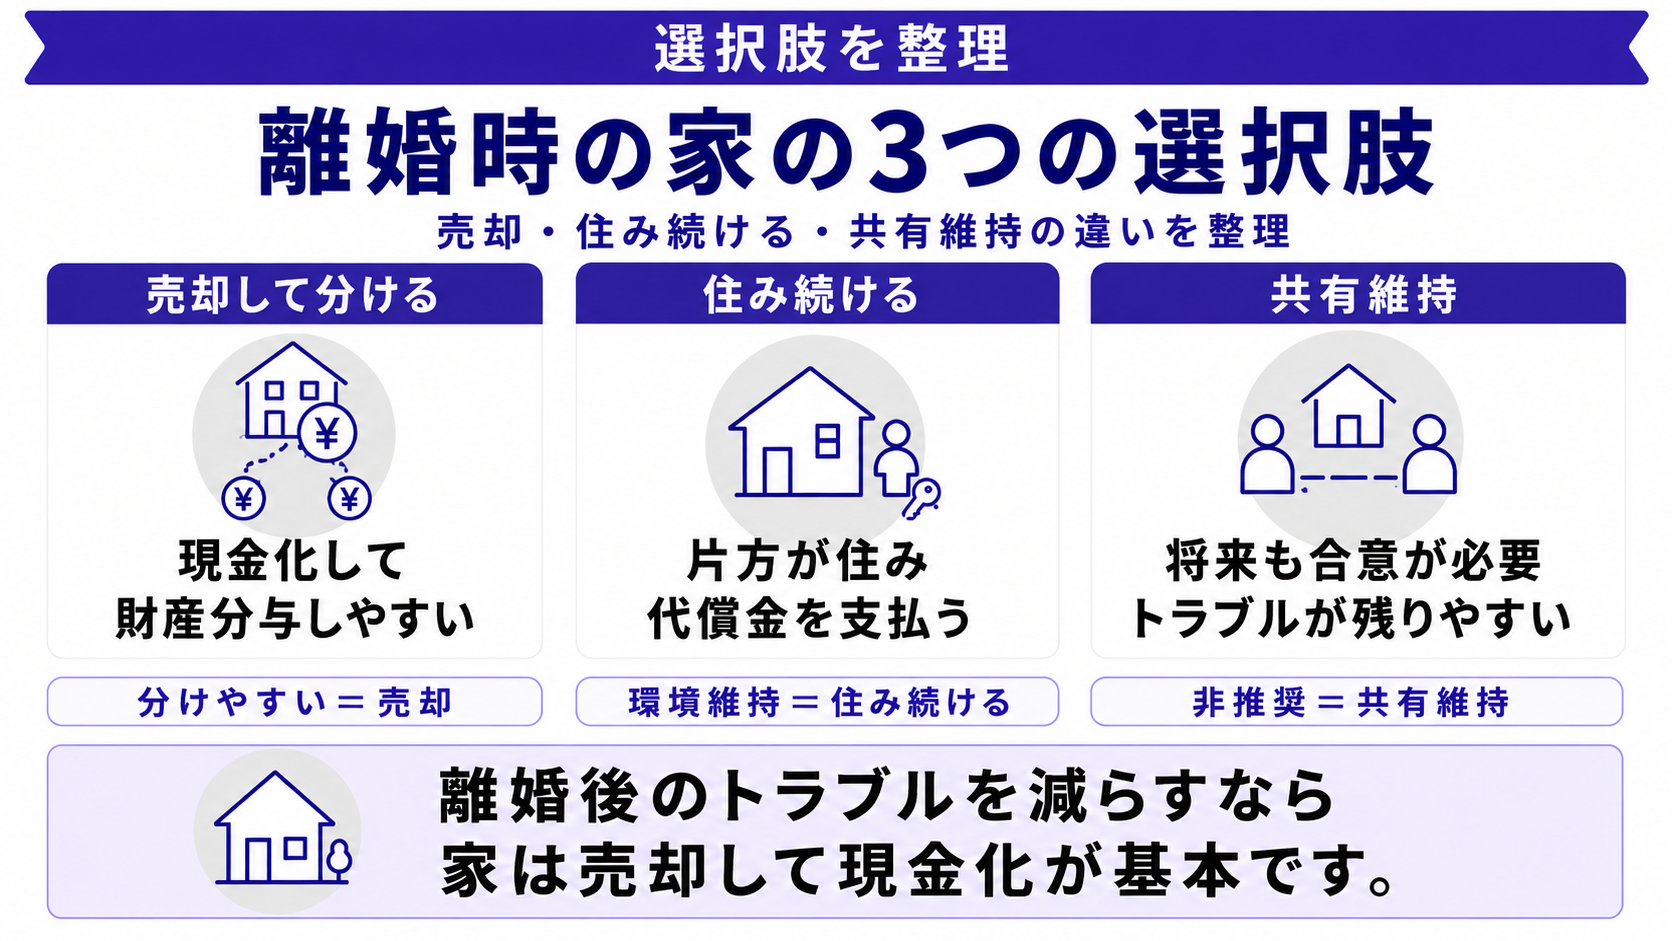
離婚時の不動産には3つの選択肢がある
この章のポイント
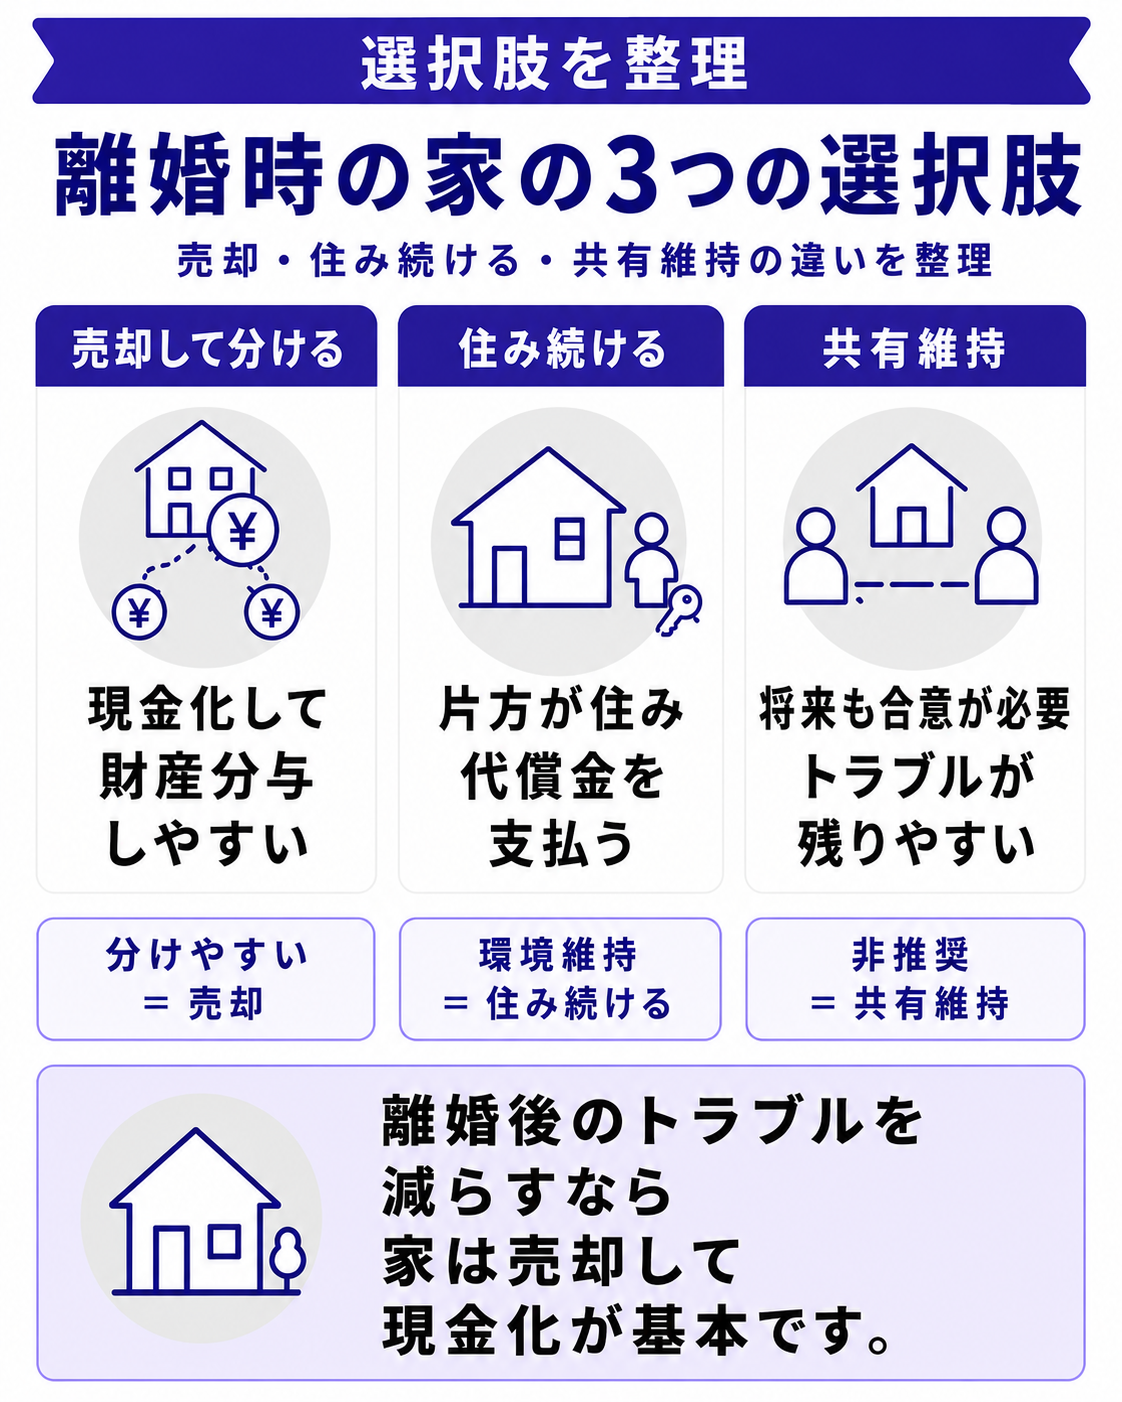
主な選択肢は「売却」「一方が取得」「共有を続ける」の3つです。
| 方法 | メリット | 注意点 |
|---|---|---|
| 売却して現金化 | 財産分与しやすい | ローン完済可否の確認が必要 |
| 一方が取得 | 現在の住環境を残せる | 代償金・ローン変更の問題がある |
| 共有を続ける | すぐ売却しなくてもよい | 離婚後も共同判断が必要になる |
売却して現金化する
家を売り、住宅ローンと売却費用を清算した後の金額を財産分与する方法です。
現金化することで分け方を決めやすく、離婚後に不動産を共同で管理する必要もありません。
どちらか一方が家を取得する
子どもの学校を変えたくない場合などは、一方が家を取得して住み続ける方法もあります。
この場合、家を取得する側が相手へ代償金を支払い、財産分与のバランスを取る方法があります。
ただし、住宅ローンが残っている場合は、夫婦間で名義を変えるだけでは不十分です。債務者変更や借り換えが可能か金融機関へ確認する必要があります。
共有名義のまま残す
すぐに売却せず、離婚後もしばらく共有状態を続けることもできます。
ただし、将来売却するときや大規模な処分をするときには、再び共有者同士で話し合う必要があります。
離婚後の関係をできるだけ整理したいのであれば、共有を残すメリットと将来の負担を比較して判断しましょう。
離婚で不動産を売却する流れ
この章のポイント
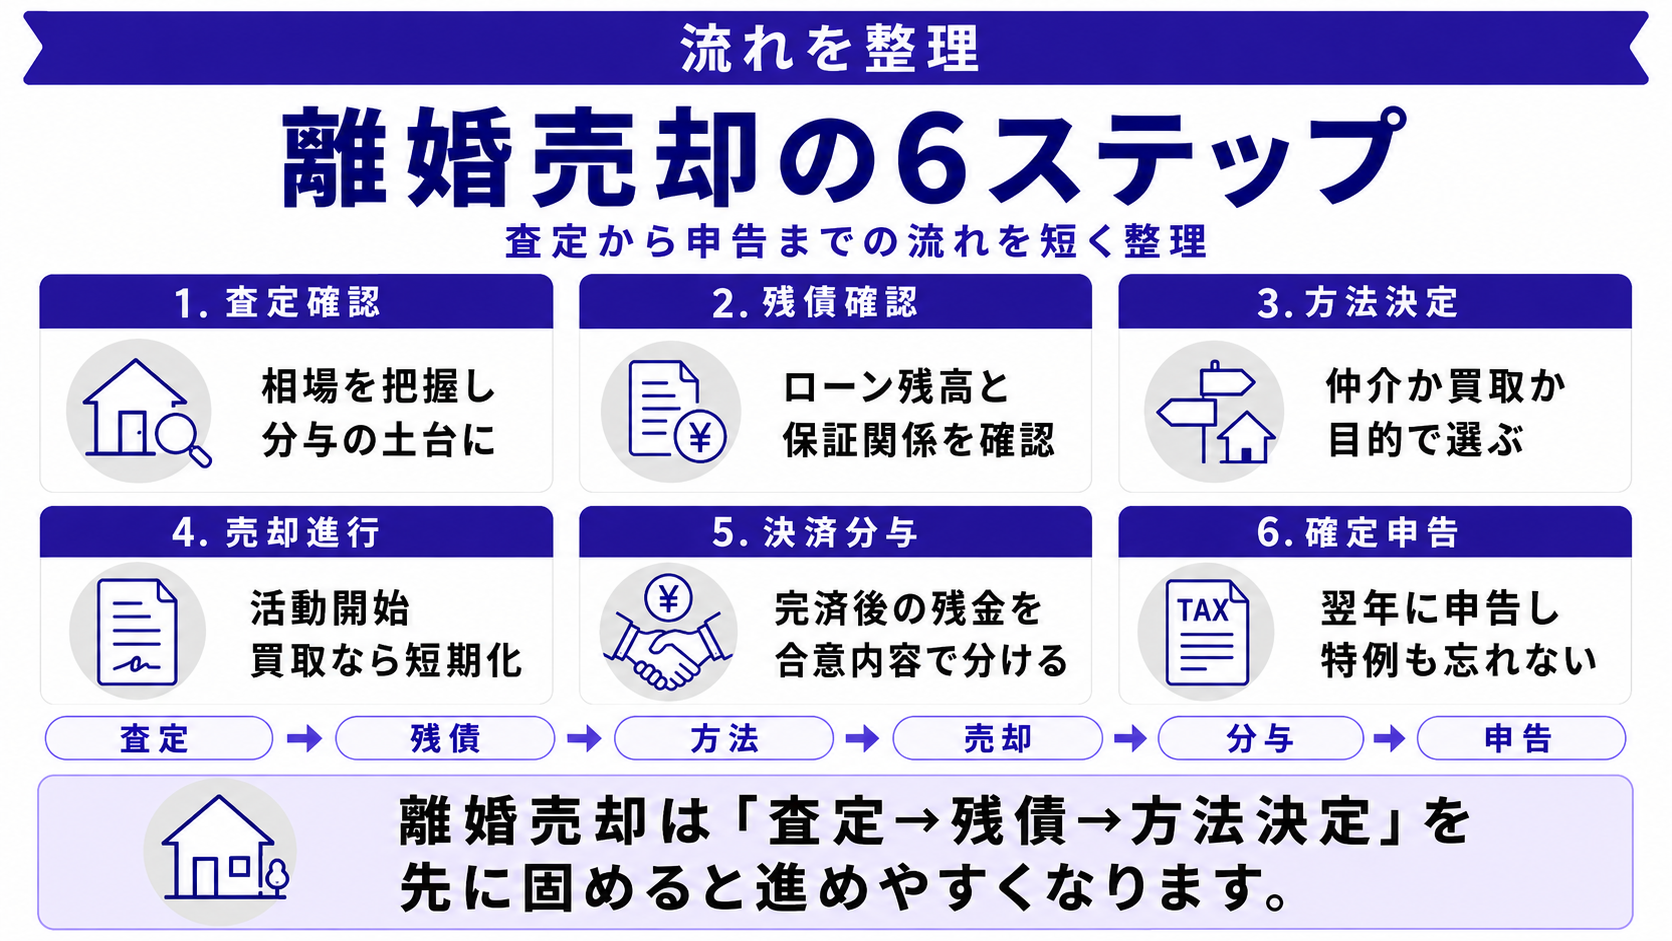
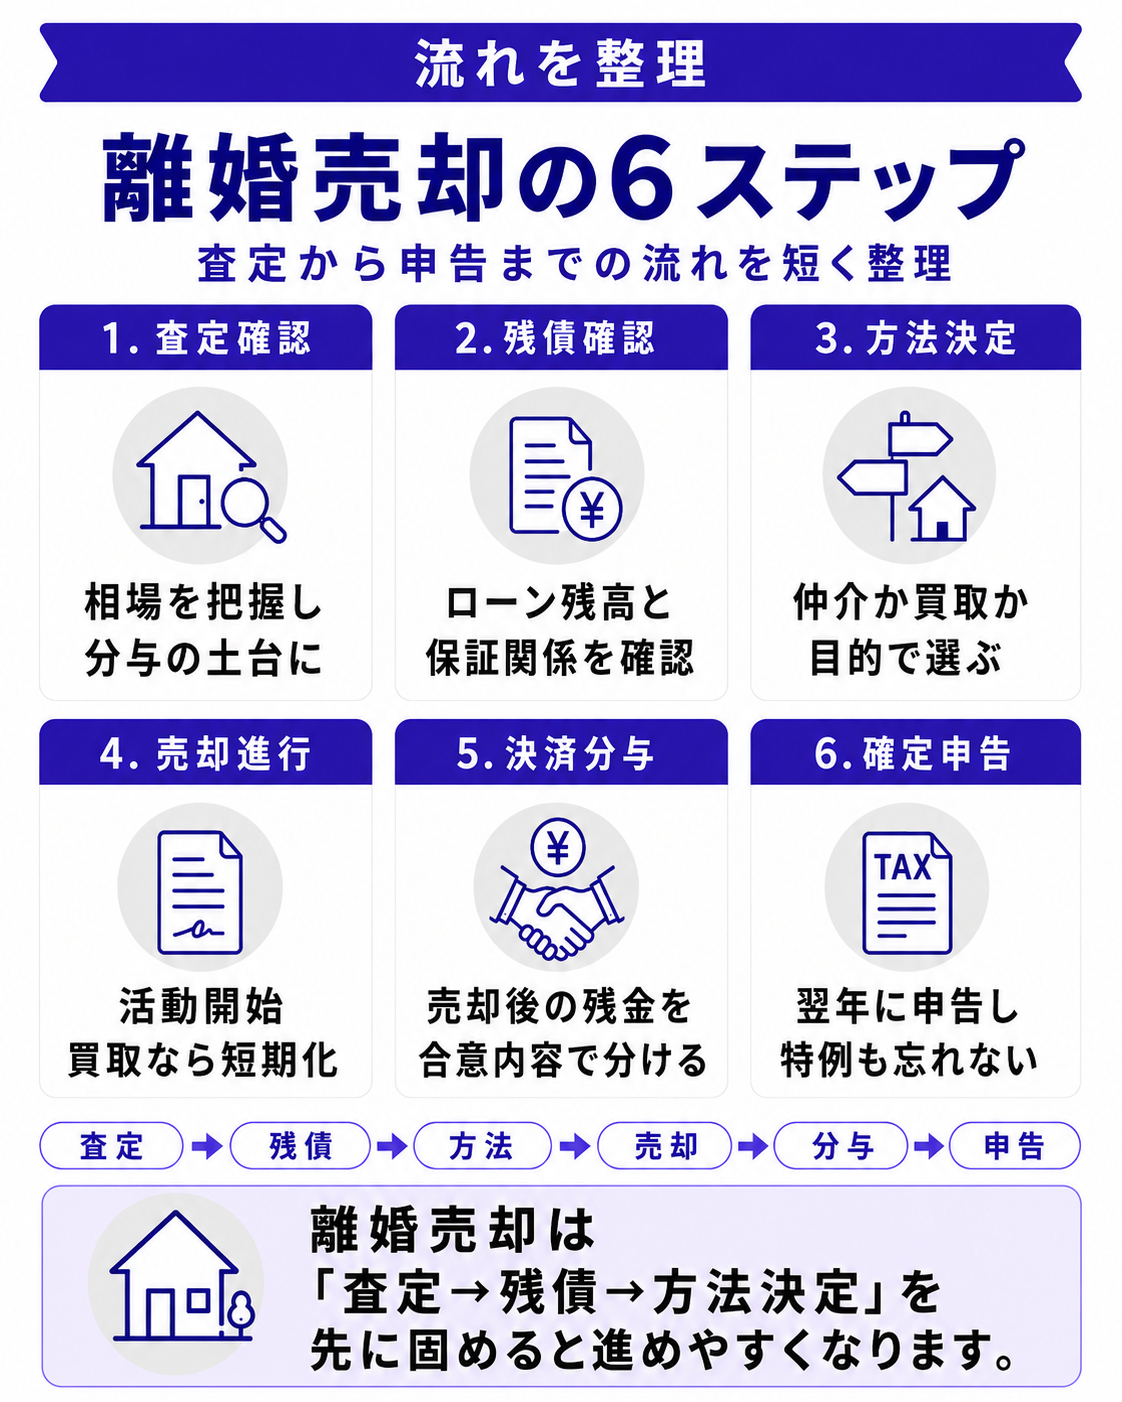
不動産売却の流れ自体は通常の売却と大きく変わりませんが、同時に住宅ローンと財産分与を整理します。
| STEP | すること |
|---|---|
| 1 | 名義・住宅ローンを確認する |
| 2 | 不動産査定を受ける |
| 3 | 売却後の手取り額を計算する |
| 4 | 夫婦で売却条件を決める |
| 5 | 仲介または買取で売却する |
| 6 | 住宅ローンを返済し、決済・引渡しを行う |
| 7 | 財産分与・必要な税務手続きを行う |
STEP1.名義と住宅ローンを確認する
登記事項証明書と住宅ローン関係書類を確認し、不動産の所有者と住宅ローンの契約者を整理します。
STEP2.不動産査定を受ける
現在の家を売却した場合の価格を確認します。
査定価格だけでなく、その価格の根拠や想定する売却期間も確認しましょう。
STEP3.手取り額を計算する
財産分与を考える際は、査定価格ではなく売却後の手取り額を見ることが重要です。
売却後の概算手取り
売却価格 - 住宅ローン残高 - 売却費用 - 必要な税金
STEP4.売却条件を夫婦間で決める
売出価格、値下げを認める範囲、いつまでに売るか、諸費用を誰が負担するかなどを決めておきます。
後で認識が食い違わないよう、離婚協議書などへ記載する方法も検討するとよいでしょう。
STEP5~7.売却・決済・財産分与を行う
買主が決まったら売買契約を結び、決済日に住宅ローンを返済して抵当権を抹消し、所有権を移転します。
売却後は、事前に決めた内容に沿って財産分与を行います。売却益が出た場合や税制特例を利用する場合は、翌年の確定申告も確認してください。
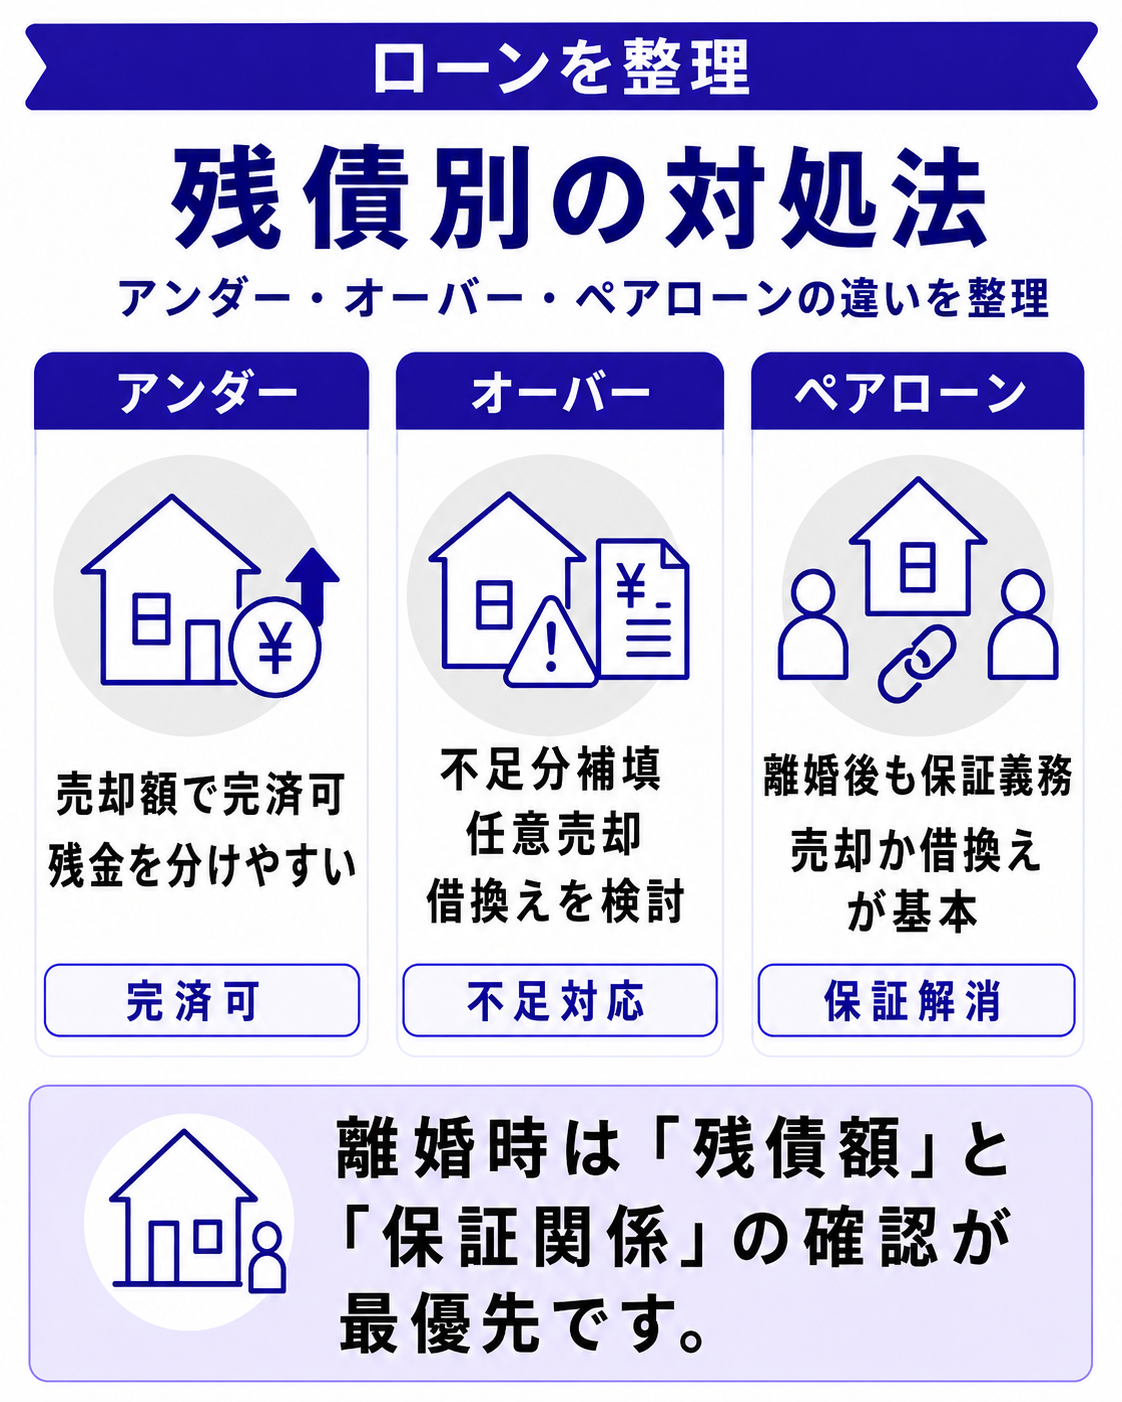
住宅ローンが残っている家を売却する場合
この章のポイント
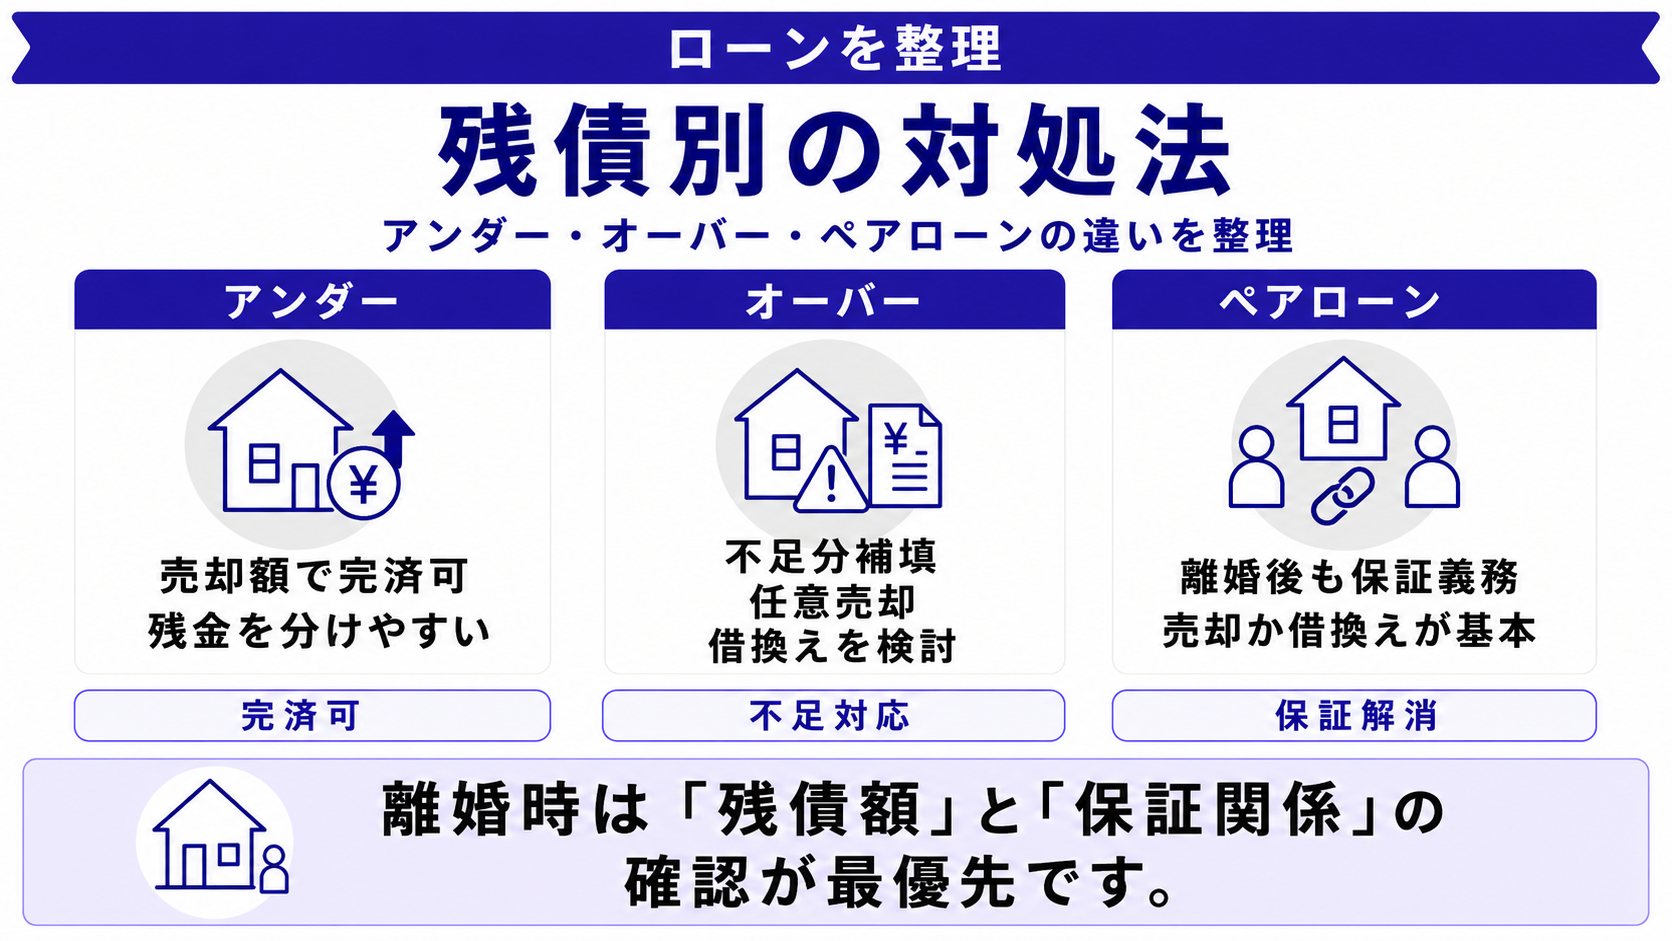
「売却価格が住宅ローン残高を上回るか」で、売却方法は大きく変わります。
アンダーローンなら売却しやすい
売却価格が住宅ローン残高を上回る状態をアンダーローンといいます。
たとえば、
- ●売却価格:4,000万円
- ●住宅ローン残高:2,500万円
- ●売却費用:150万円
であれば、単純計算では約1,350万円が残ります。
税金などを確認したうえで、この残金を財産分与の対象として整理します。
オーバーローンでは不足額への対応が必要
売却価格より住宅ローン残高の方が多い状態がオーバーローンです。
通常の売却では、売却代金と自己資金などを合わせて住宅ローンを完済し、抵当権を抹消する必要があります。
不足額を用意できないうえ、住宅ローンの返済自体も難しくなっている場合には、金融機関の同意を得て任意売却を検討するケースもあります。
ただし、オーバーローンであるだけで任意売却ができるわけではありません。
ペアローン・連帯保証は離婚しても残る
ペアローンや連帯債務、連帯保証を利用している場合、離婚しても金融機関との契約は原則としてそのままです。
「離婚後は夫がすべて返済する」と夫婦間で約束していても、金融機関から見た契約関係が変わるわけではありません。
離婚後に債務関係を残したくない場合は、売却して完済する方法や、単独ローンへの借り換えが可能か金融機関へ確認します。
共有名義で一方が売却に反対している場合
この章のポイント
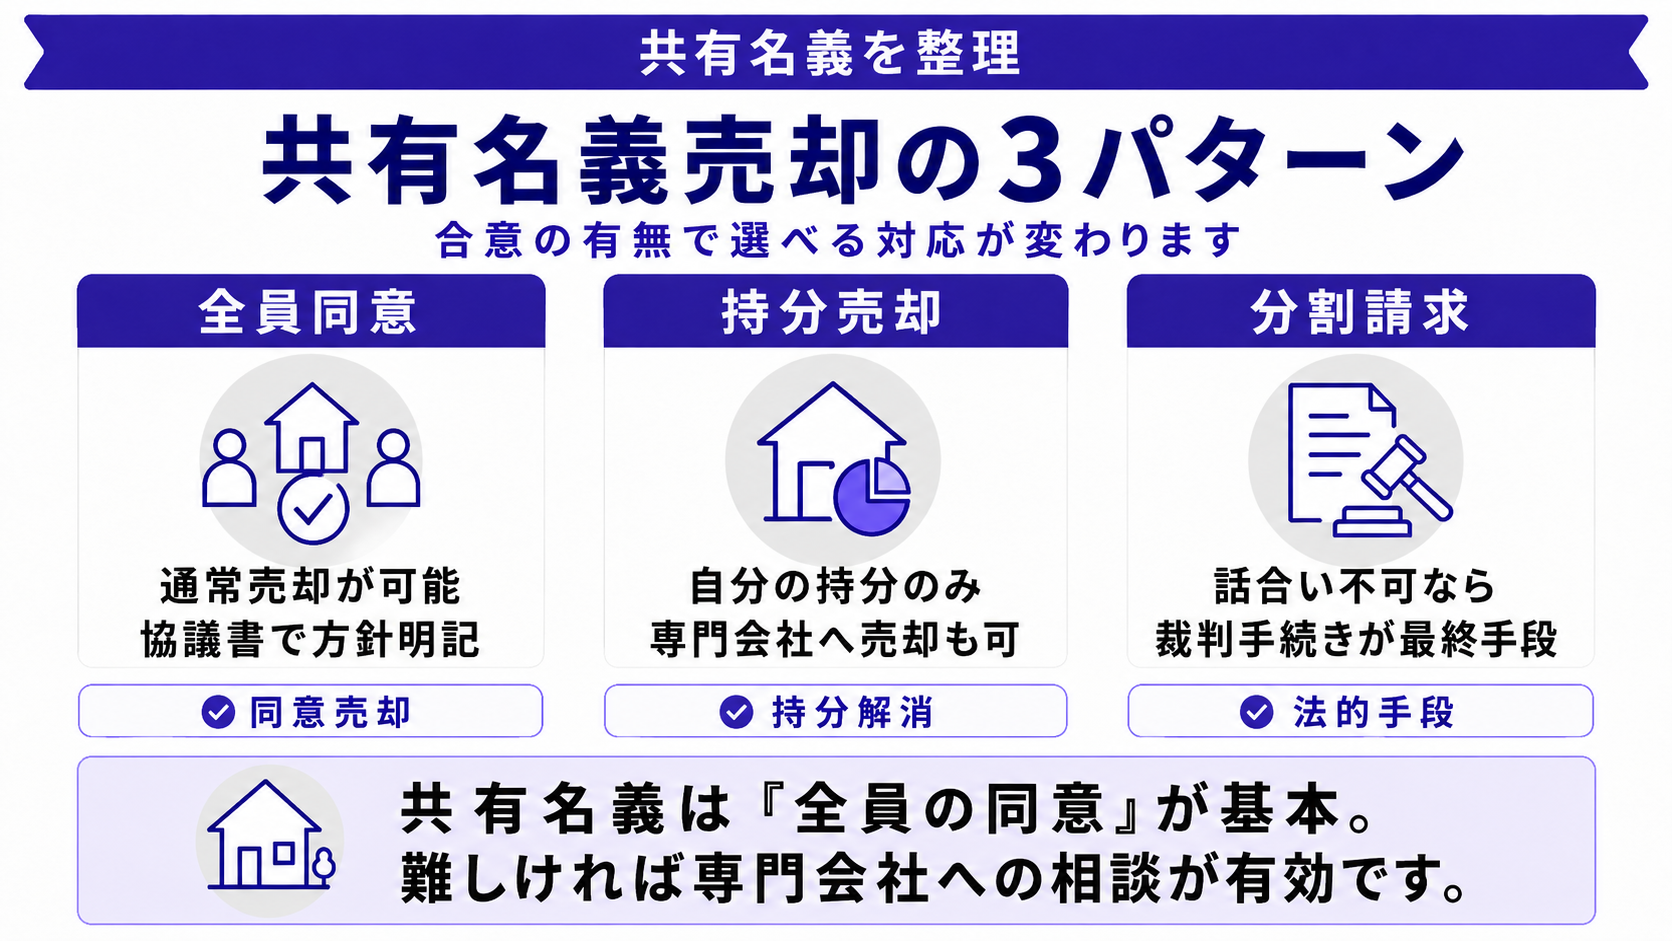
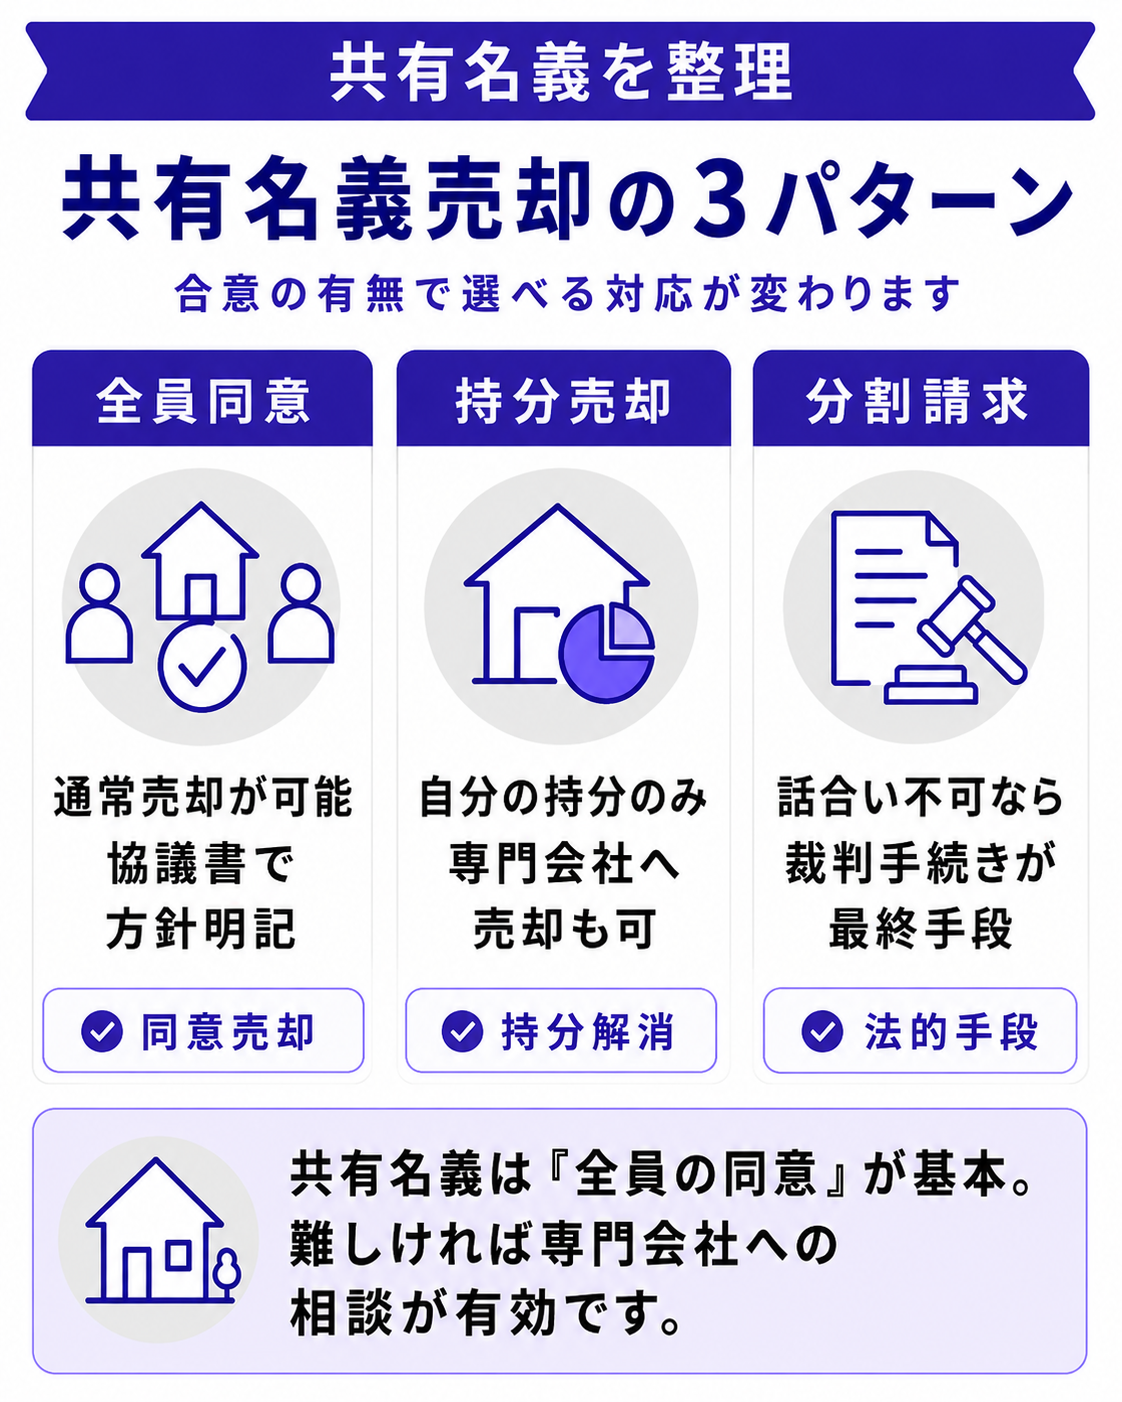
共有不動産全体を売るには原則として共有者全員の同意が必要ですが、自分の共有持分そのものを処分することはできます。
離婚時には、「一方はすぐ売りたいが、もう一方は売りたくない」というケースもあります。
共有名義の不動産全体については、一方の判断だけで売却できません。
話し合いで合意できない場合は、次のような方法を検討します。
- ●一方が相手の共有持分を買い取る
- ●自分の共有持分だけを売却する
- ●共有物分割について話し合う
- ●必要に応じて弁護士などへ相談する
共有持分のみを第三者へ売却する場合、物件全体の価値へ持分割合を掛けた金額で売れるとは限りません。利用や処分に制約があるため、査定方法も通常の所有権とは異なります。
離婚時の財産分与と不動産売却
この章のポイント
不動産の登記名義だけで財産分与の対象かどうかが決まるわけではありません。
単独名義の家でも対象になることがある
夫名義の家だからといって、必ず夫だけの財産になるとは限りません。
婚姻中に夫婦の協力によって取得・維持した不動産は、一方の単独名義であっても財産分与の対象になることがあります。
反対に、婚姻前から所有していた不動産や、相続・贈与で取得した財産などは扱いが異なる場合があります。
2026年4月以降の離婚は請求期間が原則5年
2026年4月1日以降に離婚した場合、家庭裁判所へ財産分与を請求できる期間は原則として離婚後5年です。
2026年3月31日以前に離婚した場合は、従来どおり原則2年となります。
ただし、不動産は住宅ローンや固定資産税、管理費、価格変動などがあるため、期間に余裕があるからと放置せず、できるだけ早く整理する方がよいでしょう。
売却代金の分け方は事前に決めておく
この章のポイント
「売却価格を半分ずつ」ではなく、ローン・売却費用を清算した後の金額を基準に考えます。
たとえば4,000万円で家を売ったからといって、2,000万円ずつ受け取れるわけではありません。
住宅ローン、仲介手数料、登記費用などを差し引いた後の金額を確認します。
財産分与を考える際の基本イメージ
売却代金 - 住宅ローン - 売却費用 - 必要な税金 = 売却後の手取り
実際の財産分与割合は、夫婦の財産状況や合意内容などによって変わります。
売却を始める前に、
- ●最低いくらなら売却するか
- ●値下げを誰が判断するか
- ●仲介手数料などをどう負担するか
- ●売却代金をどの口座で受け取るか
- ●最終的な手取りをどう分けるか
などを書面で整理しておくと、売却後のトラブルを防ぎやすくなります。
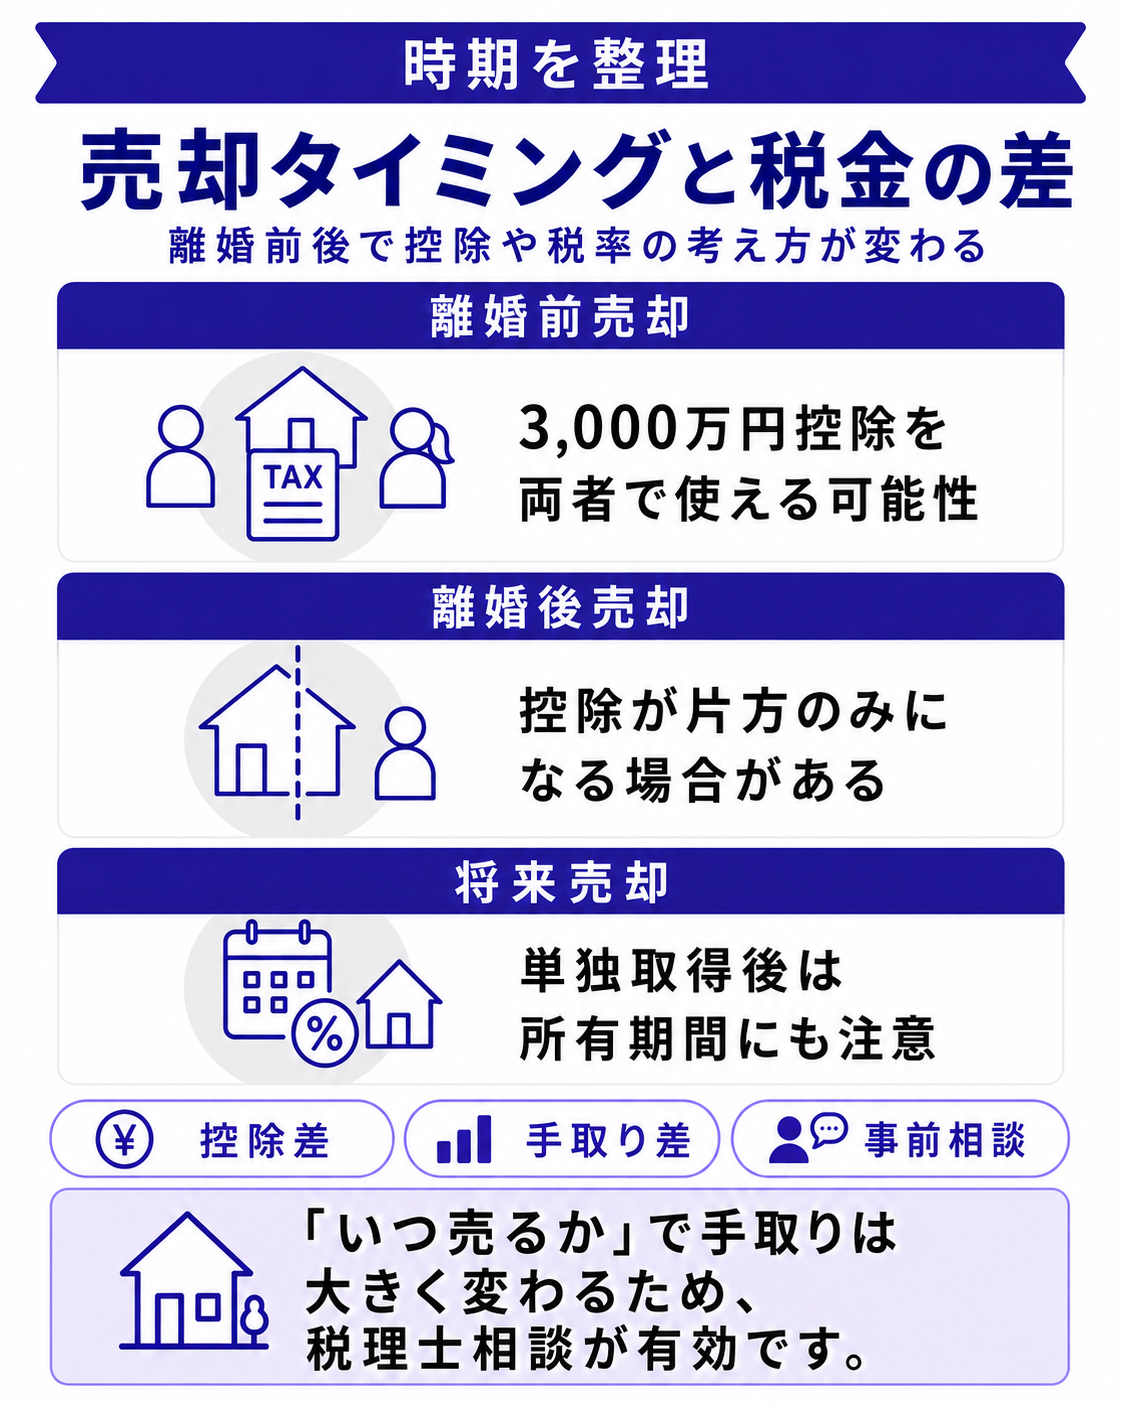
離婚時の不動産売却で注意したい税金
この章のポイント
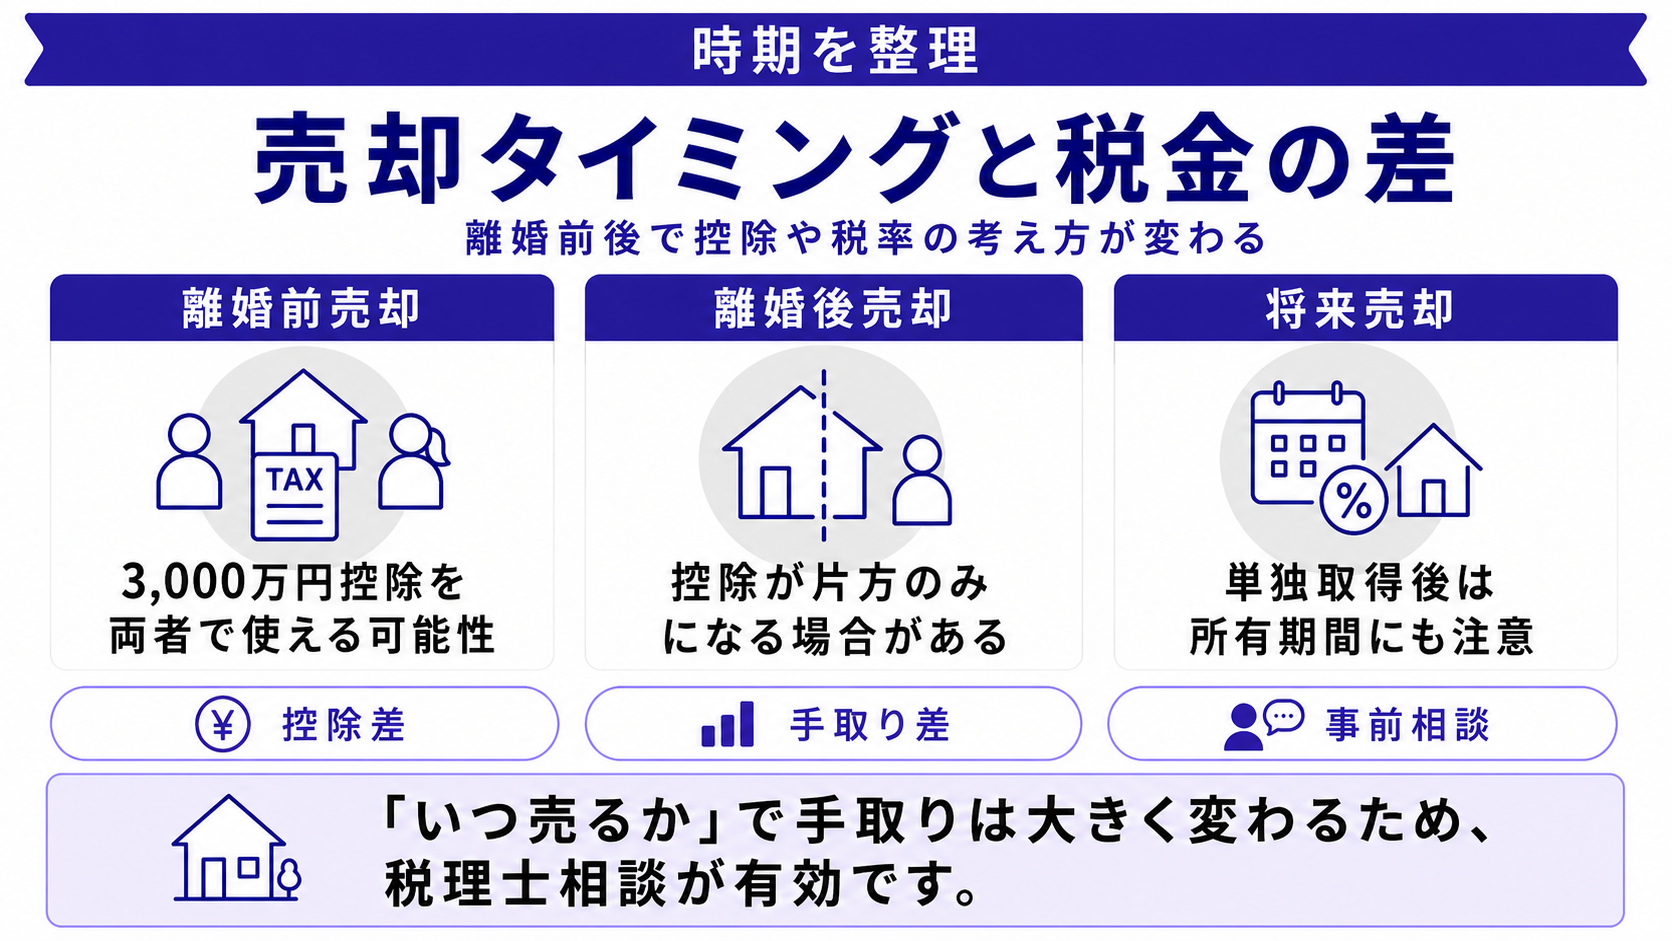
第三者へ売却する場合と、不動産そのものを配偶者へ財産分与する場合では税務上の扱いが異なります。
マイホーム売却の3,000万円特別控除
自宅を売却して利益が出た場合、一定の要件を満たせば、譲渡所得から最高3,000万円を控除できる特例があります。
共有のマイホームについては、特例を利用できるかどうかを共有者ごとに判定します。
要件を満たす共有者については、それぞれ最高3,000万円の控除を受けられる場合があります。
別居後に売却しても特例を使える場合がある
離婚に伴って先に家を出た場合でも、すぐに3,000万円特別控除を使えなくなるわけではありません。
以前住んでいた自宅でも、住まなくなった日から3年を経過する日の属する年の12月31日までに売却するなど、一定の要件を満たせば対象になる場合があります。
不動産そのものを財産分与する場合は注意
売却代金ではなく、土地や建物そのものを財産分与として相手へ渡す場合は、税務上の扱いが変わります。
国税庁では、不動産を財産分与した側について、分与時の時価で譲渡したものとして譲渡所得を計算するとしています。
一方、受け取った側は、財産分与を受けた日の時価で取得したものとして扱われます。
子どもがいる場合は住み続けた後の家計まで考える
この章のポイント
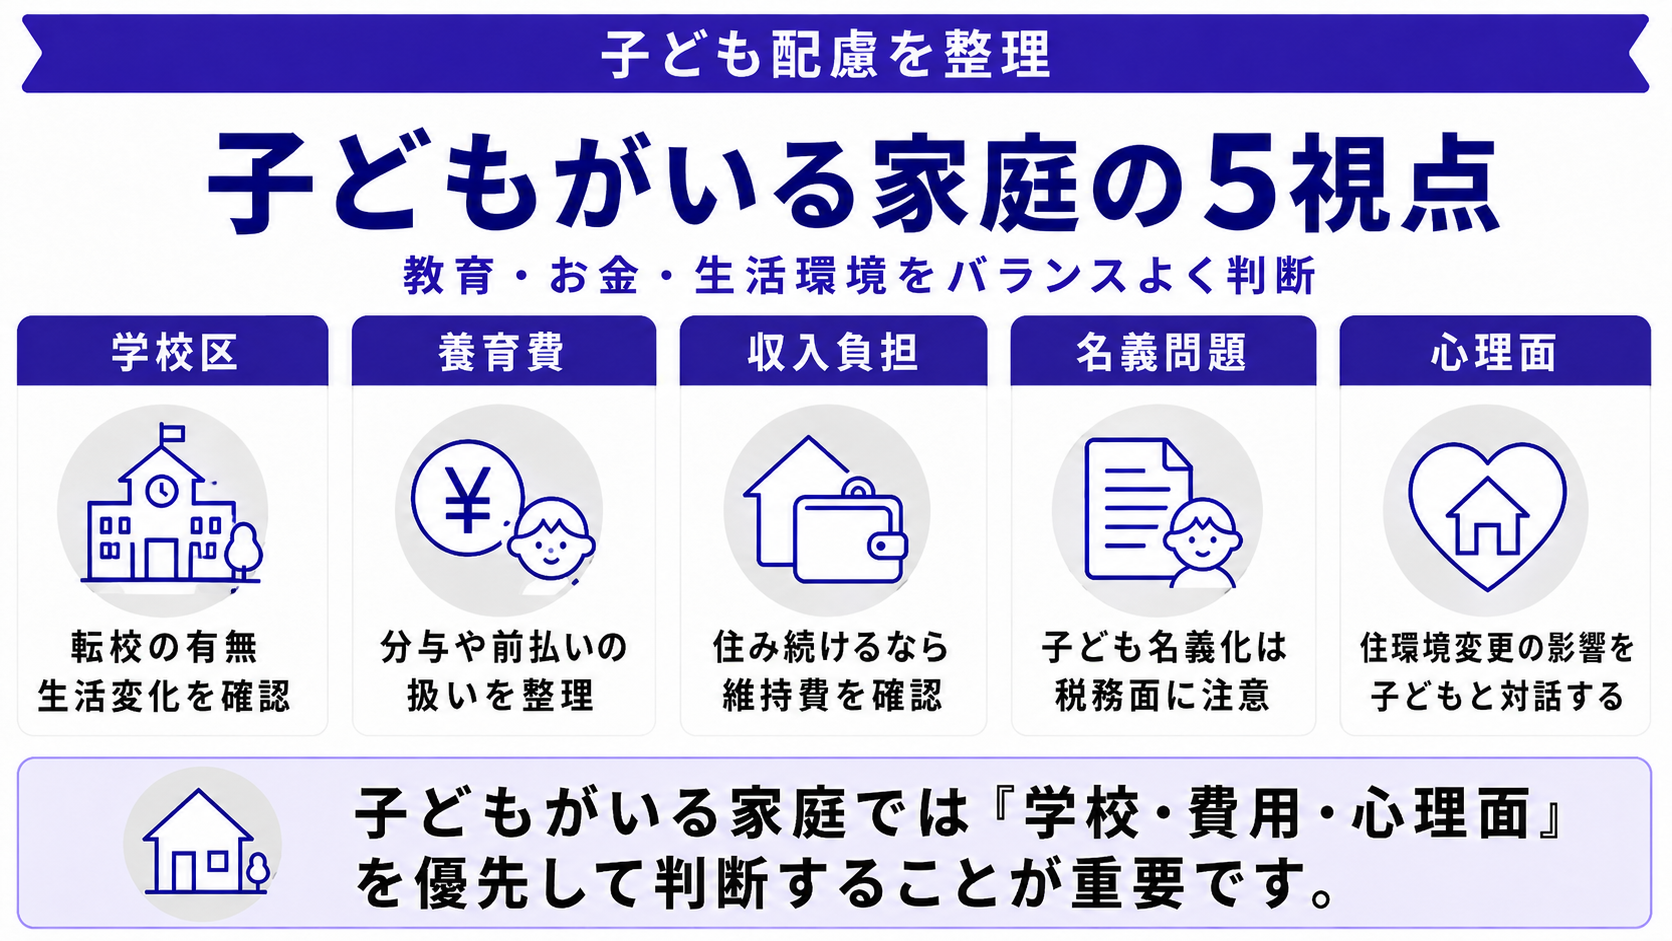
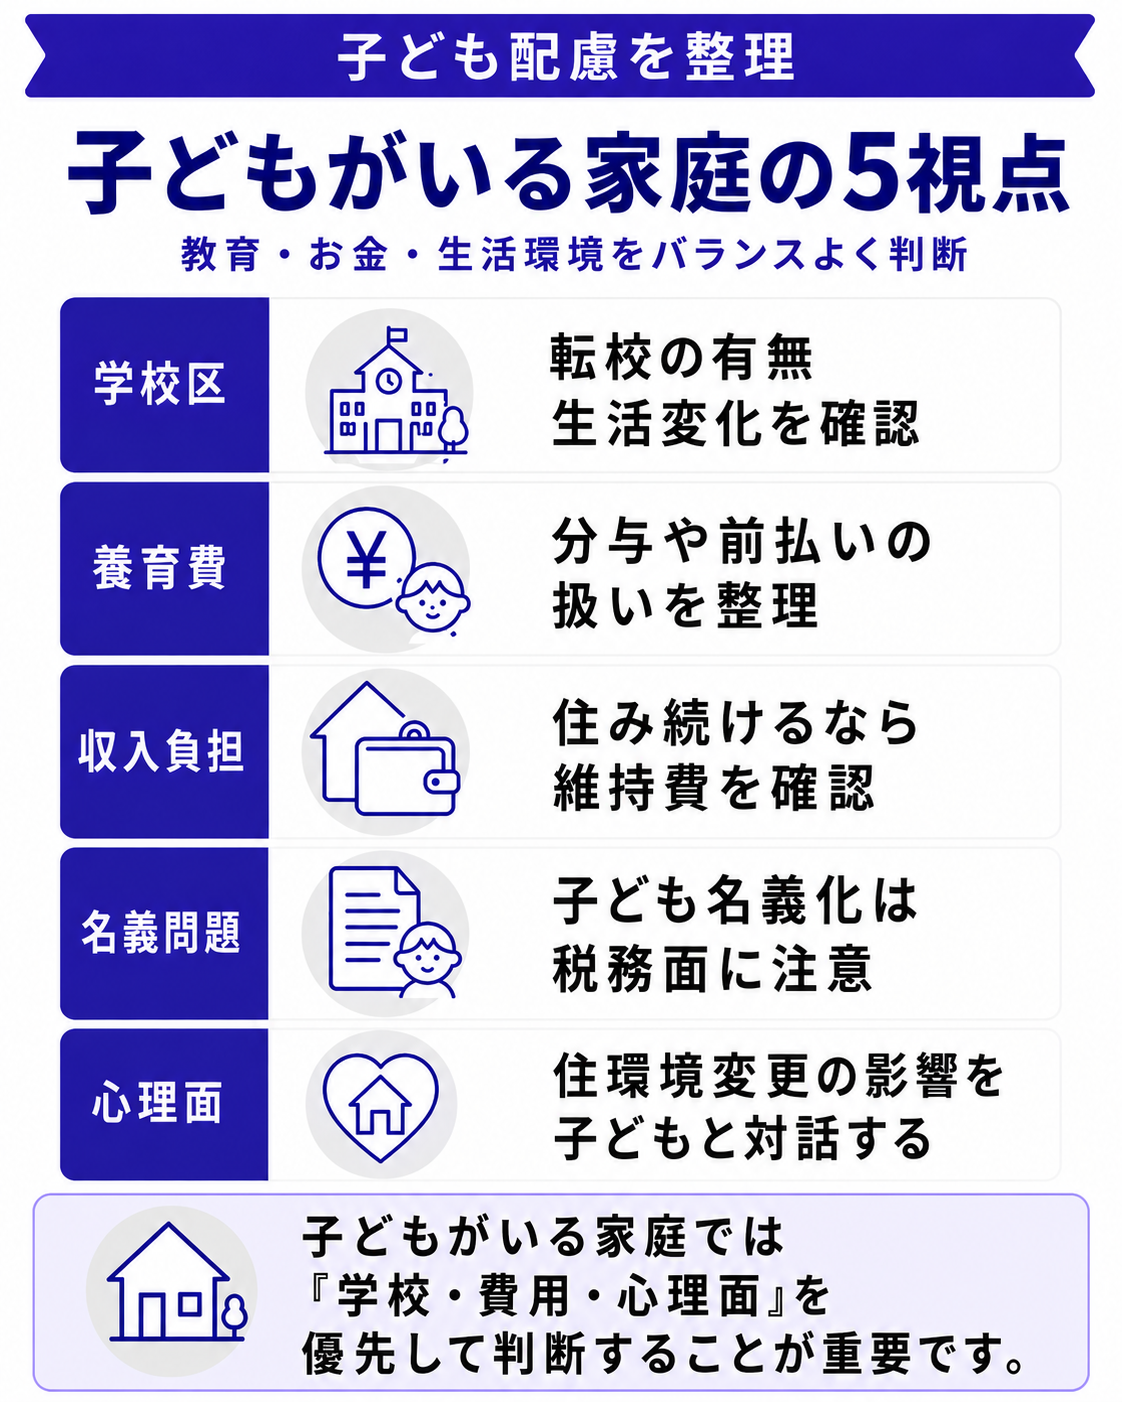
転校を避けたいという理由だけで家を残さず、離婚後も住宅費を無理なく負担できるか確認します。
子どもがいる場合、現在の家へ住み続けたいと考える方は少なくありません。
ただし、住宅ローンだけでなく、固定資産税、管理費、修繕費なども継続して発生します。
- ●現在の学校へ通い続ける必要性
- ●住宅ローンを一人で負担できるか
- ●固定資産税や維持費を払えるか
- ●離婚後の収入と生活費
- ●近隣の賃貸住宅へ住み替える場合の費用
を比較して、生活全体で判断しましょう。
離婚時の不動産売却は仲介と買取のどちらを選ぶ?
この章のポイント
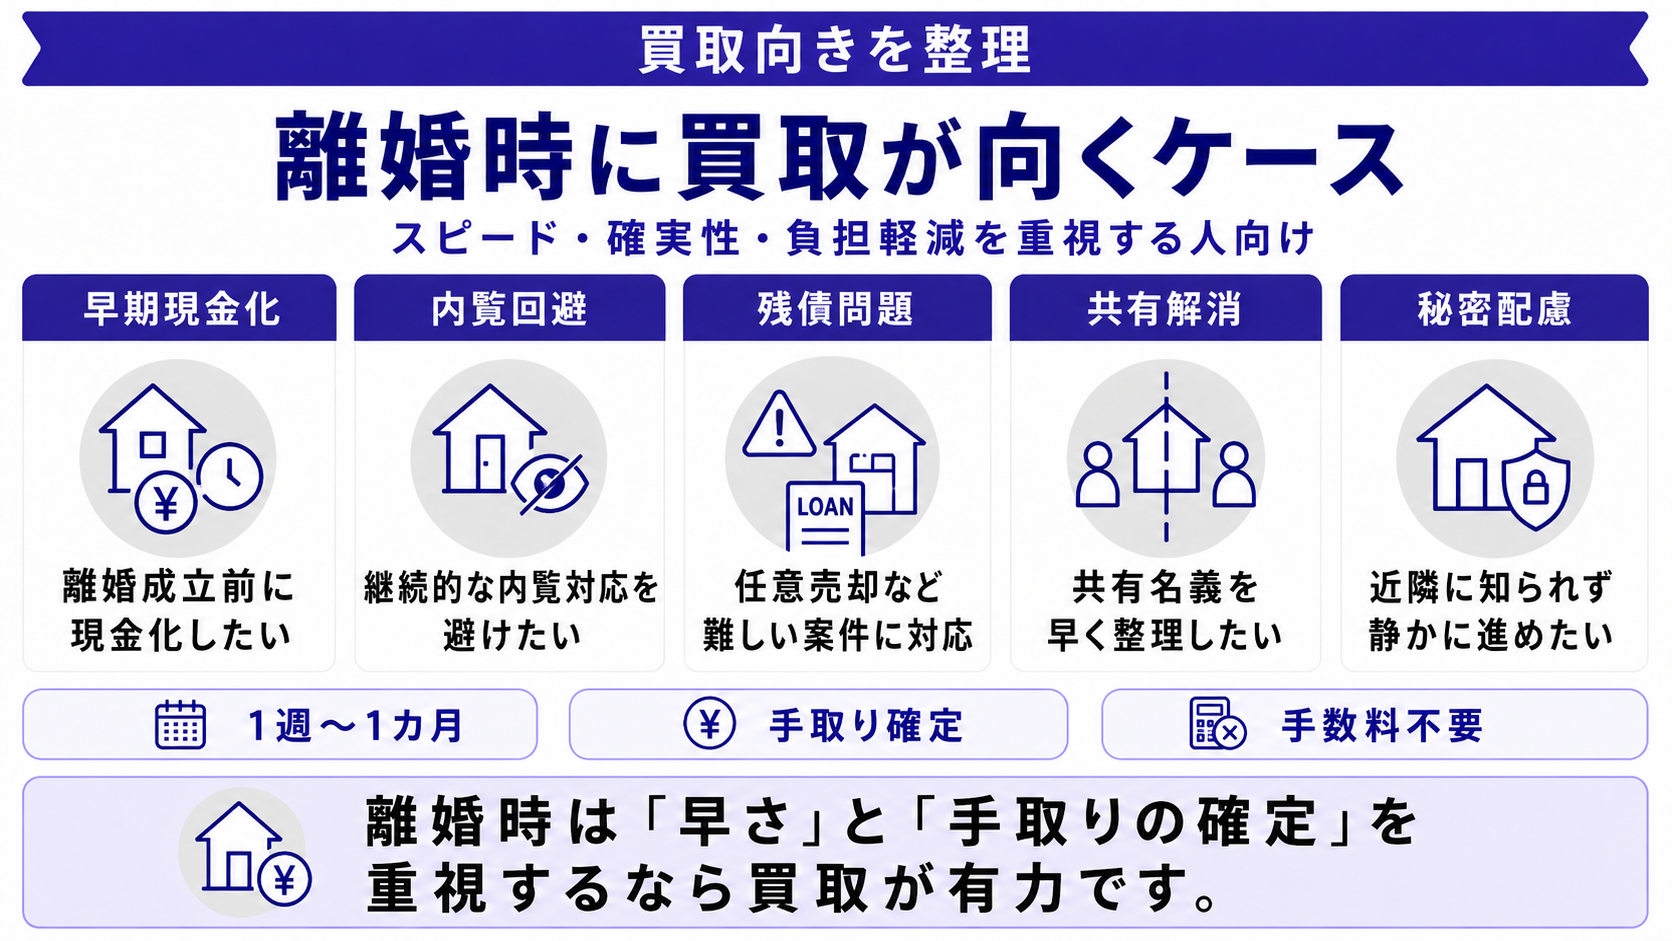
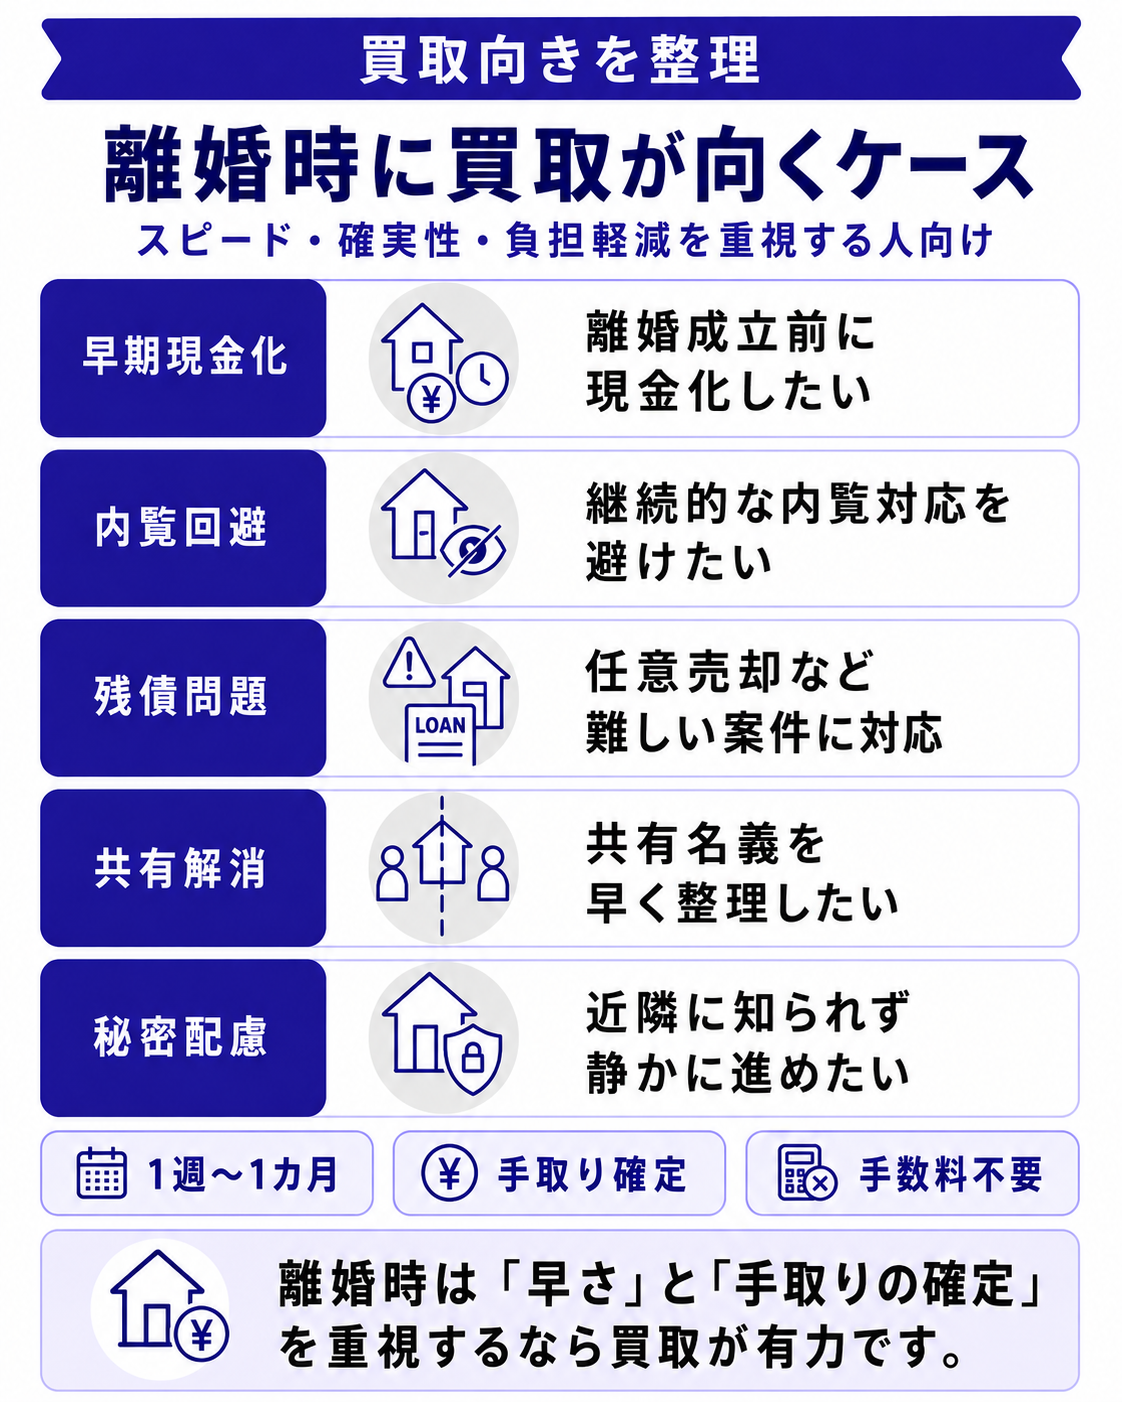
価格を優先するなら仲介、売却時期を早く確定させたい場合は買取も比較します。
| 項目 | 仲介 | 直接買取 |
|---|---|---|
| 買主 | 一般の購入希望者など | 不動産会社 |
| 売却価格 | 市場価格に近い価格を狙いやすい | 仲介より低くなる傾向 |
| 売却時期 | 買主次第で変わる | 比較的予定を立てやすい |
| 内覧 | 複数回行う場合がある | 一般客向け内覧は原則不要 |
| 仲介手数料 | 発生する | 直接買取なら原則不要 |
仲介が向いている場合
- ●売却を急いでいない
- ●できるだけ高値を目指したい
- ●内覧対応ができる
買取が向いている場合
- ●離婚の日程に合わせて売却時期を確定したい
- ●夫婦で何度も内覧対応をしたくない
- ●早く共有関係を解消したい
- ●築古や権利関係など一般の買主へ売りにくい事情がある
離婚時の不動産売却で起こりやすいトラブル
この章のポイント
売却価格よりも、売却条件や費用負担を曖昧なまま進めることがトラブルにつながりやすくなります。
「高く売りたい」と「早く売りたい」で意見が分かれる
一方はすぐに現金化したいものの、もう一方は時間をかけて高く売りたいというケースがあります。
売出価格だけでなく、「いつまでに、いくら程度手元に残る見込みか」で比較すると話し合いやすくなります。
値下げの判断を決めていない
売却開始時には合意できていても、数か月売れなかったときに値下げを巡って意見が分かれることがあります。
あらかじめ「この金額までは値下げする」「○か月売れなければ買取も検討する」といった基準を決めておくとスムーズです。
ローン返済の約束だけして契約を変更していない
夫婦間で返済担当を決めても、金融機関とのローン契約は変わりません。
連帯保証や連帯債務が残っている場合、離婚後も返済リスクが残ることがあります。
売却費用を考えず財産分与額を決める
査定価格だけを基準に財産分与額を決めると、実際の売却後に金額が合わなくなることがあります。
住宅ローンと売却費用を差し引いた手取り額を基準にしましょう。
離婚に伴う不動産売却はマーキュリーへご相談ください
離婚時の不動産は、単純に「いくらで売れるか」だけでは判断できません。
住宅ローン、所有名義、財産分与、売却時期などを確認し、売却後にいくら残るのかまで整理する必要があります。
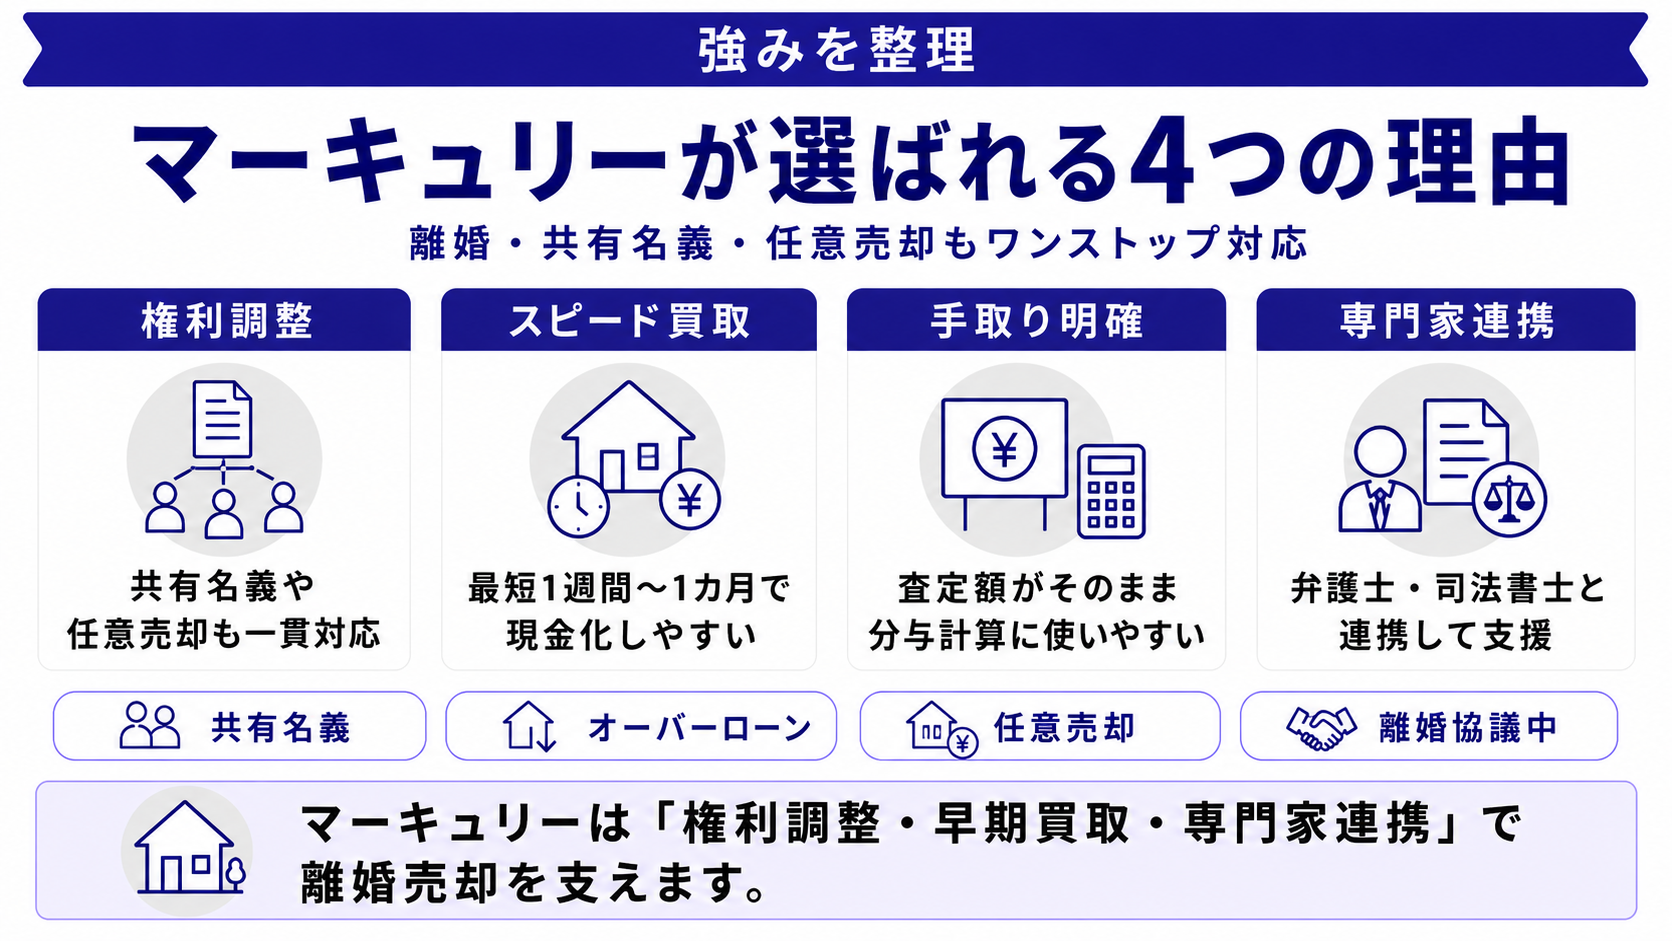
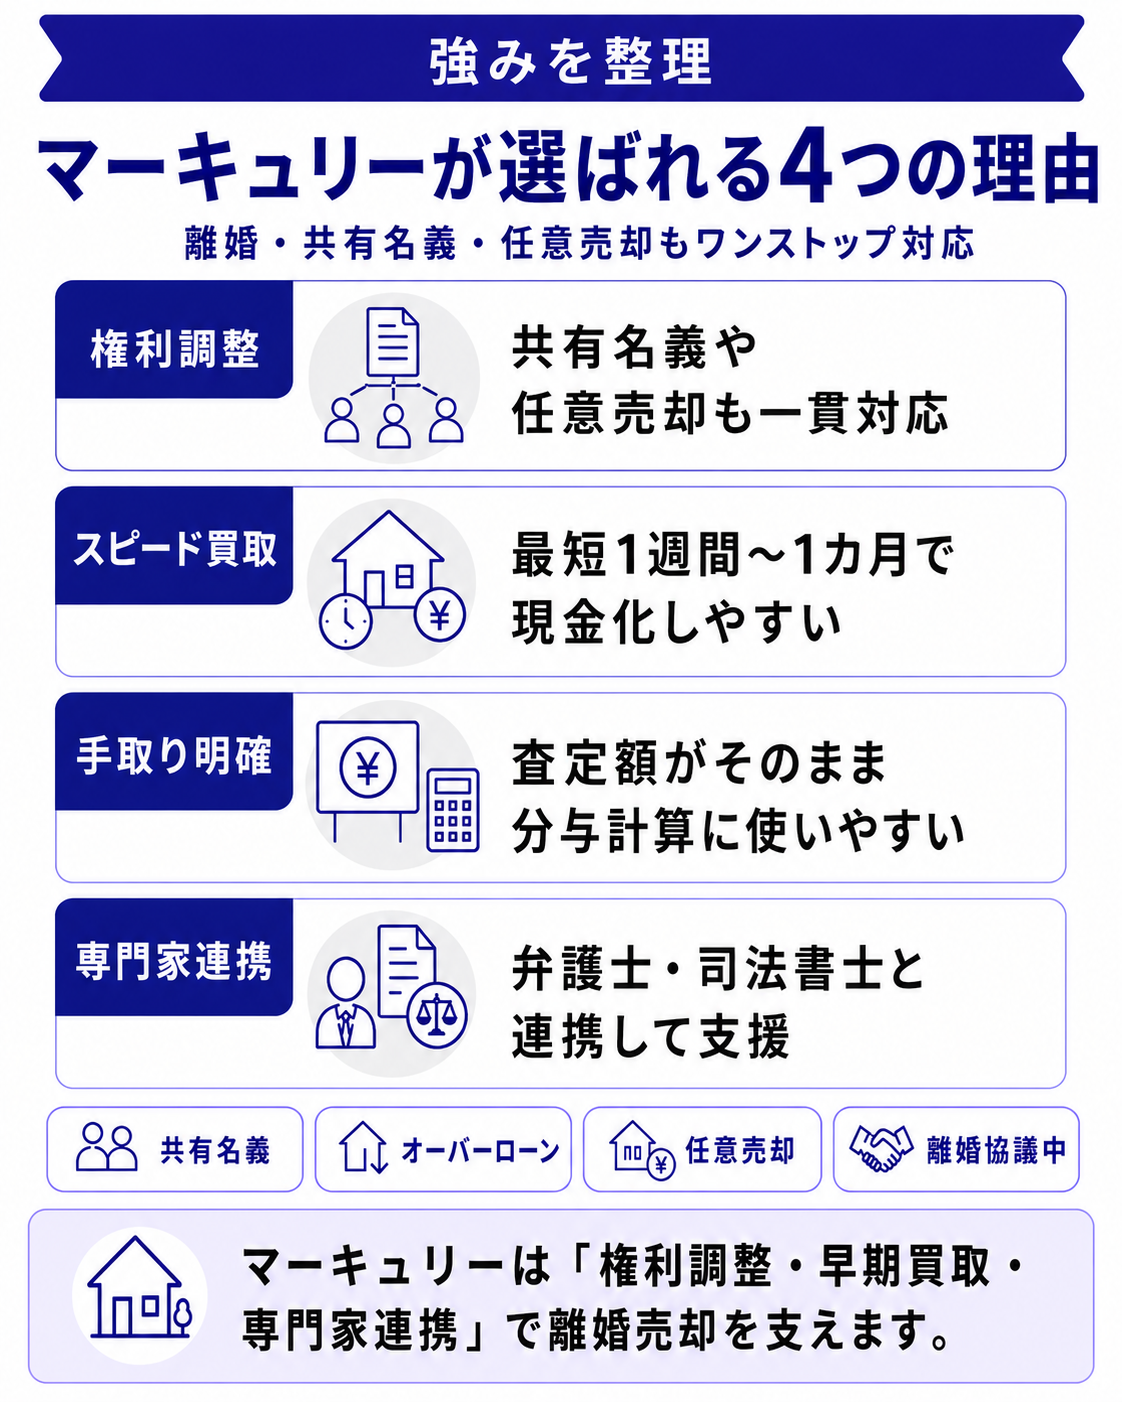
マーキュリーでは、戸建て・マンションだけでなく、共有持分や住宅ローンが残っている不動産、権利関係の整理が必要な物件などについてもご相談を承っています。
たとえば、
- ●離婚前に売るべきか迷っている
- ●ローン残高より査定価格が低い
- ●共有名義だが売却の意見が合わない
- ●共有持分だけ処分したい
- ●売却時期を早く確定させたい
といった段階でもご相談いただけます。
まずは現在の査定価格と住宅ローン残高を確認し、取れる方法を整理していきましょう。
離婚と不動産売却に関するよくある質問
離婚成立前に家を売却しても問題ありませんか?
夫婦が売却に合意し、所有者が必要な手続きを行えるのであれば、離婚成立前でも売却できます。売却後の手取りを離婚時の財産分与でどのように扱うか、あらかじめ夫婦間で整理しておくとよいでしょう。
別居中でも家の内覧や売却活動はできますか?
できます。空き家であれば不動産会社へ鍵を預けて内覧対応を任せる方法もあります。どちらかが居住している場合は、内覧日程や鍵の管理、売却連絡の窓口を事前に決めておくと進めやすくなります。
売却代金を夫婦どちらか一方の口座で受け取ってもよいですか?
決済方法は不動産会社や金融機関との調整によります。共有不動産の場合は、売却代金やローン返済後の残金をどのように受け取るか、財産分与との関係も含めて事前に整理しておくことが重要です。
共有名義の相手が売却に応じない場合、不動産会社へ査定だけ依頼できますか?
査定だけであれば相談できる場合があります。現在価格を把握しておくことで、相手の持分を買い取る場合や自分の持分を売却する場合など、今後の選択肢を検討しやすくなります。
離婚で家を売却して損失が出た場合も確定申告が必要ですか?
売却損が出たからといって必ず確定申告が必要になるわけではありません。ただし、一定の要件を満たすマイホームの譲渡損失について、他の所得との損益通算や繰越控除を利用できる場合があります。適用条件が細かいため、税務署や税理士へ確認してください。
離婚後に元配偶者の同意がなくても家を売却できますか?
自分の単独所有となっている不動産であれば、原則として元配偶者の売却同意は必要ありません。一方、元配偶者との共有名義が残っている場合は、不動産全体を売却するために共有者の同意が必要です。まず登記事項証明書で現在の所有名義を確認してください。