

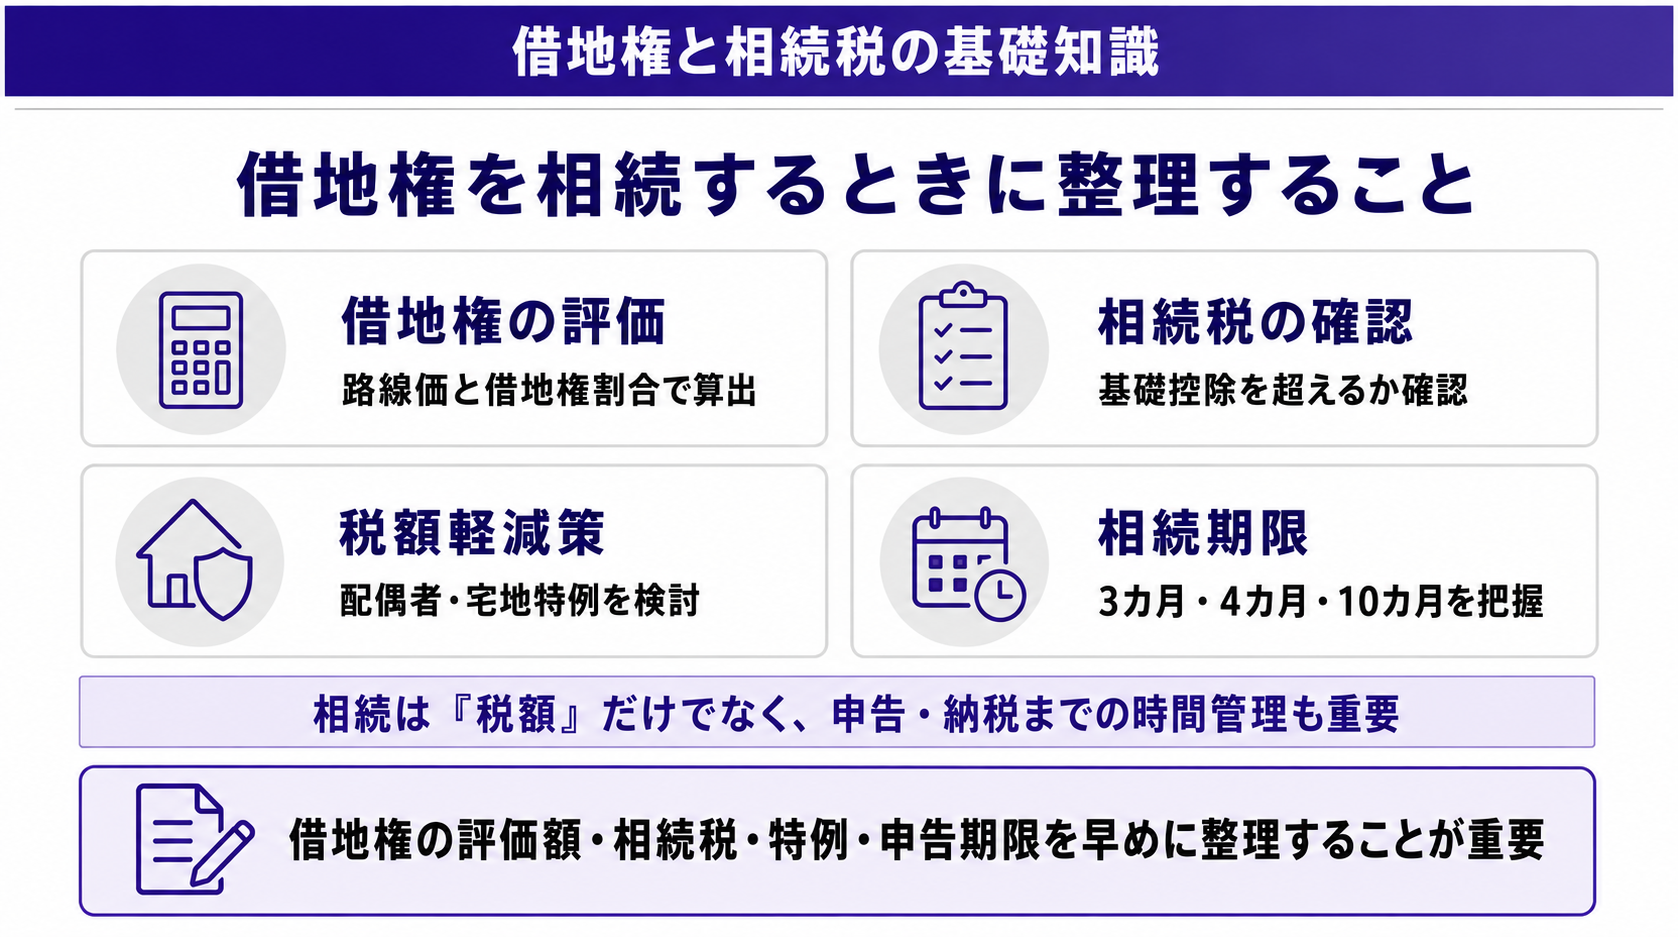
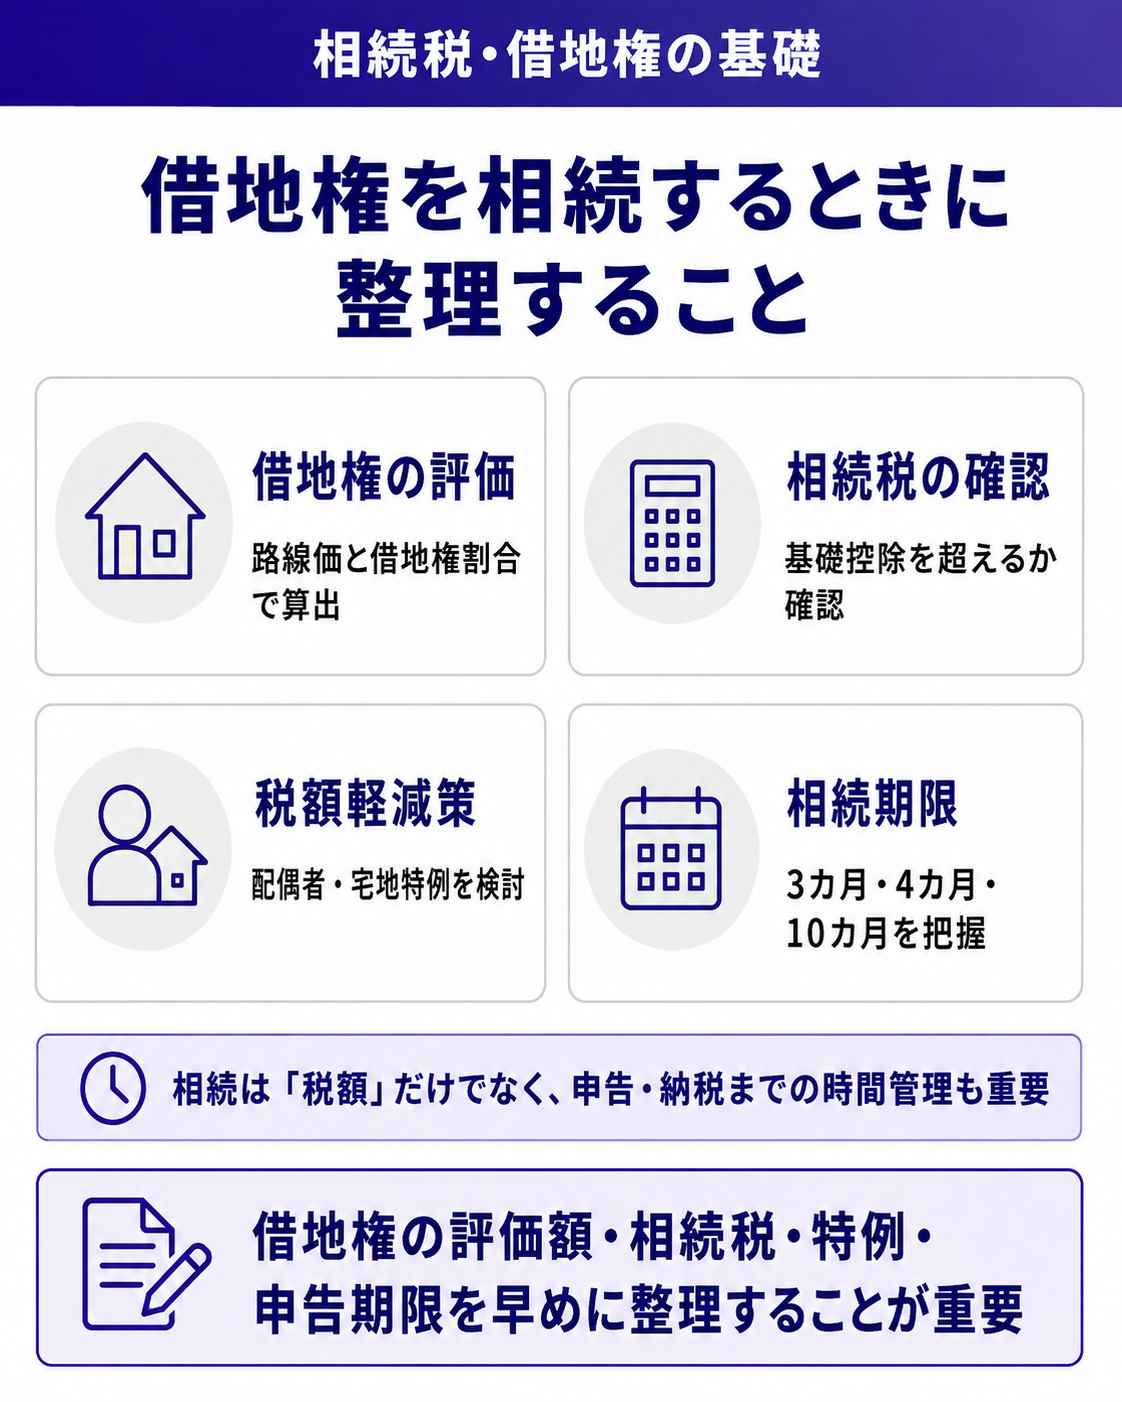
「親から借地権を相続することになったけれど、相続税はかかるの?」「土地は地主のものなのに、どうして課税されるの?」——借地の家を相続するとき、多くの方が最初に引っかかるのがこの点です。
結論からいうと、借地権は相続税の対象です。評価額は路線価と借地権割合から計算し、都内の借地なら数千万円になることも珍しくありません。平成27年に基礎控除が引き下げられてからは、23区内に借地の戸建てがあるだけで申告が必要になるケースも増えました。
この記事では、借地権の相続税評価額の計算方法、相続税の仕組みと手続きのスケジュール、小規模宅地等の特例など使える軽減策、生前贈与の注意点、そして納税資金が足りないときの借地権の売り方まで順に整理します。借地権の買取を数多く手がけてきた当社が実際に受けた相談事例も紹介しますので、判断の材料にしてください。
借地権も相続税の対象になる
借地権は「土地を借りて建物を建てる権利」ですが、売ることも相続することもできる財産です。そのため、建物と一緒に相続税の課税対象になります。地代を払って借りている土地だから関係ない、と考えていると、思った以上の評価額に驚くことになります。
なお、相続で借地権を引き継ぐときは地主の承諾も名義書換料(承諾料)も必要ありません。相続は「譲渡」ではないためです。地主には相続があったことと新しい契約者を伝えておけば足ります。一方、相続人以外の人に遺言で譲る「遺贈」の場合は地主の承諾が必要になります。相続と遺贈の違いは借地権の相続と遺贈の違いで詳しく解説しています。
借地権の相続税評価額の計算方法
一般的な借地権(普通借地権・旧法借地権)の評価額は、次の式で求めます。
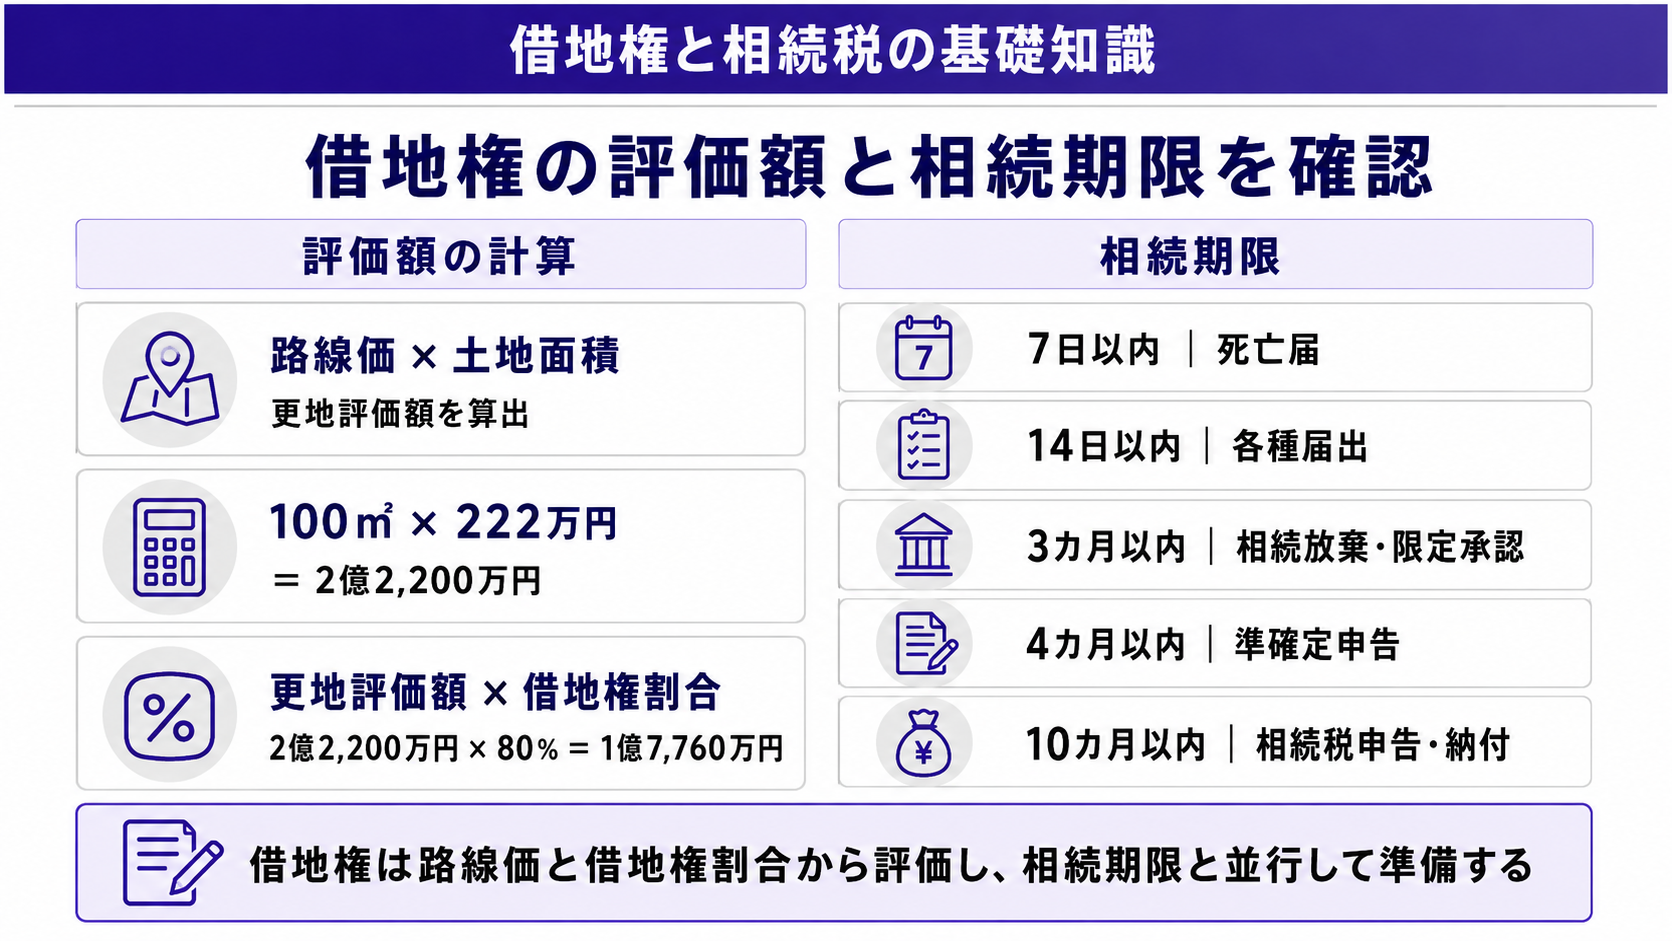
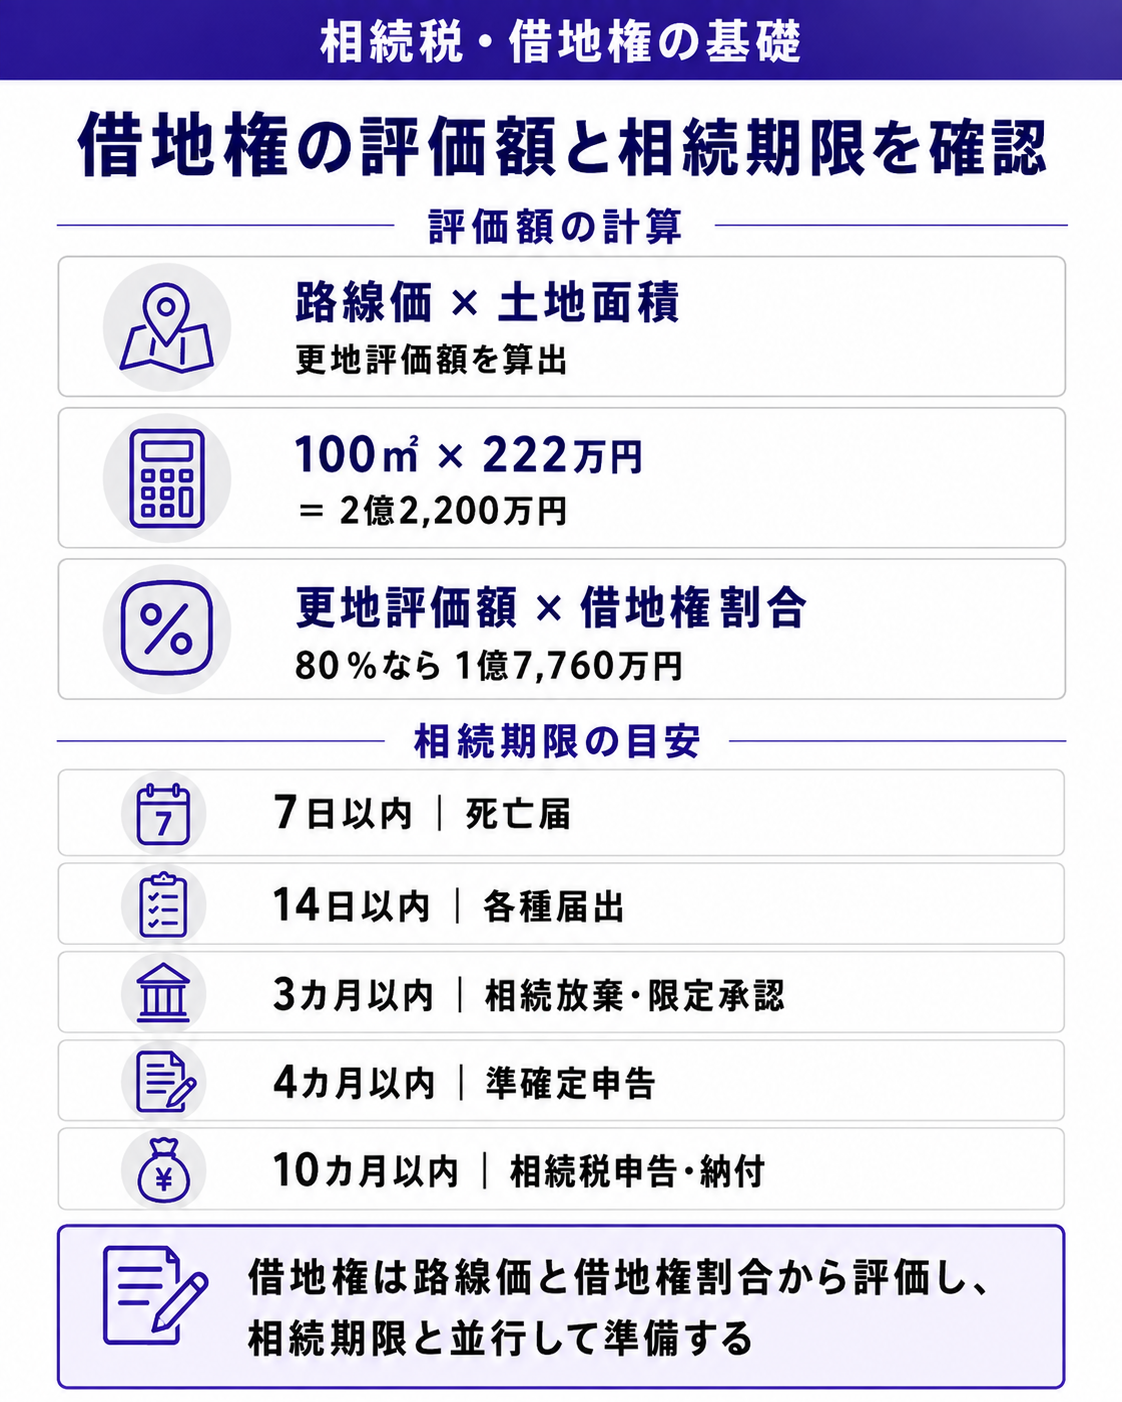
借地権の評価額 = 自用地としての評価額(路線価×面積)× 借地権割合
路線価と借地権割合は、国税庁の路線価図で調べられます。

路線価図の数字は1㎡あたりの価格を千円単位で表しています。上の図のように前面道路に「2220B」と書かれていれば、路線価は1㎡あたり222万円、末尾のアルファベット「B」は借地権割合80%を意味します(A=90%、B=80%、C=70%、D=60%、E=50%、F=40%、G=30%)。
この道路に面した100㎡の借地の場合、まず土地を更地とみなした評価額(自用地評価額)を出します。
2,220,000円 × 100㎡ = 222,000,000円
これに借地権割合80%を掛けたものが借地権の評価額です。
222,000,000円 × 80% = 177,600,000円
実際の申告では、土地の奥行や形(間口が狭い、不整形など)に応じた補正を加えるため、ここまで単純にはなりません。目安をつかむための計算と考えてください。路線価図の詳しい読み方は借地権割合の計算方法|路線価の見方でまとめています。
計算方法が変わるケース
- 借地上の建物を人に貸している場合(貸家建付借地権):借地権の評価額 ×(1 − 借家権割合30% × 賃貸割合)で評価し、少し低くなります。
- 定期借地権の場合:残りの存続期間などをもとに別の計算式で評価します。
- 路線価がない地域(倍率地域)の場合:固定資産税評価額に倍率を掛けて自用地評価額を出し、評価倍率表に記載された借地権割合を掛けます。
- 親族間などで権利金を払わずに借りている場合:「無償返還に関する届出書」が出されていたり、地代がごく低い使用貸借だったりすると、借地権の評価がゼロになることもあります。
ちなみに、地主側が相続する「底地」は自用地評価額×(1−借地権割合)が基本です。地主の立場の方は底地の相続税評価と使える特例をご覧ください。
相続開始から納税までのスケジュール
相続税の申告・納付期限は、亡くなったことを知った日の翌日から10ヶ月以内です。長いようで、遺産の調査や遺産分割の話し合いをしているとあっという間に過ぎます。主な手続きを時系列で並べると次のとおりです。
| 被相続人の死亡(相続開始) | |
|---|---|
| 7日以内 | 死亡届の提出 |
| 14日以内 | 世帯主変更届の提出(必要な場合) 年金・健康保険などの手続き |
| できるだけ早く | 遺言書の確認。自筆の遺言書(法務局で保管していないもの)は家庭裁判所で検認を受ける 相続人と遺産(借地契約書・地代の領収書を含む)の調査 地主へ相続の発生を連絡 |
| 3ヶ月以内 | 相続放棄・限定承認の申述(家庭裁判所) ※相続の開始を知った日から3ヶ月以内 |
| 4ヶ月以内 | 所得税の準確定申告・納付(被相続人に確定申告が必要な所得があった場合) 個人事業の廃業届・開業届 |
| 10ヶ月以内 | 遺産分割協議・協議書の作成(未成年の相続人がいる場合は特別代理人の選任) 相続税の申告・納付(延納・物納の申請もこの期限まで) |
| 3年以内 | 相続登記(借地上の建物の名義変更)※2024年4月から義務化 相続税の取得費加算の特例が使える売却の期限(申告期限から3年以内) |
小規模宅地等の特例や配偶者の税額軽減は、原則として申告期限までに遺産分割がまとまっていることが前提です。話し合いが長引きそうなときは、申告時に「申告期限後3年以内の分割見込書」を出しておくと、後から適用を受けられます。
相続税の仕組み
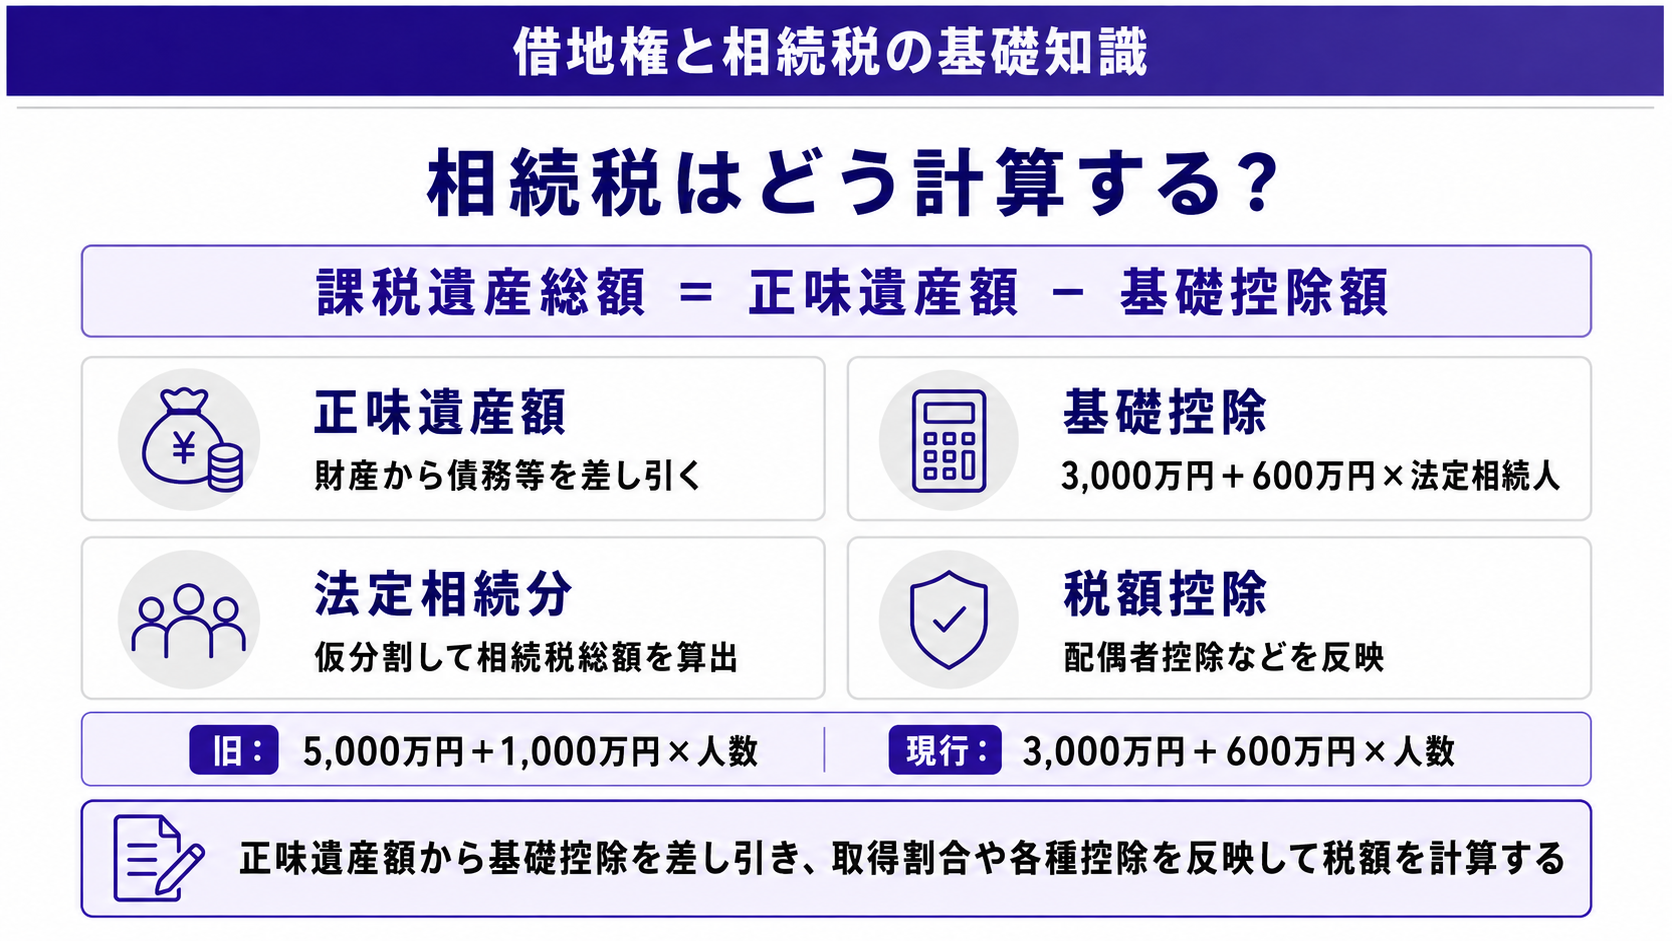
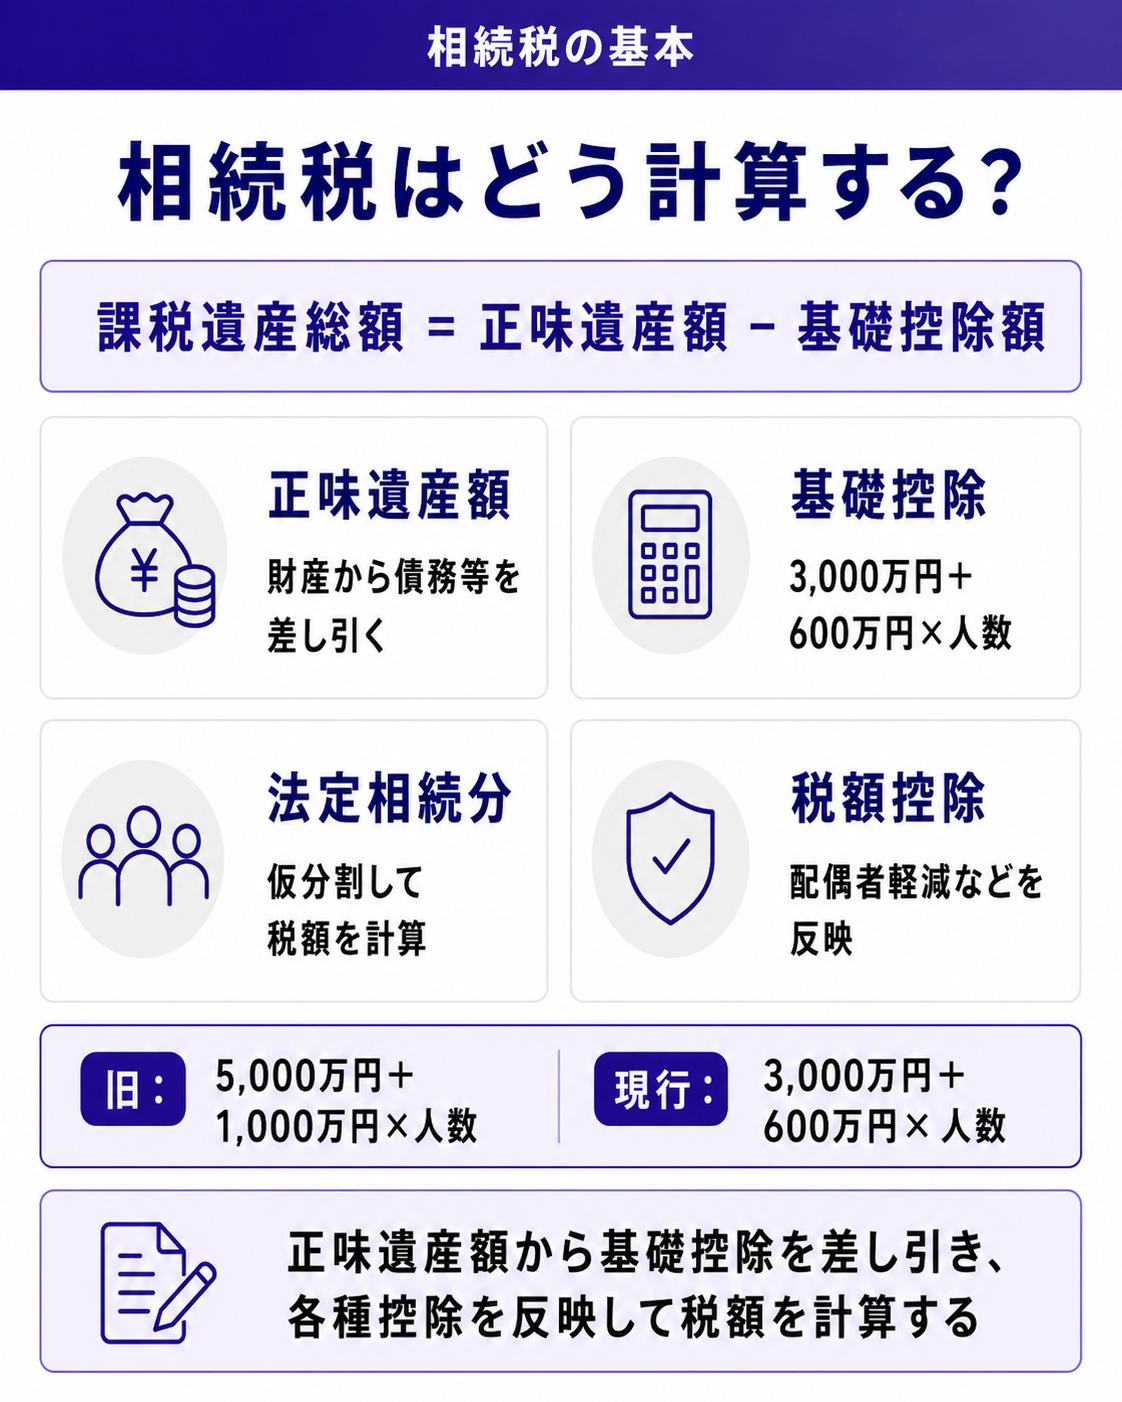
相続税は、次の3段階で計算します。
- 課税遺産総額を出す:正味の遺産額(遺産総額−非課税財産−債務・葬式費用+生前贈与加算分)− 基礎控除額
- 相続税の総額を出す:課税遺産総額を法定相続分どおりに分けたと仮定して各人の税額を計算し、合計する
- 各人の納税額を出す:相続税の総額 × 実際に取得した遺産の割合 + 2割加算(※1)− 各種控除(※2)
(※1)2割加算:配偶者と一親等の血族(子・父母)以外の人が相続した場合に適用。兄弟姉妹や、養子にした孫(代襲相続人を除く)などが該当します。
(※2)各種控除:配偶者の税額軽減、未成年者控除、障害者控除、暦年課税分の贈与税額控除など
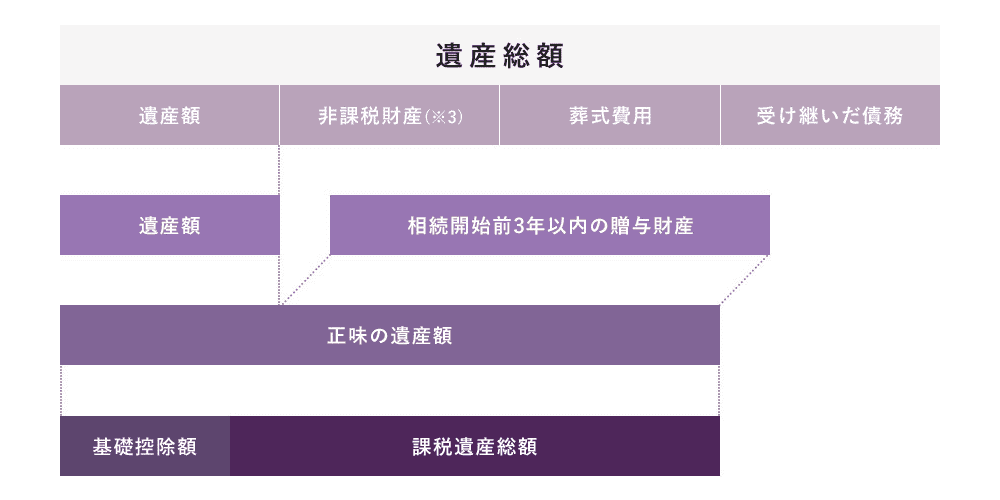
(※3)主な非課税財産
- 墓地、墓石、仏壇、祭具など
- 申告期限までに国や地方公共団体、特定の公益法人に寄付した財産
- 相続人が受け取った生命保険金のうち、500万円×法定相続人の数まで
- 相続人が受け取った死亡退職金のうち、500万円×法定相続人の数まで
相続税の税率は、法定相続分に応じた取得金額ごとに次のようになっています。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | ― |
| 3,000万円以下 | 15% | 50万円 |
| 5,000万円以下 | 20% | 200万円 |
| 1億円以下 | 30% | 700万円 |
| 2億円以下 | 40% | 1,700万円 |
| 3億円以下 | 45% | 2,700万円 |
| 6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
基礎控除額は「3,000万円+600万円×法定相続人の数」
相続税の基礎控除は、平成27年1月1日以降の相続から大きく引き下げられ、現在は次の金額です。
基礎控除額 = 3,000万円 + 600万円 × 法定相続人の数
(平成26年12月31日までの相続は「5,000万円+1,000万円×法定相続人の数」)
たとえば法定相続人が妻と子ども1人の2人なら、改正前は5,000万円+1,000万円×2人=7,000万円でした。
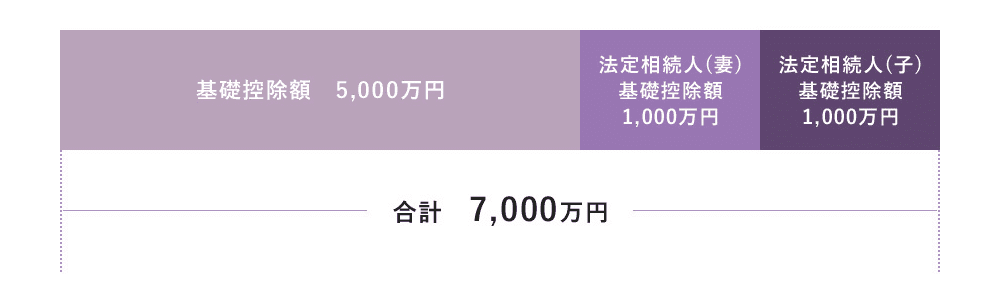
現在は3,000万円+600万円×2人=4,200万円です。
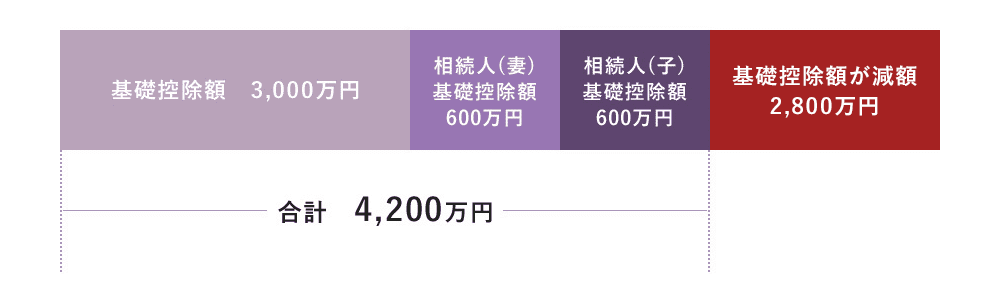
その差は2,800万円にもなります。
先ほどの例のように、23区内の借地権は100㎡程度でも評価額が1億円を超えることがあります。建物や預貯金を合わせれば4,200万円はすぐに超えてしまうため、「うちは借地だから大丈夫」とは言い切れないのが実情です。法定相続人の数え方は法定相続人の範囲と順位を参考にしてください。
【試算】借地権付きの家を相続した場合の相続税
イメージをつかむために、簡単な例で計算してみます(土地の補正や葬式費用などは考慮していません)。
- 相続人:妻と子ども1人(子どもは被相続人と同居)
- 財産:借地権(先ほどの100㎡・評価額1億7,760万円)、建物(固定資産税評価額500万円)、預貯金2,000万円
| 特例を使わない場合 | 同居の子が借地権を相続し 小規模宅地等の特例を使う場合 | |
|---|---|---|
| 借地権の評価額 | 1億7,760万円 | 3,552万円(80%減) |
| 遺産総額 | 2億260万円 | 6,052万円 |
| 課税遺産総額 (基礎控除4,200万円を差し引き) | 1億6,060万円 | 1,852万円 |
| 相続税の総額 | 約3,418万円 | 約185万円 |
特例を使えるかどうかで、相続税の総額に3,000万円以上の差が出ることがわかります。実際の納税額は、誰が何を取得するか、配偶者の税額軽減を使うかでさらに変わります。最終的な計算は税理士に確認してください。
配偶者の税額軽減
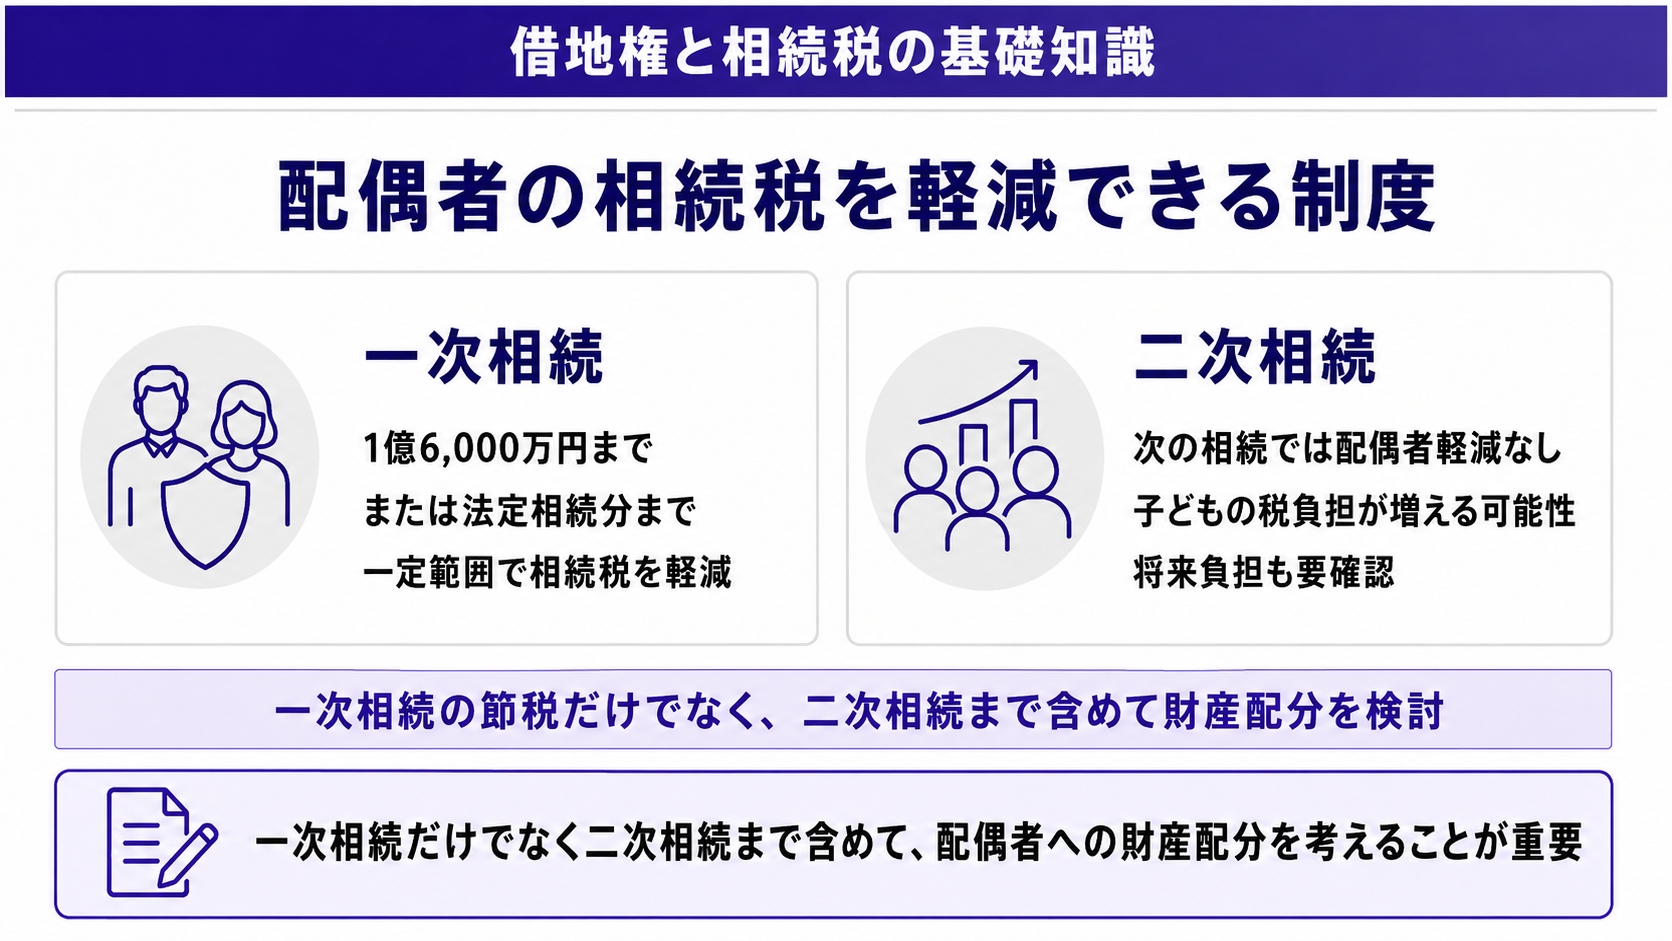
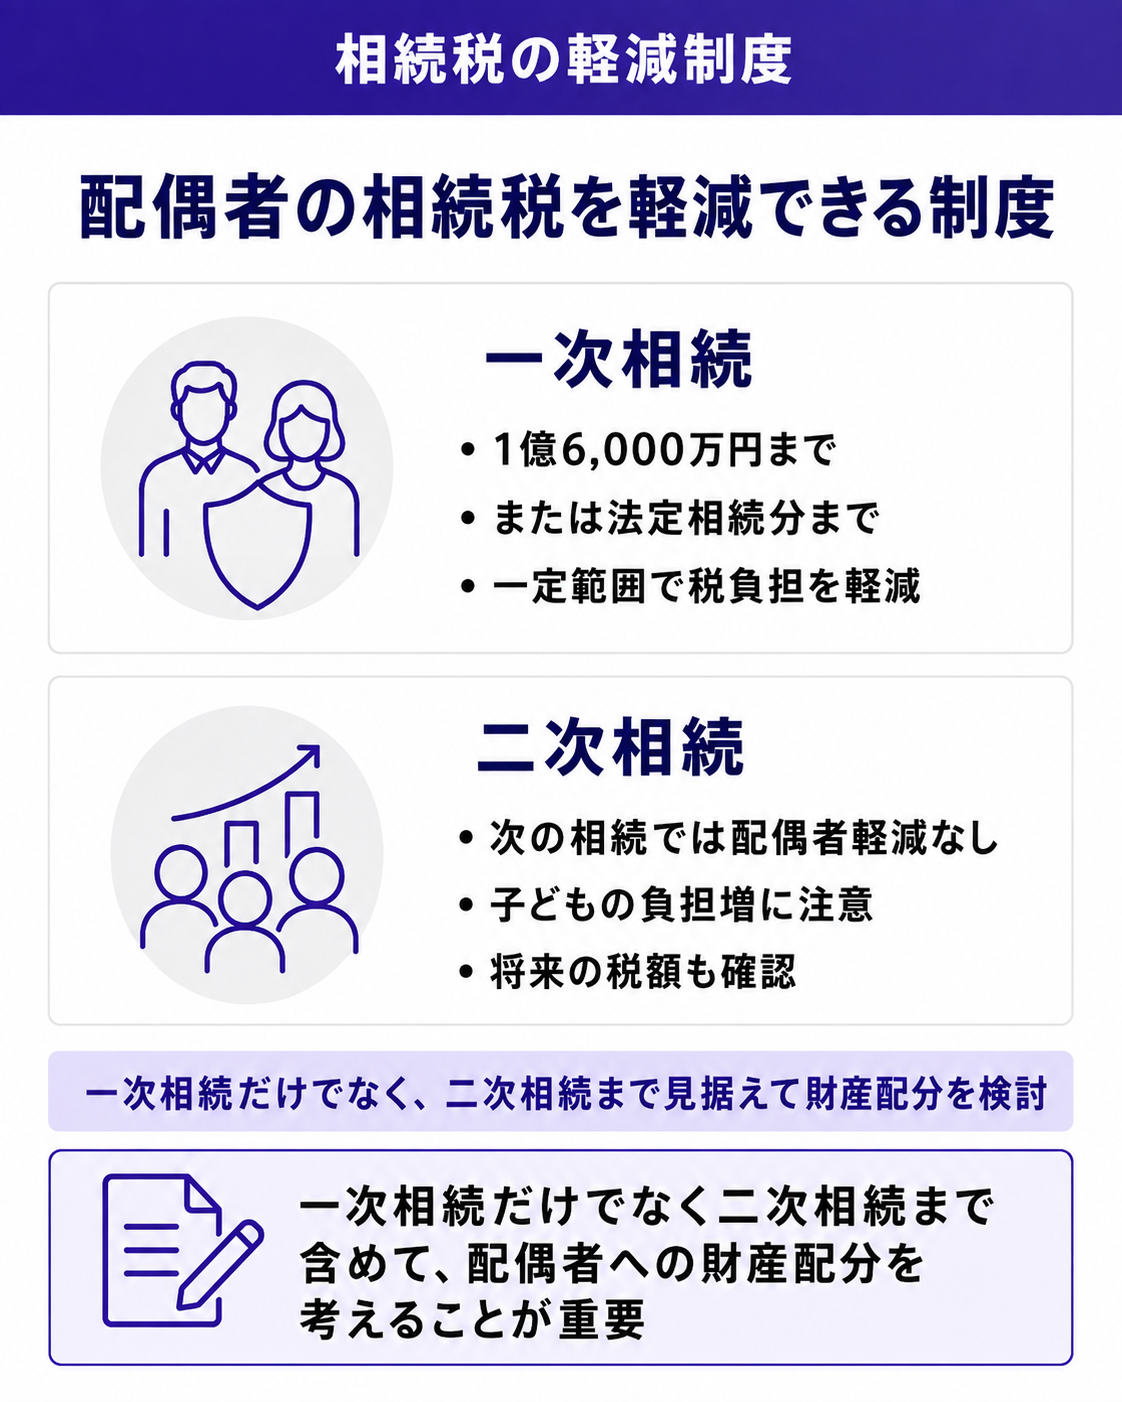
配偶者が相続した財産は、1億6,000万円と法定相続分相当額のどちらか多い金額までであれば、相続税がかかりません。1回目の相続だけを見れば、税負担を最も小さくできる制度です。
ただし注意したいのが「二次相続」です。夫が亡くなって妻が相続し、その後に妻が亡くなって子どもが相続する、という2回目の相続では、もう配偶者がいないためこの軽減は使えません。しかも相続人が1人減るので基礎控除も小さくなります。1回目で配偶者に財産を集中させすぎると、2回目の相続税がかえって重くなることがあります。
借地権のように金額が大きく、分けにくい財産は特に、1回目と2回目の合計で考えて誰が相続するかを決めることが大切です。なお、税額がゼロになる場合でもこの制度を使うには申告が必要です。
小規模宅地等の特例(借地権にも使えます)
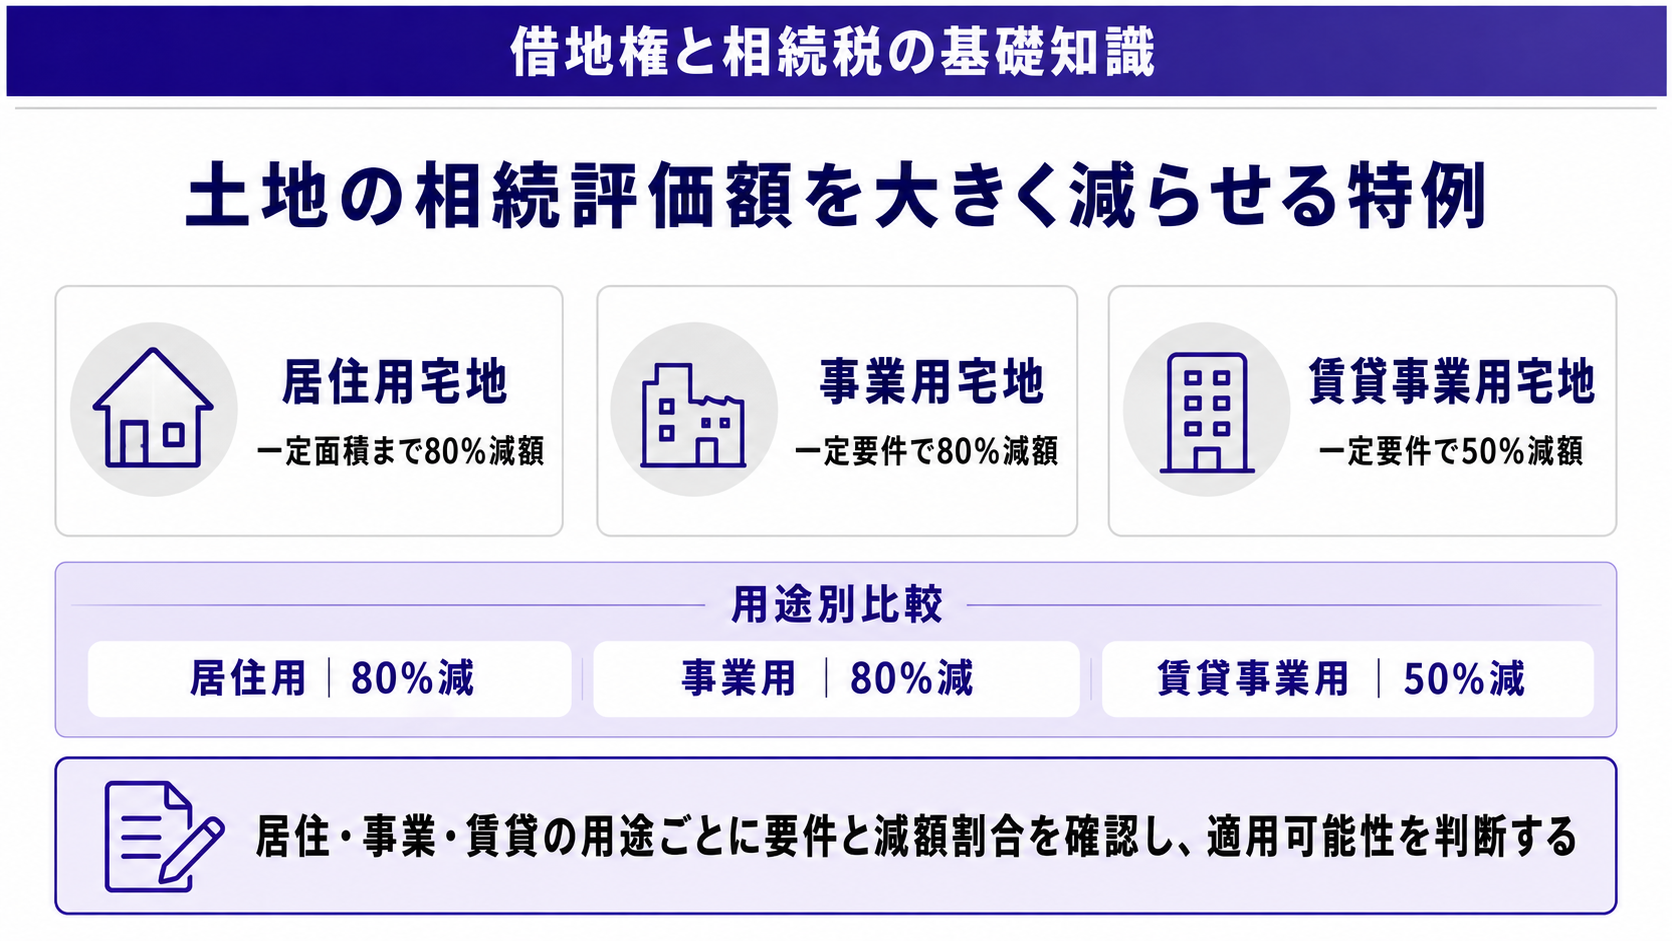
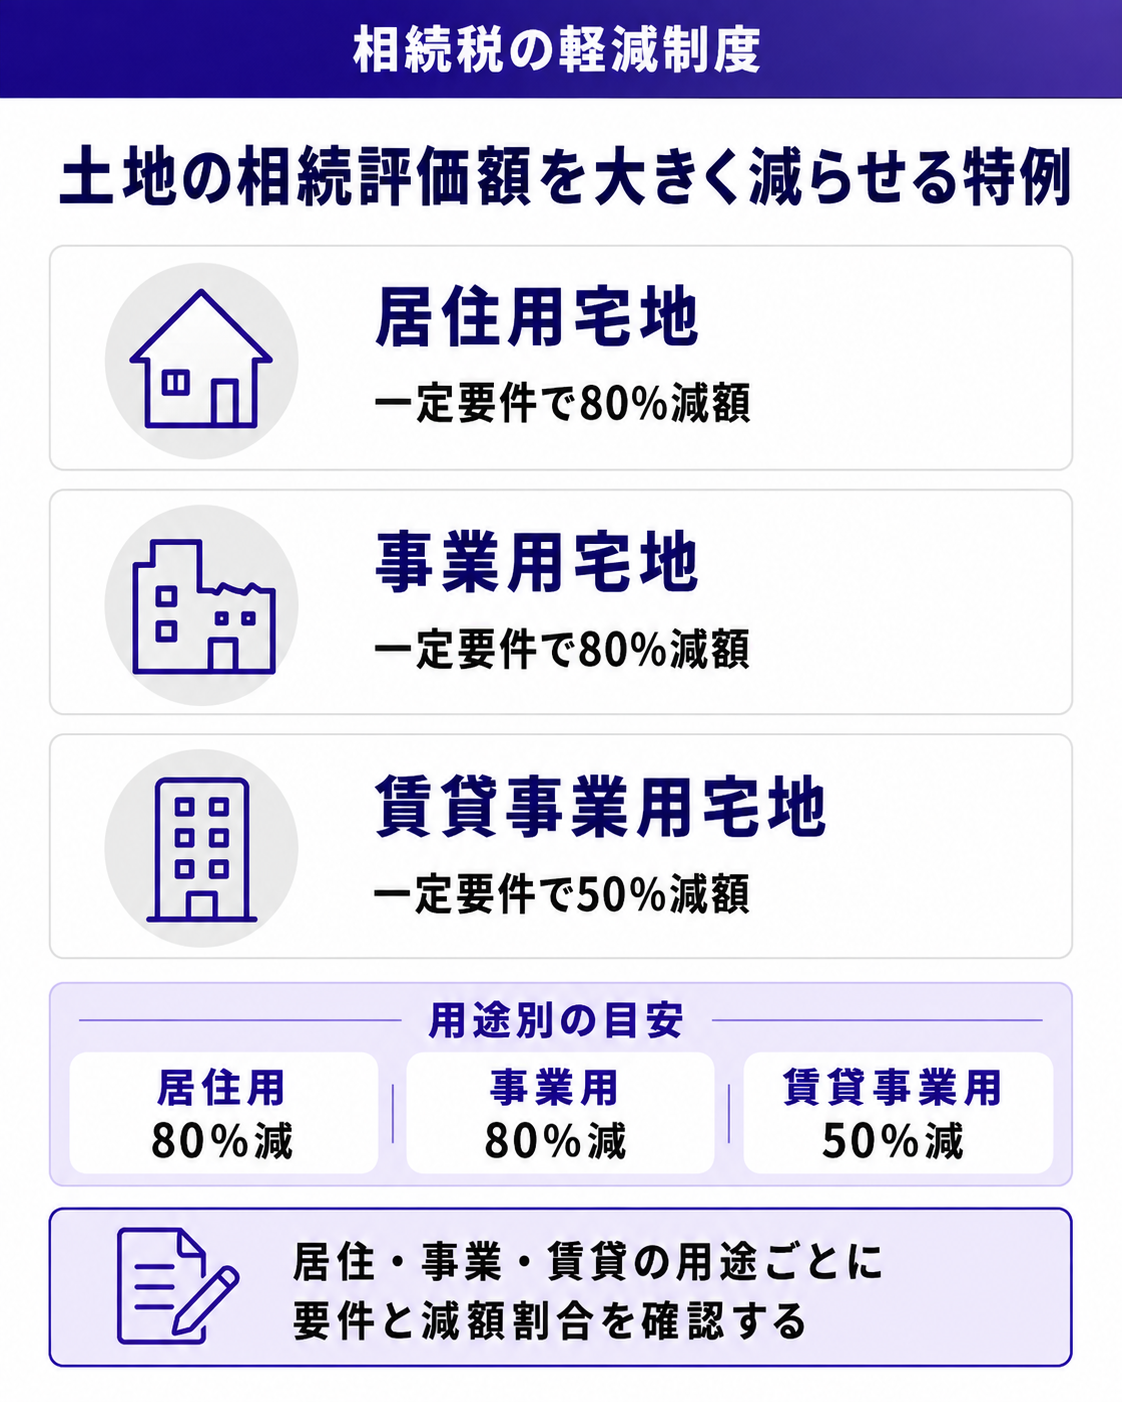
被相続人が住んでいた土地や事業に使っていた土地の評価額を、最大80%減らせる特例です。所有地だけでなく、借地権も対象になります。借地権の評価が高い都内では、使えるかどうかで税額が大きく変わります。
| 区分 | 限度面積 | 減額割合 |
|---|---|---|
| 特定居住用宅地等(自宅) | 330㎡ | 80% |
| 特定事業用宅地等(店舗・工場など) | 400㎡ | 80% |
| 特定同族会社事業用宅地等 | 400㎡ | 80% |
| 貸付事業用宅地等(アパート・駐車場など) | 200㎡ | 50% |
自宅用と事業用を両方持っている場合は、330㎡+400㎡の最大730㎡まで併用できます(平成26年までは合計400㎡まで)。貸付事業用を含める場合は面積の調整計算が必要です。
自宅の借地権で特例を使える人
- 配偶者:取得すれば条件なしで適用できます。
- 同居していた親族:申告期限まで住み続け、持ち続けることが条件です。
- 別居の親族(いわゆる「家なき子」):被相続人に配偶者も同居の相続人もいない場合に限り、相続開始前3年以内に自分や配偶者、3親等内の親族などが所有する家に住んだことがなく、相続開始時に住んでいる家を過去に所有したこともない人。申告期限まで持ち続ける必要があります。
評価額3億円の自宅の借地権(330㎡以内)なら、80%にあたる2億4,000万円が減額され、評価額は6,000万円になります。
事業用は、被相続人の事業を引き継いだ親族が申告期限まで事業を続け、土地を持ち続けることが条件です。貸付事業用は、賃貸経営を引き継いで申告期限まで続けることが条件ですが、相続開始前3年以内に新たに貸し付けを始めた土地は、原則として対象外です。
注意したいのは、申告期限(10ヶ月)より前に借地権を売ってしまうと、同居親族や家なき子は特例を使えなくなる点です。納税資金のために売却を考えている場合は、特例を使う人と売る財産を分けるなど、順番を税理士と相談してから動いてください。
生前贈与で相続税を減らすときの注意点
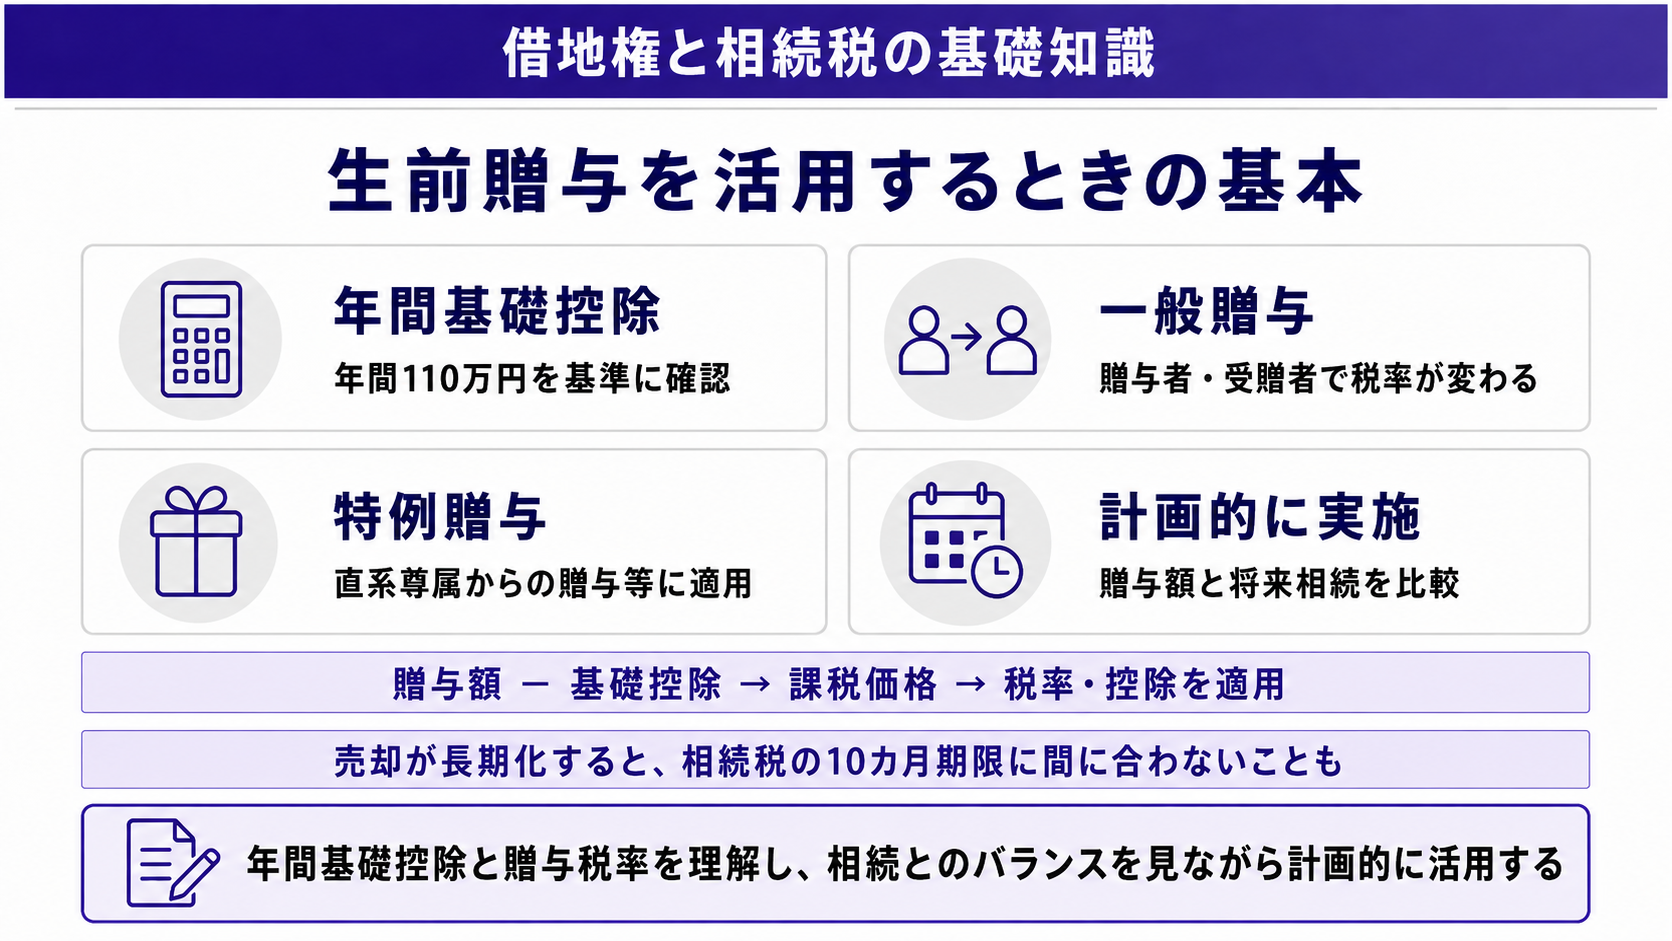
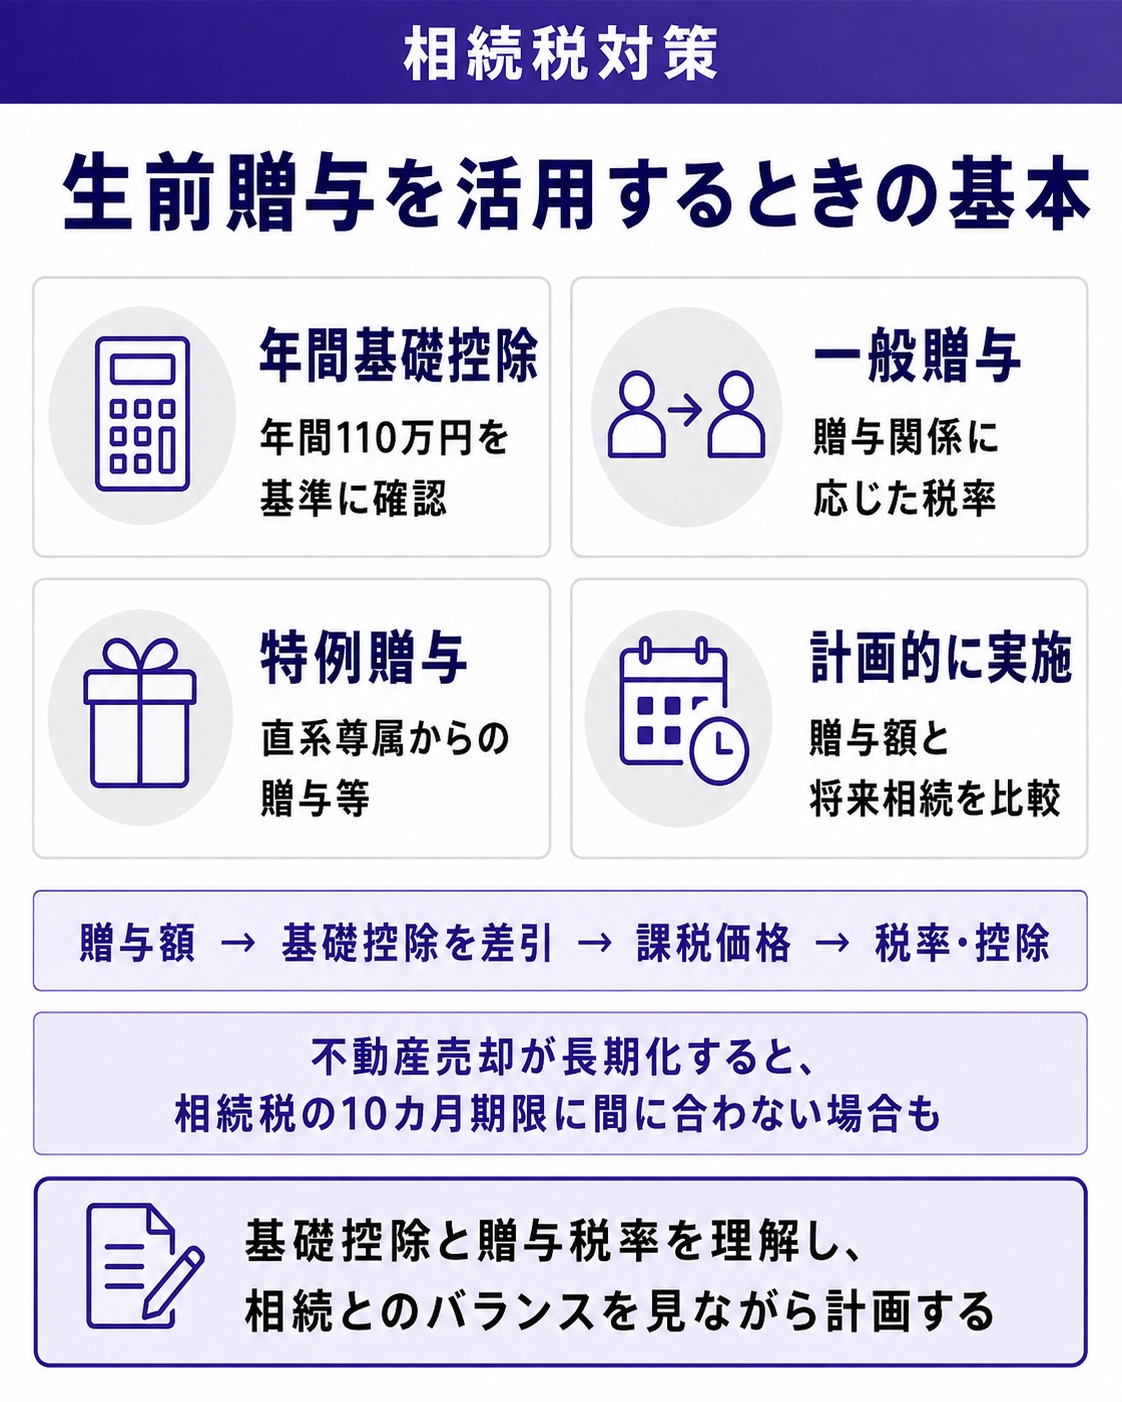
生前に財産を移しておくのも、相続税対策の基本です。贈与税(暦年課税)には1人あたり年110万円の基礎控除があり、それを超えた部分に段階的に税金がかかります。贈与税の税率は、誰から誰への贈与かで2種類に分かれます。
特例贈与財産:父母や祖父母(直系尊属)から、贈与を受けた年の1月1日時点で18歳以上の子・孫への贈与(2022年3月31日までは20歳以上)
| 基礎控除後の課税価格 | 200万円以下 | 400万円以下 | 600万円以下 | 1,000万円以下 | 1,500万円以下 | 3,000万円以下 | 4,500万円以下 | 4,500万円超 |
|---|---|---|---|---|---|---|---|---|
| 税率 | 10% | 15% | 20% | 30% | 40% | 45% | 50% | 55% |
| 控除額 | ― | 10万円 | 30万円 | 90万円 | 190万円 | 265万円 | 415万円 | 640万円 |
(例)祖父母から18歳以上の孫へ500万円を贈与した場合
500万円 − 110万円(基礎控除)= 390万円
390万円 × 15% − 10万円 = 48万5,000円
一般贈与財産:夫婦間や兄弟間の贈与、叔父・叔母からの贈与、18歳未満の子・孫への贈与など、特例贈与財産以外のもの
| 基礎控除後の課税価格 | 200万円以下 | 300万円以下 | 400万円以下 | 600万円以下 | 1,000万円以下 | 1,500万円以下 | 3,000万円以下 | 3,000万円超 |
|---|---|---|---|---|---|---|---|---|
| 税率 | 10% | 15% | 20% | 30% | 40% | 45% | 50% | 55% |
| 控除額 | ― | 10万円 | 25万円 | 65万円 | 125万円 | 175万円 | 250万円 | 400万円 |
(例)祖父母から18歳未満の孫へ500万円を贈与した場合
500万円 − 110万円 = 390万円
390万円 × 20% − 25万円 = 53万円
同じ年に両方の贈与を受けた場合は、合計額でそれぞれの税率を当てはめ、金額の割合で按分します。
(例)18歳以上の人が、祖父母から1,000万円(特例贈与)、叔父から300万円(一般贈与)を受けた場合
- 課税価格:1,300万円 − 110万円 = 1,190万円
- 一般贈与分:1,190万円 × 45% − 175万円 = 360万5,000円 → × 300万円 ÷ 1,300万円 ≒ 83万2,000円
- 特例贈与分:1,190万円 × 40% − 190万円 = 286万円 → × 1,000万円 ÷ 1,300万円 = 220万円
- 贈与税額の合計:約303万2,000円
2024年からのルール変更
- 相続財産に足し戻す期間が3年から7年に延長:2024年1月1日以降の贈与から、亡くなる前7年以内の暦年贈与は相続財産に加算されます(延長された4年分は合計100万円まで控除)。亡くなる直前の駆け込み贈与はほとんど効果がありません。
- 相続時精算課税に年110万円の基礎控除:累計2,500万円の特別控除とは別に、年110万円までは申告不要で、相続財産への加算もされなくなりました。
また、2027年1月1日以降の相続・贈与からは、亡くなる前5年以内に購入・新築した賃貸用不動産を、路線価ではなく原則として取引価額で評価するルールに変わる予定です。相続直前の不動産購入による節税は効きにくくなります。
借地権そのものを贈与するときは地主の承諾が必要
相続と違い、生前に借地権を子どもに贈与することは「譲渡」にあたるため、地主の承諾が必要で、承諾料を求められるのが一般的です。また、親の借地の上に子どもが家を建てる場合などは、権利金を払っていないと子どもに借地権の贈与があったとみなされないよう「借地権の使用貸借に関する確認書」を税務署に出しておくのが一般的です。贈与の制度全体は生前贈与を非課税にする方法、承諾料の目安は借地権の承諾料の相場で解説しています。
相続税が払えないときは借地権の売却も選択肢に
借地権は評価額が高い一方で、すぐに現金にしにくい財産です。相続税は原則として現金で一括納付なので、預貯金が少ないと納税資金に困ることがあります。主な方法は次の3つです。
- 延納:担保を出して分割払いにする方法。利子税がかかります。
- 物納:延納でも払えない場合に、財産そのもので納める方法。要件が厳しく、借地上の建物などは条件を満たしにくいのが実情です。
- 相続した財産を売る:使う予定のない借地権を売却して納税資金にする方法。
借地権を第三者に売るには、相続とは違って地主の承諾が必要で、譲渡承諾料もかかります。地主との交渉がまとまらないと売却が進まず、期限に間に合わないこともあります。売却の流れは借地権は売却できる?、地主に買い取ってもらう方法は借地権を地主に買い取ってもらう方法、価格の目安は借地権の売却相場をご覧ください。
売却時に使える税金の特例
- 相続税の取得費加算の特例:相続税の申告期限の翌日から3年以内に相続した財産を売ると、支払った相続税のうちその財産に対応する分を取得費に加えられ、譲渡所得税が軽くなります。
- 空き家の3,000万円特別控除:1981年5月31日以前に建てられた家とその敷地(借地権を含む)を、耐震改修または解体したうえで売るなど一定の条件を満たすと、譲渡所得から最大3,000万円を控除できます(相続人が3人以上なら1人2,000万円)。適用期限は2027年12月31日までの売却です。
2つの特例は併用できないため、どちらが有利かを比べて選びます。売却にかかる税金全般は不動産にかかる税金でまとめています。
マーキュリーが受けた借地権の相続のご相談
当社は借地権・底地の権利調整を専門とする買取会社で、借地権の買取実績は258件にのぼります(当社サイト掲載時点)。相続をきっかけにしたご相談は特に多く、ここではその一部をご紹介します。
納税期限まで残り1ヶ月で借地権を買い取ったケース
不動産を複数持っていたお父様が亡くなり、税理士から多額の相続税がかかると言われたご相談者様。使っていない不動産を売って納税資金にしようと、仲介会社に複数の物件の売却を依頼していました。ところが借地権付きの戸建てだけがなかなか売れず、気づけば納税期限の10ヶ月まで残り1ヶ月となっていました。
時間がないため、当社が借地権を直接買い取る形をご提案しました。地主様との交渉はすべて当社が引き受け、買取後の活用プランもあわせてご説明したところ、地主様も地代収入を受けながら底地を持ち続けたいというお考えで、快く承諾をいただけました。ご相談者様は期限内に無事納税を済ませることができました。
相続人5人のうち1人が引き継いだ借地権付き旧工場(台東区三ノ輪)
遺産分割の結果、相続人5人のうちお1人が借地権付きの旧工場(約78坪)を単独で相続し、早めに現金化したいとのことで、取引のある仲介会社からご紹介いただきました。当社が借地権を買い取り、用途地域や容積率、借地条件を踏まえて建物を解体し、鉄筋コンクリート造10階建ての賃貸マンションに建て替えています。
事例を見る:MERCURY三ノ輪
相続した借地の家を使わず、地代だけ払っていたケース(世田谷区成城)
相続で借地権付きの建物を取得したものの、すでに自宅をお持ちで使う予定がなく、地代だけを払い続けていた売主様。相続登記を担当した司法書士事務所から売却のご相談をいただきました。周辺には借地権の売買事例がほとんどないエリアでしたが、市場調査をしたうえで、売主様のご希望価格と地代の負担を踏まえて買い取りました。
事例を見る:世田谷区成城5丁目
入居者がいる借地上のアパートを相続対策で手放したケース(品川区西五反田)
借地上のアパートが老朽化し、相続対策もかねて手放したいというご相談でした。3戸のうち2戸に入居者がいましたが、引越し費用は当社がすべて負担して退去いただき、そのままの状態で買い取っています。
事例を見る:品川区西五反田8丁目
相続した借地の家は、地代や固定資産税、建物の維持費がかかり続けます。使う予定がないなら、早めに方向性を決めるほうが負担を抑えられます。相続した不動産の現金化については相続した不動産を現金化する方法もご覧ください。
借地権の相続手続きの流れ
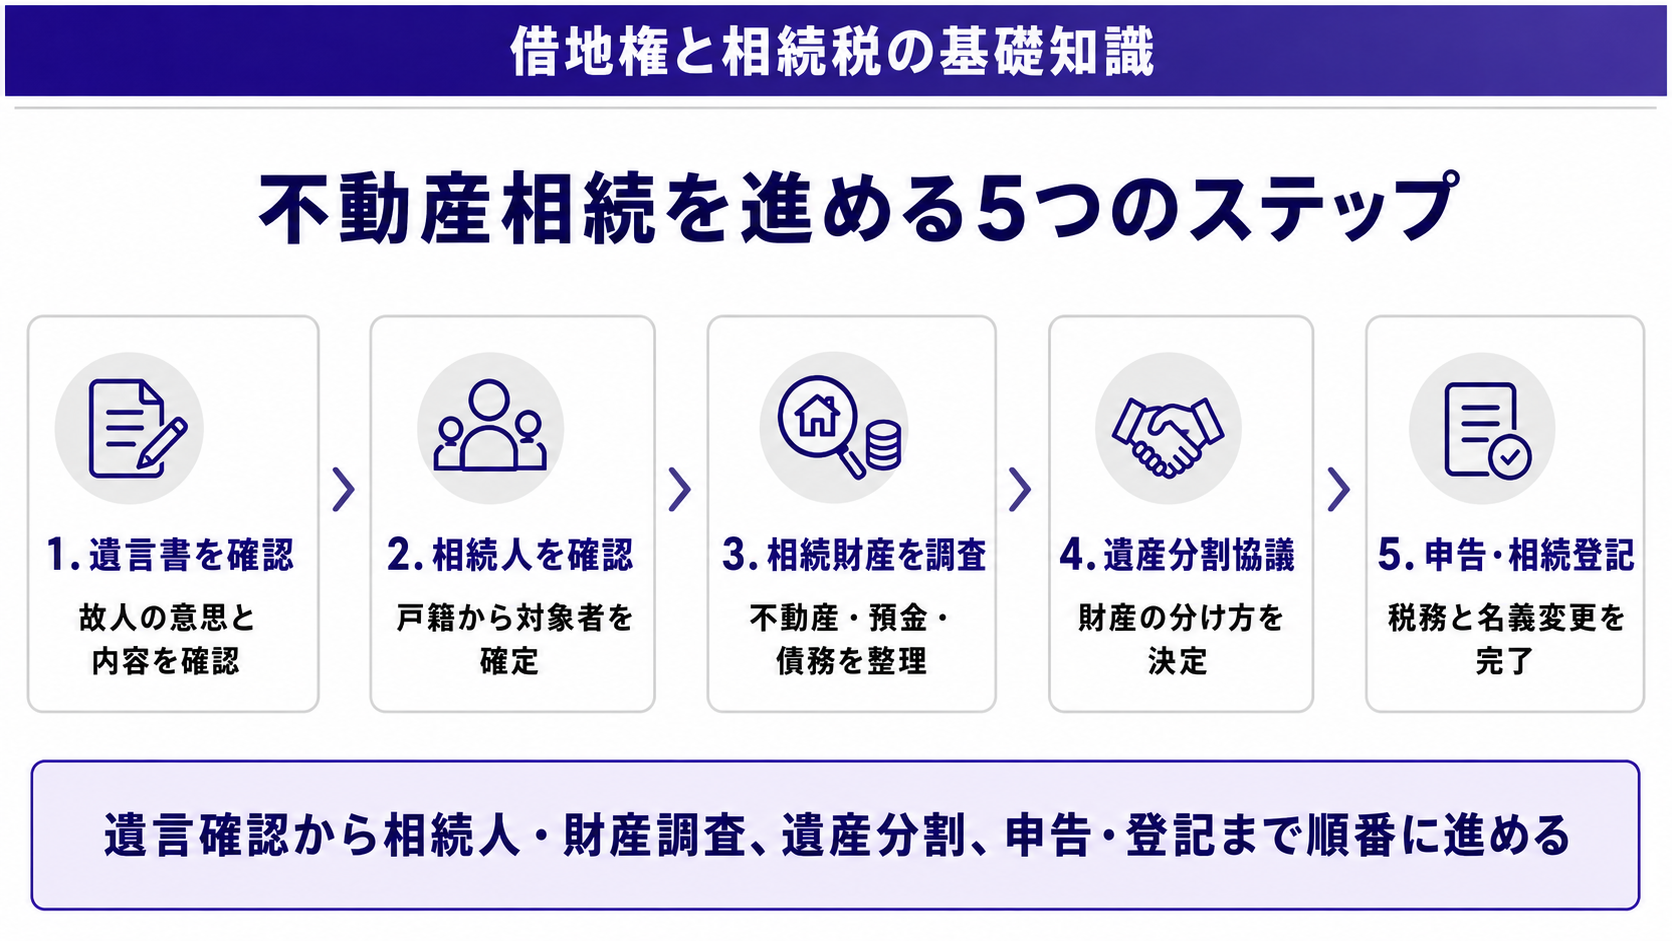
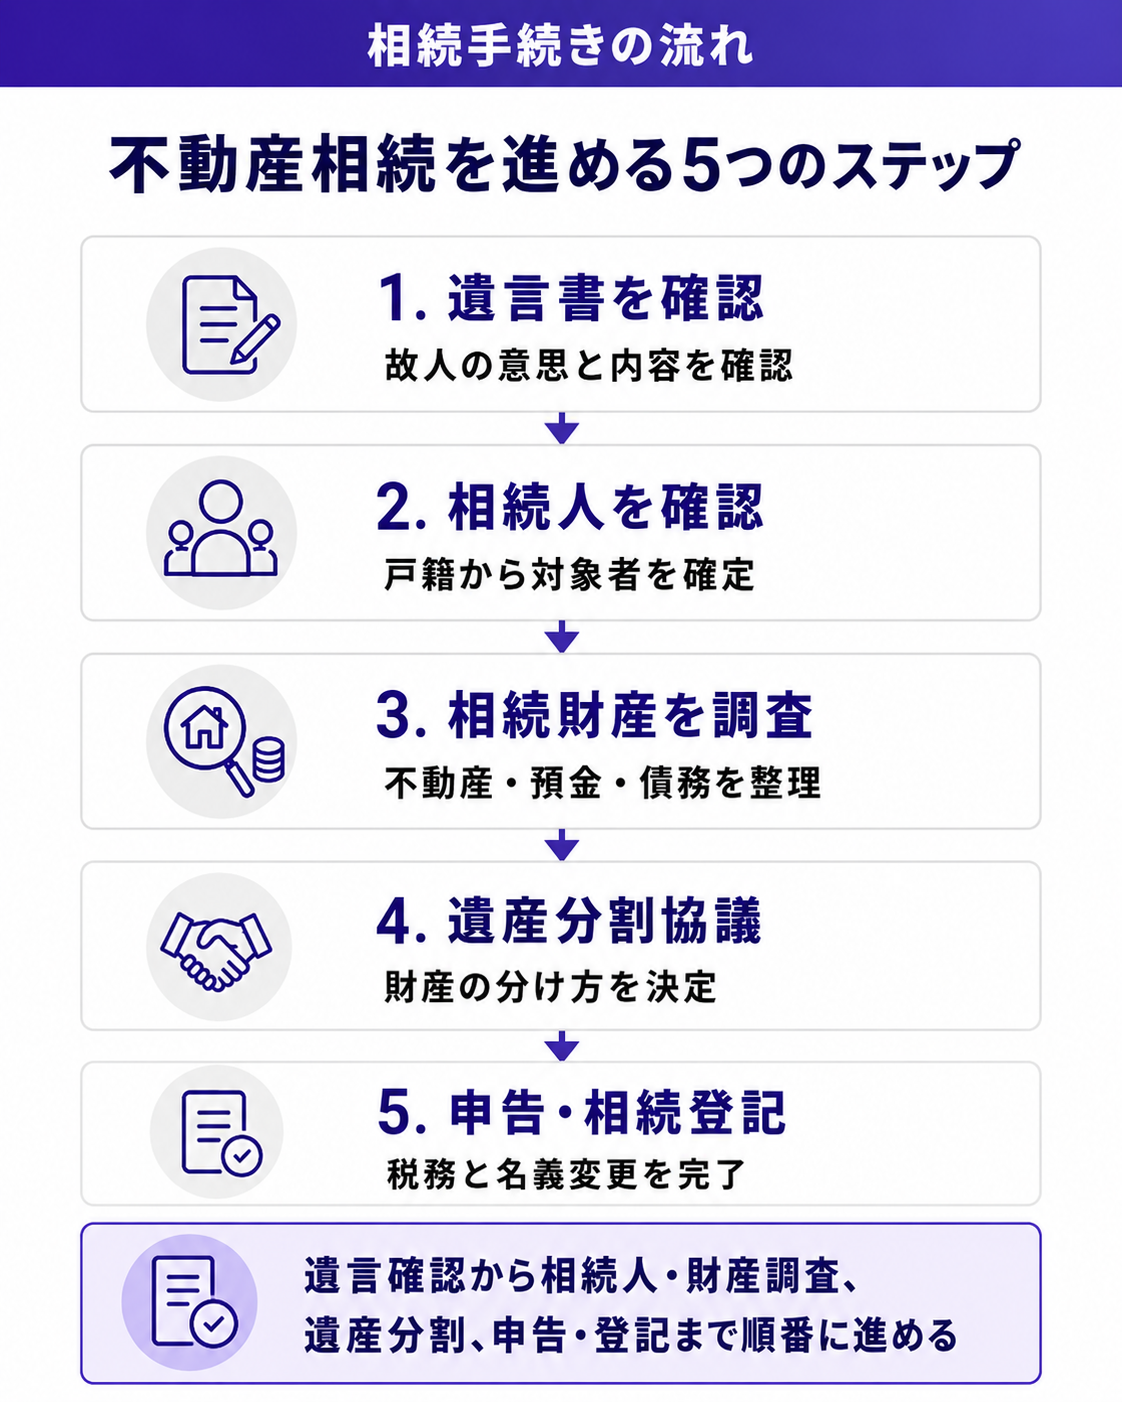
遺言書の有無を確認する
遺言書があれば、原則としてその内容に沿って分けます。借地権が相続人以外の人に遺贈されている場合は地主の承諾が必要になるので、早めに内容を確認しましょう。
相続人を確定する
被相続人の出生から死亡までの戸籍を取り寄せ、相続人を確定します。相続人の数で基礎控除額が決まるので、相続税の計算にも欠かせない作業です。
相続財産を調べる
借地権については、土地賃貸借契約書、地代の領収書、建物の登記簿を確認します。契約書が見つからないことも多いので、地主に契約内容(期間・地代・更新時期)を確認しておくと安心です。
遺産分割協議をして協議書を作る
誰が借地権を引き継ぐかを決めます。複数人で共有にすると、のちの売却や建替えで全員の合意が必要になるため、できれば1人が相続するか、売却して代金を分ける形にするほうがトラブルになりにくいです(参考:共有持分を相続したときの対処法)。
相続税の申告と相続登記をする
相続税は10ヶ月以内に申告・納付します。借地権そのものは登記されていないことが多く、名義変更は借地上の建物の相続登記で行います。建物の登記は第三者に借地権を主張するための根拠にもなるので、必ず済ませておきましょう。
相続登記は自分でもできますが、書類が多いため司法書士に頼むのが一般的です。主な必要書類は、遺産分割協議書、相続人全員の印鑑証明書、建物を取得する人の住民票、被相続人の出生から死亡までの戸籍謄本・除籍謄本、相続人全員の戸籍謄本などです。法務局に申請してから、おおむね1〜2週間で登記が完了します。
2024年4月1日から相続登記は義務になり、相続を知った日から3年以内に申請しないと10万円以下の過料の対象になります。2024年4月より前に相続した不動産も対象で、その場合の期限は2027年3月31日です。登記が済んでいない不動産の扱いは相続登記が未了の不動産は売却できる?で解説しています。
相続した不動産は「持ち続けるか」を早めに判断する
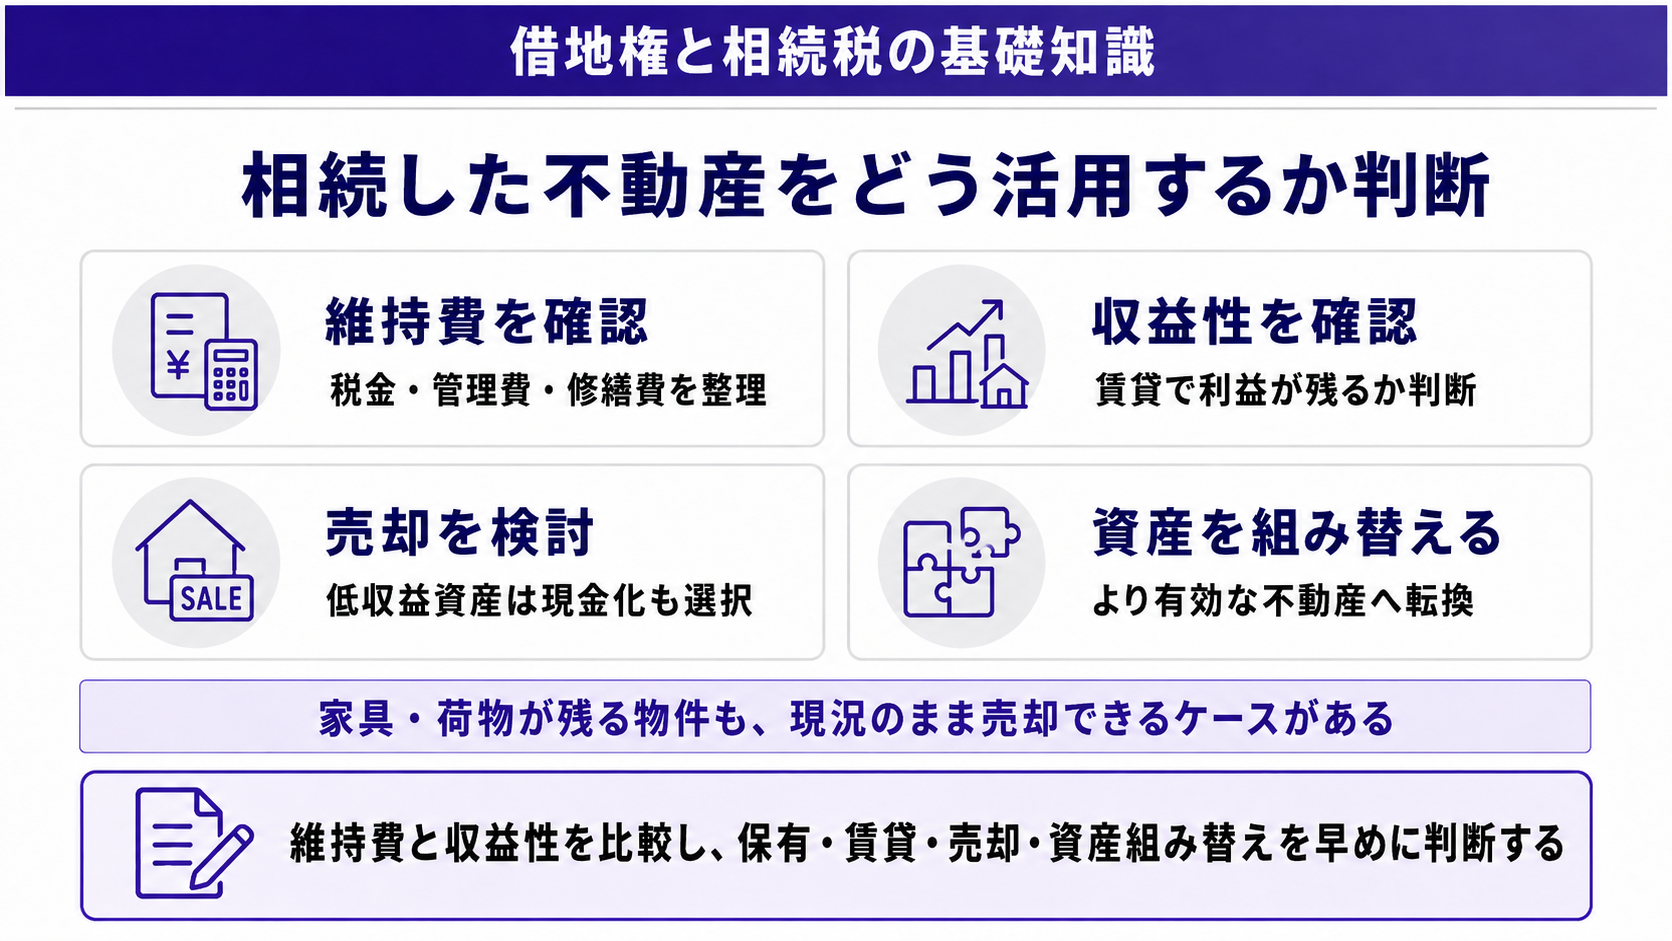
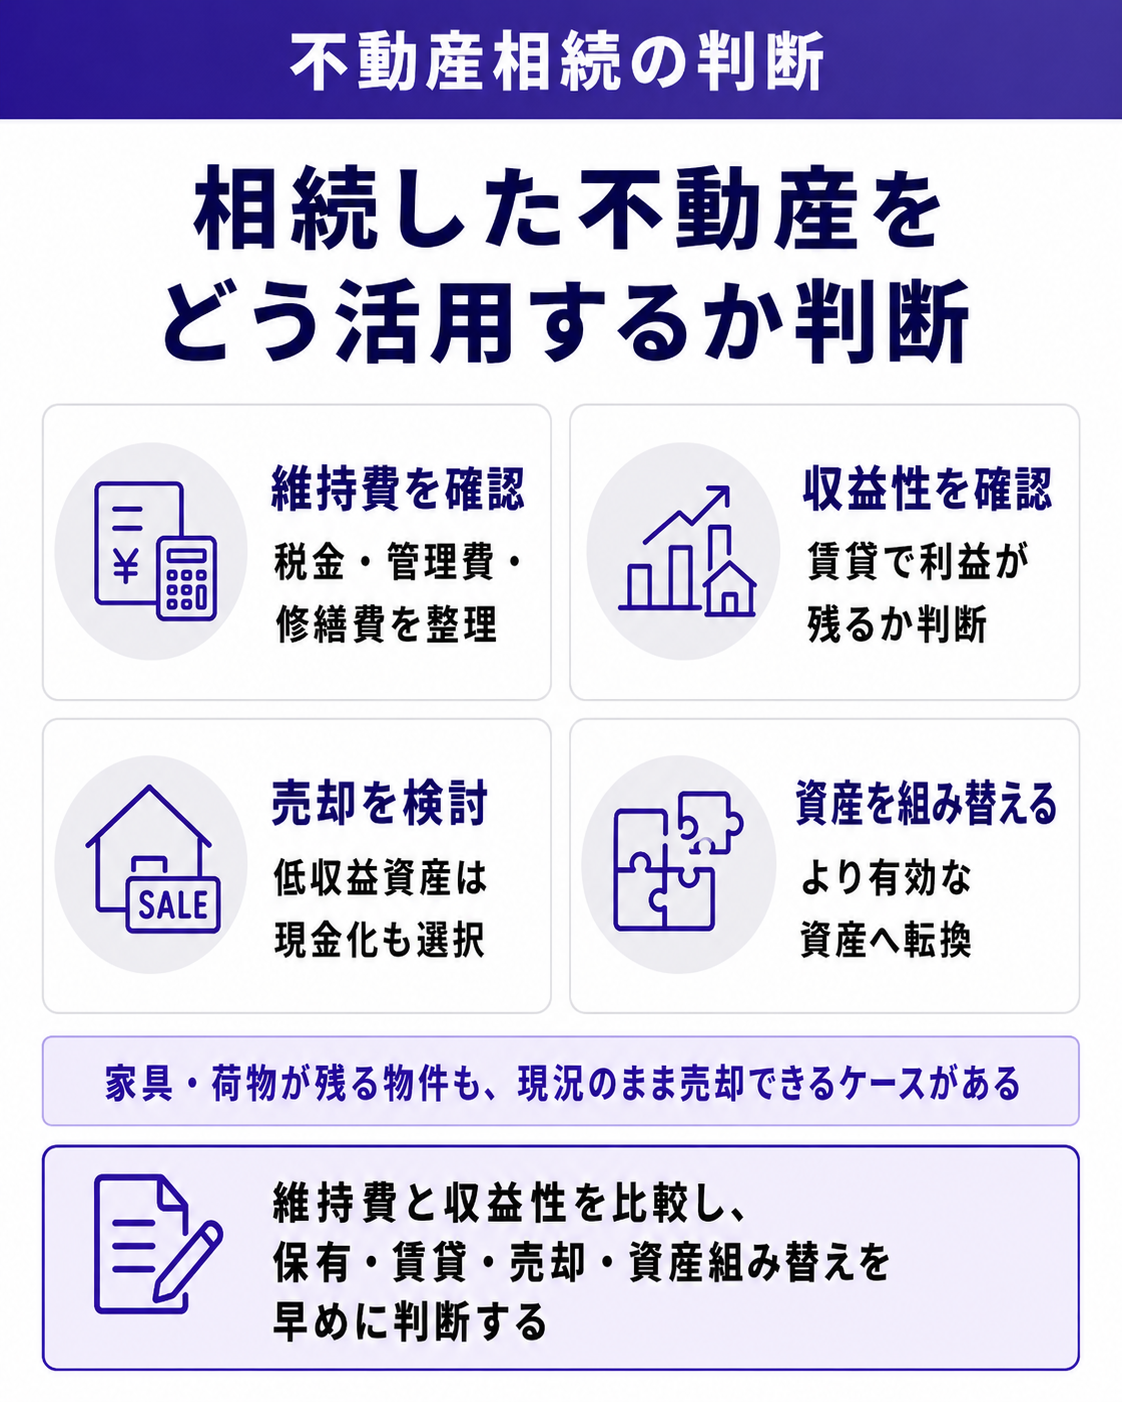
不動産は金額が大きいわりに、分けたり売ったりするのに手間がかかる財産です。借地権であれば地代や更新料、マンションであれば管理費や修繕積立金、そして固定資産税など、持っているだけでお金が出ていきます。うまく貸せれば収入になりますが、古い建物では借り手がつかず、出費ばかりが続くこともあります。
使う予定がない不動産は、思い切って売却し、納税資金に充てたり、管理しやすい資産に組み替えたりするのも一つの方法です。相続放棄を考えている場合も、先に不動産の価値を確認しておくと判断を誤りにくくなります(参考:相続放棄の前に不動産の査定を)。
「両親が亡くなったあと、家具や荷物がそのままになっているけれど、片付ける時間も費用もない」——そんな状態でも、当社なら現況のままで買い取れます。借地権の場合は地主様との交渉も当社が行いますので、まずはお気軽にご相談ください。
借地権の相続税に関するよくある質問
Q. 借地権を相続するとき、地主の承諾や名義書換料は必要ですか?
相続で引き継ぐ場合は、地主の承諾も名義書換料も必要ありません。相続は売買などの譲渡にあたらないためです。ただし地主には相続があったことを連絡し、今後の地代の支払い先などを確認しておきましょう。相続人以外の人に遺言で譲る「遺贈」の場合は、承諾が必要です。
Q. 借地権の相続税評価額はどうやって調べればいいですか?
国税庁の路線価図で前面道路の路線価と借地権割合を確認し、「路線価×面積×借地権割合」で計算します。たとえば路線価が「2220B」なら、1㎡あたり222万円・借地権割合80%です。実際の申告では土地の形などによる補正が入るので、目安として使ってください。
Q. 借地権にも小規模宅地等の特例は使えますか?
使えます。被相続人が住んでいた借地の家であれば、配偶者や同居していた親族などが相続すると、330㎡までの部分の評価額を80%減らせます。同居親族の場合は申告期限まで住み続け、持ち続けることが条件なので、それより前に売却すると使えなくなります。
Q. 土地を借りているだけなのに、なぜ相続税がかかるのですか?
借地権は売買や相続ができる財産で、都市部では土地の価値の6〜9割にあたる経済的価値があるとされているためです。地代を払っていても、借地権そのものは被相続人の財産として扱われます。
Q. 相続税を払うお金が足りない場合はどうすればいいですか?
分割払いにする「延納」、財産そのもので納める「物納」という制度がありますが、どちらも申請や要件が必要です。使う予定のない借地権を売却して納税資金を用意する方も多く、申告期限から3年以内の売却なら、払った相続税の一部を取得費に加える特例も使えます。借地権の売却には地主の承諾が必要なので、時間に余裕をもって動き出すことが大切です。
Q. 借地権だけ相続放棄することはできますか?
できません。相続放棄はすべての財産を放棄する手続きなので、借地権だけ、あるいは預貯金だけを選んで放棄することはできません。借地権を引き継ぎたくない場合は、遺産分割協議でほかの相続人が取得するか、相続したうえで売却する方法を検討します。
Q. 相続した借地権付きの家に荷物が残っていても売れますか?
当社では、家具や荷物が残ったままの状態でも買い取りが可能です。地主様との承諾の交渉も当社が行いますので、片付けや交渉の手間をかけずに現金化できます。
Q. マーキュリーはどのエリアに対応していますか?
東京都内を中心に、首都圏で開発を行っています。
まとめ
借地権は「借りている権利」でも相続税の対象になり、都内では評価額が数千万円から1億円を超えることもあります。まずは路線価図で評価額の目安をつかみ、小規模宅地等の特例や配偶者の税額軽減が使えるかを確認しましょう。相続で引き継ぐだけなら地主の承諾は不要ですが、売却や贈与には承諾が必要です。
納税資金が足りない、使う予定のない借地の家がある、といった場合は、申告期限の10ヶ月から逆算して早めに動くことが何より大切です。当社では地主様との交渉を含めて借地権を直接買い取っています。期限が迫っているケースもご相談ください。




