


相続した不動産を現金化する方法は、大きく分けると「仲介で売却する」「不動産会社に直接買い取ってもらう」の2つです。相続人が複数いる場合は、不動産を売って代金を分ける「換価分割」という方法もあります。
できるだけ高く売りたいなら仲介、売却までの期間や手間を抑えたいなら買取が検討しやすいでしょう。ただし、どちらを選ぶ場合でも、相続人の確認や遺産分割、相続登記などを先に整理する必要があります。
また、相続不動産の売却では、売却価格だけでなく税金も重要です。取得費加算の特例や相続空き家の3,000万円特別控除など、売却時期によって利用できる制度が変わることもあります。
この記事では、相続した不動産を現金化する方法と手続きの流れ、税金、共有名義の場合の進め方まで順番に解説します。
できるだけ高く売りたい
→ 仲介で一般の買主を探す
早めに現金化したい・手間を減らしたい
→ 不動産会社による直接買取を検討する
相続人が複数いて現金で公平に分けたい
→ 売却後の代金を分配する「換価分割」を検討する
共有者の合意が得られない
→ 自分の共有持分だけを売却できる場合もある
相続した不動産を現金化する3つの方法


まずは現金化する方法の違いを整理しておきましょう。
| 方法 | 特徴 | 向いているケース |
|---|---|---|
| 仲介 | 一般の買主を探して売却する | 時間をかけても価格を重視したい |
| 直接買取 | 不動産会社が買主になる | 早く売りたい・手間を減らしたい |
| 換価分割 | 不動産を売却し、代金を相続人で分ける | 相続人間で現金を公平に分けたい |
仲介で売却する
仲介は、不動産会社に販売活動を依頼し、個人や法人などの買主を探してもらう方法です。
市場で広く買主を探せるため、条件がよければ買取より高く売れる可能性があります。
一方、買主がいつ見つかるかは分かりません。内覧への対応や価格交渉が必要になるほか、建物の状態や立地によっては売却まで時間がかかることもあります。
不動産会社に直接買い取ってもらう
買取は、不動産会社自身が買主となる方法です。
一般の買主を探す販売期間がないため、価格と条件がまとまれば仲介より短い期間で進めやすいのが特徴です。
また、直接買取であれば仲介手数料はかかりません。
ただし、買取会社は取得後の再販売費用やリスクなどを見込んで価格を決めるため、一般的には仲介による成約価格より低くなる傾向があります。
換価分割で売却代金を分ける
兄弟姉妹など複数人で相続する場合に使われるのが換価分割です。
不動産そのものを人数分に分けるのではなく、一度売却して現金に変え、その売却代金を遺産分割協議で決めた割合に応じて分配します。
「実家を誰も使わない」「一人だけが不動産を取得すると不公平になってしまう」といった場合に検討しやすい方法です。
相続した不動産を現金化するまでの流れ
相続不動産は、亡くなった方の名義のままそのまま売却できるわけではありません。
一般的には、次の順番で進めます。
- 遺言書の有無を確認する
- 法定相続人を確認する
- 不動産の登記・評価・権利関係を調べる
- 遺産分割について話し合う
- 不動産を取得する人へ相続登記を行う
- 査定を依頼する
- 仲介または買取で売却する
- 売却代金を受け取る
- 必要に応じて確定申告を行う
売却前に相続人を確定する
まず確認したいのは、「誰に相続する権利があるのか」です。
亡くなった方の出生から死亡までの戸籍などを確認し、相続人を確定します。
前の配偶者との子や認知した子など、家族が把握していなかった相続人が見つかる場合もあります。
複数の相続人がいる場合は遺産分割を決める
遺言書がなく相続人が複数いる場合は、誰が不動産を取得するのかを遺産分割協議で決めます。
売却して現金で分ける予定であれば、その方針も含めて相続人間で話し合っておきましょう。
相続登記を行う
売却するには、亡くなった方から相続人へ不動産の名義を移す必要があります。
2024年4月1日から相続登記は義務化されており、相続によって不動産を取得したことを知った日から原則3年以内に申請しなければなりません。
正当な理由なく義務に違反した場合は、10万円以下の過料の対象になる可能性があります。
共有名義の相続不動産を現金化するには?


相続した不動産を兄弟姉妹などで共有名義にすると、その後の売却が複雑になることがあります。
不動産全体を売却する場合は、原則として共有者全員の同意が必要だからです。
「とりあえず法定相続分どおりに共有しておこう」と考えるのは簡単ですが、将来の処分まで考えて名義を決めた方がよい場合があります。
| 分割方法 | 内容 | 向いているケース |
|---|---|---|
| 現物分割 | 財産そのものを相続人ごとに分ける | 複数の不動産や預金がある |
| 換価分割 | 不動産を売却して現金で分ける | 誰も不動産を使わない |
| 代償分割 | 一人が不動産を取得し、他の相続人へ金銭を支払う | 一人が住み続けたい |
すでに共有名義になっている場合
共有不動産全体を売るには共有者全員の合意が必要ですが、自分が所有する共有持分だけであれば、原則として単独で売却できます。
ただし、共有持分だけを購入しても不動産全体を自由に利用できないため、一般の買主は限られます。
共有者間で話がまとまらない場合は、共有持分を扱う不動産会社へ相談する方法もあります。
相続不動産を現金化するときにかかる税金


不動産を売却した代金のすべてに税金がかかるわけではありません。
売却によって利益が出た場合、その利益である「譲渡所得」に対して所得税・住民税などが課税されます。
=
売却価格 − 取得費 − 譲渡費用 − 適用できる特別控除
相続税
相続税には基礎控除があります。
課税価格の合計額などが基礎控除額を超える場合には、相続税の申告が必要になる可能性があります。
売却益にかかる譲渡所得税
土地・建物を売却した年の1月1日時点で所有期間が5年を超えていれば、原則として長期譲渡所得になります。
長期譲渡所得の税率は所得税15%、住民税5%で、所得税には復興特別所得税も加わります。
相続した不動産については、原則として亡くなった方が取得した時期を引き継いで所有期間を判定します。
取得費が分からない場合
相続した実家では、「親が何十年も前に買ったため購入時の契約書がない」ということがあります。
取得費が分からない場合などには、売却価格の5%相当額を概算取得費として計算する方法があります。
ただし、実際の取得費よりかなり低い金額になると譲渡所得が大きくなり、税負担が増えることがあります。
売却を決める前に、当時の売買契約書、領収書、通帳など取得費を確認できる資料が残っていないか探してみましょう。
参考:国税庁「相続や贈与によって取得した土地・建物の取得費と取得の時期」
相続不動産を売るときに確認したい2つの税制特例
相続税の取得費加算の特例
相続税を支払った人が相続した不動産を一定期間内に売却した場合、支払った相続税の一部を譲渡所得の計算上の取得費へ加算できることがあります。
主な要件の一つは、相続開始の日の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売却することです。
適用できれば譲渡所得を圧縮できるため、相続税を支払った方は売却時期を決める前に確認しておきましょう。
相続した空き家の3,000万円特別控除
亡くなった方が住んでいた一定の空き家を相続して売却する場合は、譲渡所得から最高3,000万円まで控除できる特例があります。
2024年1月1日以後の譲渡で、その家屋や敷地を取得した相続人が3人以上いる場合は、1人あたりの控除上限が2,000万円となります。
対象になるには、建築時期、被相続人の居住状況、売却価格、売却期限など複数の要件があります。
また、同じ不動産について取得費加算の特例と併用することはできません。
参考:国税庁「被相続人の居住用財産(空き家)を売ったときの特例」
どちらの特例を利用した方が有利かは、不動産の取得費や売却益、支払った相続税額などによって変わります。実際の税額は税理士へ確認してください。
現金化する前に、先に費用をかけない方がよいこともある
相続した家を売ろうとすると、「先に家財を全部処分した方がいい」「古い家は解体して更地にした方が売れる」と考えることがあります。
しかし、必ずしも先に費用をかける必要はありません。
建物を解体する
古家を解体すれば土地として売りやすくなる場合はありますが、解体費用を売却価格へそのまま上乗せできるとは限りません。
また、再建築不可物件の場合は、建物を解体すると新しい建物を建てられなくなり、かえって利用価値を下げる可能性があります。
まず「古家付きのまま売った場合」と「解体した場合」の査定価格を比較してから判断した方がよいでしょう。
測量を行う
土地売却では測量や境界確定が必要になるケースもありますが、すべての売却で売主が先に測量しなければならないわけではありません。
買取会社によっては現況・境界非明示の条件で購入できる場合があります。
家財や残置物をすべて処分する
家具や家財が残っていても査定できる不動産会社があります。
先に処分業者へ費用を払うのではなく、残置物を残した状態で売れるか確認しておくと余計な出費を抑えられる可能性があります。
仲介より買取が向いている相続不動産
買取はすべての不動産に向いているわけではありません。
時間をかけられる物件なら、仲介で一般の買主を探した方が高く売れることもあります。
一方、次のようなケースでは買取と相性がよい場合があります。
- 早めに現金化したい
- 相続税などの支払いに備えて資金を確保したい
- 遠方にある実家を長く管理したくない
- 建物がかなり古い
- 荷物が大量に残っている
- 再建築不可など一般には売りにくい条件がある
- 借地権・底地など権利関係が複雑
- 共有持分だけを手放したい
相続したからといって、最初から買取に決める必要はありません。
仲介で売った場合と買取で売った場合の価格・期間・売主負担を比べてから決めるのがよいでしょう。
買取ならどれくらいで現金化できるか|日数の目安
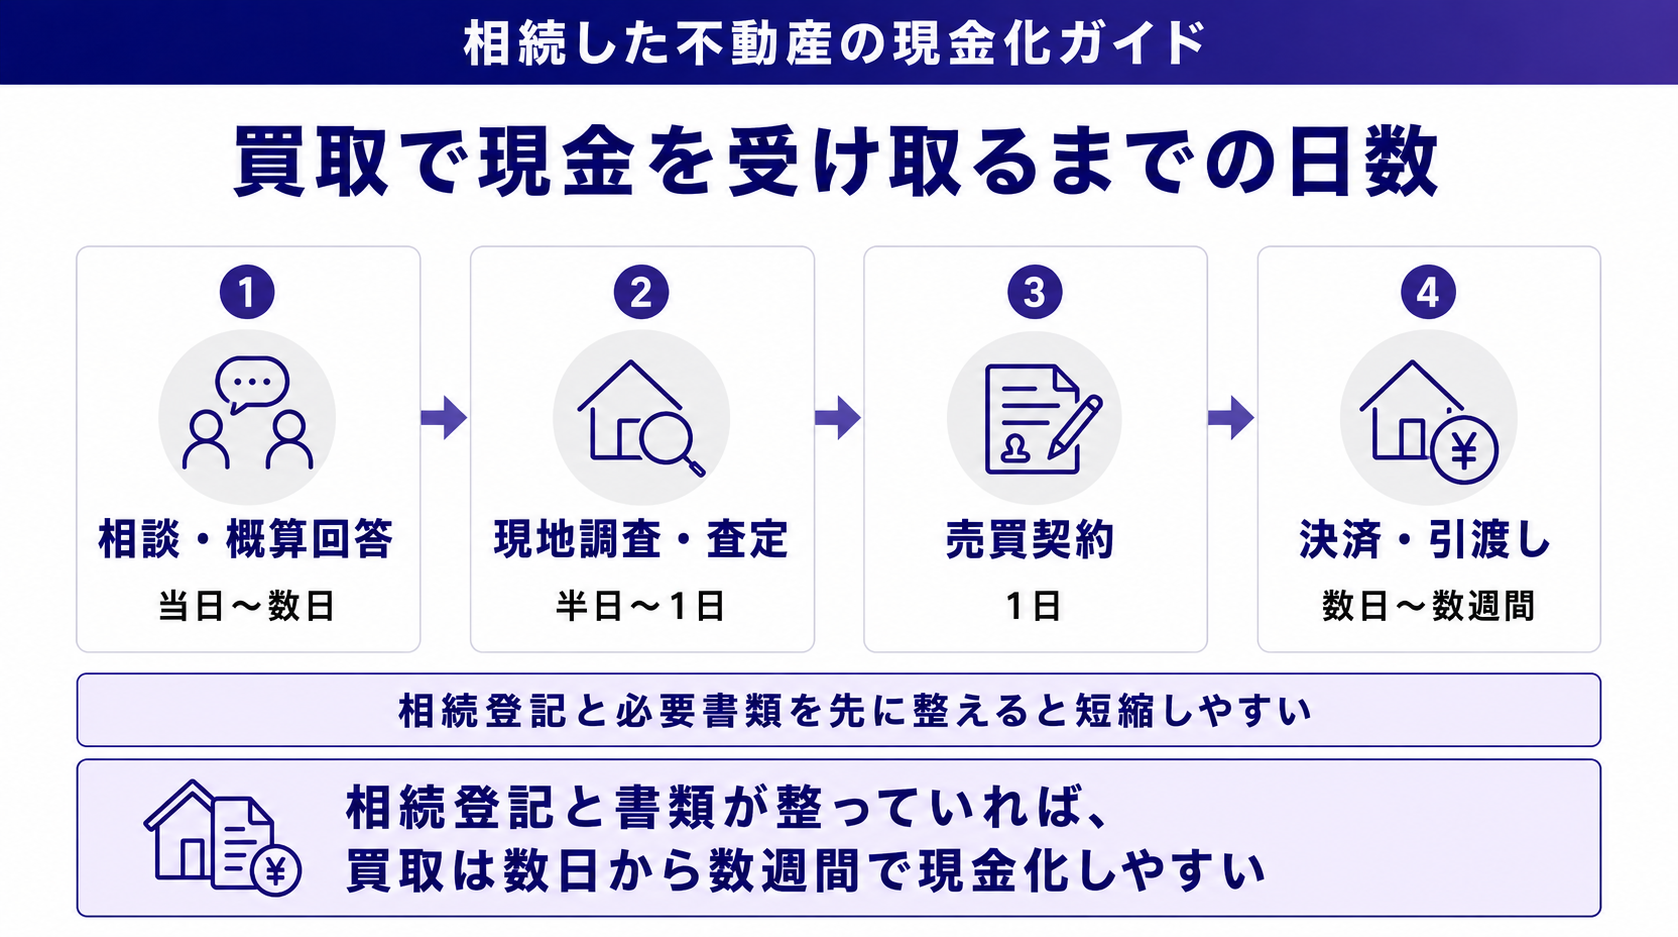
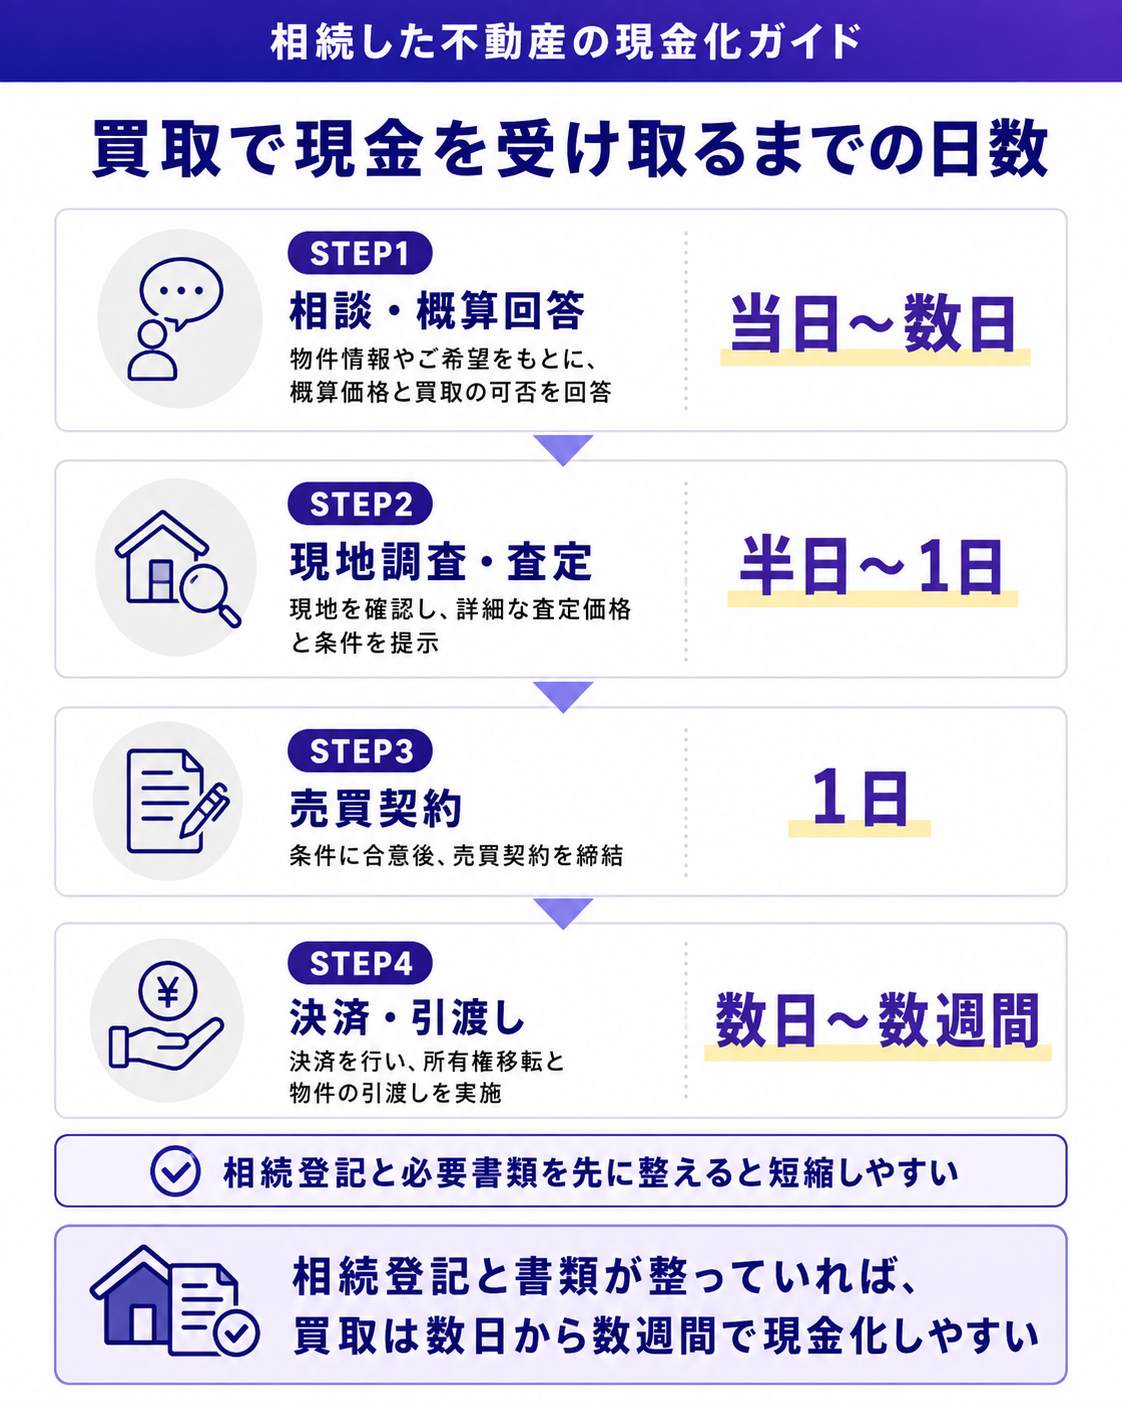
相続税の納付や遺産分割には期限があるため、「いつ現金が手に入るか」は重要な関心事です。買取であれば、買い手を探す時間がいらないため、現金化までの日数を見通しやすくなります。
下の表は、買取で現金を受け取るまでの一般的なステップと、所要時間の目安です。物件の状態や権利関係、相続手続きの進み具合によって前後する点はご了承ください。
| ステップ | 内容 | 目安 |
|---|---|---|
| 相談・概算回答 | フォーム等で相談し、概算の金額を確認する | 当日〜数日 |
| 現地調査・訪問査定 | 物件の状態や権利を確認し、買取金額を提示 | 半日〜1日 |
| 契約 | 内容に合意し、売買契約を締結 | 1日 |
| 決済・引き渡し | 代金の入金と所有権の移転 | 数日〜数週間 |
相続登記が済んでいれば、査定から決済まで比較的短い期間で進みます。逆に登記が未了の場合は、その手続きの分だけ時間が加わります。段取りを前もって整えておくと、現金化を早められます。
相続した空き家をそのままにしておくリスク


すぐに売却する必要がなくても、誰も使わない不動産を長期間そのままにしておくと負担が続きます。
- 固定資産税・都市計画税
- 庭木や雑草の管理
- 火災保険
- 建物の修繕
- 遠方までの交通費
- 雨漏りや老朽化による資産価値の低下
2023年の住宅・土地統計調査では、全国の空き家は900万戸を超えています。
空き家対策特別措置法の改正によって、放置すれば「特定空家」だけでなく「管理不全空家」として指導・勧告の対象となる場合もあります。
「いつか使うかもしれない」という状態で何年も保有するより、利用予定があるのか、売却するのかを早めに家族で話し合っておく方がよいでしょう。
マーキュリーの相続不動産・権利調整への対応
相続不動産は、一般的な土地・戸建てだけとは限りません。
相続した後に調べてみると、
- 兄弟との共有名義だった
- 借地権の建物だった
- 地主として底地を所有していた
- 再建築不可だった
- 古い建物や荷物がそのまま残っていた
と分かることもあります。
マーキュリーでは、所有権の不動産だけでなく、借地権・底地・共有持分・再建築不可など、権利調整が必要な不動産の買取・再生実績も公開しています。
また、直接買取の場合は、物件の状況に応じて現況での買取、売主側での測量・解体不要、契約不適合責任免責でのご相談も可能です。
「先に荷物を片付けるべきか」「解体してから売った方がいいか」と迷っている場合も、費用をかける前に現状での査定を確認できます。
相続した不動産を現金化するときに確認したい5つのポイント
| 確認項目 | 確認すること |
|---|---|
| 相続人 | 誰に相続権があるか |
| 名義 | 相続登記が必要か |
| 売却方法 | 仲介と買取のどちらが合うか |
| 税金 | 譲渡所得・利用できる特例 |
| 売却前の費用 | 解体・測量・残置物処分が本当に必要か |
特に税金の特例には期限があります。
「まだ急いで売らなくてもよい」と考えていても、数年後には利用できなくなる制度があるため、少なくとも現在の査定価格と税制上の期限だけは早めに確認しておくと判断しやすくなります。
相続した不動産の現金化に関するよくある質問
相続税の申告が終わる前でも不動産を売却できますか?
相続税の申告前でも、不動産の相続関係や名義が整理され、売却できる状態であれば売買を進めることは可能です。ただし、売却したからといって相続税の申告が不要になるわけではありません。納税額や特例への影響もあるため、相続税がかかる可能性がある場合は税理士へ確認しながら進めるとよいでしょう。
相続税の納付期限までに現金化できますか?
買取であれば、買い手を探す工程がないため、比較的短い期間での現金化が見込めます。登記や書類が整っていれば、査定から決済まで数週間程度で進むこともあります。期限がある方は早めのご相談が有効です。
換価分割で売却した代金は、法定相続分どおりに分けなければいけませんか?
必ずしも法定相続分どおりである必要はありません。遺言がなく相続人全員で遺産分割協議を行う場合は、全員が合意した割合で分けることができます。誰が売主になるのか、代金をどのように分配するのかも遺産分割協議書に明確にしておくとよいでしょう。
親が購入したときの売買契約書がなくても現金化できますか?
売却そのものは可能です。ただし、購入時の金額が分からないと譲渡所得を計算する際の取得費が問題になります。取得費が分からない場合などには売却価格の5%を概算取得費とする方法がありますが、税負担が大きくなることもあるため、昔の契約書や領収書などが残っていないか確認してください。
住宅ローンや抵当権が残っている相続不動産でも売れますか?
売却できる場合があります。ただし、抵当権を残したまま通常の売買を完了することは難しいため、残債の確認や金融機関との調整が必要です。団体信用生命保険によってローンが完済されるケースもあるため、まず借入先へ確認しましょう。
相続した不動産の一部だけを先に現金化できますか?
複数の不動産を相続している場合は、特定の物件だけを先に売却することもできます。ただし、遺産分割が終わっていない場合や共有名義の場合は、誰がその不動産を取得するのかを先に整理する必要があります。
相続した不動産を売る前にリフォームした方が高く売れますか?
必ずしもリフォームした方が有利とは限りません。工事費をかけても、その金額以上に売却価格が上がるとは限らないためです。古い家の場合は、現況のまま売った場合とリフォーム後の想定価格を比較してから判断した方がよいでしょう。




