
相続した実家が再建築不可だったとしても、「売れない」「持ち続けるしかない」と決まったわけではありません。再建築不可の理由を確認し、現況のまま売る、隣地との調整で再建築できる状態にする、専門の買取会社へ売るなど、物件に応じた選択肢があります。
ただし、売却前に建物を解体してしまうのは注意が必要です。一度取り壊すと新しい建物を建てられず、かえって土地の利用価値を下げてしまうことがあります。
この記事では、再建築不可物件を相続したときに最初に確認することから、相続放棄・相続登記・売却方法・税金・共有相続まで順番に解説します。
再建築不可物件を相続したら、まず「なぜ再建築できないのか」を確認します。
そのうえで、
・現況のまま売却する
・再建築できる状態にしてから売却する
・隣地所有者へ売却する
・専門の買取会社へ売却する
・利用予定がなければ相続放棄を検討する
といった方法を比較します。
特に重要なのは、状況を確認する前に建物を解体しないことです。
再建築不可物件を相続したら、まず確認したい5つのこと
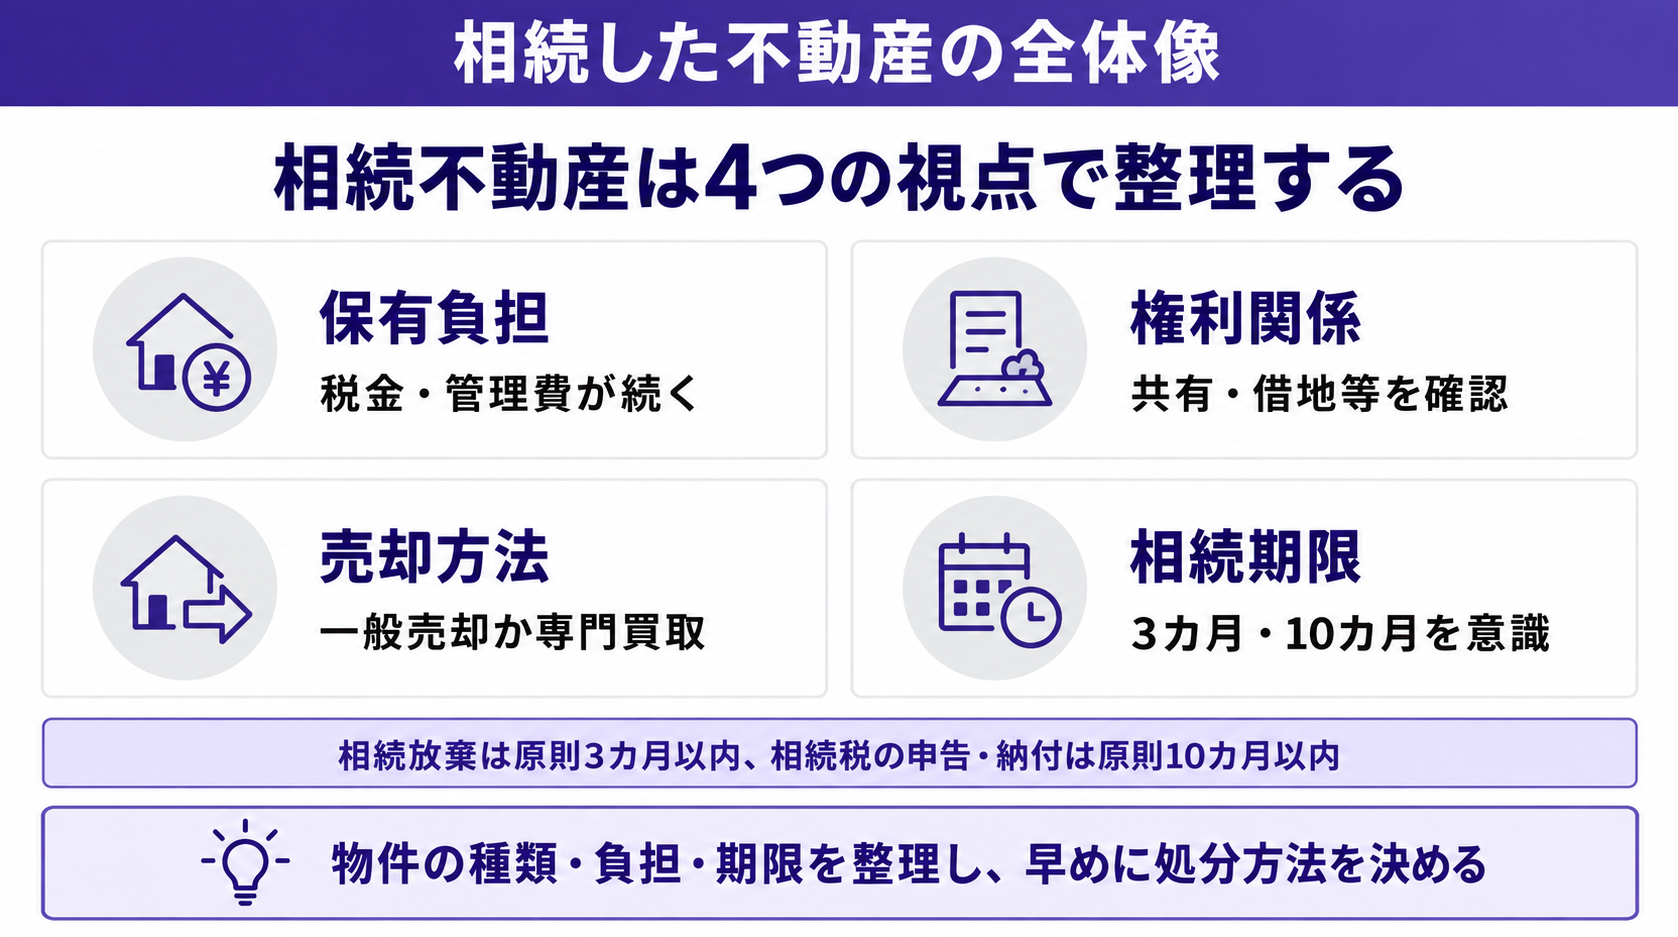
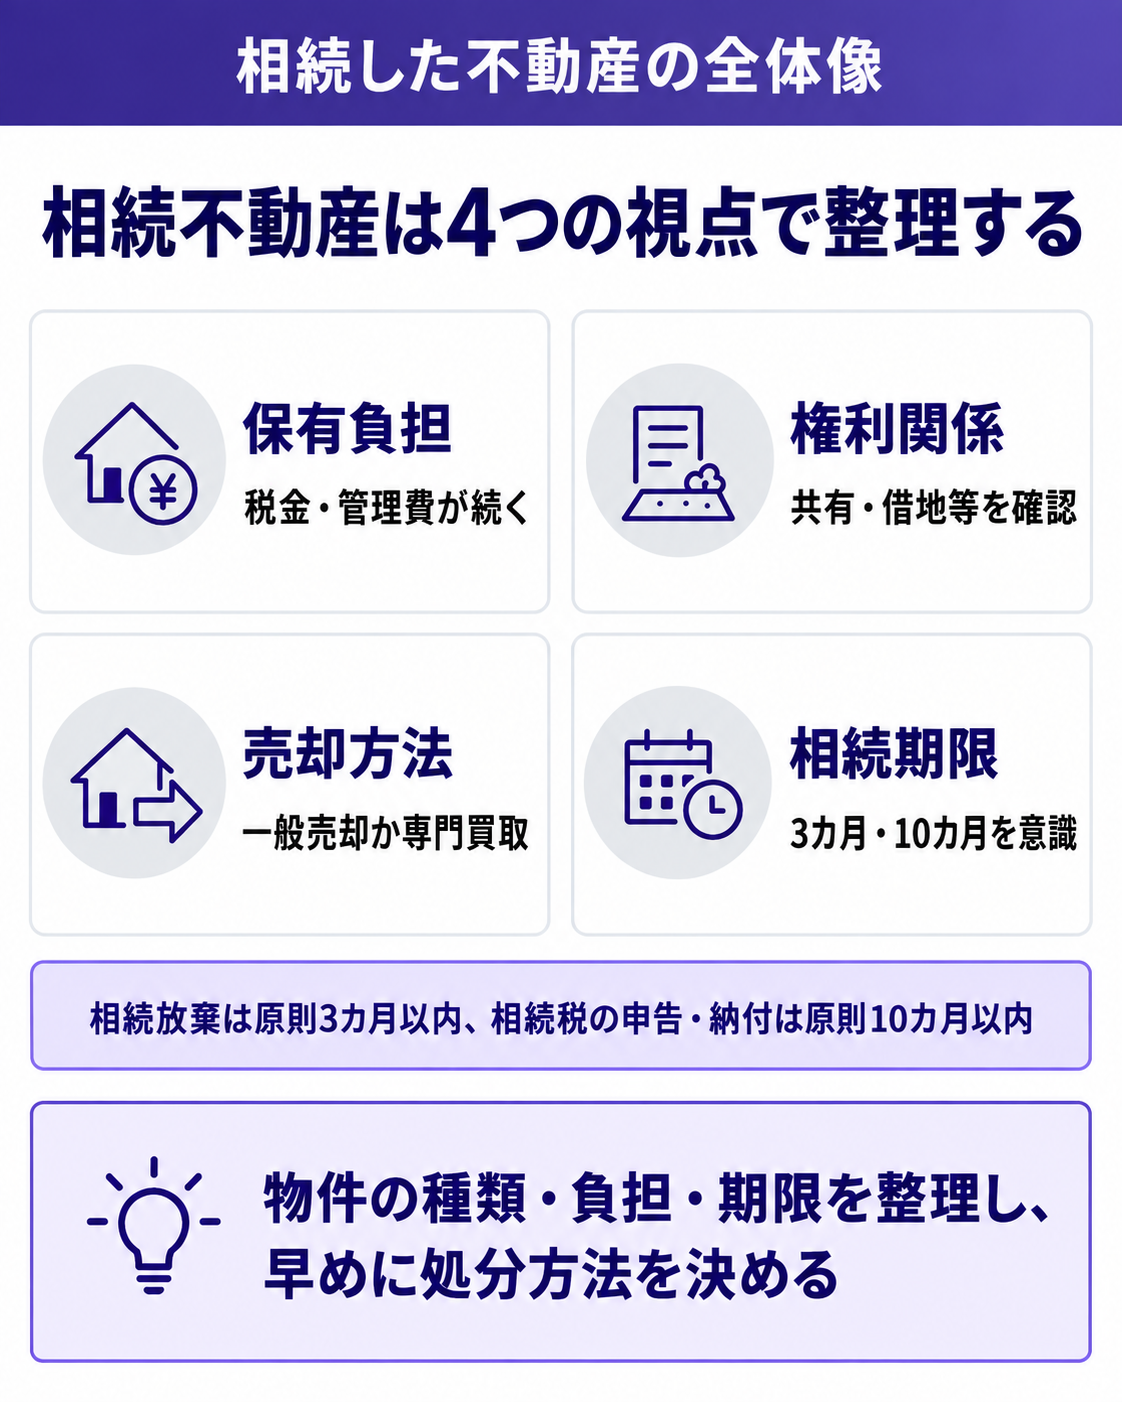
相続したからといって、すぐに「売る・残す」を決める必要はありません。まず物件と相続の状況を整理します。
| 確認項目 | 主に確認すること |
|---|---|
| 再建築不可の理由 | 接道幅、前面道路、通路など |
| 相続人 | 誰が相続するのか、共有になるのか |
| 相続放棄の期限 | 原則3か月以内 |
| 相続登記 | 誰の名義にするのか |
| 建物の状態 | 修繕して使えるか、老朽化しているか |
1.なぜ再建築不可なのか確認する
最初に確認したいのは、その物件がなぜ再建築不可になっているのかです。
再建築不可になる代表的なケースには、
- 道路に接している間口が2m未満
- 敷地が建築基準法上の道路に接していない
- そもそも道路に接していない
などがあります。
原因によっては、隣地から土地の一部を取得したり、建築基準法43条2項に基づく認定・許可の可能性を確認したりすることで、建築できる可能性が出てくる場合があります。
そのため、「不動産会社から再建築不可と言われた」という情報だけで判断せず、役所調査も含めて理由を確認しましょう。
2.相続人が誰なのか確認する
再建築不可物件だからといって、相続のルールが変わるわけではありません。
遺言書があるか、相続人が何人いるのかを確認し、誰が不動産を取得するのかを決めます。
相続人が複数いる場合、何となく全員の共有名義にしてしまうと、その後の売却で意見がまとまらなくなることがあります。
利用する予定がなく売却を考えているのであれば、誰が不動産を取得するのか、売却代金をどう分けるのかまで考えたうえで遺産分割を進めた方がよいでしょう。
3.相続放棄を検討するなら期限を確認する
再建築不可物件だけでなく、ほかの相続財産も含めて相続する必要がない場合は、相続放棄を検討することもできます。
相続放棄は、原則として自己のために相続が開始したことを知ったときから3か月以内に家庭裁判所へ申述します。
ただし、相続放棄をすると、再建築不可物件だけを放棄して現金や預貯金だけ相続するということはできません。
プラスの財産と負債を含め、原則として相続人としての権利義務を引き継がない手続きです。
4.相続登記を行う
相続した再建築不可物件を売却するためには、被相続人名義のままではなく、相続人へ名義を移す必要があります。
2024年4月1日から相続登記は義務化されており、不動産を相続で取得したことを知った日から原則3年以内に申請する必要があります。
正当な理由なく申請しなかった場合には、10万円以下の過料の対象となる可能性があります。
5.建物は解体せず、まず状態を確認する
古い家を相続すると、「売るなら更地にした方がよいのでは」と考える方もいます。
しかし、再建築不可物件では先に建物を取り壊すと、新しく建物を建てられなくなる可能性があります。
建物が残っていれば、リフォームして住む、賃貸する、投資物件として売却するといった可能性が残ります。
再建築不可と分かった段階では、解体業者へ依頼する前に不動産会社へ査定を依頼することをおすすめします。
そもそも再建築不可物件とは?
「古い家=再建築不可」ではありません。現在の建築基準法上、新しい建物を建てるための条件を満たしているかどうかがポイントです。
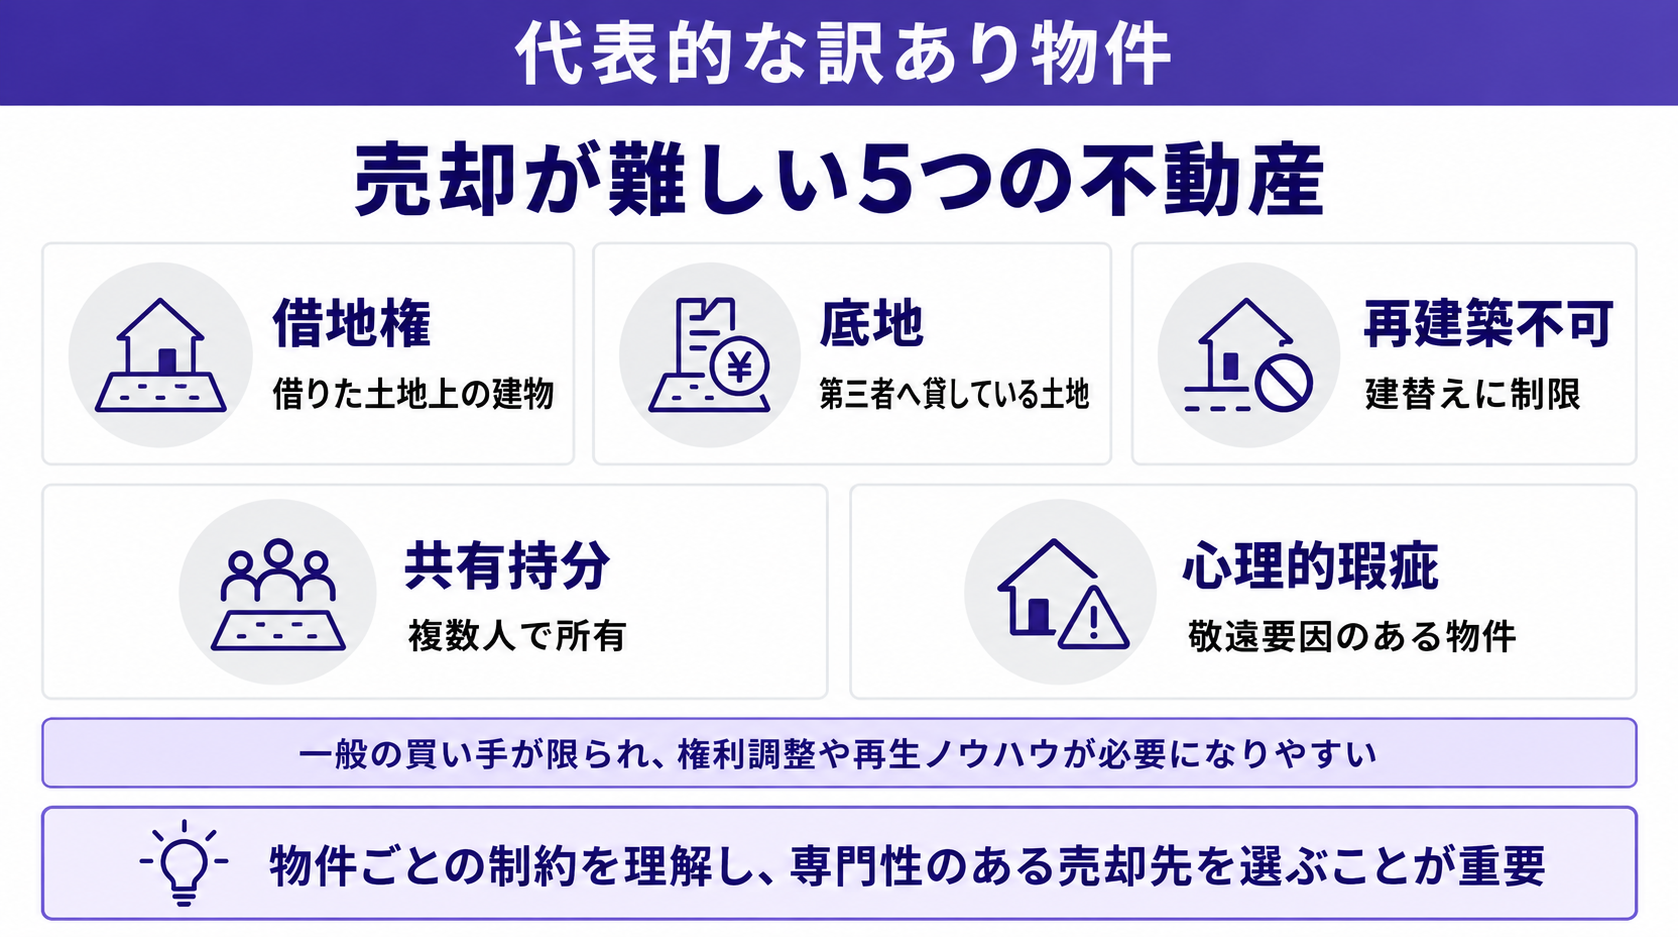
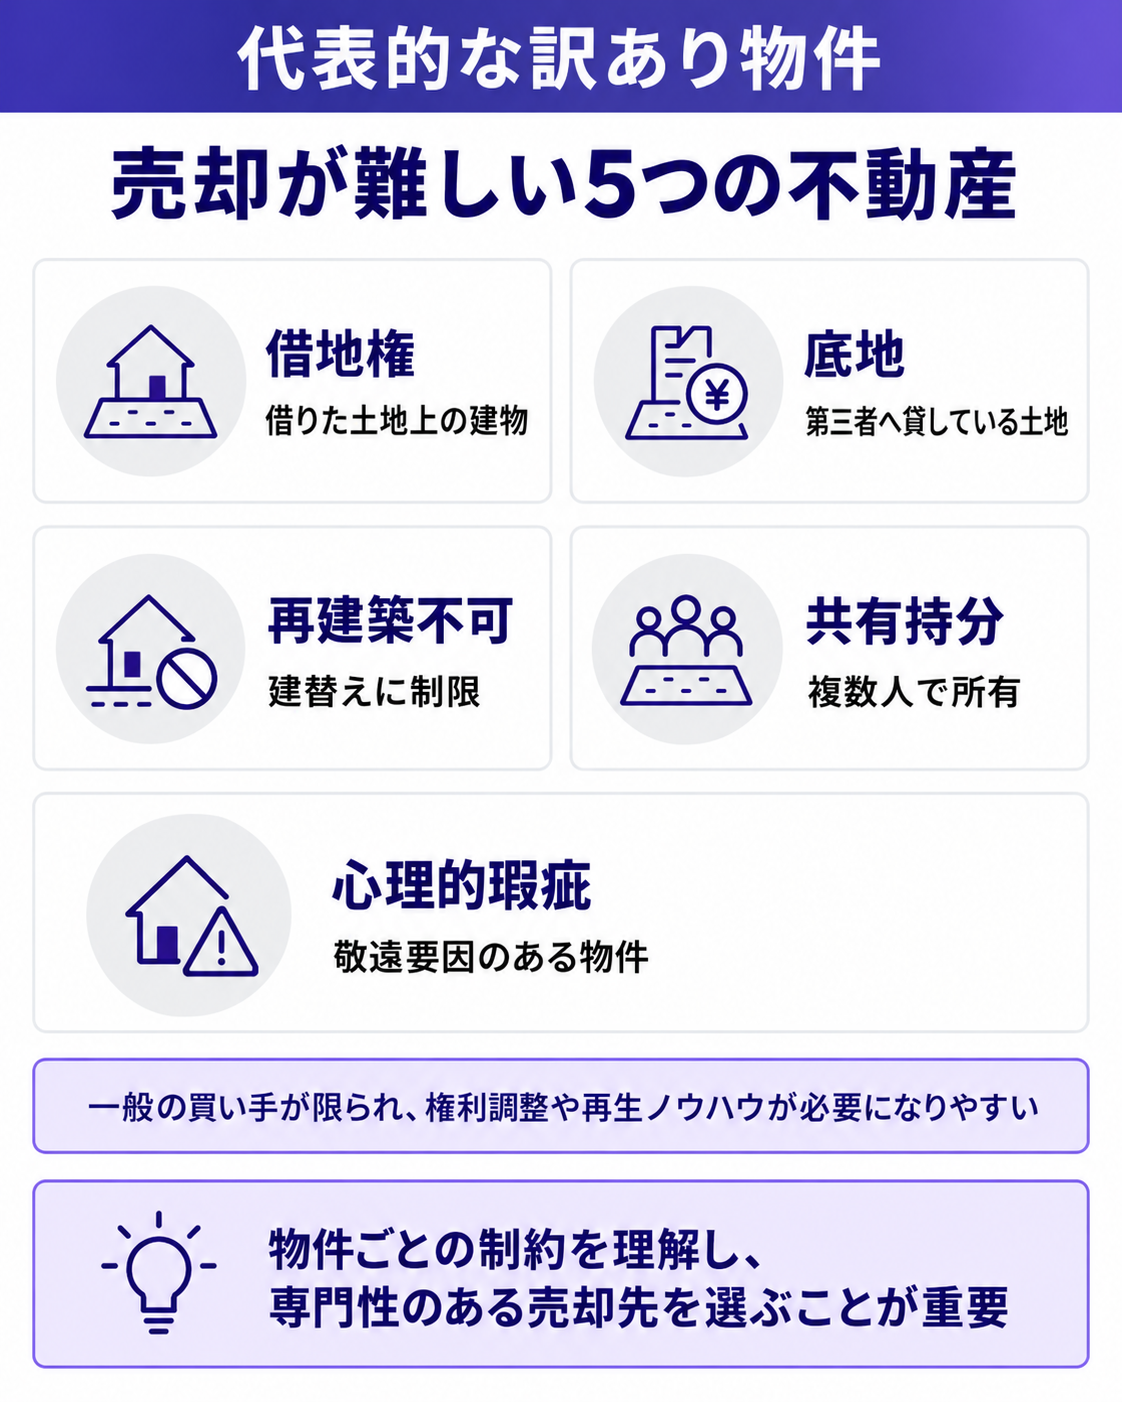
再建築不可物件とは、現在ある建物を取り壊したあと、新しい建物を原則として建てられない土地・建物をいいます。
代表的なのが、建築基準法上の接道条件を満たしていないケースです。
| 主なケース | 状態 |
|---|---|
| 間口不足 | 道路に接している幅が2m未満 |
| 道路要件 | 接している通路が建築基準法上の道路ではない |
| 袋地 | 敷地が道路へ直接接していない |
ただし、見た目だけで再建築できるかどうかを判断することはできません。
前面道路の種類、接道幅、自治体での取り扱いなどを確認する必要があります。
再建築不可物件を相続すると何が問題になる?
相続した瞬間に問題が起きるわけではありませんが、使わずに長期間保有すると負担が積み重なる可能性があります。
売却できる相手が限られやすい
一般の住宅購入者は、将来的に建替えできる住宅を希望するケースが多いため、再建築不可物件は通常の中古住宅より買主が限られます。
住宅ローンの利用が難しくなることもあり、現金購入できる人や投資家などが中心になる場合があります。
そのため、近隣の一般的な中古戸建てと同じような条件で売却できるとは限りません。
建物が古くなるほど維持費がかかる
再建築不可物件では、現在ある建物を活用することが重要になります。
しかし、相続した実家が築古の場合、雨漏り、給排水設備、屋根・外壁などに修繕費がかかることがあります。
誰も住まない状態が続けば、建物の劣化が進みやすくなる点にも注意が必要です。
固定資産税や管理費が続く
再建築不可であっても、所有している限り固定資産税などの負担は続きます。
遠方の実家であれば、草木の管理、建物の点検、交通費など、税金以外の負担も発生します。
共有相続すると処分しにくくなることがある
兄弟姉妹など複数人で共有すると、不動産全体を売却するときには原則として共有者全員の合意が必要です。
「売りたい人」と「残したい人」に意見が分かれると、そのまま何年も処分できなくなることがあります。
さらに次の相続が起きれば共有者が増える可能性もあるため、将来利用する人がいない場合は早めに方向性を決めた方がよいでしょう。
相続した再建築不可物件の4つの選択肢
「相続したら売る」だけではありません。現在の建物の状態や土地条件によって適した方法が変わります。
| 方法 | メリット | 注意点 |
|---|---|---|
| そのまま利用する | 住居・賃貸などに使える | 建物維持費がかかる |
| 現況のまま売却する | 早く手放しやすい | 価格が低くなる場合がある |
| 再建築可能にして売却する | 評価が上がる可能性がある | 隣地交渉・費用・時間が必要 |
| 相続放棄 | 相続財産を引き継がない | 他の財産も原則相続できない |
今ある建物を利用する
建物の状態が比較的良い場合は、自分で住んだり、リフォームして賃貸に出したりする方法があります。
再建築不可だからといって、現在の建物に住んではいけないわけではありません。
ただし、リフォーム内容によっては建築確認などが関係することがあるため、工事前に確認が必要です。
現況のまま売却する
自分で利用する予定がなければ、現在の建物を残したまま売却する方法があります。
一般の購入者を探す仲介だけでなく、再建築不可物件を扱う不動産会社へ直接売却する方法もあります。
特に、
- 建物が古い
- 遠方に住んでいる
- 早く手放したい
- 残置物が多い
- 隣地との交渉を自分で行いたくない
といった場合は、現況のままの買取を検討しやすいでしょう。
再建築できる状態にしてから売却する
再建築不可の原因を解消できる場合は、調整後に売却する方法もあります。
たとえば接道幅が足りない場合、隣地から土地の一部を購入することで条件を満たせるケースがあります。
再建築可能になれば一般の住宅用地として検討できる人が増え、売却価格が上がる可能性があります。
ただし、隣地所有者が土地を売ってくれるとは限りません。
測量費、土地購入費、登記費用などもかかるため、先に費用をかけるのではなく、現況の査定価格と調整後の想定価格を比較してから判断する方がよいでしょう。
相続放棄する
利用する予定がなく、ほかの相続財産や負債を含めて相続する必要がない場合は、相続放棄も選択肢です。
ただし、再建築不可だと分かってから自由に放棄できるわけではなく、原則3か月という期限があります。
相続財産を調査しても判断できない場合には、家庭裁判所へ熟慮期間の伸長を申し立てられる制度もあります。
再建築不可物件を売却する4つの方法
再建築不可でも売却できます。「一般の人に売る」以外の買主まで考えることがポイントです。
1.現況のまま仲介で売却する
現在の建物をそのまま利用したい人や、リフォームして賃貸運用したい投資家を探す方法です。
条件のよい物件であれば売却できる可能性がありますが、一般的な戸建てに比べて購入者は限られます。
2.隣地所有者へ売却する
再建築不可物件では、隣地所有者にとって価値が高くなるケースがあります。
自分の土地と合わせることで敷地を広げられたり、隣地側も接道条件を改善できたりする場合があるためです。
ただし、隣地所有者に購入義務はありません。
3.再建築できる状態にして売却する
隣地との調整や43条2項に基づく認定・許可の可能性などを確認し、再建築できる状態を目指す方法です。
実現すれば売却しやすくなりますが、必ず再建築可能になるとは限りません。
4.専門の不動産会社へ買い取ってもらう
再建築不可物件を扱う買取会社なら、自社でリフォームしたり、隣地調整を行ったり、収益物件として活用したりする方法を検討できます。
そのため、一般の購入者では判断しにくい物件でも買取対象になることがあります。
売却までの期間を短くしたい場合や、自分で権利調整を行うのが難しい場合にも選択肢になります。
相続した再建築不可物件は絶対に解体しない方がいい?
解体すると「建物として使える」という価値がなくなるためです。
再建築不可物件で特に気をつけたいのが建物の解体です。
通常の古家付き土地では、建物を解体して更地にすることで売りやすくなるケースがあります。
しかし再建築不可物件は、建物を壊したあとに新しい建物を建てられない可能性があります。
そのため、現在の建物が古くても、
- リフォームして居住する
- 賃貸住宅として使う
- 投資家へ売る
といった利用価値が残っていることがあります。
もちろん、倒壊の危険があるなど安全上の事情で解体が必要なケースもあります。
重要なのは、「古いからとりあえず壊す」のではなく、建物を残した場合と解体した場合を比較してから決めることです。
再建築不可物件を共有で相続するときの注意点
売却予定なら、安易に共有名義へする前に「誰が取得して売るか」まで話し合っておくとスムーズです。
兄弟姉妹など複数の相続人がいる場合、不動産を共有名義で相続する方法があります。
ただし、再建築不可物件はもともと売却・活用の選択肢が限られています。
そこへ共有関係が加わると、さらに意思決定が難しくなる可能性があります。
たとえば共有不動産全体を第三者へ売るには、原則として共有者全員の合意が必要です。
一人が「売りたい」、もう一人が「親の家だから残したい」と考えれば、売却が止まってしまいます。
相続人全員が売却を希望しているのであれば、遺産分割の段階で一人が不動産を取得し、その後に売却代金を分ける方法なども検討できます。
どの方法が適切かは相続人の状況によって異なるため、司法書士や税理士など必要な専門家へ相談してください。
相続した再建築不可物件を売る前に確認したい税金
「相続税は10か月」「不動産売却も10か月以内」と混同しないようにしましょう。
相続税の申告・納付は原則10か月以内
相続税の申告が必要な場合は、相続開始があったことを知った日の翌日から原則10か月以内に申告・納付します。
ただし、これは相続税の申告・納付期限です。
再建築不可物件そのものを10か月以内に売却しなければならないという意味ではありません。
相続税を支払った場合は取得費加算の特例を確認する
相続税を支払った人が相続財産を一定期間内に売却した場合、支払った相続税の一部を譲渡所得の計算上、取得費に加算できる場合があります。
売却による譲渡所得が出る場合には、利用できる特例がないか確認しておきましょう。
相続した空き家の3,000万円特別控除が使える場合もある
被相続人が住んでいた家を相続して売却した場合、一定の要件を満たせば譲渡所得から最高3,000万円を控除できる特例があります。
相続人が3人以上などの場合には控除上限が異なるほか、建築時期や利用状況、売却時期など細かな要件があります。
再建築不可だから自動的に対象外になるというものではありませんが、個別の条件確認が必要です。
参考:国税庁「被相続人の居住用財産(空き家)を売ったときの特例」
再建築不可物件を相続したら、一般の不動産会社と専門会社のどちらへ相談する?
価格だけでなく、「再建築できる可能性まで調べられるか」「現況でも買えるか」を確認します。
| 確認項目 | チェックしたいこと |
|---|---|
| 再建築不可の取扱実績 | 実際の事例があるか |
| 役所調査 | 道路・接道条件まで確認できるか |
| 隣地調整 | 接道改善等の可能性を検討できるか |
| 現況買取 | 古家・残置物があっても相談できるか |
| 査定根拠 | 価格の理由を説明してくれるか |
再建築不可物件では、近隣の土地相場だけで査定することはできません。
同じエリア・同じ面積でも、接道状況や建物の状態、隣地との関係によって価値が変わるためです。
査定を依頼するときは、「再建築不可でも買い取れます」という言葉だけでなく、どのような方法で物件を活用・再生するのかまで聞いてみるとよいでしょう。
再建築不可物件の相続・売却はマーキュリーへご相談ください
「本当に再建築不可なのか分からない」「相続したばかりで何も決まっていない」という段階でもご相談いただけます。
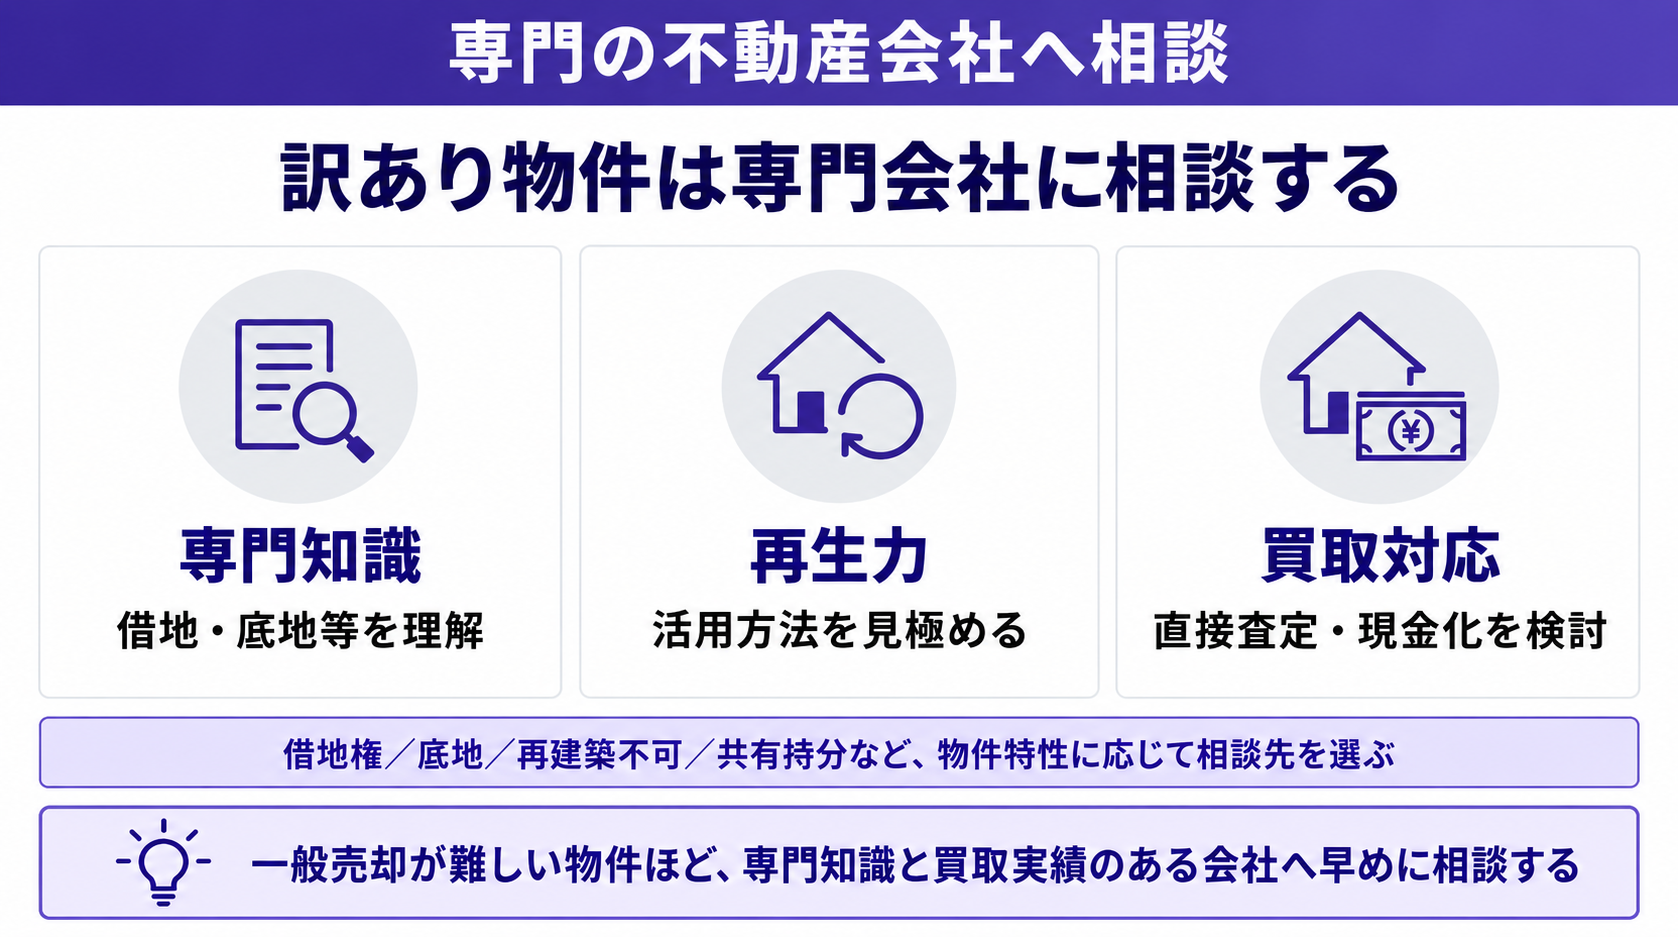
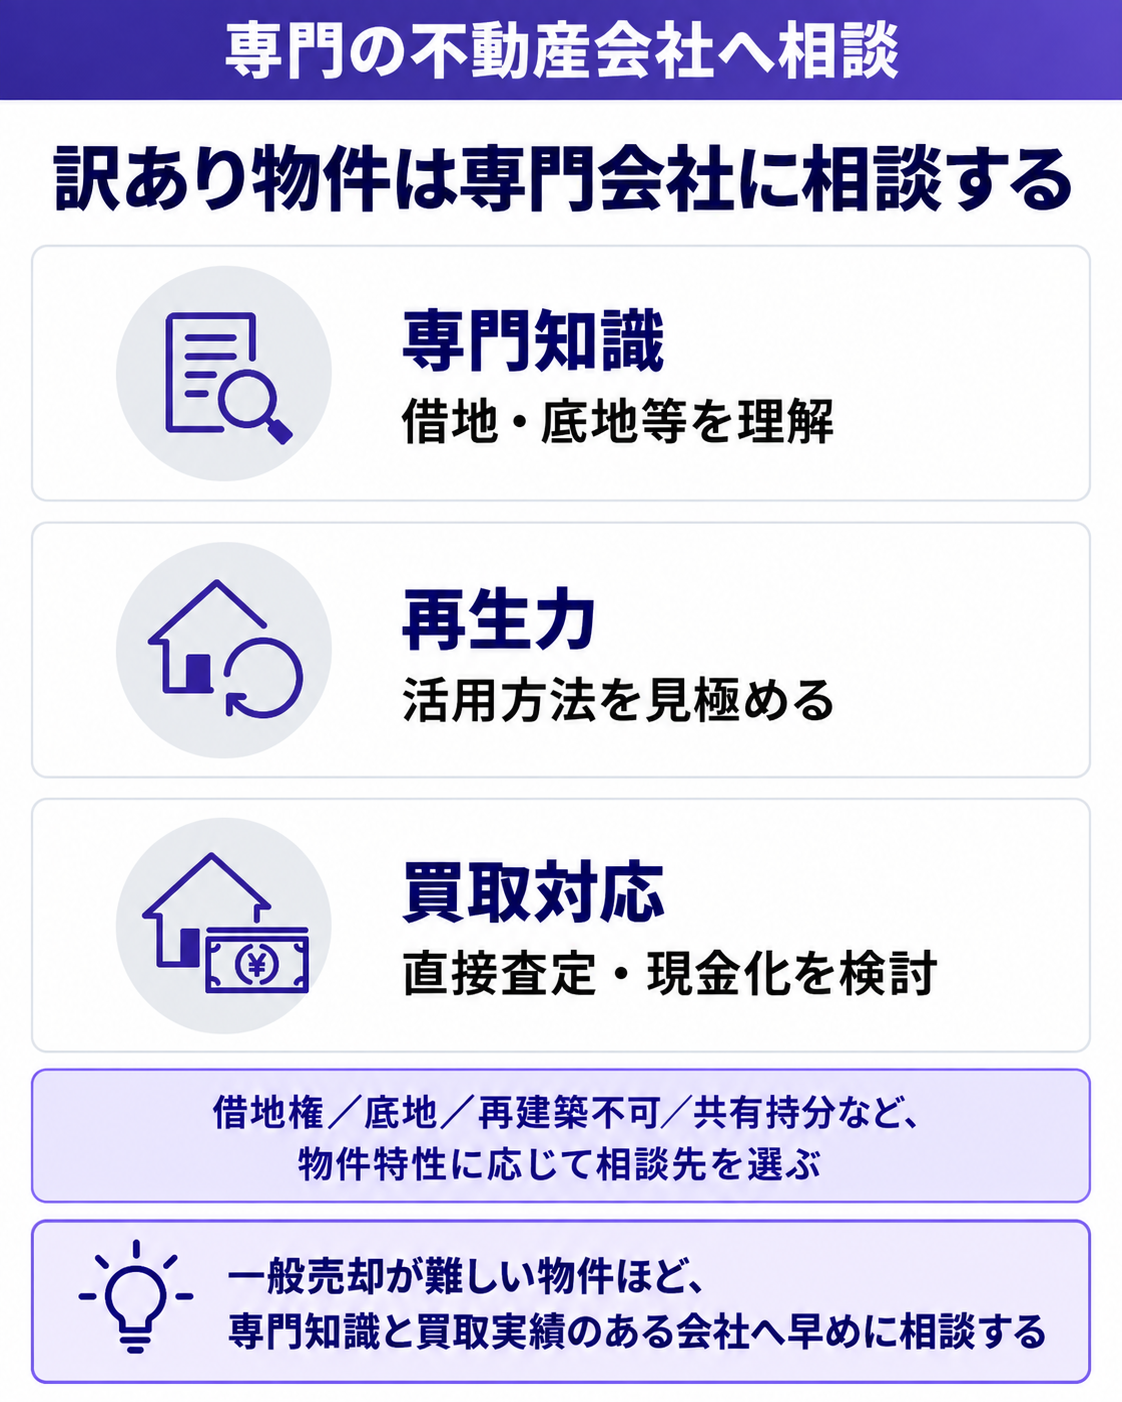
マーキュリーでは、再建築不可物件を含む権利関係・法的条件の整理が必要な不動産を取り扱っています。
再建築不可といっても、
- 間口が少しだけ足りない
- 建築基準法上の道路に接していない
- 私道・通路を利用している
- 隣地と一体なら再建築できる可能性がある
- 古い建物をそのまま利用できる
など、物件ごとに状況は異なります。
そのため、単に「再建築不可だから安く買い取る」のではなく、土地・建物・道路・隣地との関係を確認したうえで活用方法を検討することが重要です。
マーキュリーでは、再建築不可物件の買取・再生事例も公開しています。
また、直接買取の場合は物件の状況に応じて、現況での買取や契約不適合責任免責などについてもご相談いただけます。
相続した物件をどうするか決めていない段階でも、まずは「現在の状態でいくらになるのか」「再建築できる可能性はあるのか」を確認してから判断できます。
再建築不可物件の相続に関するよくある質問
相続後の登記・共有・税金など、再建築不可物件を相続した方から出やすい疑問をまとめました。
相続登記が終わっていなくても再建築不可物件の査定を依頼できますか?
査定の相談自体は相続登記前でもできます。ただし、実際に売却して買主へ所有権を移すためには相続関係を整理し、必要な登記手続きを進めることになります。相続人が複数いる場合は、誰が不動産を取得するのかもあわせて確認しておくとスムーズです。
兄弟で相続した再建築不可物件を、一人の判断だけで売却できますか?
不動産全体を共有名義で相続している場合、一人だけの判断で不動産全体を売却することは原則としてできません。共有者全員で売却に合意するか、遺産分割などによって一人の名義に整理してから売却する方法を検討します。
再建築不可だと知らずに相続した場合、あとから相続放棄できますか?
再建築不可だと後から分かったという理由だけで、いつでも相続放棄できるわけではありません。相続放棄は原則として自己のために相続が始まったことを知ったときから3か月以内です。ただし、相続財産の存在を知らなかったことに相当な理由がある場合など、個別事情によって扱いが変わることがあるため、期限を過ぎている場合は家庭裁判所や弁護士へ確認してください。
相続した家に家具や荷物が残ったままでも売却相談できますか?
相談できます。買取会社によっては、家具や家財などの残置物が残った状態で査定・買取できる場合があります。先に処分費用をかけるより、残置物を残したまま売れるか確認してから片付ける方がよいでしょう。
再建築不可物件でも固定資産税はかかりますか?
再建築不可であっても、不動産を所有していれば原則として固定資産税の対象です。再建築不可という理由だけで固定資産税がゼロになるわけではありません。具体的な税額は土地・建物の固定資産税評価額などによって決まります。
相続税の申告期限までに再建築不可物件を売らなければいけませんか?
いいえ。相続税の申告・納付期限は原則として相続開始を知った日の翌日から10か月以内ですが、不動産そのものを10か月以内に売却しなければならないというルールではありません。ただし、納税資金の準備や税制上の特例を利用できる期間との関係があるため、売却予定がある場合は早めに確認しておくとよいでしょう。