

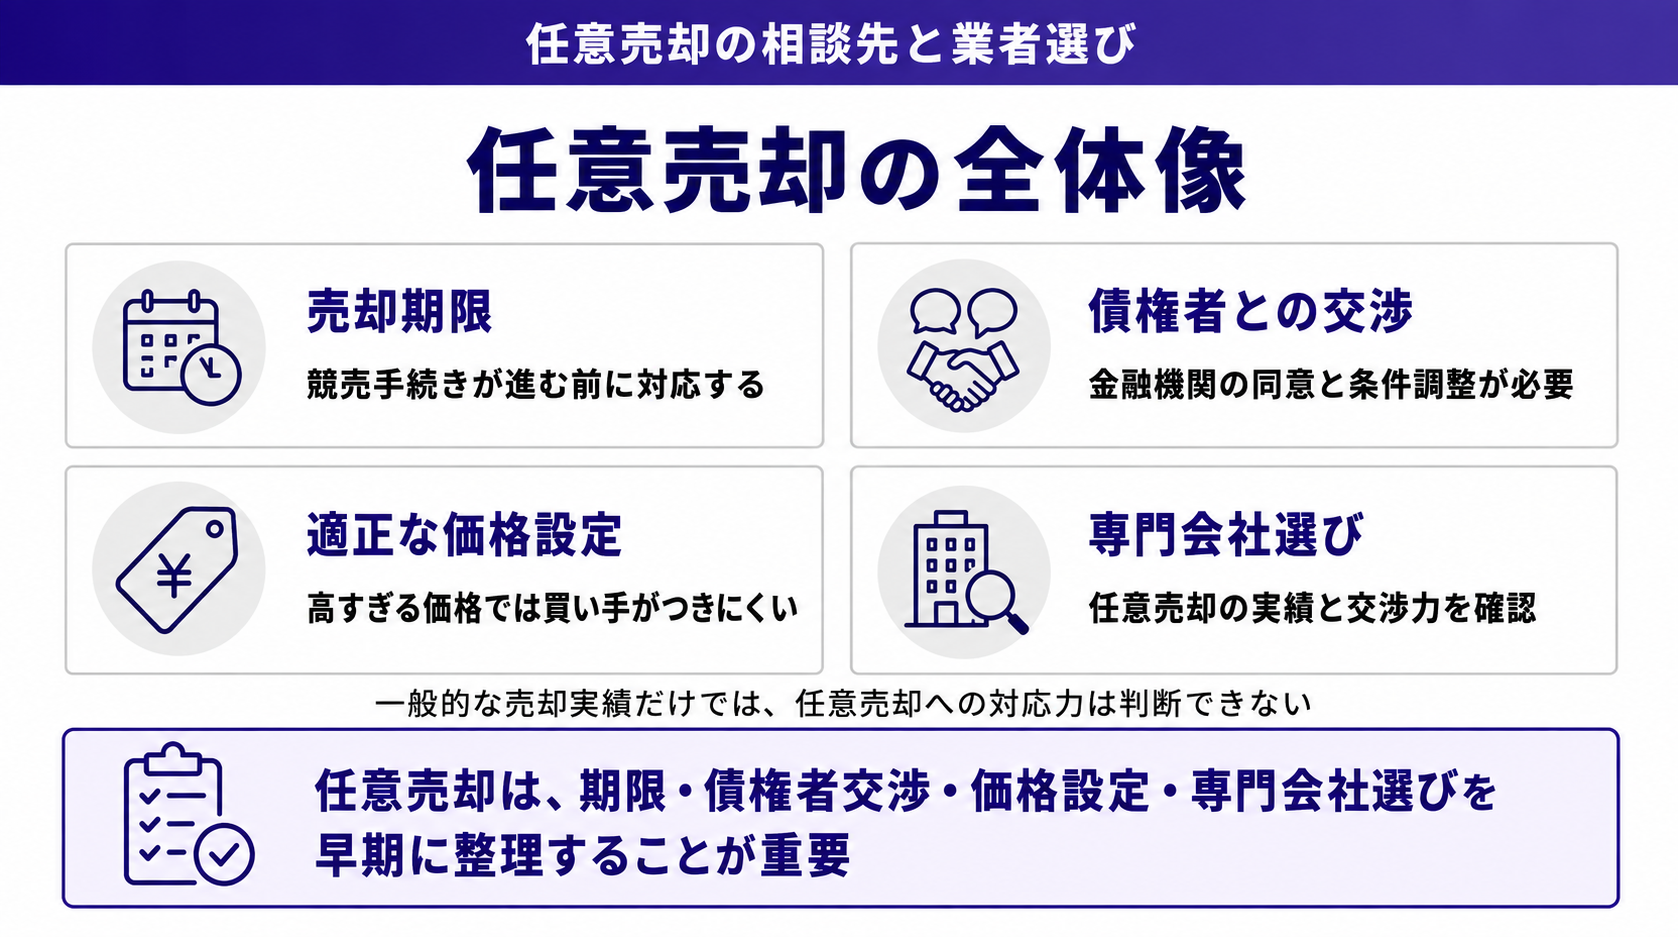
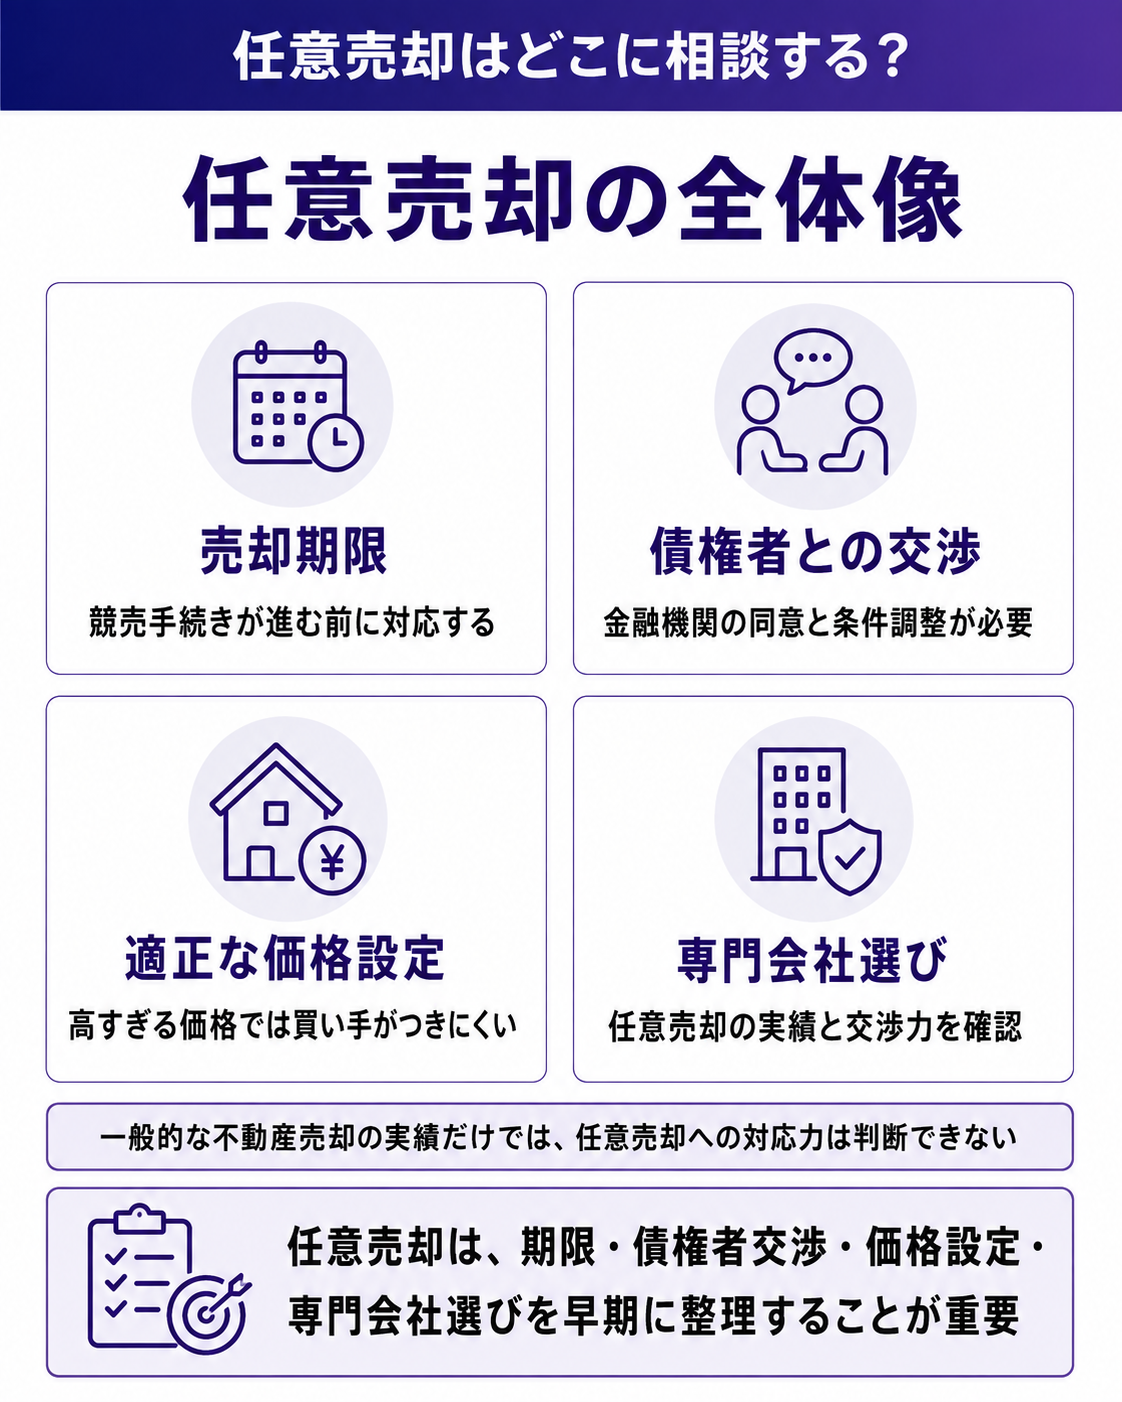
住宅ローンの返済が厳しくなり、「任意売却を考えた方がいいのかもしれない」と思っても、最初にどこへ相談すればよいのか分からない方は少なくありません。
不動産を売ることについて相談したいのであれば、まずは任意売却の経験がある不動産会社へ相談すると状況を整理しやすくなります。一方、返済条件の変更については金融機関、自己破産や債務整理まで検討している場合は弁護士など、相談内容によって適した窓口は変わります。
また、任意売却の相談は住宅ローンを滞納してからでなければできないわけではありません。むしろ、返済が難しくなりそうな段階で相談した方が、通常売却や返済条件の見直しなどを含めて選択肢を比較できます。
この記事では、任意売却の相談先を状況別に整理したうえで、相談するタイミング、準備しておくとよいもの、不動産会社の選び方まで解説します。
不動産を売った場合の価格や任意売却の可否を知りたい
→ 任意売却に対応した不動産会社
住宅ローンの返済条件を見直したい
→ 住宅ローンを借りている金融機関
住宅ローン以外にも借金があり、債務整理を考えている
→ 弁護士などの法律専門家
競売に関する通知が届いている
→ 任意売却に対応する不動産会社と債権者へ早めに相談
任意売却はどこに相談すればいい?状況別に整理
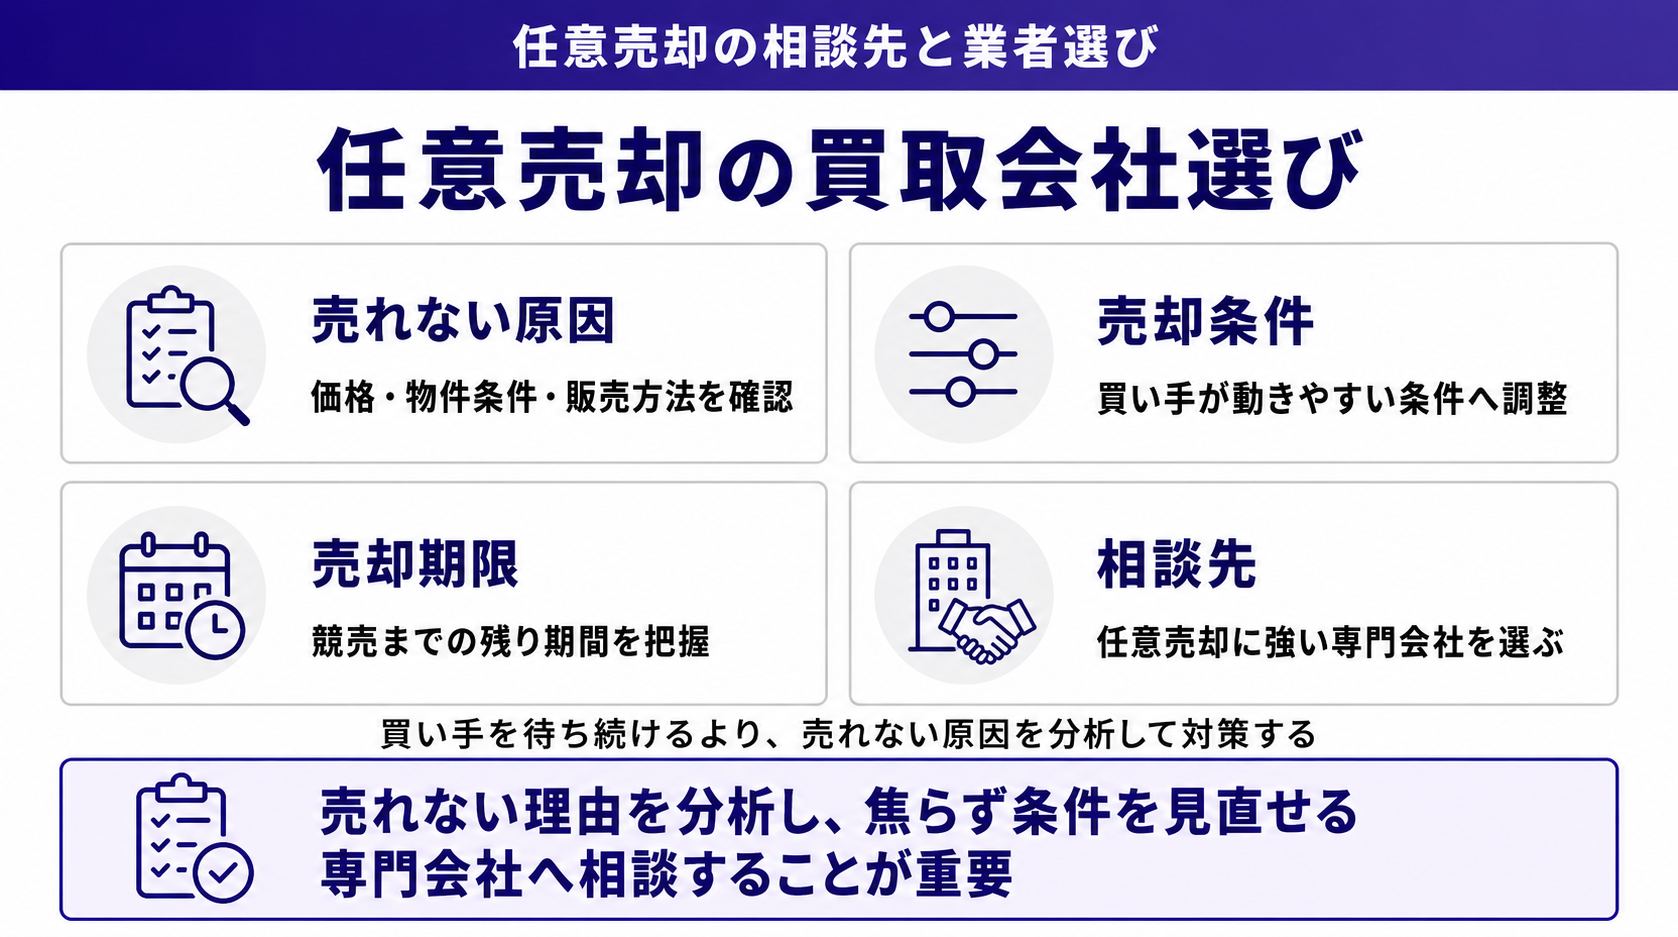
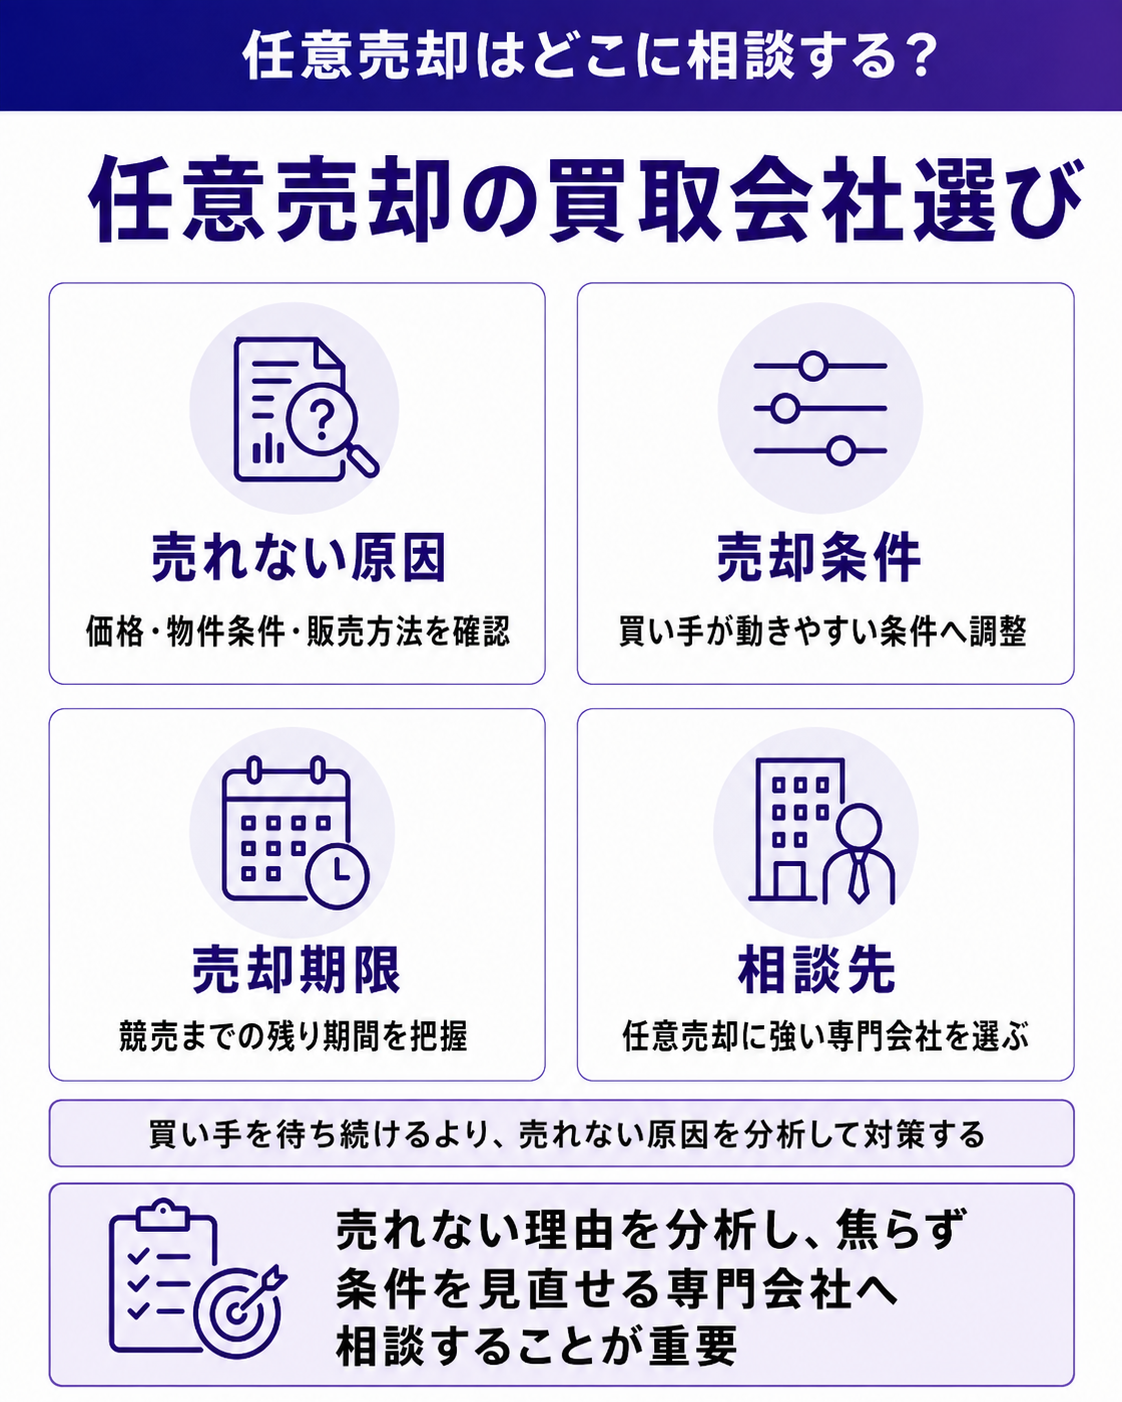
任意売却について相談できる主な窓口は、「不動産会社」「金融機関」「弁護士などの法律専門家」です。
どこか一つがすべてを担当するわけではなく、現在抱えている問題によって相談先を使い分けます。
| 相談したいこと | 主な相談先 |
|---|---|
| 自宅がいくらで売れるか知りたい | 不動産会社 |
| 任意売却できる状況か確認したい | 任意売却に対応する不動産会社 |
| 毎月の住宅ローン返済を見直したい | 金融機関 |
| 競売が迫っている | 不動産会社・債権者 |
| 自己破産・個人再生などを検討している | 弁護士 |
| 登記手続きについて確認したい | 司法書士 |
不動産を売る相談なら、任意売却に対応した不動産会社
「自宅を売ったら住宅ローンを完済できるのか」「任意売却が必要なのか」「競売になる前に売れないか」といった相談であれば、まず不動産会社に査定を依頼すると現在の状況を整理できます。
任意売却が必要かどうかは、住宅ローンが残っているという事実だけでは判断できません。
たとえば住宅ローンが2,500万円残っていても、自宅を3,000万円で売却できるのであれば、売却代金でローンを完済できる可能性があります。その場合は通常売却で進められます。
一方、売却してもローンが残り、その不足分を自己資金でも補えない場合は、金融機関などの債権者から抵当権抹消への同意を得て任意売却を検討します。
住宅ローンが残る家を売却する方法|残債の確認・アンダーローンとオーバーローン
返済そのものが苦しいなら金融機関にも相談する
まだ住宅ローンを滞納しておらず、「収入が減ったので今後の返済が心配」という段階であれば、借入先の金融機関へ相談することも大切です。
状況によっては、返済期間や返済方法について相談できることがあります。
住宅金融支援機構でも、返済継続が困難になった方に対して返済方法変更などの相談窓口を設けています。
最初から「家を売るしかない」と決めるのではなく、今後も返済を継続できる可能性があるのか、不動産を売却した方がよいのかを比較して判断しましょう。
借金全体を整理する必要があるなら弁護士
住宅ローンだけでなく、カードローン、消費者金融、事業借入など複数の債務があり、返済そのものが難しくなっている場合は弁護士への相談も必要になります。
任意売却は、あくまで不動産を売却するための方法です。
任意売却をしても、売却代金で返済しきれなかった住宅ローンが自動的になくなるわけではありません。
自己破産や個人再生など法的な債務整理まで検討する場合は、不動産会社と弁護士それぞれの専門領域を分けて相談することが重要です。
任意売却の相談はいつする?早めに相談した方がいい理由
任意売却について「住宅ローンを何か月滞納したら相談すればいいですか」と聞かれることがあります。
しかし、相談を始めるために「○か月滞納していること」といった条件はありません。
次のような段階であれば、まだ任意売却をすると決めていなくても相談して構いません。
- 収入が減り、数か月後の住宅ローン返済が不安
- ボーナス返済が難しくなった
- すでに住宅ローンを滞納している
- 金融機関から督促状・催告書が届いた
- 保証会社や債権回収会社から連絡があった
- 裁判所から競売関係の通知が届いた
早い段階であれば、通常売却、返済条件の見直し、任意売却など複数の方法を比較できます。
一方、競売手続きが進むにつれて、買主を探したり債権者と条件を調整したりするための時間は少なくなります。
住宅金融支援機構も、返済継続が困難となった場合には任意売却によって残債務を圧縮することを検討するよう案内しています。
任意売却の相談前に準備しておくとよいもの
最初の相談時点ですべての書類がそろっている必要はありません。
ただし、住宅ローンの残高や現在の滞納状況、不動産の内容が分かる資料があれば、より具体的に話を進めやすくなります。
可能であれば、次のようなものを手元に用意しておきましょう。
- 住宅ローンの残高が分かる書類
- 返済予定表
- 金融機関から届いた督促状・催告書など
- 保証会社や債権回収会社から届いた書類
- 裁判所から届いた競売関係の書類
- 購入時の売買契約書
- 登記識別情報・権利証
- 固定資産税の納税通知書
- マンションの場合は管理費・修繕積立金が分かる資料
全国任意売却協会でも、初回相談の際に「購入時の書類一式」や「債権者から届いた通知」があると状況を把握しやすいとしています。
ただし、書類が見つからないからといって相談を先延ばしにする必要はありません。
特に競売が進んでいる場合は、まず相談し、その後必要な資料を確認していく方がよいでしょう。
任意売却を相談する不動産会社の選び方
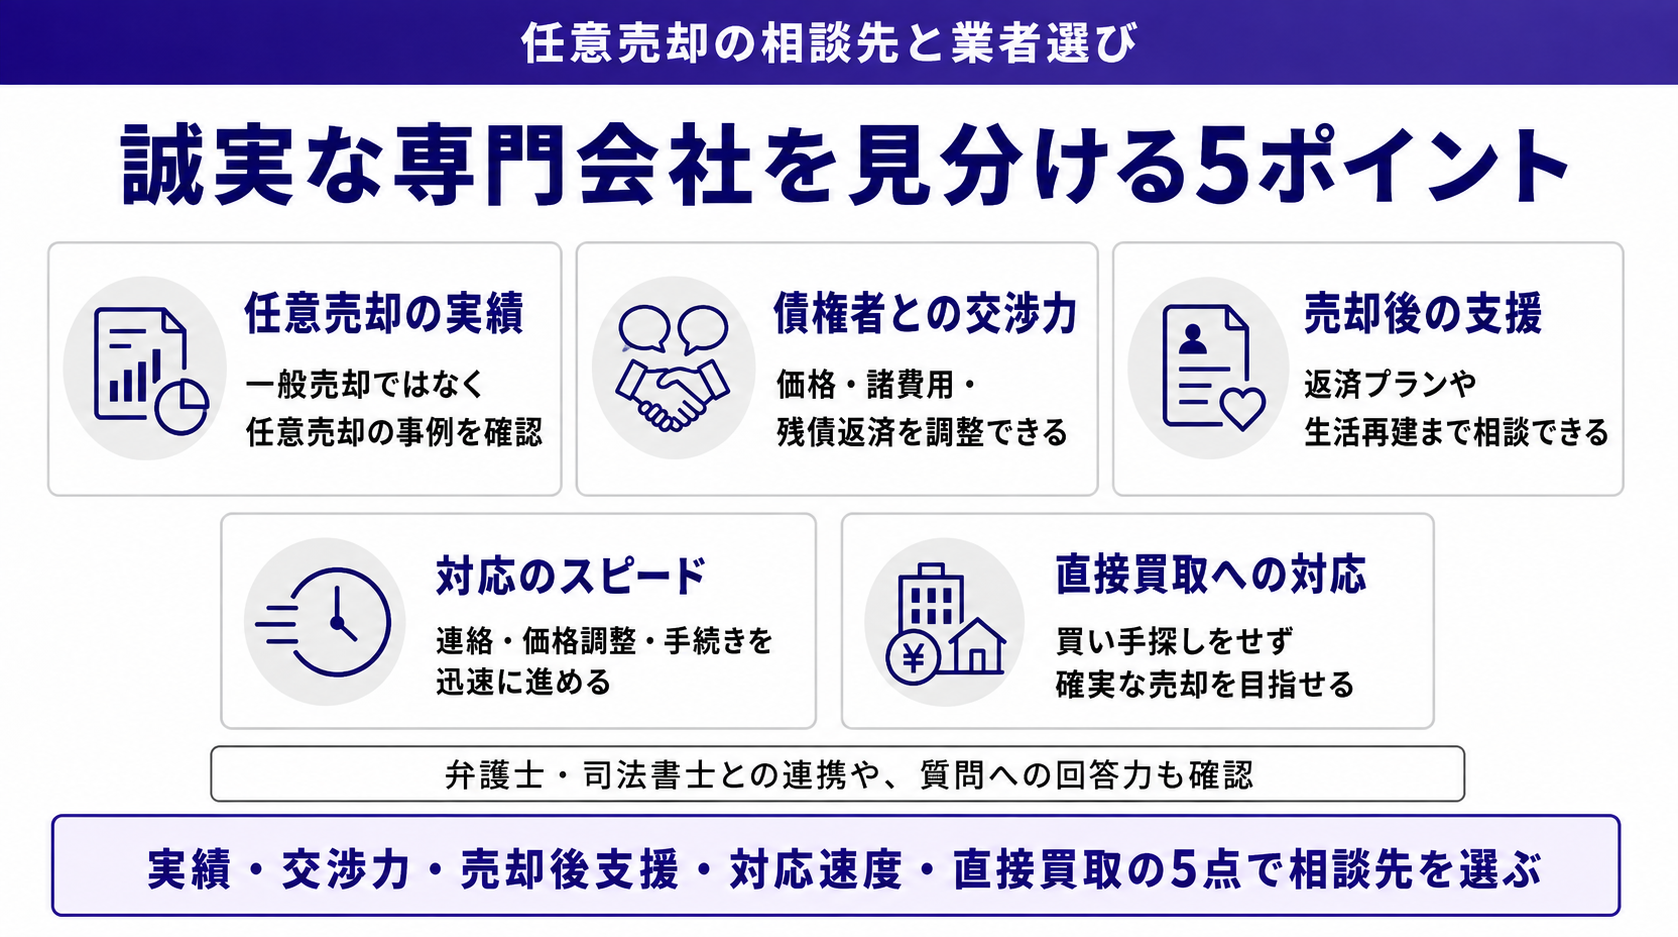
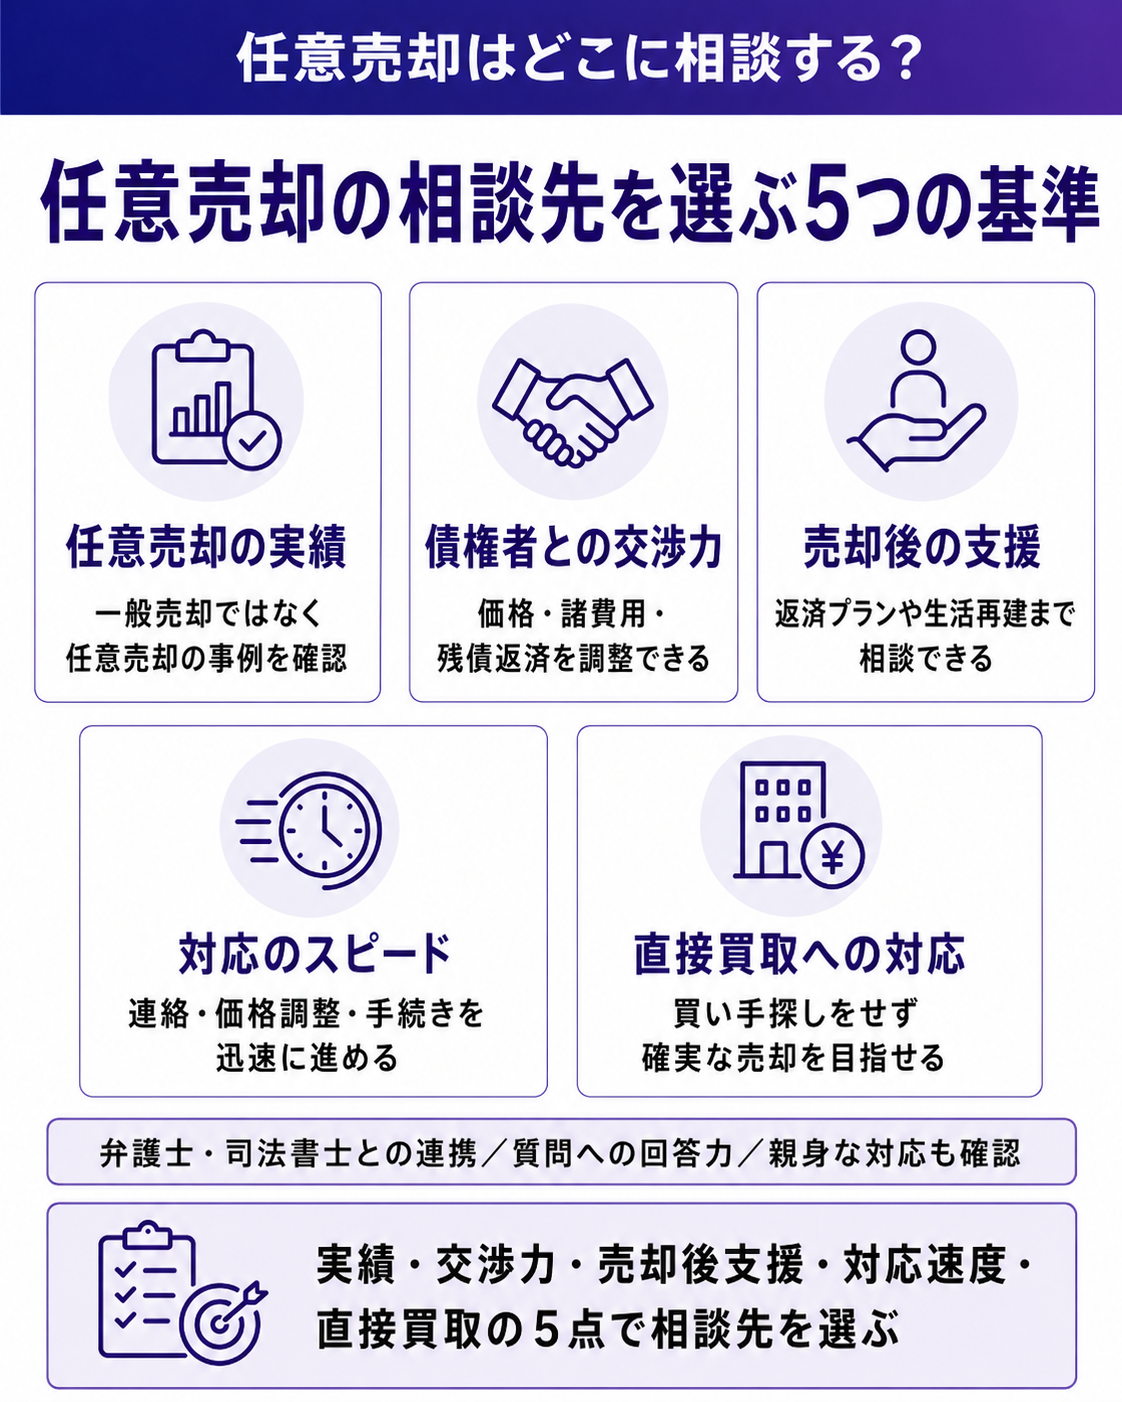
任意売却を扱っていると書かれていても、会社によって経験や対応範囲は異なります。
特に次の点を確認しておくとよいでしょう。
- 任意売却の取り扱い経験があるか
- 現在の状況と今後の流れを具体的に説明できるか
- 査定価格の根拠を説明してくれるか
- 債権者との調整について理解しているか
- 売却後に残る住宅ローンについても説明するか
- 仲介だけでなく買取も比較できるか
任意売却の取り扱い経験があるか
通常の不動産売却では、基本的に売主と買主との間で条件を調整します。
任意売却では、それに加えて金融機関、保証会社、債権回収会社などの債権者との調整が必要です。
購入希望者が見つかった後も、売却価格、売却に必要な費用、債権者への返済額、抵当権抹消などについて確認する必要があります。
相談時には、
- 現在の状況から任意売却までどのように進むのか
- 競売が始まっている場合、どこまで時間があるのか
- どの段階で債権者と調整するのか
などを質問してみると、任意売却への理解度を確認しやすくなります。
査定額の高さではなく、根拠を見る
任意売却では、査定額が高ければよいというわけではありません。
高すぎる価格で売り出して買主が見つからなければ、競売までの限られた時間を失うことになります。
次のような情報をもとに、なぜその価格になるのか説明してくれる会社を選びましょう。
- 周辺の成約事例
- 現在販売中の競合物件
- 土地・建物の状態
- 立地や周辺需要
- 想定する販売期間
不動産査定とは?無料でできる仕組みと信頼できる依頼先の選び方
債権者との調整について説明できるか
任意売却では、売主と不動産会社だけで売却価格や条件を自由に決めることはできません。
債権者の確認・承諾が必要になる場面があります。
たとえば、
- 売出価格を設定するとき
- 販売価格を変更するとき
- 購入希望者が決まったとき
- 仲介手数料など売却費用を確認するとき
- 売却代金の配分を調整するとき
- 抵当権を抹消するとき
などです。
こうした流れを分かりやすく説明できる会社であれば、「次に何をすればいいのか」が分からないまま手続きが進むことを避けやすくなります。
売却後の残債についても説明してくれるか
任意売却は「不動産が売れたら終わり」ではありません。
売却代金で住宅ローンを完済できなければ、残った債務は原則として返済する必要があります。
そのため、売却価格だけでなく、
- 売却後に住宅ローンがいくら残りそうか
- 債権者とどのような相談が必要になるか
- 法律専門家へ相談した方がよい状況か
まで説明してくれる会社の方が、売却後の生活を考えやすくなります。
仲介と買取の両方を比較できるか
任意売却では、通常の仲介で買主を探す方法のほか、不動産会社が直接購入する「買取」を利用できる場合があります。
仲介は、一般の市場で買主を探せるため、価格を重視したい場合に向いています。
一方、買取では不動産会社自身が買主になるため、条件が合えば一般の購入希望者を探す期間を省けます。
競売までの期間が短くなっている場合には、
- 仲介ならいくらで売れそうか
- どの程度の期間で売れそうか
- 買取ならいくらになるのか
- いつ決済できるのか
を比較すると判断しやすくなります。
もちろん、任意売却で直接買取を利用する場合も、抵当権を抹消するために債権者の承諾が必要です。
任意売却を相談してから売却までの流れ
相談したからといって、その場ですぐ任意売却が決まるわけではありません。
一般的には、次のような順番で状況を整理します。
-
現在の返済状況を確認する
住宅ローン残高、滞納状況、債権者から届いている書類などを確認します。 -
不動産を査定する
現在の市場でいくら程度で売却できるのかを調べます。 -
通常売却か任意売却かを判断する
売却代金などで住宅ローンを完済できるかを確認します。 -
債権者へ任意売却を相談する
必要に応じて査定内容などをもとに売却条件を調整します。 -
販売活動を始める
購入希望者を探します。 -
買主が決まったら債権者と最終調整する
売却価格や配分、抵当権抹消などについて確認します。 -
売買契約・決済・引渡し
必要な承諾が整った後に売買を完了します。
現在の状況によって流れは異なります。特に競売手続きが始まっている場合は、裁判所のスケジュールも確認しながら進める必要があります。
任意売却で買い手がつかないときに確認すること
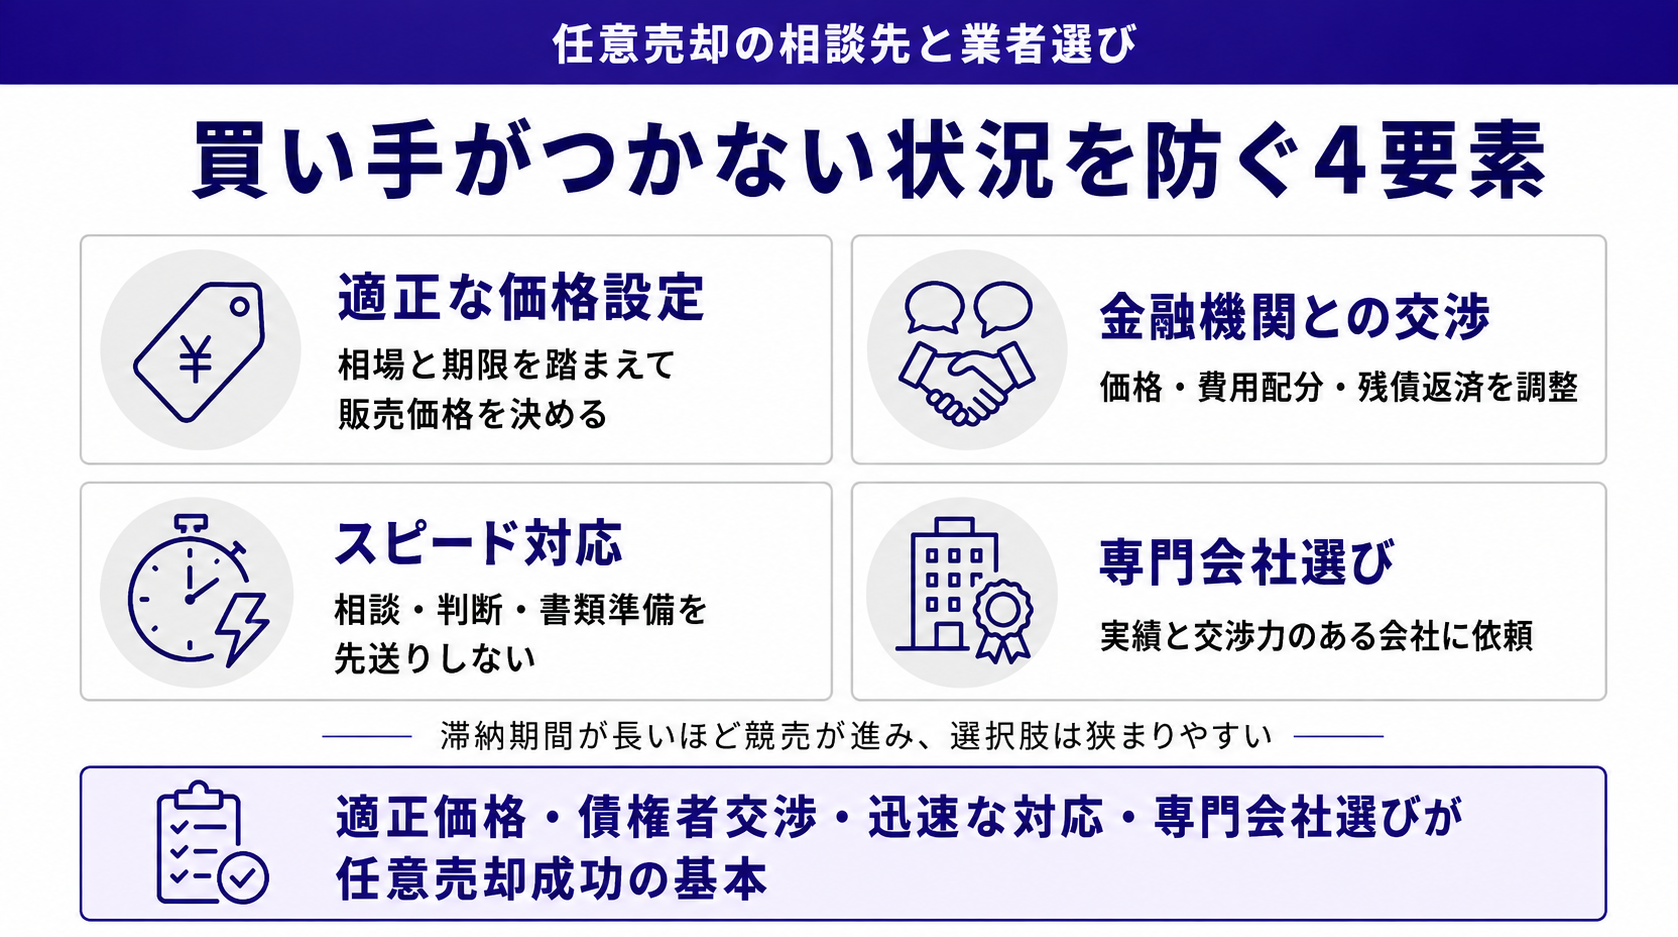
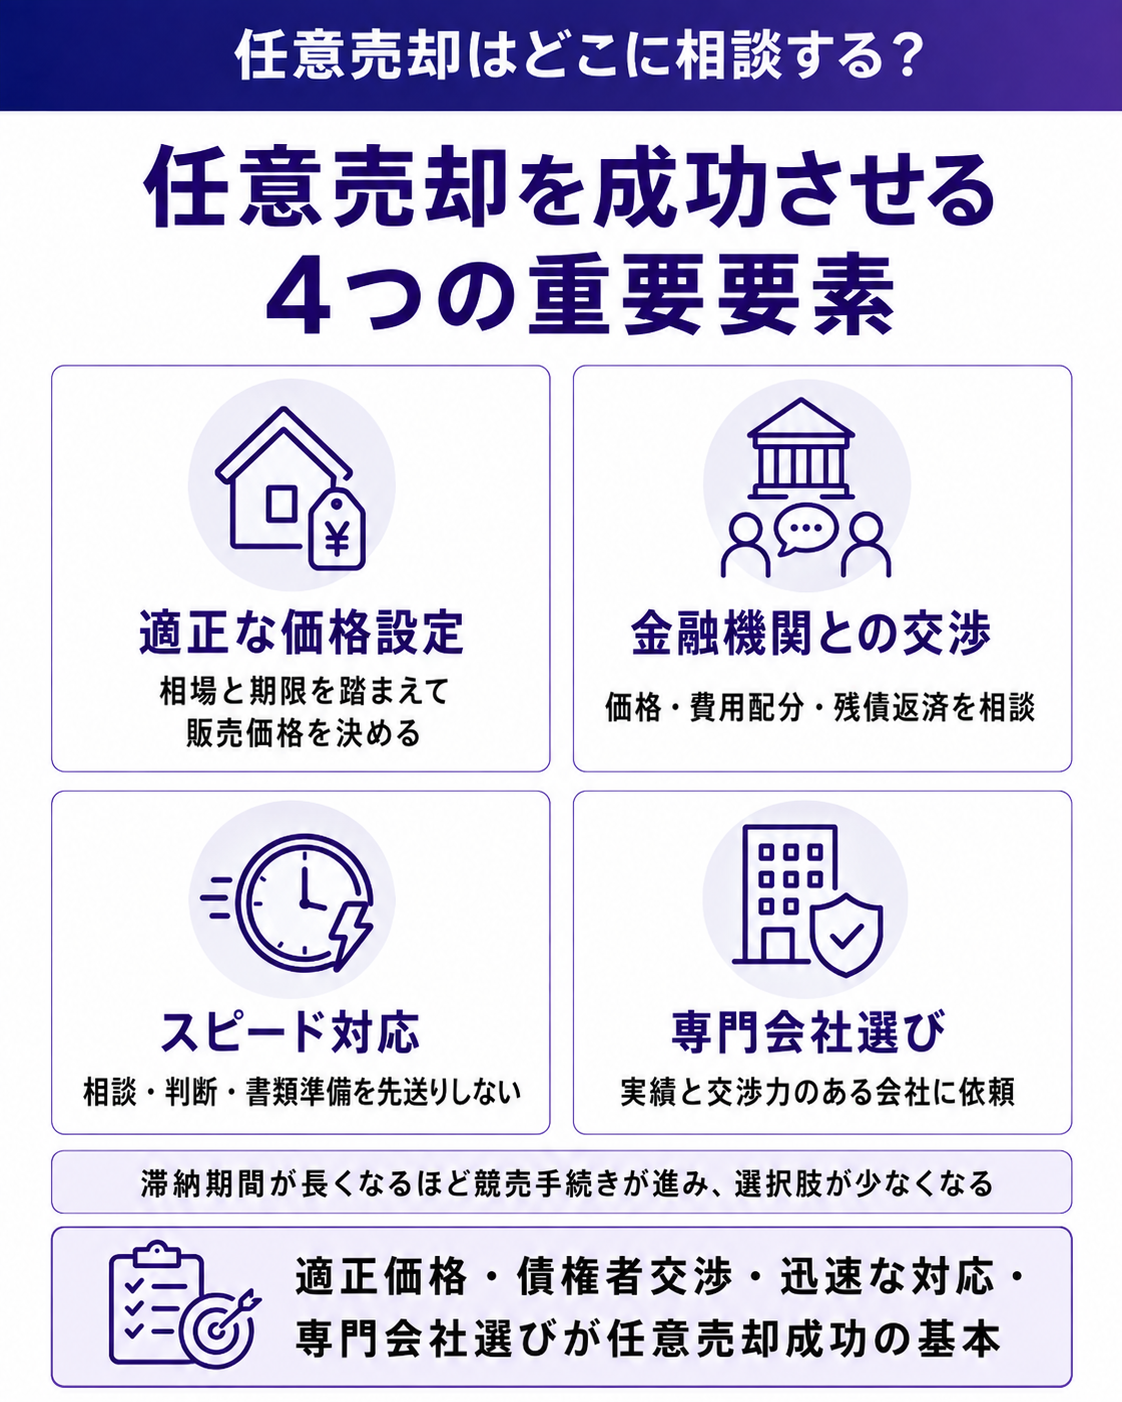
すでに任意売却を始めているものの、問い合わせが入らない場合は、同じ販売方法を続けるだけでは時間を失ってしまう可能性があります。
売出価格が市場に合っているか
少しでも住宅ローンを多く返したいという理由で高い価格を設定したくなるのは自然です。
しかし、周辺の類似物件より明らかに高ければ、そもそも購入候補に入らないことがあります。
問い合わせや内覧がほとんどない場合は、価格と市場の反応を不動産会社と確認しましょう。
販売活動が十分に行われているか
価格だけでなく、物件写真、掲載内容、広告媒体、購入希望者への対応などによっても反響は変わります。
「どこに掲載しているのか」「問い合わせは何件あるのか」「内覧後にどのような意見があったのか」を確認すると、改善点が見えやすくなります。
残り時間が少ないなら買取も比較する
競売までの時間が短くなっている場合は、一般の買主を探し続けることだけが方法ではありません。
直接買取なら、条件がまとまれば買主を新たに探す期間を省けます。
ただし、一般的には仲介による成約価格より買取価格が低くなる傾向があります。
価格だけでなく、売却できる可能性と残された時間を含めて比較しましょう。
任意売却の相談先選びで注意したい会社
任意売却では、住宅ローンの滞納や競売への不安から、相談者が焦っているケースも少なくありません。
その不安をあおって契約を急がせる会社には注意が必要です。
たとえば、次のような説明をされた場合は一度立ち止まって確認しましょう。
- 「必ず任意売却できます」と断言する
- 「必ずこの価格で売れます」と言う
- 査定価格の根拠を説明しない
- 任意売却のメリットだけを説明する
- 売却後の残債について説明しない
- 「必ず引越し費用がもらえる」と断言する
- その場で媒介契約を結ぶよう強く求める
任意売却は、債権者の判断や買主が見つかるかどうかにも左右されます。
そのため、本来は「絶対」「必ず」と言い切れるものではありません。
また、不動産会社が宅地建物取引業の免許を受けているかは、国土交通省の検索システムでも確認できます。
競売の通知が届いている場合も相談を先延ばしにしない
裁判所から競売開始決定などの通知が届いていても、その時点で任意売却の可能性が完全になくなるわけではありません。
債権者の判断や競売手続きの進行状況によっては、任意売却を検討できる場合があります。
ただし、競売が進むほど、査定、債権者との調整、買主探し、契約、決済に使える期間は短くなります。
通知が届いたら、その書類を不動産会社へ見せて「現在どの段階なのか」「任意売却する時間が残っているのか」を確認しましょう。
任意売却の相談はマーキュリーへ
任意売却を考えている方の中には、「本当に任意売却が必要なのか分からない」という段階の方もいます。
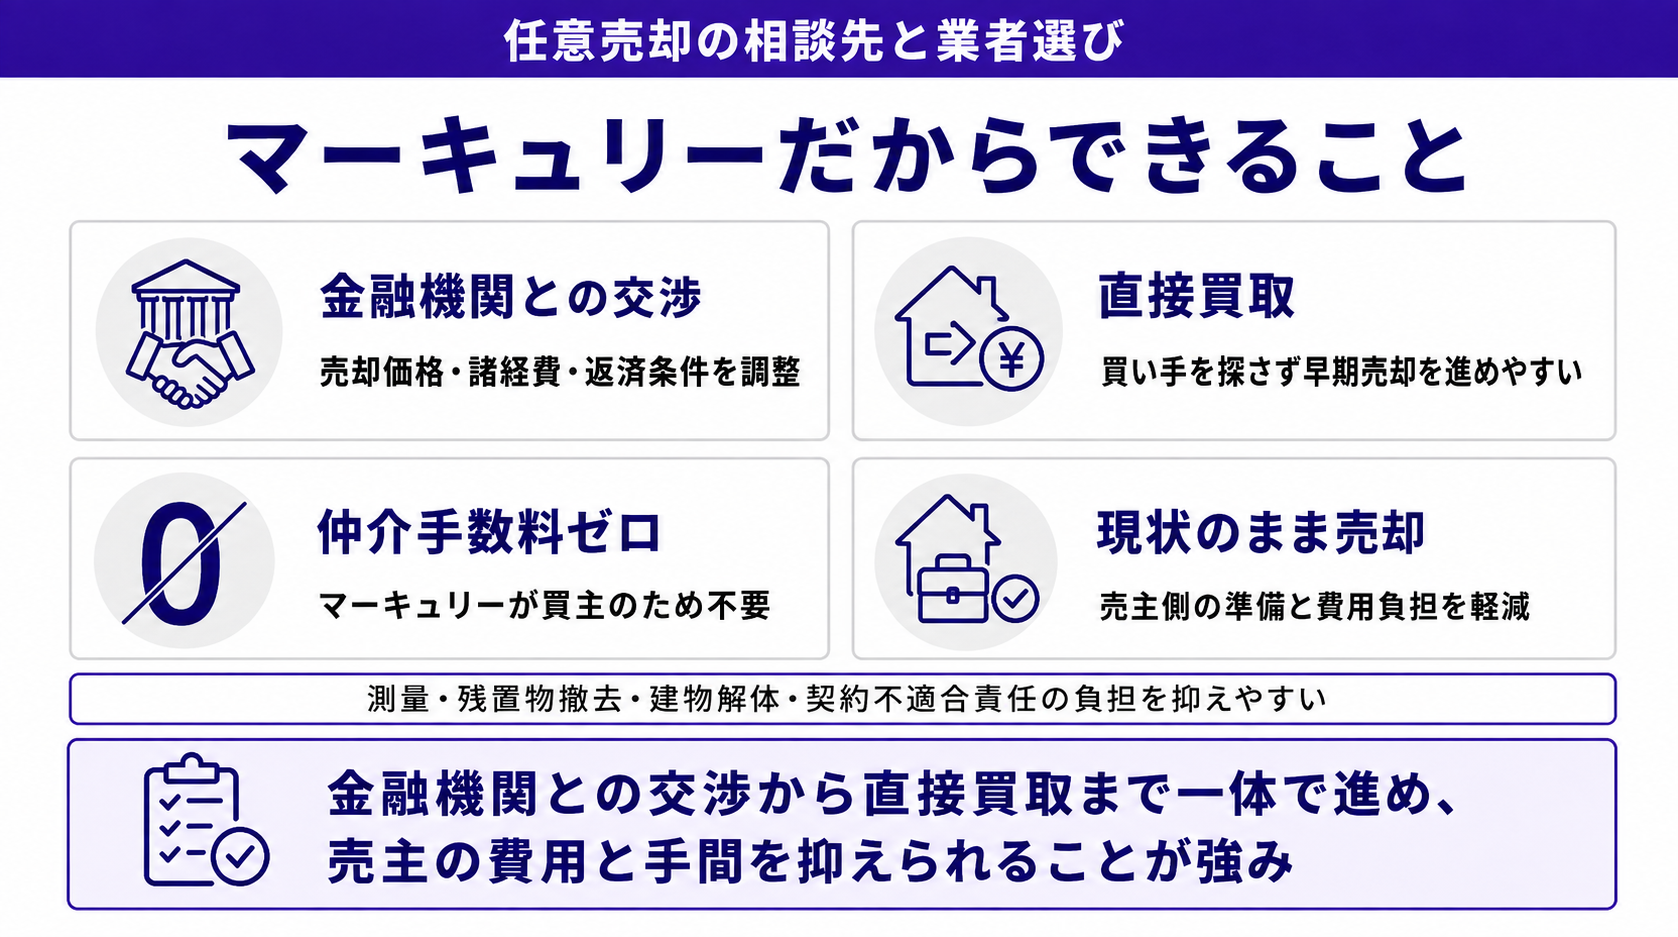
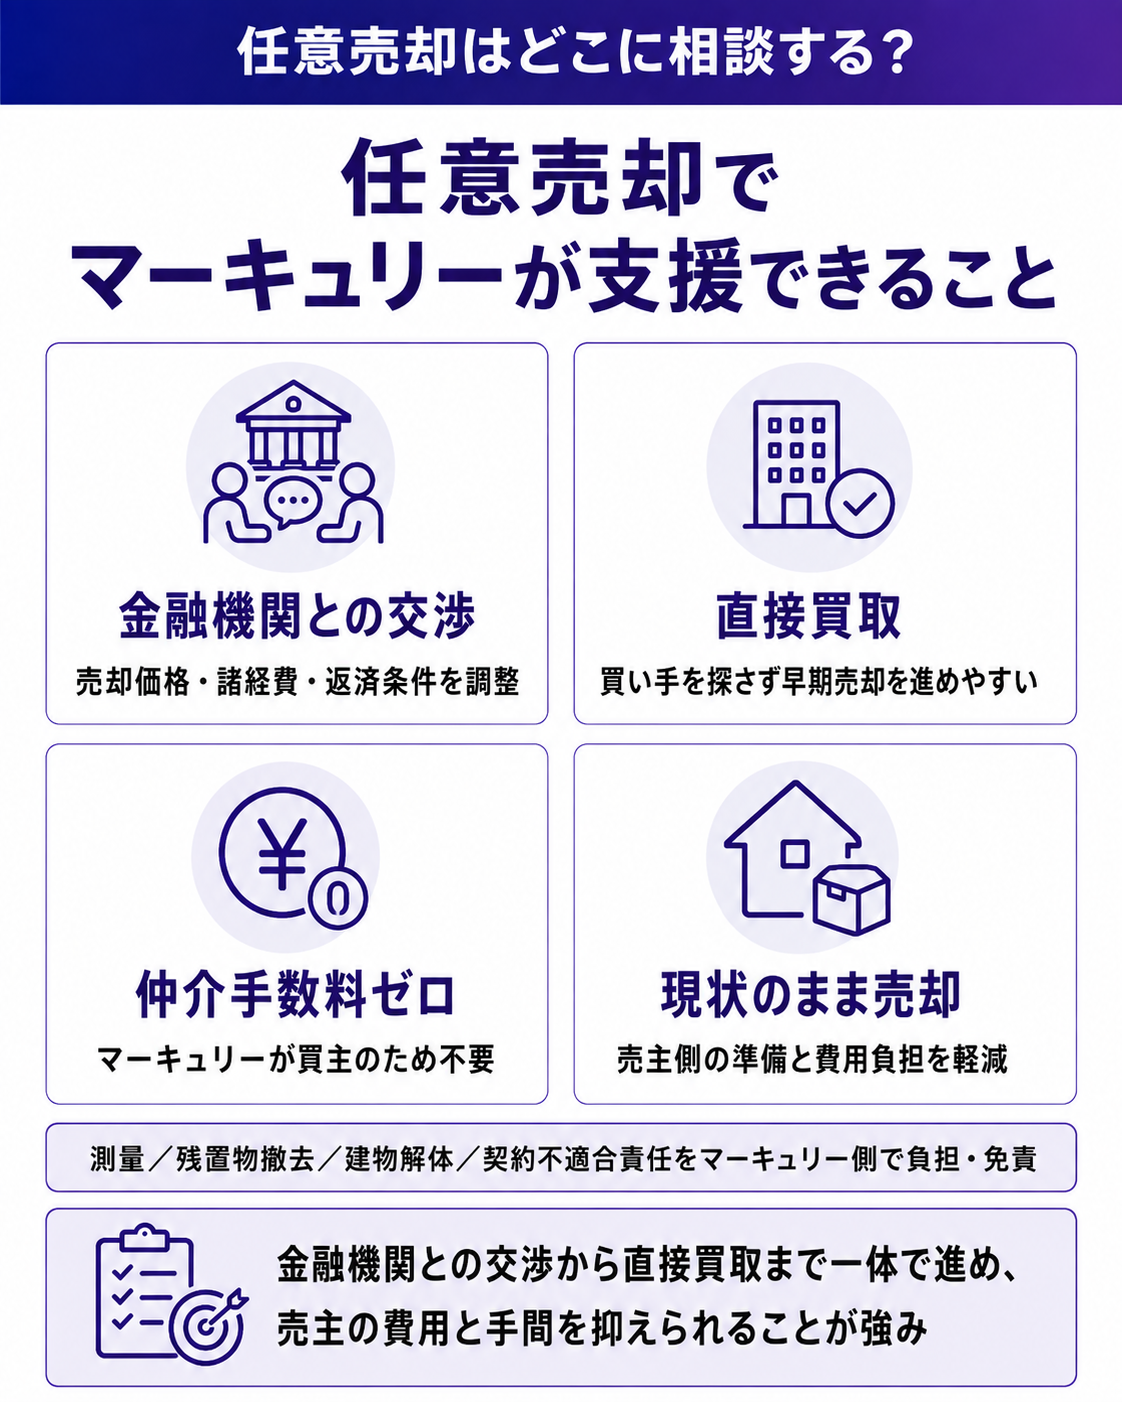
マーキュリーでは、現在の住宅ローン残高や返済状況、不動産の査定価格、競売手続きの状況などを確認しながら、まず取れる方法を整理します。
売却代金で住宅ローンを完済できるのであれば通常売却を検討できますし、完済が難しければ任意売却について債権者と調整する必要があります。
また、マーキュリーが直接買主となる「買取」も行っています。
直接買取で条件がまとまれば、一般の購入希望者を探す期間を省けるため、売却までの時間が限られている場合にも選択肢になります。
直接買取であれば仲介取引ではないため、仲介手数料はかかりません。
物件の状況によっては、残置物がある状態や、売主側で測量・解体を行わない条件についてもご相談いただけます。
「任意売却した方がいいのかだけ聞きたい」「金融機関から書類が届いたが意味が分からない」「他社で売り出しているが買主が見つからない」といった段階でも、まず現在の状況を整理するところからご相談ください。
任意売却の相談に関するよくある質問
相談したら必ず任意売却を依頼しなければいけませんか?
相談しただけで任意売却を依頼しなければならないわけではありません。まず住宅ローン残高と不動産価格を確認した結果、通常売却や金融機関への返済条件の相談など、任意売却以外の方法が適していることもあります。相談内容と提案された方法を確認してから判断しましょう。
任意売却は銀行と不動産会社のどちらに先に相談すればいいですか?
不動産を売った場合の価格や売却方法を知りたい場合は、任意売却に対応している不動産会社へ査定を依頼すると状況を整理しやすくなります。一方、返済条件の変更について相談したい場合は借入先の金融機関が窓口です。実際の任意売却では両方との調整が必要になります。
任意売却の相談には何を持っていけばいいですか?
住宅ローン残高が分かる書類、返済予定表、金融機関・保証会社・裁判所などから届いている書類があると、現在の状況を確認しやすくなります。購入時の売買契約書や固定資産税の納税通知書などもあれば役立ちます。ただし、すべてそろっていなくても相談は可能です。
他の不動産会社で任意売却を進めていますが、別の会社へ相談できますか?
相談すること自体は可能ですが、現在締結している媒介契約の種類や契約内容を確認する必要があります。特に専属専任媒介契約や専任媒介契約では、他社へ重ねて売却を依頼することに制限があります。現在の契約書を確認したうえで、セカンドオピニオンとして相談するとよいでしょう。
固定資産税などを滞納して差押えがある不動産でも相談できますか?
相談は可能です。ただし、住宅ローン以外の差押えがある場合は、その差押えをどのように解除するかについても調整が必要になります。債権者が複数になるほど手続きが複雑になるため、差押通知などの書類がある場合は相談時に持参してください。
連帯保証人がいる住宅ローンでも任意売却の相談はできますか?
相談できます。ただし、任意売却後に住宅ローンが残る場合は、連帯保証人にも影響が及ぶ可能性があります。不動産の売却だけでなく、残債の返済や保証人への影響まで確認する必要があるため、早い段階で債権者や必要に応じて法律専門家へ相談してください。




