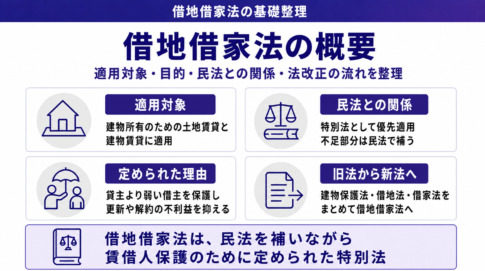

底地とは、借地権が設定された土地の所有権のことです。所有者は自分でも、その土地には借地人の建物が建っていて、自由に使うことも売ることも簡単にはできません。
先代から引き継いだ底地を持て余している方は多くいらっしゃいます。地代は安く、固定資産税を払うと手元にほとんど残らない。それでいて相続財産としては評価され、相続税の対象になります。
一方で、底地は売却できます。売り先と方法を選べば、負担を手放して現金化できます。ただし、通常の土地とは価格の考え方も売却先も異なるため、その前提を理解しておく必要があります。
この記事では、底地が売れにくいといわれる理由から、手放す方法の選択肢、価格の決まり方、税金、進め方の注意点までを順に整理します。
底地とは|なぜ持て余しやすいのか
まず、底地という資産の性質を押さえましょう。ここを理解すると、取れる手立てが見えてきます。
土地に借地権が設定されると、その土地の権利は二つに分かれます。土地を使って建物を所有する権利が借地権、土地そのものの所有権が底地です。底地の所有者は地主として地代を受け取りますが、土地を使うことはできません。
問題は、所有しているのに自由がきかない点にあります。借地人が建物を所有しているかぎり土地を返してもらうことはできず、契約の更新を拒むには正当な事由が必要です。とくに1992年(平成4年)8月1日より前に設定された旧法借地権では借地人の保護が厚く、事実上半永久的に貸し続けることになります。
収益性も高くありません。地代は長年据え置かれていることが多く、固定資産税と都市計画税を払うと手元にほとんど残らない、あるいは持ち出しになるケースもあります。
それでいて、相続では財産として評価されます。現金を生まないのに相続税の対象となり、納税資金を別に用意しなければならない事態も起こります。
さらに、相続を重ねるごとに底地も借地権も共有者が増え、権利関係が複雑になります。世代が変われば借地人との関係も希薄になり、交渉そのものが難しくなっていきます。
たとえば、祖父の代から貸している土地の地代が数十年変わっておらず、固定資産税を差し引くとほぼ収支がゼロという状態で相続を迎えた、という例は珍しくありません。
底地が売れにくいといわれる理由
底地を一般の市場で売ろうとすると、買い手がなかなか見つかりません。理由ははっきりしています。
| 売れにくい理由 | 買主から見た問題 | 価格への影響 |
|---|---|---|
| 土地を使えない | 住むことも建てることもできない | 更地価格から大きく減額される |
| 収益性が低い | 地代収入が土地価格に対して低水準 | 投資対象として選ばれにくい |
| 融資が付きにくい | 担保としての評価が低い | 現金で買える相手に限られる |
| 交渉の手間がある | 更新・建て替え承諾・地代改定の対応が必要 | 手間の分だけ差し引かれる |
第一に、買主がその土地を使えないことです。購入しても建物は借地人のものであり、自分で住むことも建てることもできません。買えるのは「地代を受け取る権利」だけです。
第二に、収益性の低さです。投資として見た場合、地代収入は土地の価格に対して低い水準にとどまります。固定資産税を差し引けば、利回りはさらに下がります。
第三に、資金調達の難しさです。買主が金融機関から融資を受けようとしても、自由に使えない土地は担保としての評価が低く、審査が通りにくくなります。
第四に、将来の不確実性です。借地人との関係、契約更新のタイミング、建て替えの承諾、地代の改定。これらをめぐって交渉が必要になる場面が、購入後に必ず訪れます。その手間を引き受けられる買主は限られます。
こうした事情から、底地を購入するのは実質的に借地人本人か、底地を専門に扱う会社に絞られます。一般の個人が買うことはまずありません。
底地を手放す方法の選択肢
売却先が限られるとはいえ、方法は複数あります。相手によって手取りが大きく変わります。
| 売却先・方法 | 相手の同意 | 手取りの目安 | 向いているケース |
|---|---|---|---|
| 借地人へ売却 | 相手方の合意が必要 | 目減りしにくい | 借地人に買う意思と資金がある |
| 底地と借地権を同時に売却 | 借地人の協力が必要 | 最も大きくなりやすい | 借地人と協調できる |
| 借地権と等価交換 | 借地人の合意が必要 | 完全所有権の土地が手に入る | 土地の面積に余裕がある |
| 専門の買取会社へ売却 | 不要 | 更地価格より低くなる | 交渉が難しい・早く手放したい |
最も手取りが大きくなりやすいのは、底地と借地権を同時に売却する方法です。二つの権利が一つにまとまれば完全な所有権となり、市場で通常の土地として評価されます。分かれている状態より全体の価値が上がるため、その増分を借地人と分け合えます。借地人も手放したいと考えているなら、これが最善です。
借地人へ底地を売却する方法も円満です。借地人にとっては土地が自分のものになり、地代の支払いから解放される利点があります。ただし、買い取る資金があるかどうかが前提になります。
等価交換は、底地と借地権の一部を交換して、それぞれが完全所有権の土地を持つ形にする方法です。土地の面積に余裕がある場合に成立します。
専門の買取会社へ売却する方法では、借地人の同意は不要です。交渉が難しい状況や、早く手放したい場合の現実的な出口になります。
底地の価格の決まり方と相場の調べ方
底地にいくらの価値があるのか。判断の材料を押さえましょう。
相続税評価の考え方では、その土地の更地価格から借地権部分を差し引いた金額が底地の評価額になります。借地権割合は地域ごとに定められており、国税庁の路線価図で確認できます。路線価図には、路線価とあわせてアルファベットで借地権割合が示されています。
ただし、これは相続税評価であって売買価格ではありません。実際の取引では、これより低くなるのが一般的です。買主は借地人との交渉というリスクを引き受け、収益性の低い資産を保有することになるためです。
価格を左右する要素は複数あります。地代の水準、借地権の種類と残存期間、借地人との関係、契約書の有無と内容、そして借地人が買い取る意思を持っているかどうかです。地代が相場に見合っている、契約書が整備されている、借地人と良好な関係にあるといった条件は、そのまま価格を押し上げます。
土地そのものの相場を把握するには、国税庁の路線価図に加え、不動産情報ライブラリで実際の成約価格や地価を調べられます。全国的な傾向としては、国土交通省の不動産価格指数で住宅地が120.7という水準です(2010年平均を100とした値)。令和7年地価公示では、全用途平均・住宅地・商業地のいずれも4年連続の上昇が確認されています。
出典:国税庁|路線価図・評価倍率表
国土交通省|不動産情報ライブラリ
国土交通省|不動産価格指数
国土交通省|令和7年地価公示
底地を売却するときの税金
底地の譲渡も、不動産の売却として課税の対象になります。
課税されるのは売却価格そのものではなく、そこから取得費と譲渡費用を差し引いた譲渡所得です。土地は減価償却の対象外なので、取得費が目減りすることはありません。
ここで多いのが、取得費が分からないというケースです。先代から相続した底地では、いつどれだけで取得したのかを示す資料が残っていないことがほとんどです。その場合は売却価格の5%を概算取得費として使いますが、実際より低く計算されるため譲渡所得が大きく出ます。
所有期間は、相続で取得した場合には亡くなった方の取得日を引き継ぎます。長く保有されてきた底地であれば、売却した年の1月1日時点で5年を超えることがほぼ確実で、長期譲渡所得として扱われます。
相続税を納めている場合は、取得費加算の特例を検討できます。相続開始から3年10か月以内に売却すれば、納めた相続税の一部を取得費に加算できます。底地は現金を生まない資産でありながら相続税の対象になるため、この特例を使える期間内に手放すという判断は現実的です。
特例はいずれも確定申告をして初めて適用されます。納税額がゼロになる場合でも、申告そのものは必要です。
出典:国税庁|土地や建物を売ったとき(譲渡所得)
国税庁|相続財産を譲渡した場合の取得費の特例(取得費加算)
国税庁|長期譲渡所得の税額計算
底地を売却する前に確認すべきこと
準備の質が、そのまま条件に反映されます。売却を考えたら、まず現状を整理してください。
第一に、土地の賃貸借契約書です。契約期間、地代の額、更新料や承諾料の定め、建て替えの制限を確認します。古い底地では契約書そのものが存在しない、あるいは口頭の約束しかないケースもあります。その場合は、地代の受領記録が契約の存在を示す資料になります。
第二に、借地権の種類と残存期間です。旧法借地権か、新法の普通借地権か、定期借地権か。次の更新がいつ来るのかも把握しておきます。
第三に、地代の水準です。固定資産税と比べて妥当な水準か、長年据え置かれていないかを確認します。地代が低すぎる底地は評価も下がります。
第四に、境界の状況です。借地部分と自分が使っている部分の境界、隣地との境界が確定しているかを確認します。測量図があるかどうかで手続きの速さが変わります。
第五に、名義です。相続した底地では、登記名義が亡くなった方のままというケースが多く見られます。この状態では売却できません。相続登記は2024年(令和6年)4月1日から義務化されており、相続を知った日から3年以内の申請が求められます。正当な理由なく怠ると10万円以下の過料の対象です。
底地の売却で失敗しないための注意点
進めるうえで気をつけたい点を整理します。
まず、借地人への打診の順序です。借地人が買い取る意思を持っているなら、そちらのほうが手取りは大きくなります。いきなり第三者へ売却するより、まず意向を確認する順序に意味があります。ただし、関係が悪化している場合は無理に交渉する必要はありません。
次に、取引相手の見極めです。底地は取り扱いに専門性が要る分野であり、経験のない会社では借地人との調整が進みません。宅地建物取引業の免許を受けている事業者かどうかは、国土交通省の検索システムで確認できます。行政処分の履歴も調べられます。
また、査定額の根拠を確認してください。国民生活センターは、高額な金額を提示したあとで理由をつけて値下げを迫る手口について、繰り返し注意を呼びかけています。底地は価格の相場が分かりにくい資産だけに、根拠の説明ができるかどうかが見極めになります。
そして、不動産の売買契約にクーリング・オフは原則として適用されません。その場での即決を求められても、書面を持ち帰って検討する時間を確保してください。
なお、売却後は借地人にとって地主が変わることになります。借地契約はそのまま引き継がれ、借地人の権利が弱まることはありません。地代の振込先が変わる旨を通知する形になります。
出典:国民生活センター|不動産売却トラブル注意喚起
国土交通省|建設業・宅建業者等企業情報検索
マーキュリーが選ばれる4つの理由|あらゆる不動産を価値ある未来へ
底地は、借地人との関係調整が取引の中心になります。そこを扱える相手かどうかで結果が変わります。
① 権利調整に対応
借地人との交渉、共有名義の整理、契約書が存在しない底地の状況把握まで含めて対応いたします。借地人と連絡が取りにくい状態でもご相談いただけます。
② 再建築不可・訳あり物件の再生
底地に加えて、接道の条件を満たさない、境界が未確定といった条件が重なっている土地も対象です。一般の市場で扱われない条件でも、再生を前提に評価いたします。
③ 相続対策をワンストップで
相続登記が済んでいない、相続人が複数いて話がまとまらないといった段階からご相談いただけます。司法書士や税理士と連携し、取得費加算の特例の期限も踏まえてご案内します。
④ 直接買取で仲介手数料ゼロ・査定額がそのまま手取り
買主を探すのではなく、当社が直接買い取ります。借地人の同意も不要です。仲介手数料はかからず、訪問査定で提示した金額がそのまま手取り額になります。
底地の買取に関するよくある質問
底地について、お客様からよくいただくご質問をまとめました。
借地人の同意がなくても底地を売れますか
売れます。底地は自分の所有物ですので、借地人の同意なく第三者へ売却できます。借地契約はそのまま新しい所有者へ引き継がれます。
借地人に買い取ってもらうほうが高くなりますか
その可能性があります。借地人にとっては土地が完全な所有権になる利点があるためです。まず意向を確認する順序には意味があります。
契約書が見当たりませんが売却できますか
売却できます。地代の受領記録など、契約の存在を示す資料があれば状況を整理できます。契約書がない底地の取り扱いにも対応しています。
地代が安いままですが評価に影響しますか
影響します。地代の水準は収益性に直結するため、長年据え置かれていると評価は下がります。ただし売却できないわけではありません。
相続した底地で登記が済んでいませんが相談できますか
その段階からご相談いただけます。司法書士と連携して登記を進めながら、並行して売却の準備を整えられます。
まとめ|マーキュリーへご相談ください
底地は、所有していても自由がきかず、収益性も低い資産です。それでいて相続では財産として評価されます。早めに整理する意味は大きいといえます。
- ●底地は借地権が設定された土地の所有権。地代は受け取れるが土地は使えない
- ●買い手は実質的に借地人か専門の買取会社に限られる
- ●底地と借地権を同時に売却できれば、手取りは最も大きくなりやすい
- ●相続税評価と実際の売買価格は一致しない。売買では低くなるのが一般的
- ●相続税を納めているなら、取得費加算の特例が使える3年10か月の期限に留意する
先代から引き継いだ底地を持て余している、借地人と連絡が取りにくい、相続を機に整理したいという方も、マーキュリーは直接買取で承ります。借地人との交渉を含めて対応いたします。査定は無料で、ご相談だけでも歓迎いたします。