
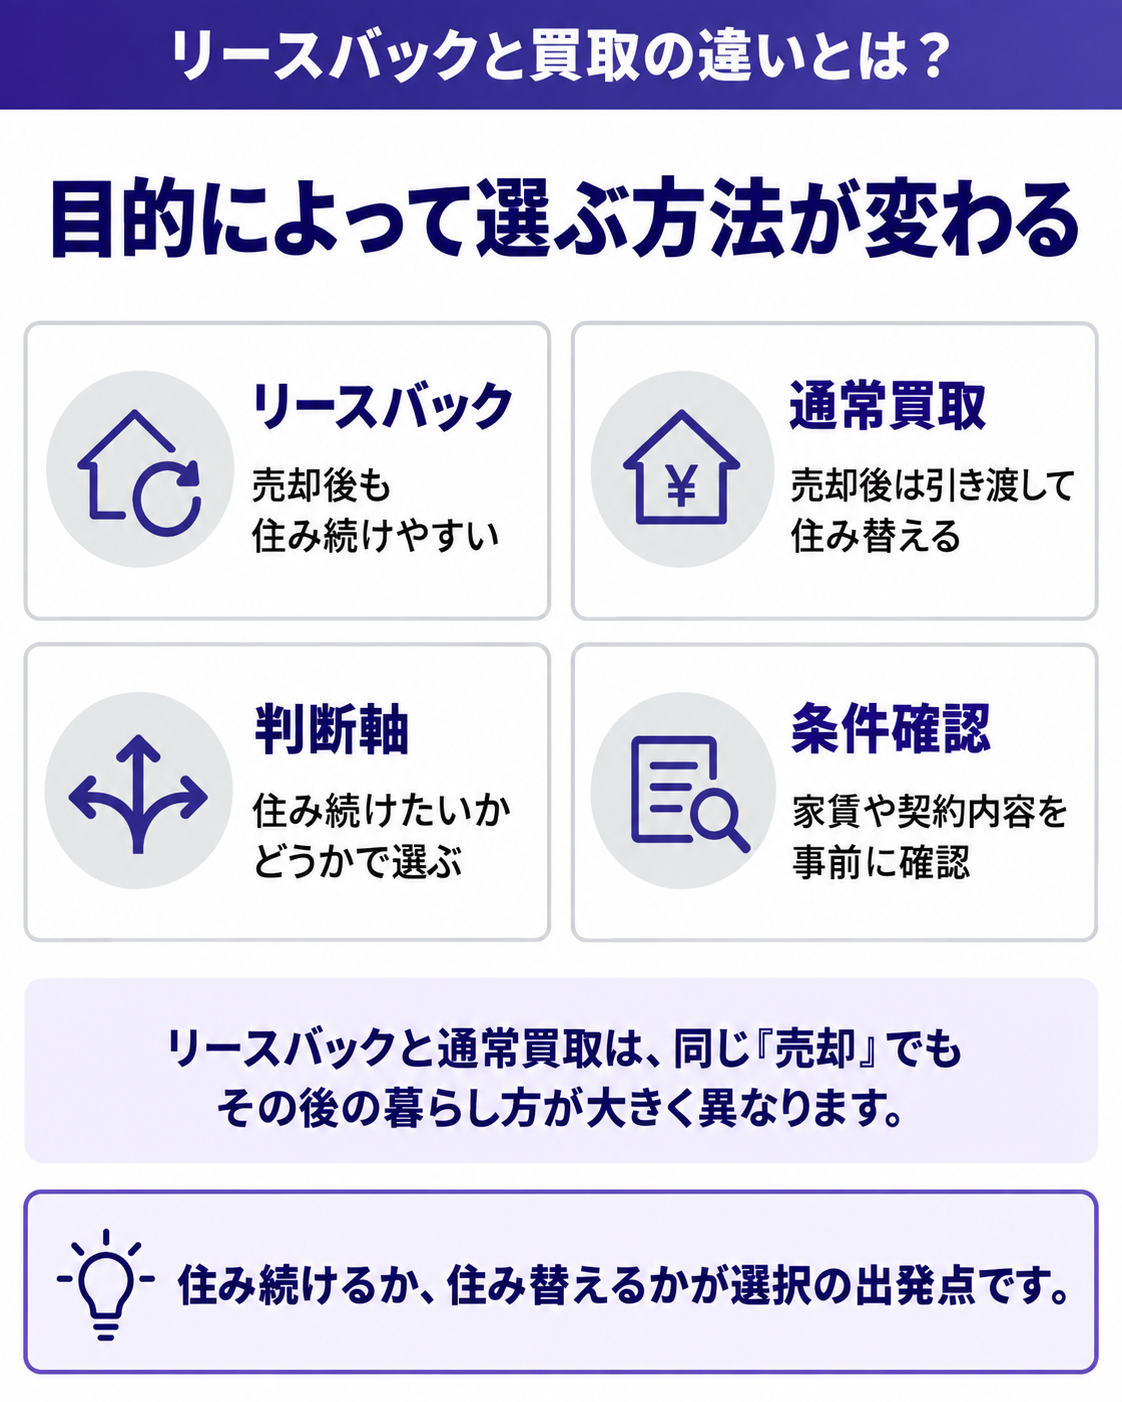
自宅を売ってまとまったお金をつくりたい。でも、住み慣れた家からは離れたくない。そんな相反する希望をかなえる方法として知られているのが「リースバック」です。売ったあとも賃貸として同じ家に住み続けられるため、引っ越しをせずに資金を用意できます。
一方、住み替えを前提に、できるだけ早くまとまったお金を受け取りたい場合は「通常の買取」という選択肢もあります。どちらも不動産会社が直接買い取る方法ですが、売ったあとに住めるかどうか、毎月の支払いがあるかどうかなど、仕組みは大きく違います。
この記事では、リースバックの仕組み、家賃と買戻しの考え方、メリット・デメリット、通常の買取との違いを、具体的な数字を交えて整理します。2025年5月に国民生活センターが注意を呼びかけたトラブル事例や、契約前に確認したいポイントもまとめました。
リースバックとは|売却後も自宅に住み続けられる仕組み
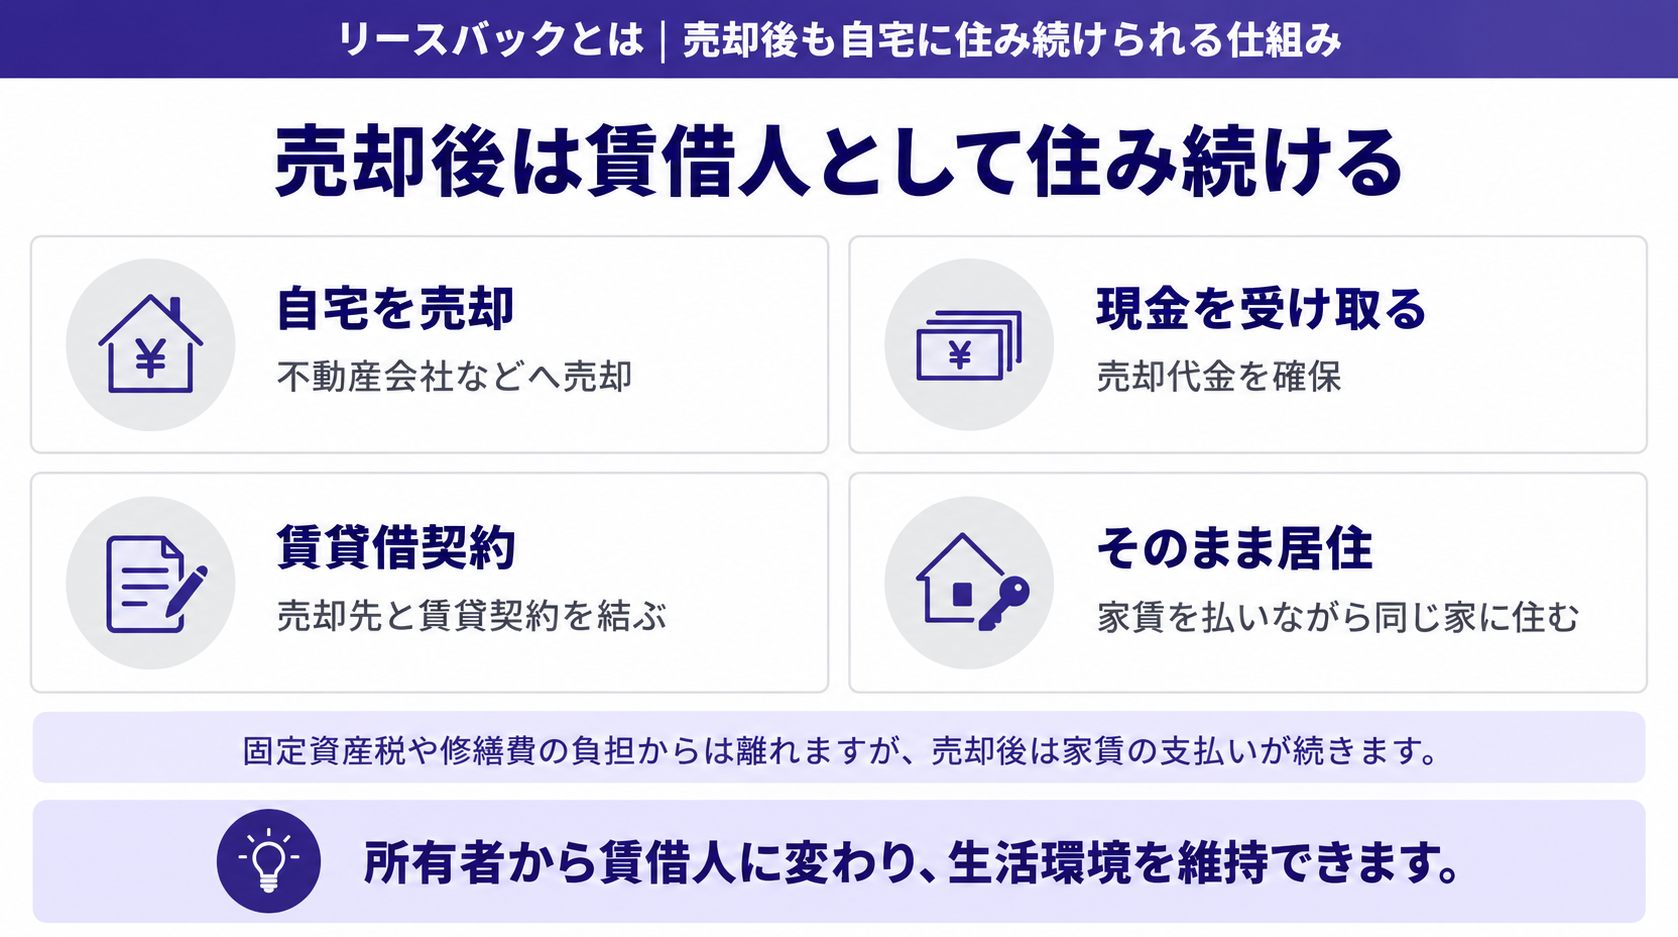
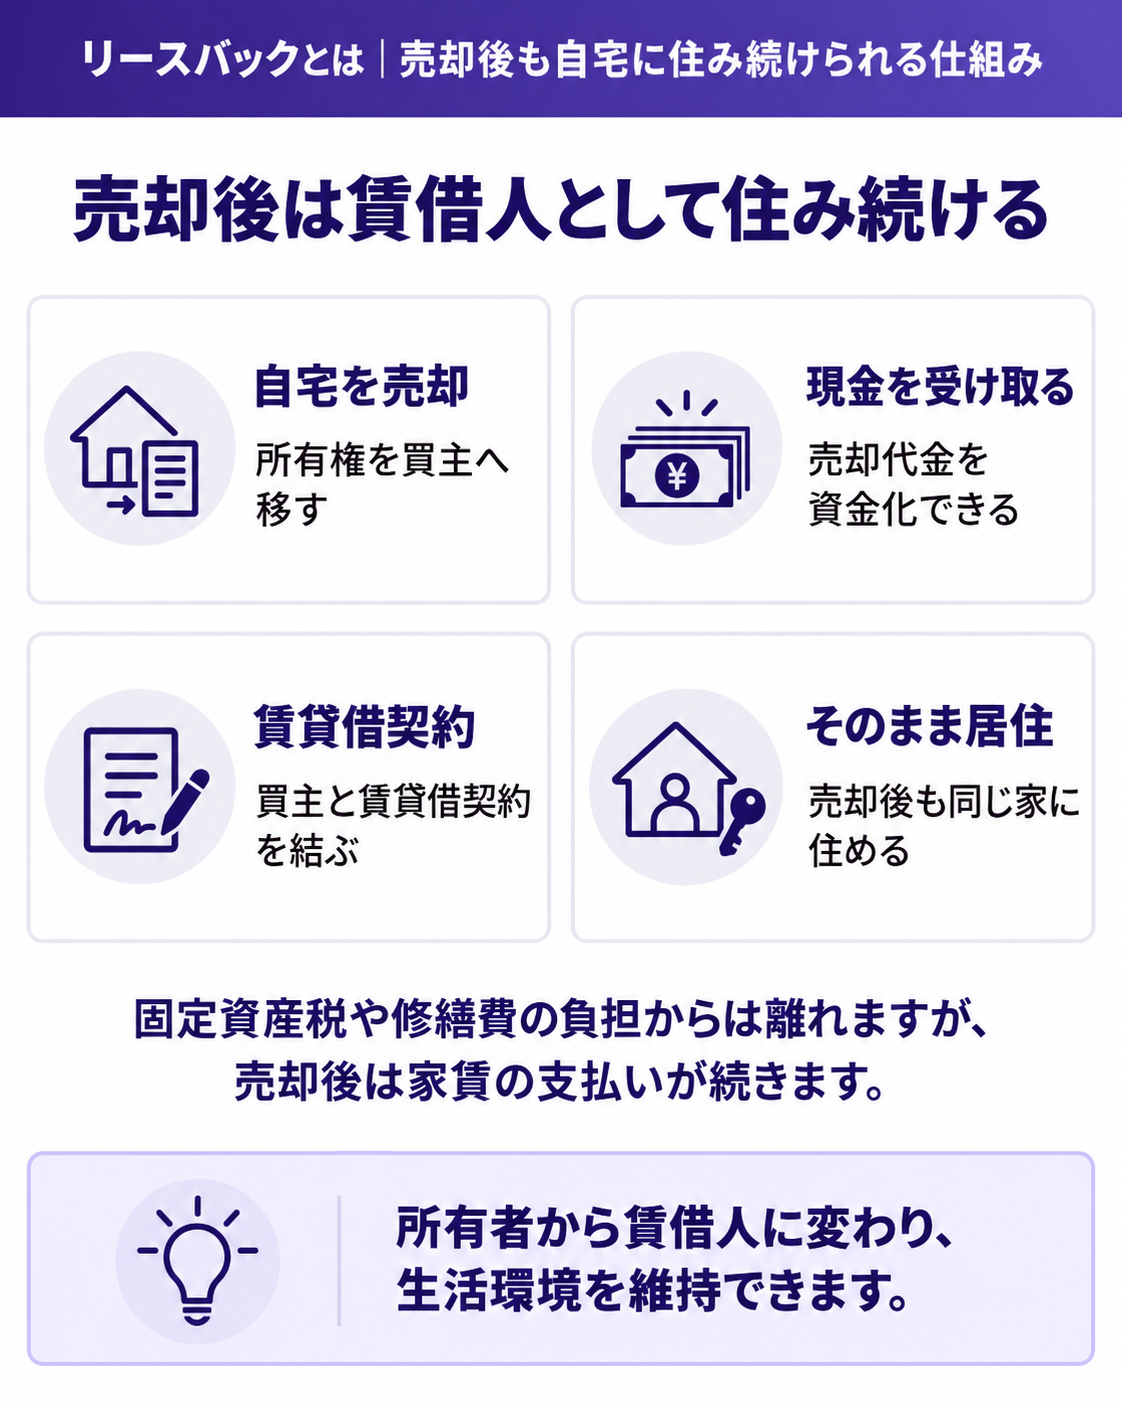
リースバックとは、自宅を不動産会社などに売り、そのあと買主と賃貸借契約を結んで、同じ家に住み続ける仕組みです。立場は所有者から借主に変わりますが、暮らす場所は変わりません。お子さまの学区やご近所との付き合い、通勤の経路をそのまま保てるのが大きな特徴です。
たとえば2,000万円で戸建てを売った場合、売却代金を受け取り、その後は毎月の家賃を払って住み続けます。引っ越しがいらず、外から見て何も変わらないため、周囲に売ったことを知られにくいのも選ばれる理由の一つです。所有者ではなくなるので、固定資産税もかからなくなります。
ただし、賃貸である以上、家賃の支払いはずっと続きます。仕組みを正しく理解したうえで検討することが大切です。リースバックの基本はリースバックとは|仕組み・家賃・買戻しでも解説しています。
リースバックの基本的な流れ
リースバックは、おおむね次のように進みます。
- ●STEP1:相談・査定(売却価格と家賃の条件を確認)
- ●STEP2:条件の検討(家賃、契約期間、買戻しの有無などを家族と相談)
- ●STEP3:売買契約と賃貸借契約を結ぶ
- ●STEP4:決済(売却代金を受け取り、住宅ローンが残っていれば完済)
- ●STEP5:借主として家賃を払いながら住み続ける
住宅ローンが残っている場合は、売却代金でローンを完済できることが前提になります。売却価格がローンの残りを下回る場合は、自己資金で差額を補う必要があります(住宅ローンが残る家を売却する方法)。
リースバックの「家賃」はどう決まるのか
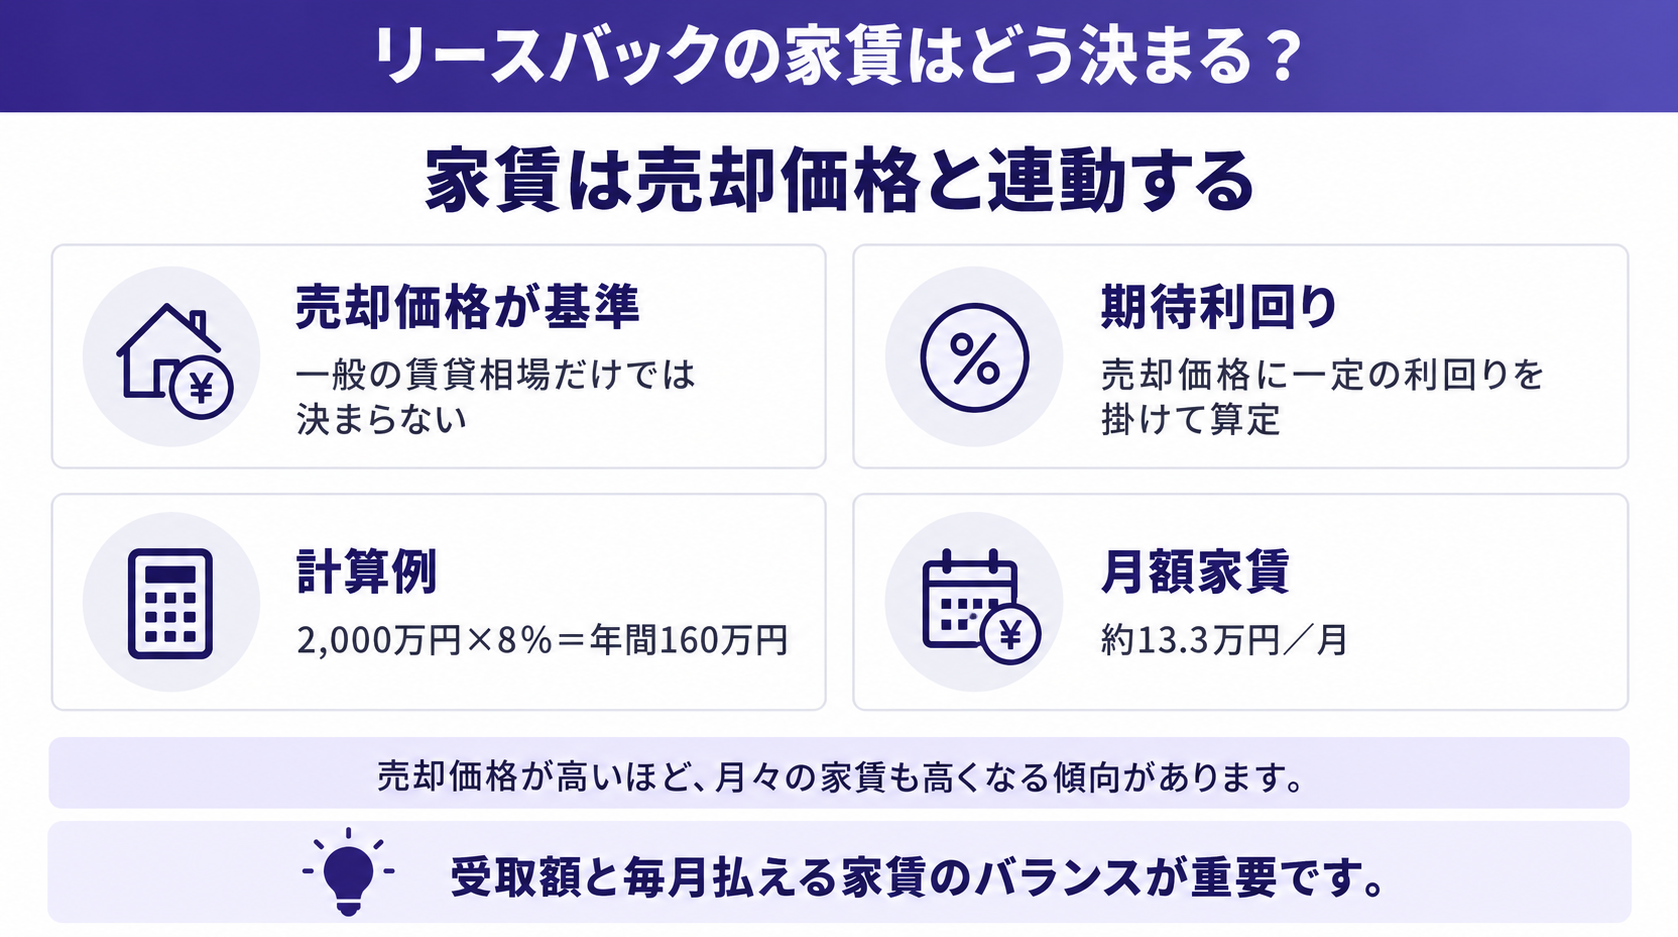
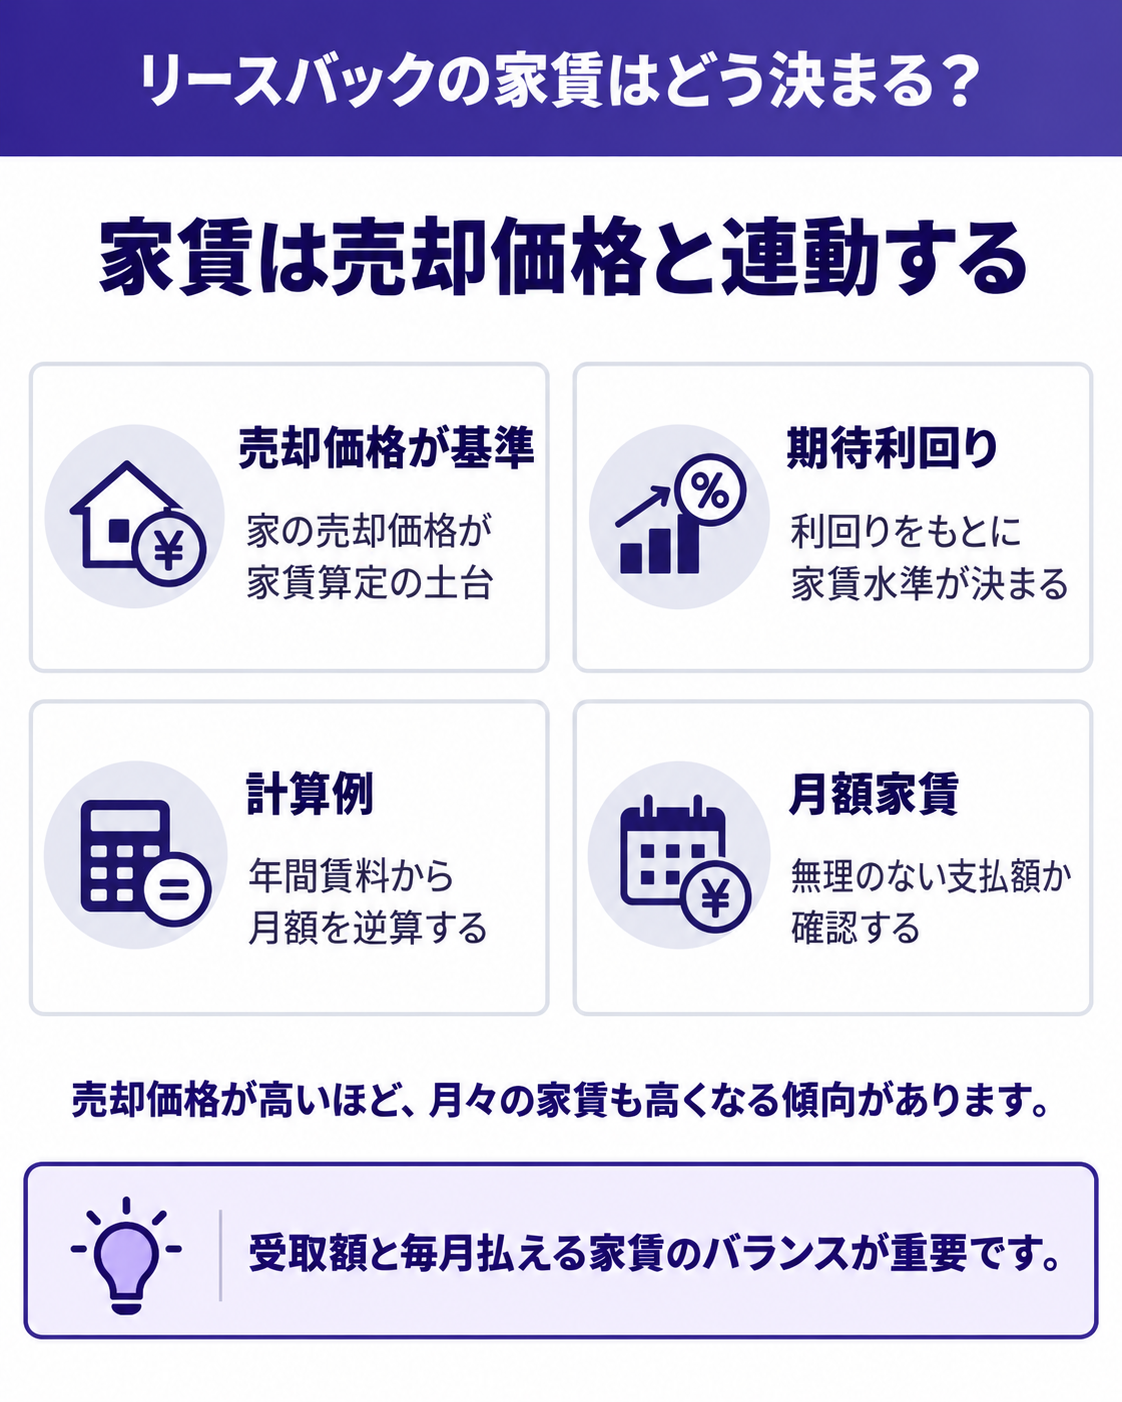
リースバックの家賃は、周りの賃貸相場ではなく、売却価格をもとに決められることが多いのが特徴です。売却価格に対して、年間で何パーセントの家賃収入を見込むか(期待利回り)という考え方で計算されます。
たとえば売却価格が2,000万円で期待利回りが8%なら、年間の家賃は160万円、月額にすると約13万3,000円です。売却価格が高いほど家賃も高くなるため、「いくら受け取りたいか」と「毎月いくらまで払えるか」をセットで考える必要があります。周辺の同じような賃貸物件の家賃と比べて、大きく高くないかも確認しておきましょう。
家賃の負担を抑えるための考え方
家賃を抑えたい場合は、売却価格をあえて控えめにする方法もあります。受け取るお金は減りますが、毎月の支払いが軽くなるため、長く住み続けたい方には有効な選択肢です。
| 売却価格 | 月額家賃(利回り8%の場合) | 10年間の家賃合計 |
|---|---|---|
| 2,500万円 | 約16万7,000円 | 約2,000万円 |
| 2,000万円 | 約13万3,000円 | 約1,600万円 |
| 1,500万円 | 約10万円 | 約1,200万円 |
この例では、約12年半住み続けると、家賃の合計が売却価格とほぼ同じになります。必要な資金の額、毎月払える額、住み続けたい年数を合わせて考え、ご自身に合うバランスを探りましょう。売却価格と家賃の組み合わせを何パターンか出してもらうと比べやすくなります。
リースバックの「買戻し」とは|将来また自宅を取り戻せる
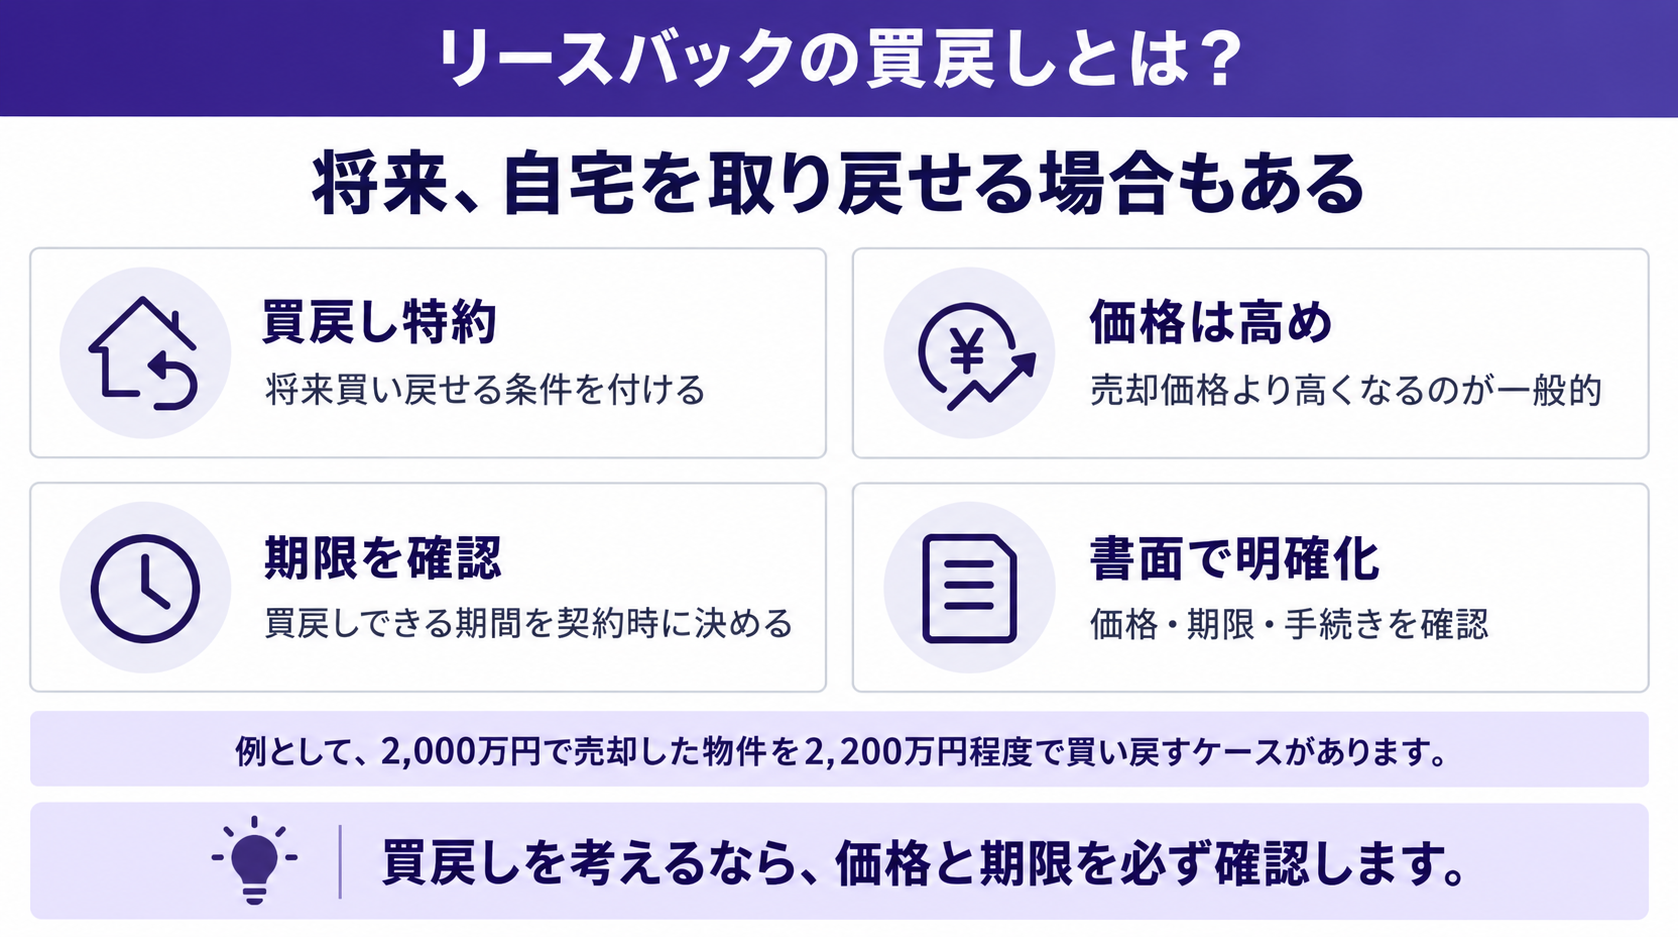
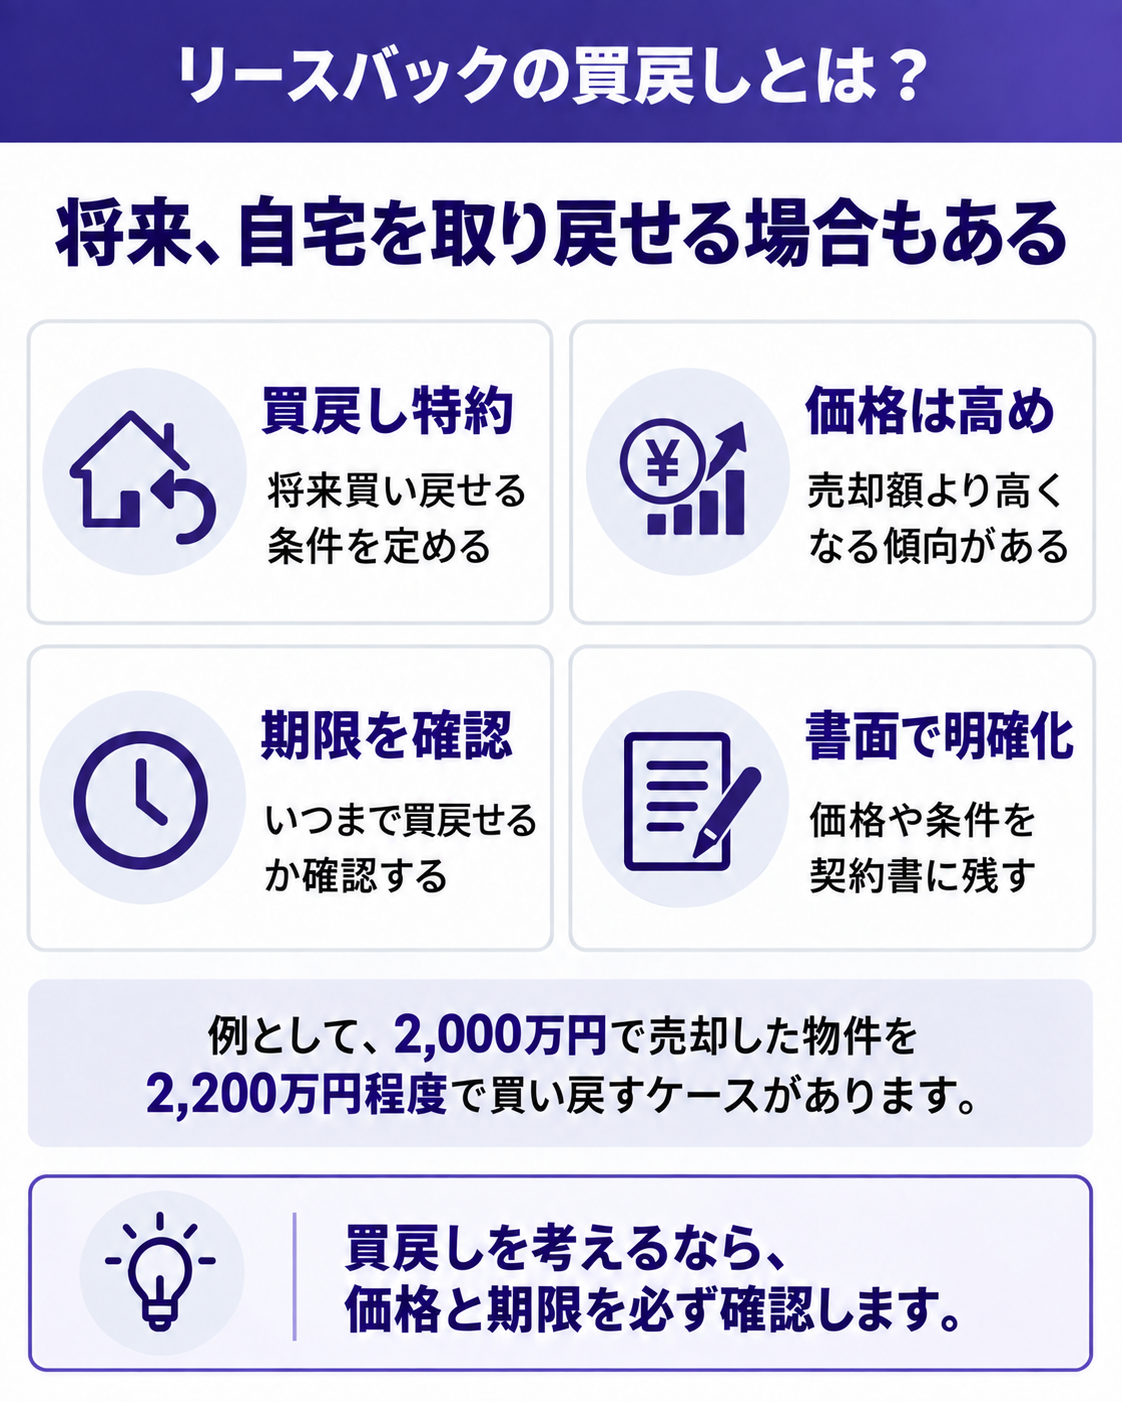
リースバックでは、一度売った自宅を将来買い戻せる約束をつけられる場合があります。「一時的にお金が必要だが、余裕ができたら家を取り戻したい」という方に向いた仕組みです。
買戻しの価格は、売却価格より高く設定されるのが一般的です。たとえば2,000万円で売った家の買戻し価格が2,200万円程度になることがあります。差額は、買主である会社の経費や利益にあたります。
買戻しを検討するときの注意点
買戻しを希望する場合は、契約の段階で価格、期限、手続きの方法を具体的に決め、書面に残しておくことが欠かせません。期限を過ぎると買い戻せなくなる契約もあるため、いつまでに資金を準備すればいいのかを把握しておきましょう。
買戻しの約束には、民法の「買戻し特約」(期間は最長10年)のほか、「再売買の予約」という形をとることもあります。どちらの形で、どんな条件なのかを確認しておきましょう。また、買い戻すには一度にまとまったお金が必要になります。住宅ローンを組んで買い戻す予定なら、年齢や収入の面で借入れができるかも考えておく必要があります。
リースバックと通常買取の違い
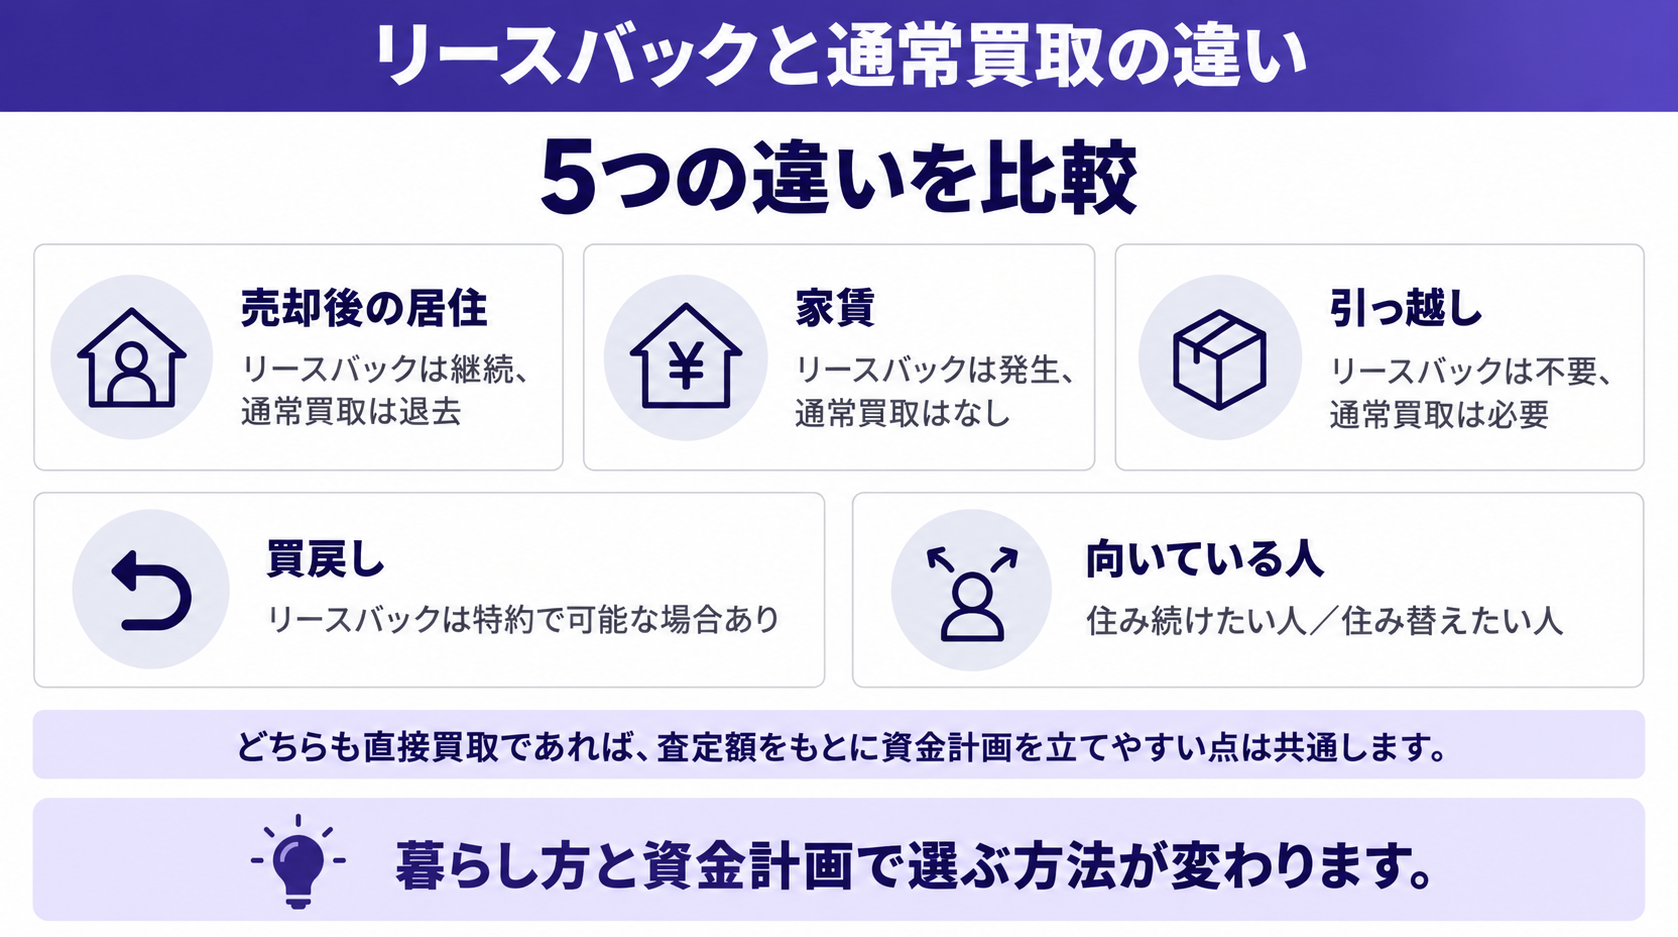
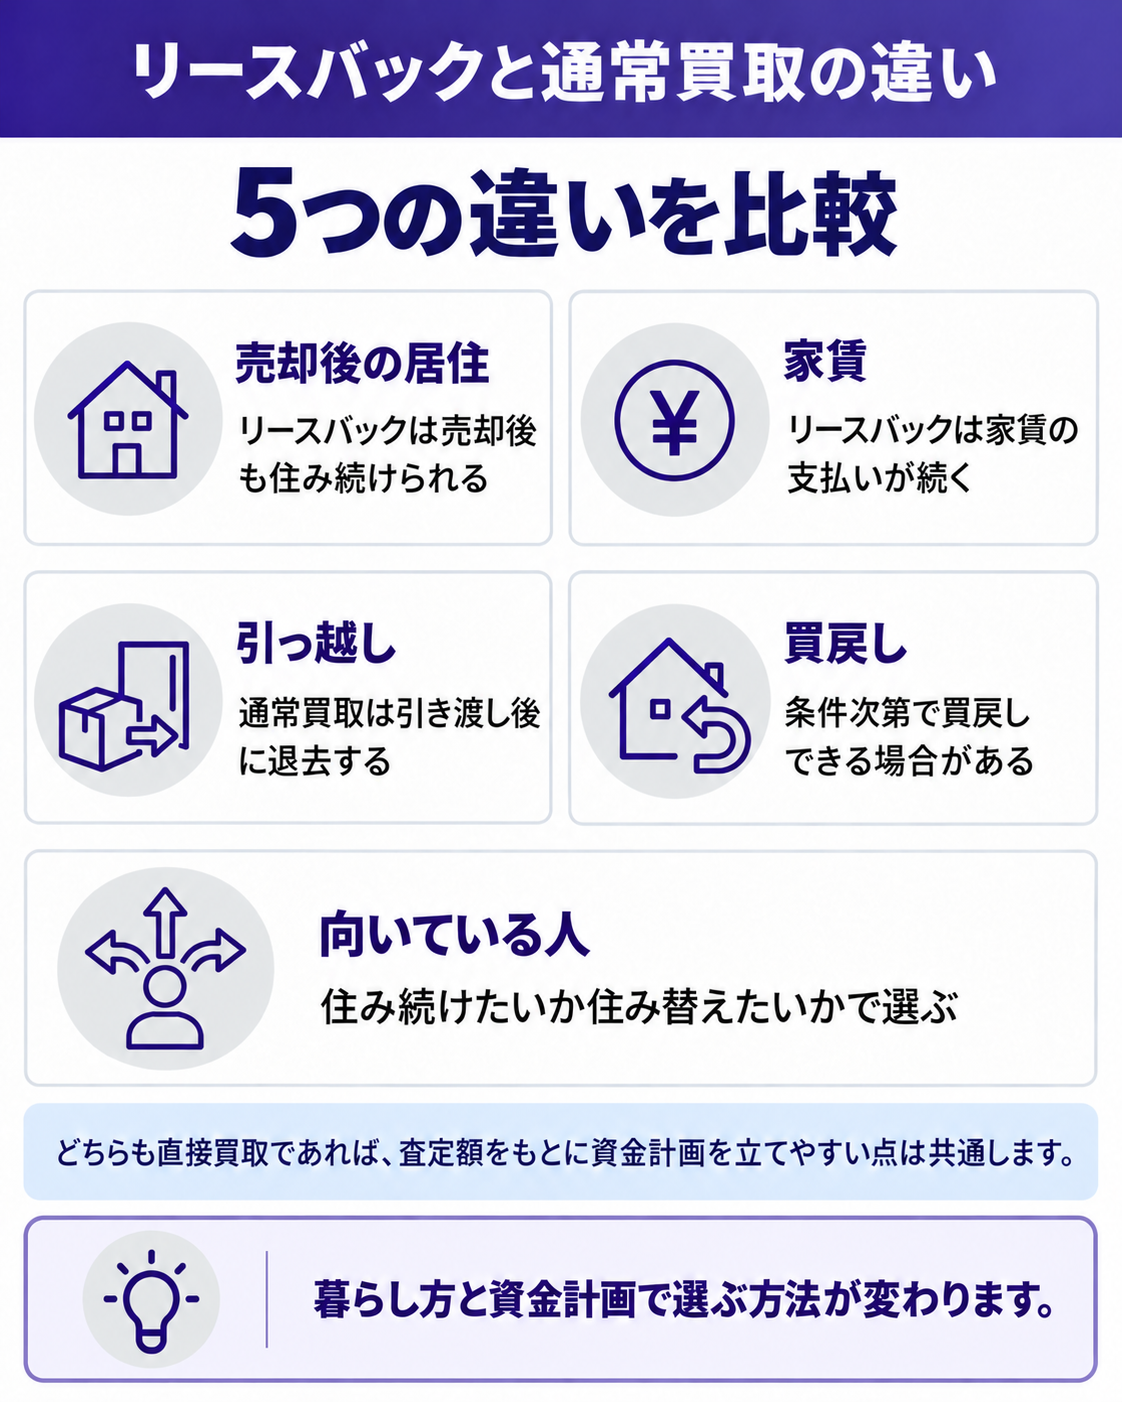
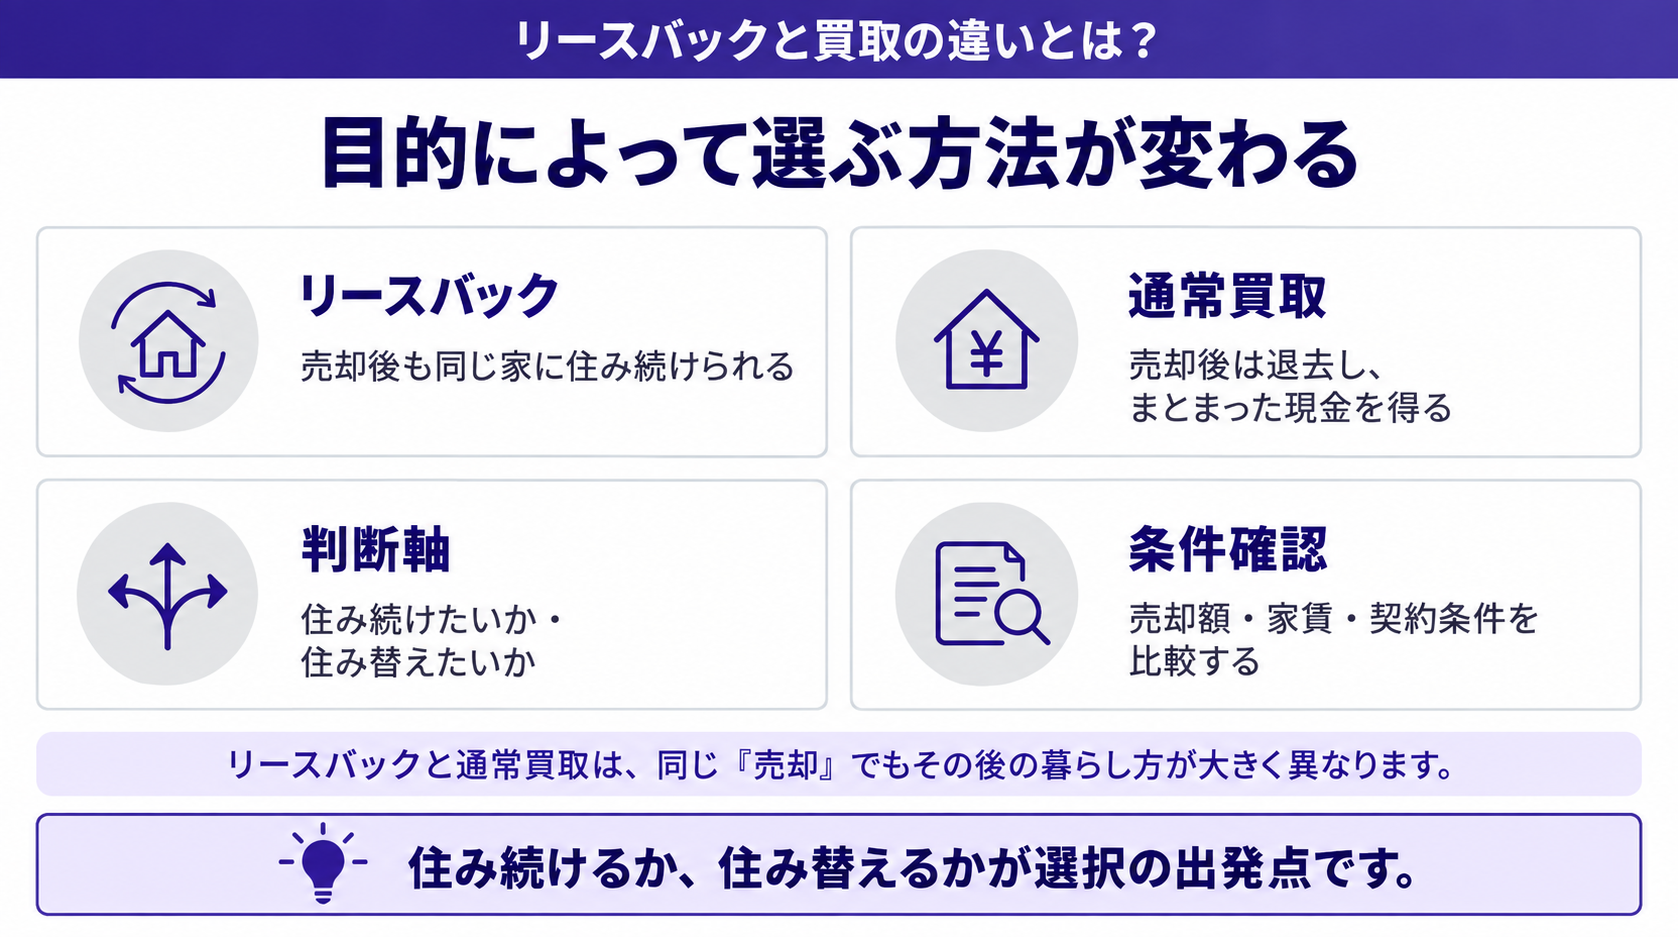
リースバックと通常の買取は、どちらも不動産会社が直接買い取る点は同じです。違うのは、売ったあとに住み続けられるか、家賃がかかるかという点です。
通常の買取は、家を売って引き渡し、まとまったお金を受け取る方法です。家賃はかかりませんが、引っ越し先を用意する必要があります。リースバックは住み続けられるかわりに、家賃の支払いが続きます。
| 比較項目 | リースバック | 通常買取 |
|---|---|---|
| 売却後の住まい | 同じ家に住み続けられる | 引き渡して退去する |
| 家賃 | 毎月かかる | かからない |
| 売却価格の水準 | 家賃とのバランスで決まり、低めになることも | 相場の7〜9割程度が一般的 |
| 引っ越し | 不要 | 必要 |
| 買戻し | 条件次第で可能 | 原則なし |
| 周囲に知られにくいか | 知られにくい | 広告を出さないため比較的知られにくい |
| 向いている人 | 住み続けたい人 | 住み替える予定がある人 |
どちらも仲介手数料はかからず、契約で決めた金額で確実に売れるため、資金計画を立てやすい点は共通しています。買取の仕組み全般は不動産買取とはで解説しています。
リバースモーゲージとの違い
「住み続けながらお金をつくる」方法には、リバースモーゲージもあります。リバースモーゲージは、自宅を担保にお金を借りる仕組みで、家は売らずに自分のものとして持ち続けます。
| 比較項目 | リースバック | リバースモーゲージ |
|---|---|---|
| 仕組み | 家を売って借りる | 家を担保にお金を借りる |
| 家の名義 | 買主に移る | 自分のまま |
| 毎月の支払い | 家賃 | 利息(元金は亡くなったあとに家の売却などで返す) |
| 利用できる人 | 年齢の制限は比較的少ない | 主に高齢の方。地域や物件に条件がある |
| 固定資産税 | かからない | 引き続きかかる |
リバースモーゲージは、金利の上昇や地価の下落で借りられる額が変わることがあり、マンションや郊外の物件は対象にならないこともあります。どちらが合うかは、年齢、物件、必要な金額によって変わります。
リースバックのメリット・デメリット
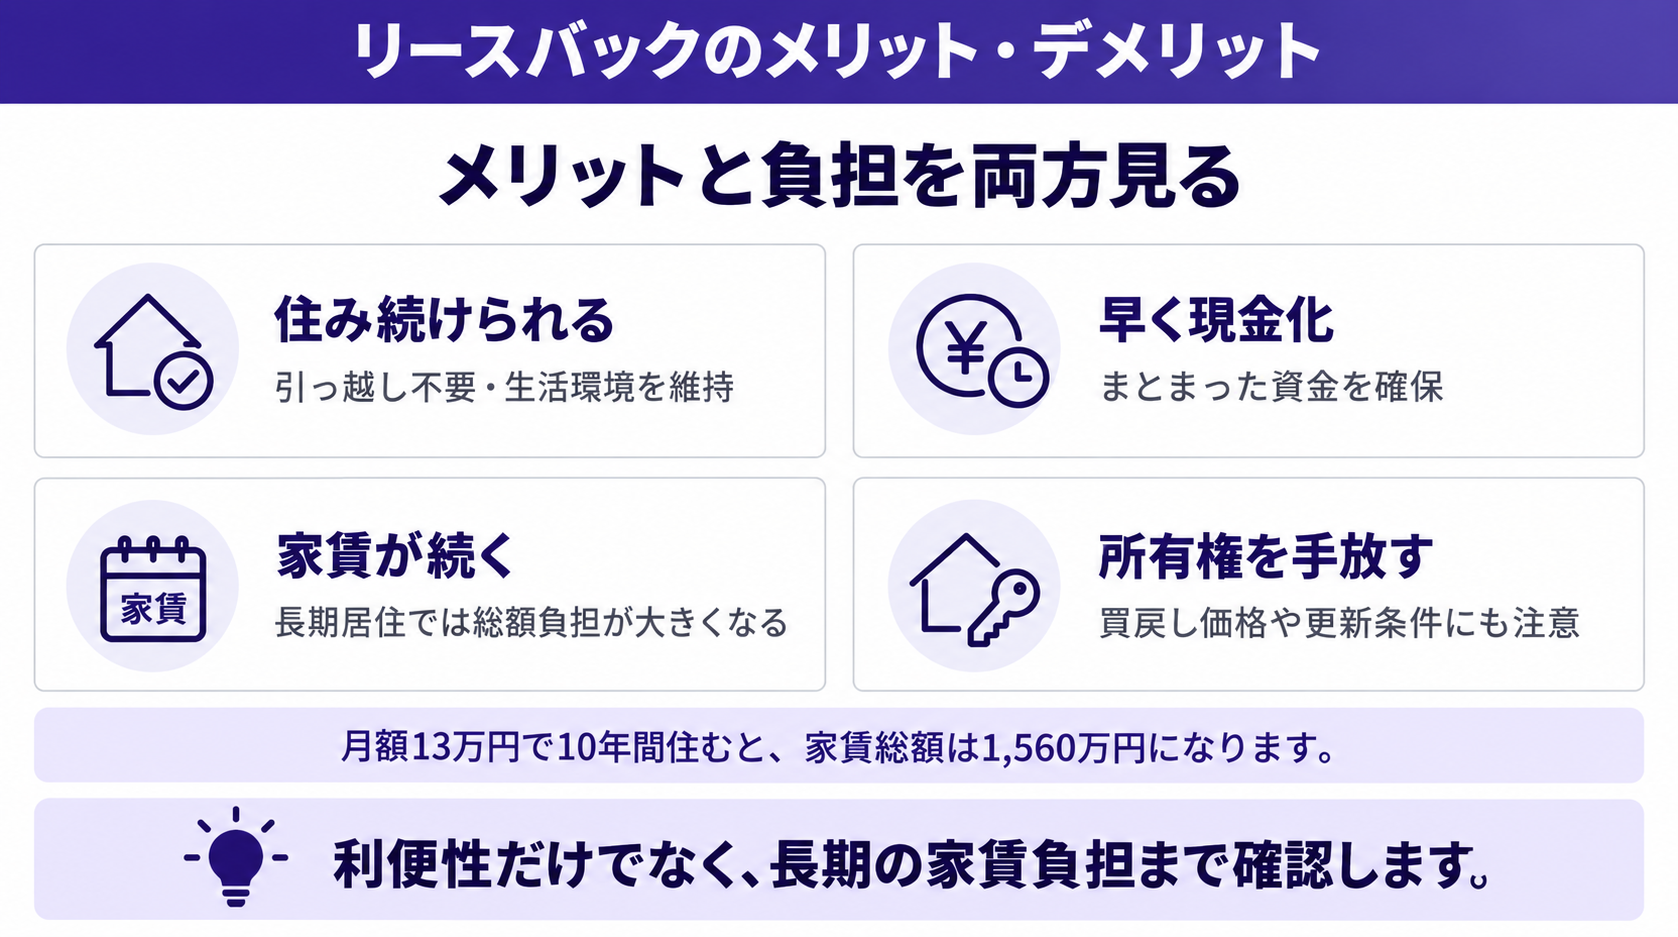
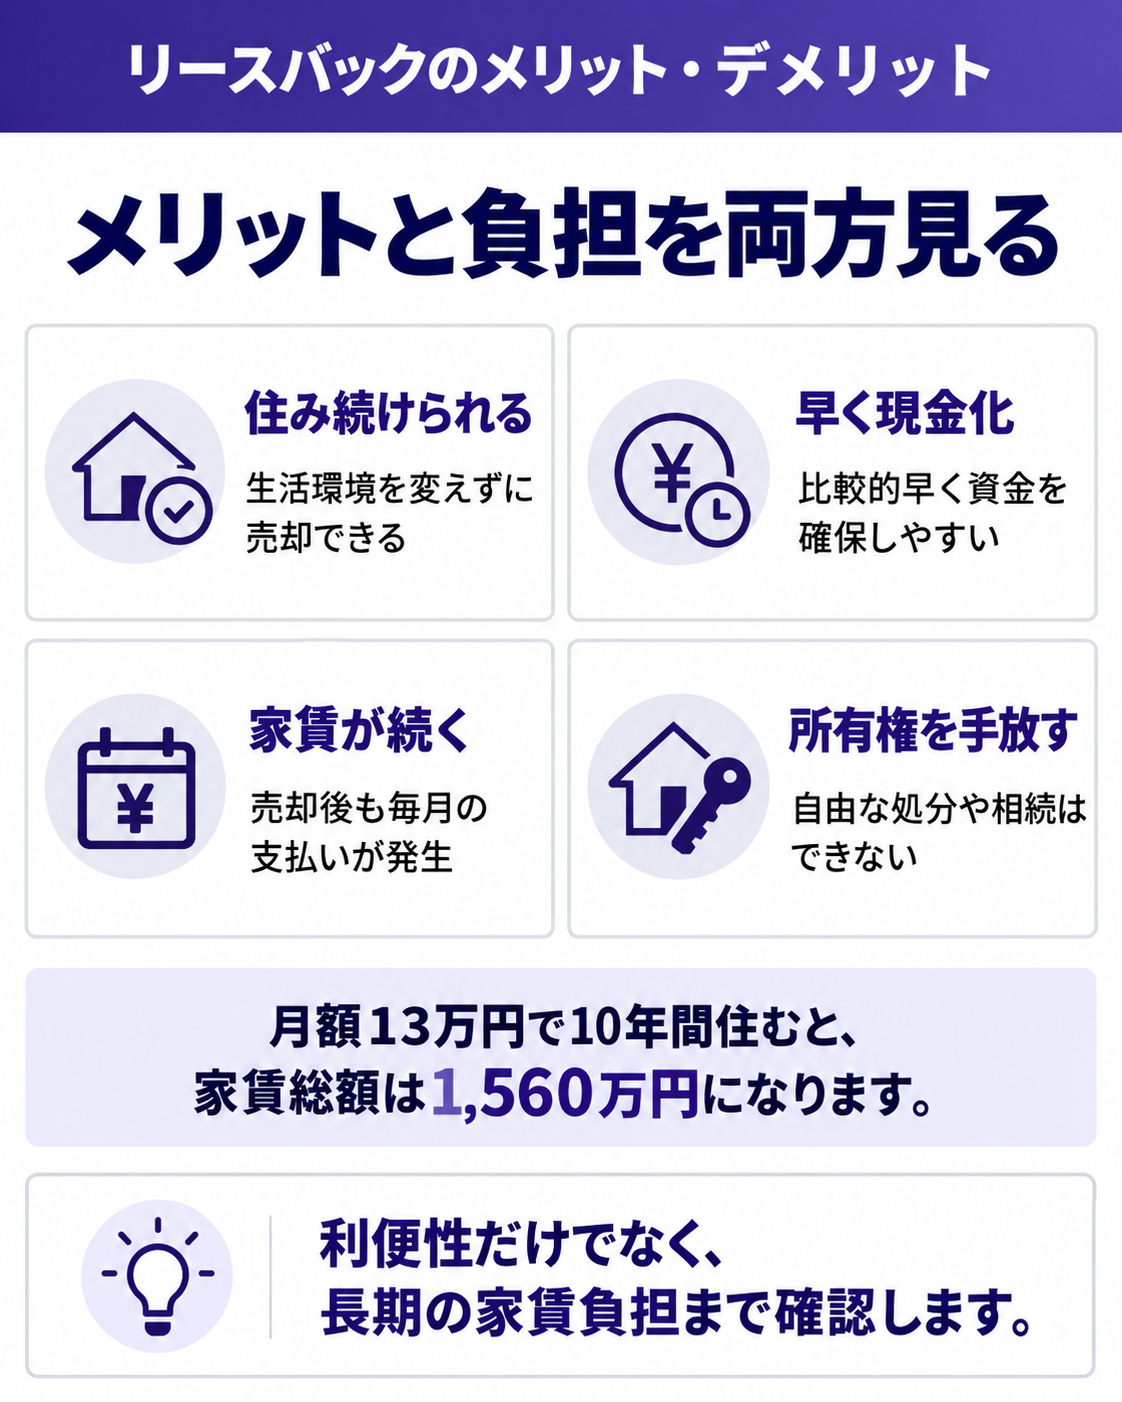
リースバックには、住み続けながら現金化できるという独自のよさがあります。一方で、家賃の負担や、家が自分のものでなくなることも理解しておく必要があります。
| メリット | デメリット |
|---|---|
| 住み慣れた家に住み続けられる | 毎月の家賃がかかり続ける |
| まとまったお金を早く用意できる | 家の所有権を手放すことになる |
| 引っ越しの手間や費用がかからない | 買戻し価格は売却価格より高くなる |
| 固定資産税がかからなくなる | 売却価格が相場より低くなることがある |
| 周囲に売ったことを知られにくい | 定期借家契約だと、期間が終わると住めなくなることがある |
修繕費については、契約によって扱いが違います。大きな修繕は貸主である会社が負担するのが一般的ですが、設備の修理などを借主の負担とする契約もあるため、事前に確認しておきましょう。デメリットの詳細はリースバックのデメリットで解説しています。
国民生活センターが注意を呼びかけているトラブル
国民生活センターは2025年5月、リースバックの強引な勧誘に注意を呼びかけました。何時間も勧誘され続けた、「そのままずっと住み続けられる」と説明されたのに家賃が上がって払えなくなった、認知症の親が相場より大幅に安く売っていた、といった相談が寄せられており、契約した人の約7割が70歳以上だったそうです。
自宅を不動産会社に売る契約は、クーリング・オフができません。高齢のご家族が検討している場合は、ご家族も一緒に内容を確認するようにしましょう。困ったときは消費者ホットライン「188」に相談できます。
出典:国民生活センター|強引に勧められる住宅のリースバック契約にご注意!
契約前に確認したい7つのポイント
国土交通省は2022年6月、消費者向けの「住宅のリースバックに関するガイドブック」を公表しています。その内容もふまえて、契約前に確認したい点をまとめました。
| 確認すること | チェックの視点 |
|---|---|
| 賃貸借契約の種類 | 更新できる「普通借家契約」か、期間が来たら終わる「定期借家契約」か |
| 住める期間 | 定期借家なら何年か、期間が終わったあと再契約できる条件はあるか |
| 家賃と改定 | 周辺の家賃相場と比べてどうか、将来値上げされる可能性と条件 |
| 売却価格の根拠 | 相場と比べてどのくらいか、家賃とのバランスはどうか |
| 買戻し | 買い戻せるか、価格と期限、どんな形の約束か |
| 修繕費・費用負担 | 設備が壊れたときの修理費、保証料や更新料を誰が負担するか |
| 家が第三者に売られた場合 | 買主の会社が家をほかに売った場合も、同じ条件で住み続けられるか |
特に大切なのは、賃貸借契約の種類です。定期借家契約の場合、期間が終わると更新されず、再契約できなければ退去しなければなりません。「ずっと住めると思っていた」というトラブルを避けるため、必ず確認しましょう。
リースバックが向いているケース・向かないケース
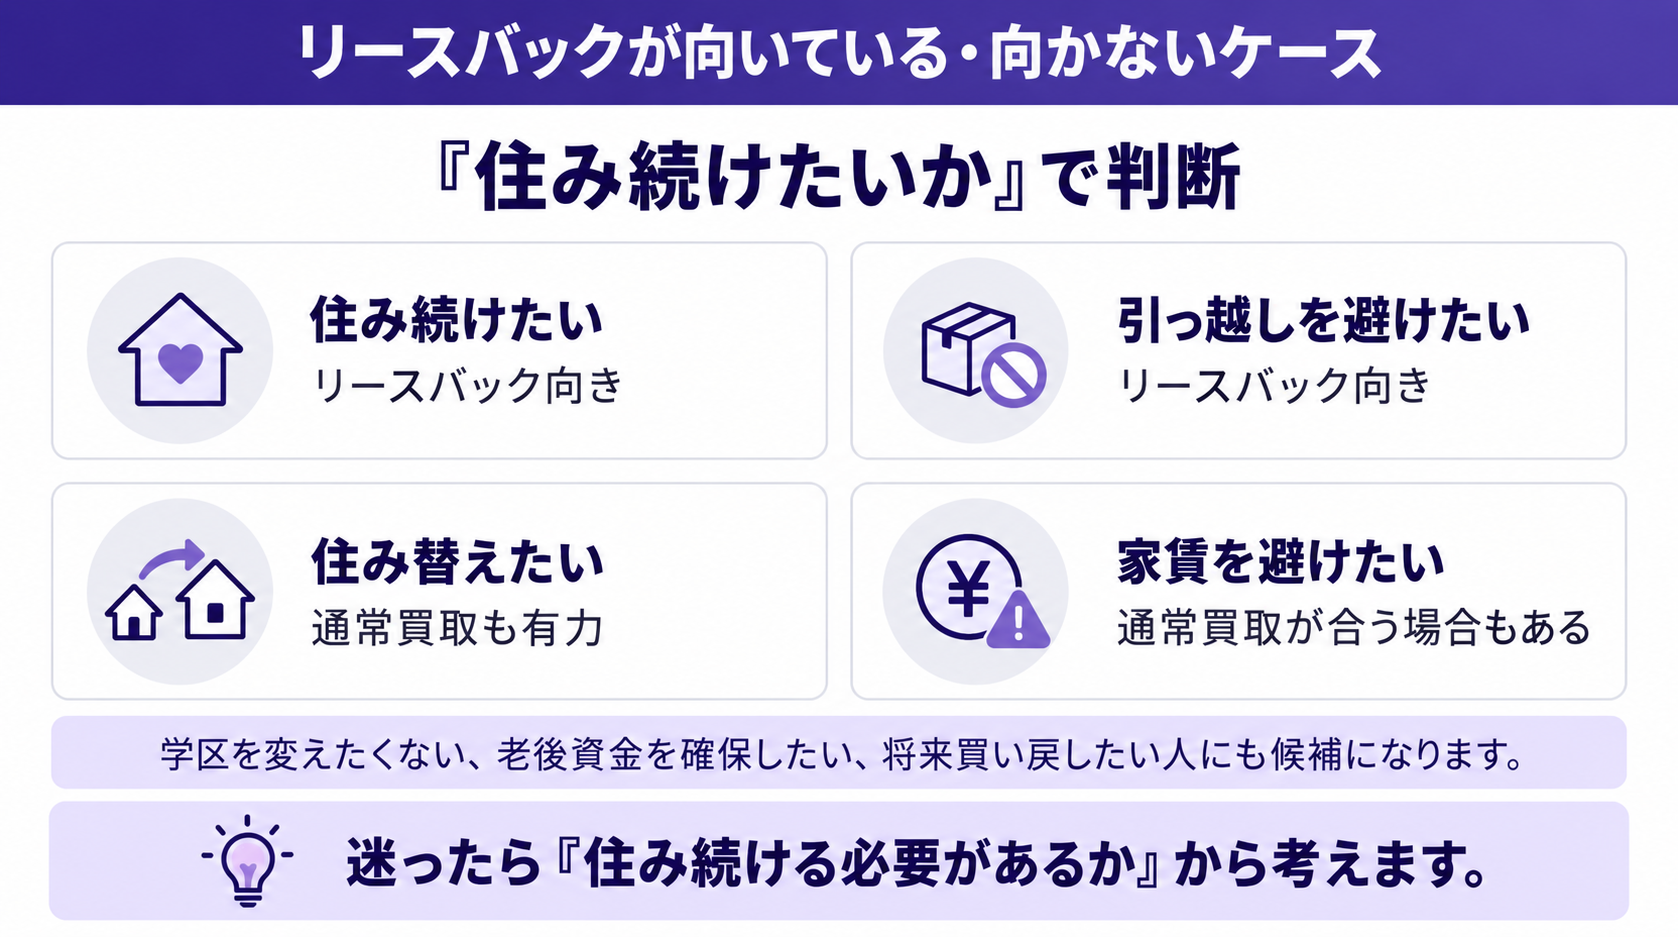
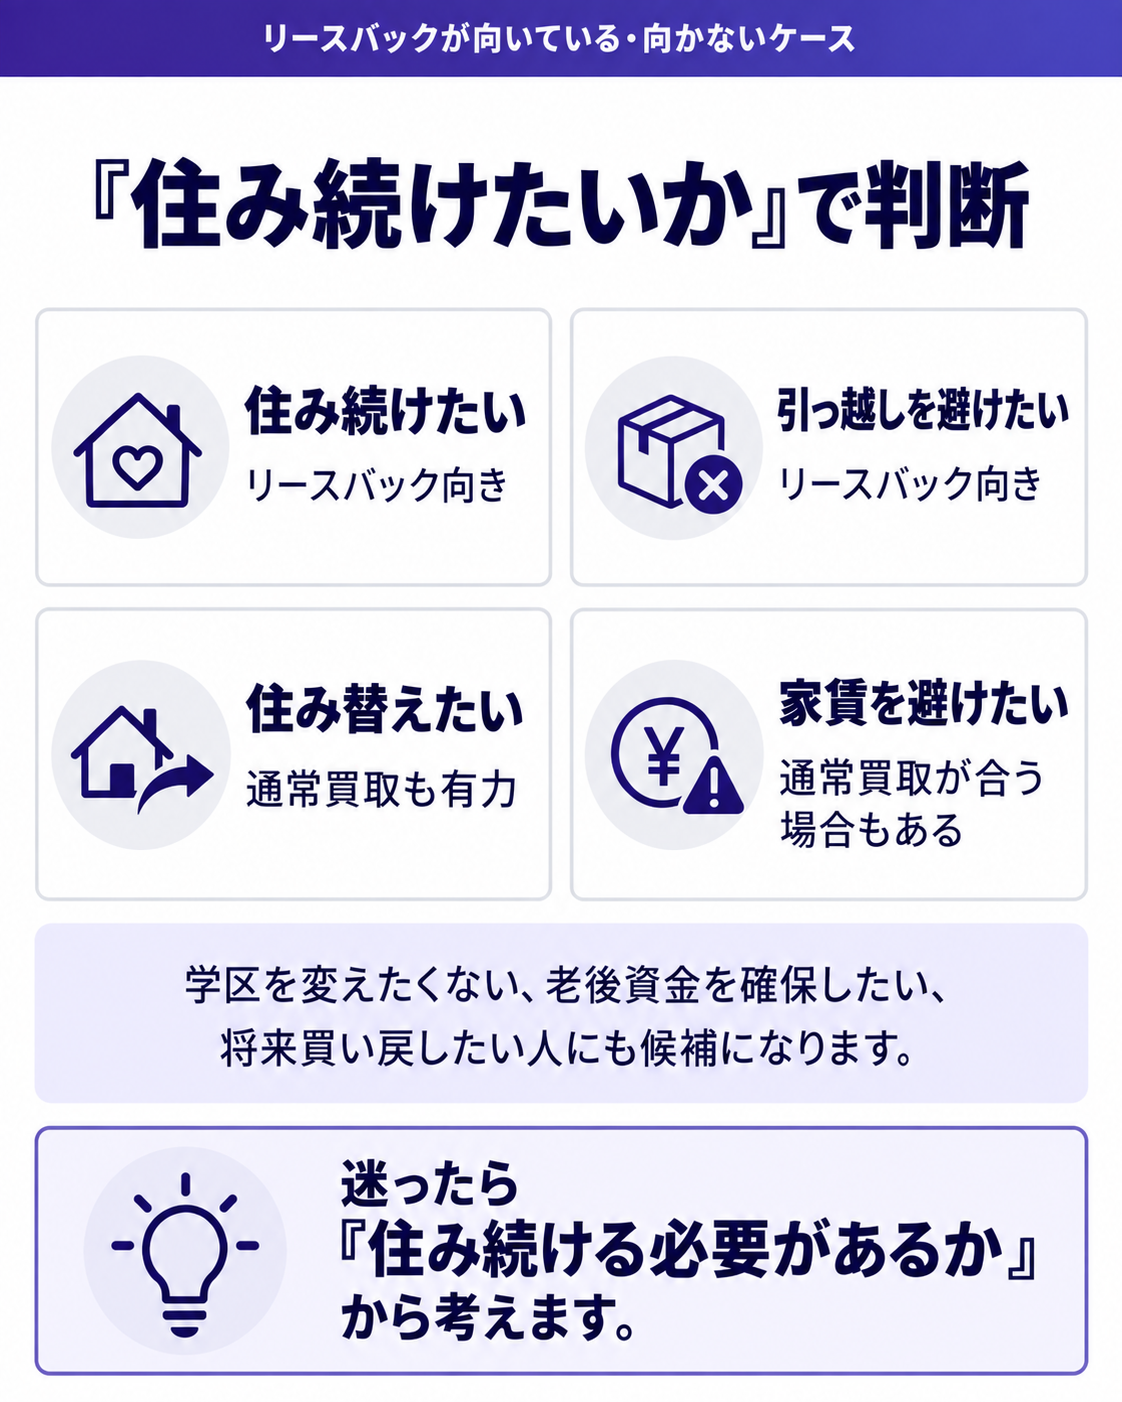
リースバックは誰にでも合う方法ではありません。どんな方に向いているかを知っておくと、ご自身に合うかどうかを判断しやすくなります。
| 向いているケース | 向かないケース |
|---|---|
| 同じ家に住み続けたい | 近いうちに住み替える予定がある |
| 引っ越しの負担を避けたい | 毎月の家賃を払い続けるのが難しい |
| 子どもの学区を変えたくない | 家を自分のものとして持ち続けたい |
| 将来、買い戻したい | できるだけ多くのお金を一度に受け取りたい |
| 事業資金などを一時的に用意したい | 相続した家など、誰も住んでいない |
判断に迷ったときの考え方
迷ったときは、「その家に住み続ける必要があるか」を出発点に考えると整理しやすくなります。住み続けることが必須ならリースバック、住み替えが前提なら通常の買取が基本の目安です。
たとえば、高齢のご両親が住み慣れた地域を離れたくない場合はリースバックが候補になります。ただし、家賃を何年払い続けられるか、将来施設に入る可能性はあるかも考えておきましょう。一方、相続した家に誰も住まない場合は、通常の買取が現実的です。お金をつくる方法を広く比べたい方は不動産を現金化する方法もご覧ください。
税金も確認しておく
リースバックも売却なので、利益が出れば所得税と住民税がかかります。自宅の売却であれば、要件を満たすと3,000万円特別控除を使える可能性があります(3,000万円特別控除の要件)。ご自身のケースで使えるかどうかは、税理士や税務署に確認しておくと安心です。
市況から見るリースバック・買取の検討タイミング
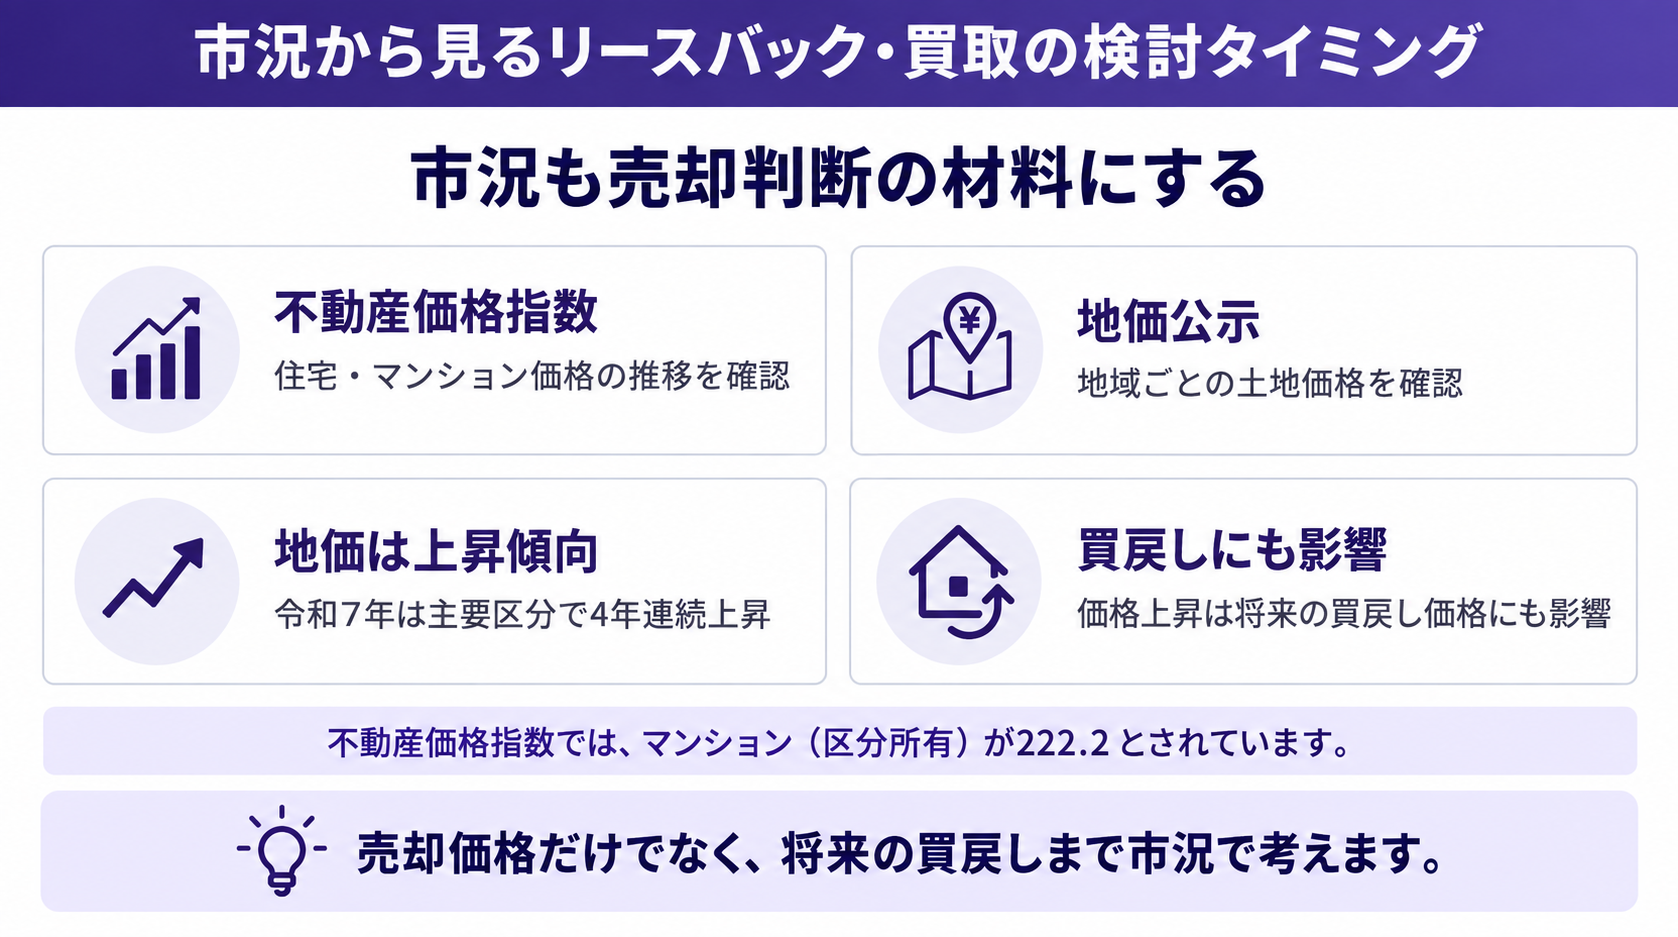
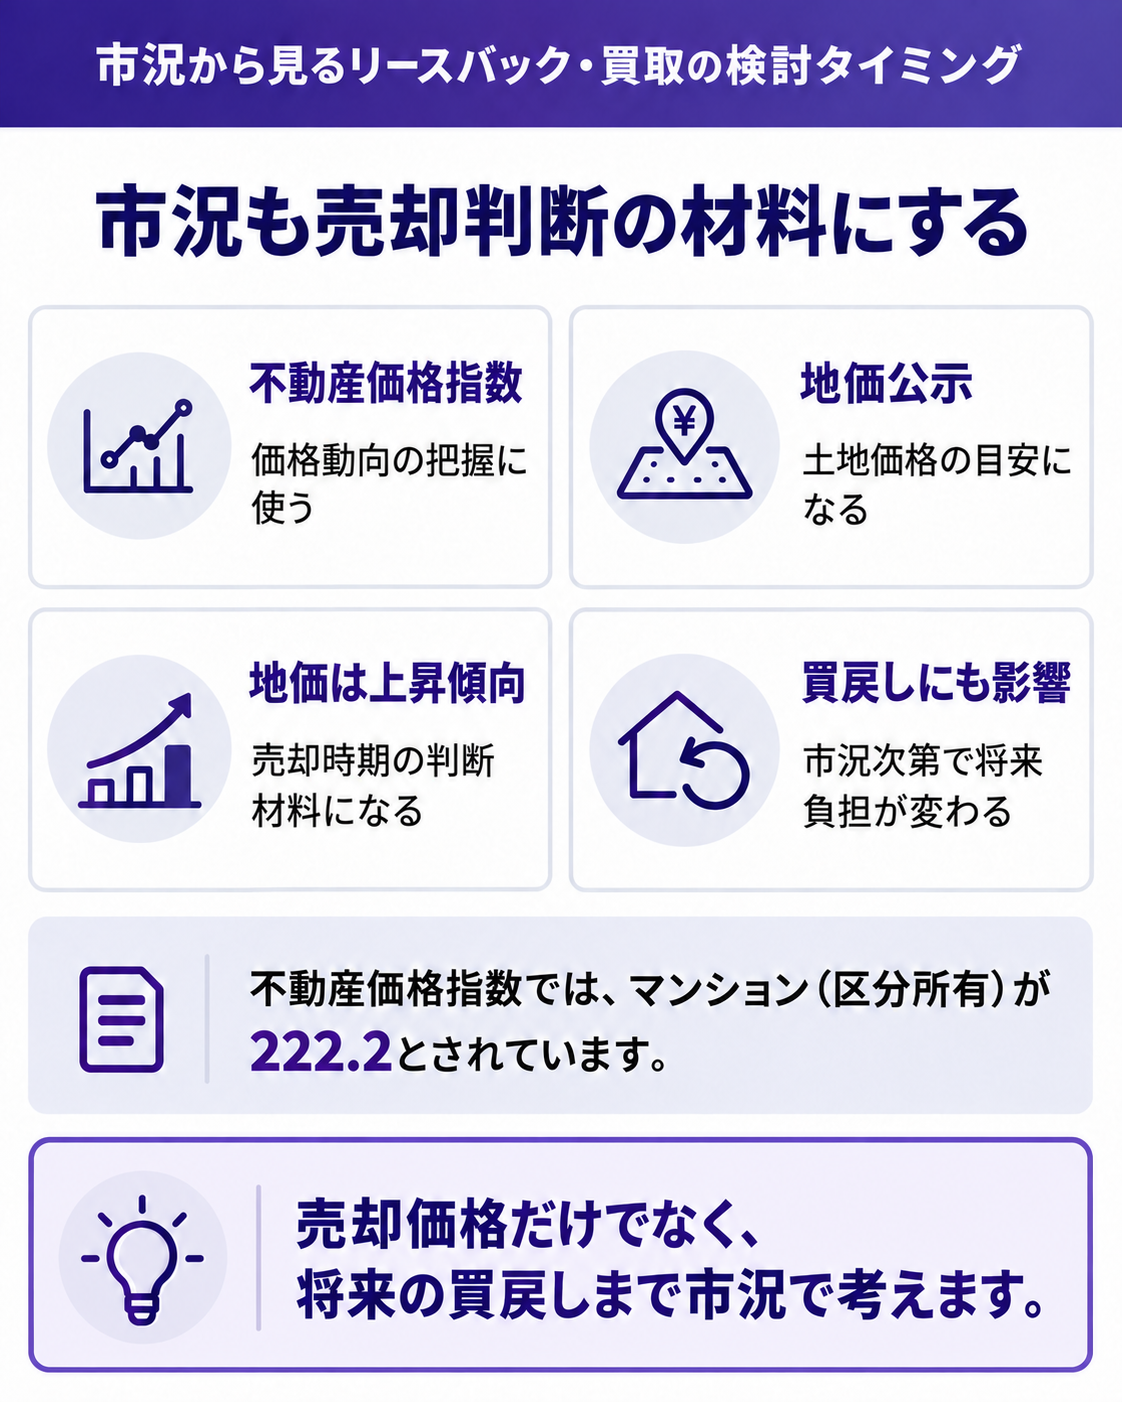
売却を考えるうえで、市場の動きを知っておくことも判断材料になります。価格が上がっているか下がっているかで、売却価格や将来の買戻し価格の見通しも変わってくるためです。
【市況データ】2026年の地価と中古住宅市場
2026年3月に公表された令和8年地価公示では、全国の全用途平均が2.8%上がり、5年連続の上昇となりました。一方、東日本不動産流通機構によると、2026年9月の首都圏の中古マンションは、成約件数が前年同月比22.7%減り、平均成約価格も4.5%下がっています。中古戸建ては成約件数が16.5%減ったものの、平均成約価格は5.4%上がりました。
住宅ローン金利も上がっており、フラット35の金利は2026年10月に3.830%になりました(フラット35、2026年10月の金利)。買戻しの資金を住宅ローンで用意する予定の方は、金利の動きも気にしておく必要があります。
出典:東日本不動産流通機構(REINS)|不動産市場動向(統計)
マーキュリーが選ばれる4つの理由|あらゆる不動産を価値ある未来へ
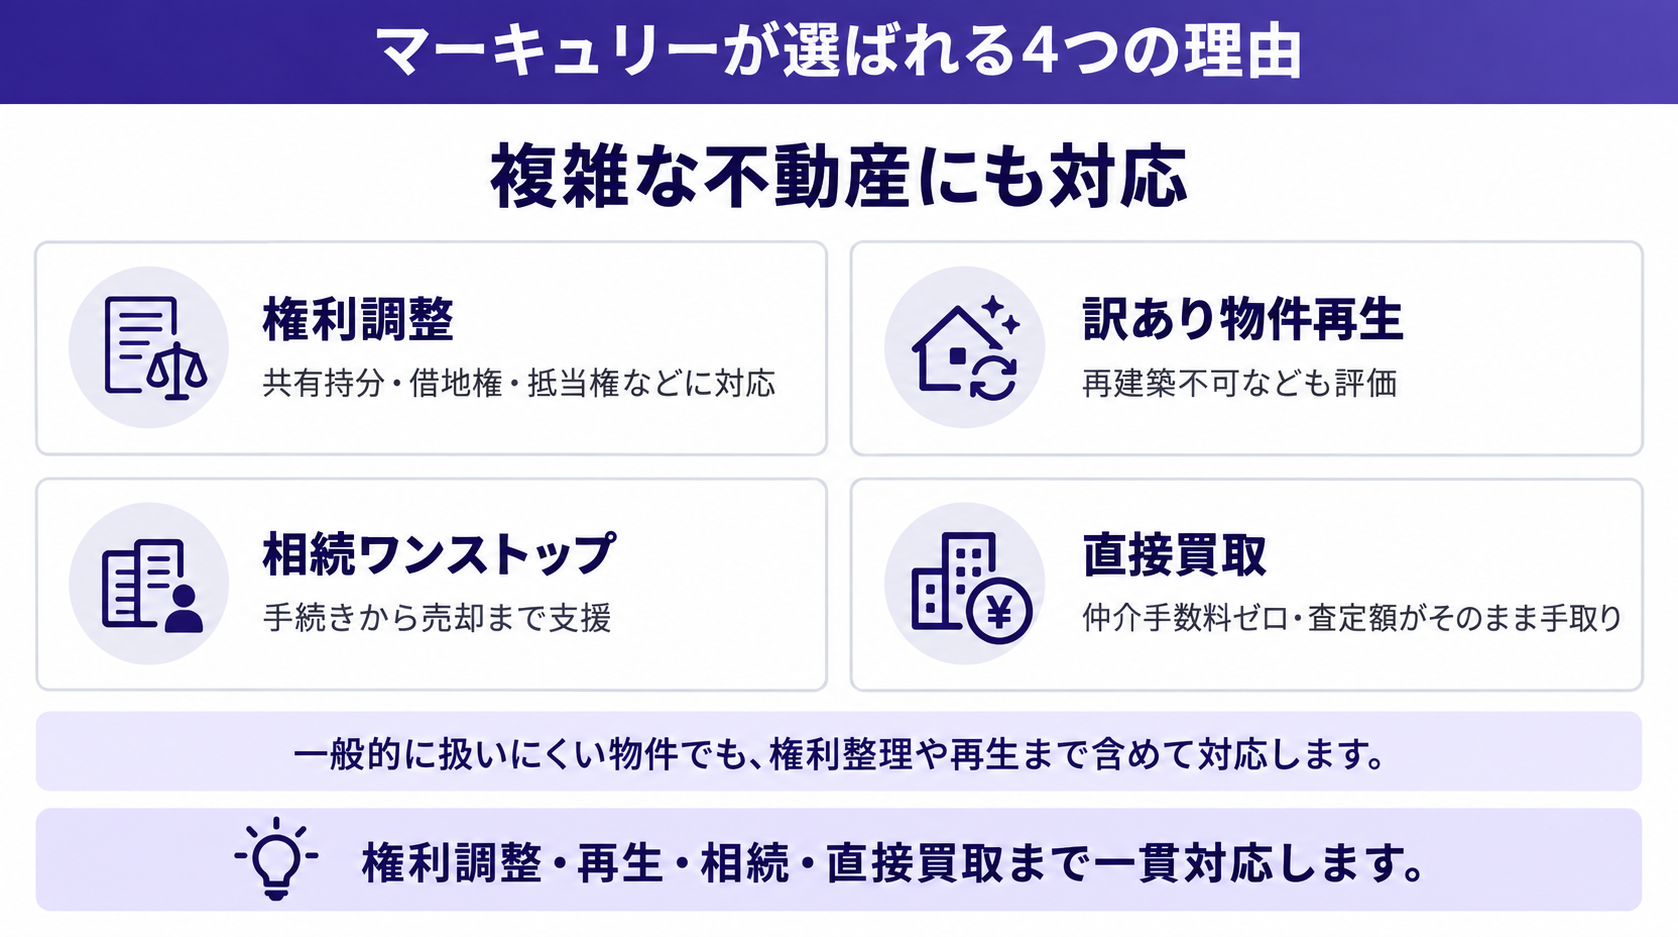
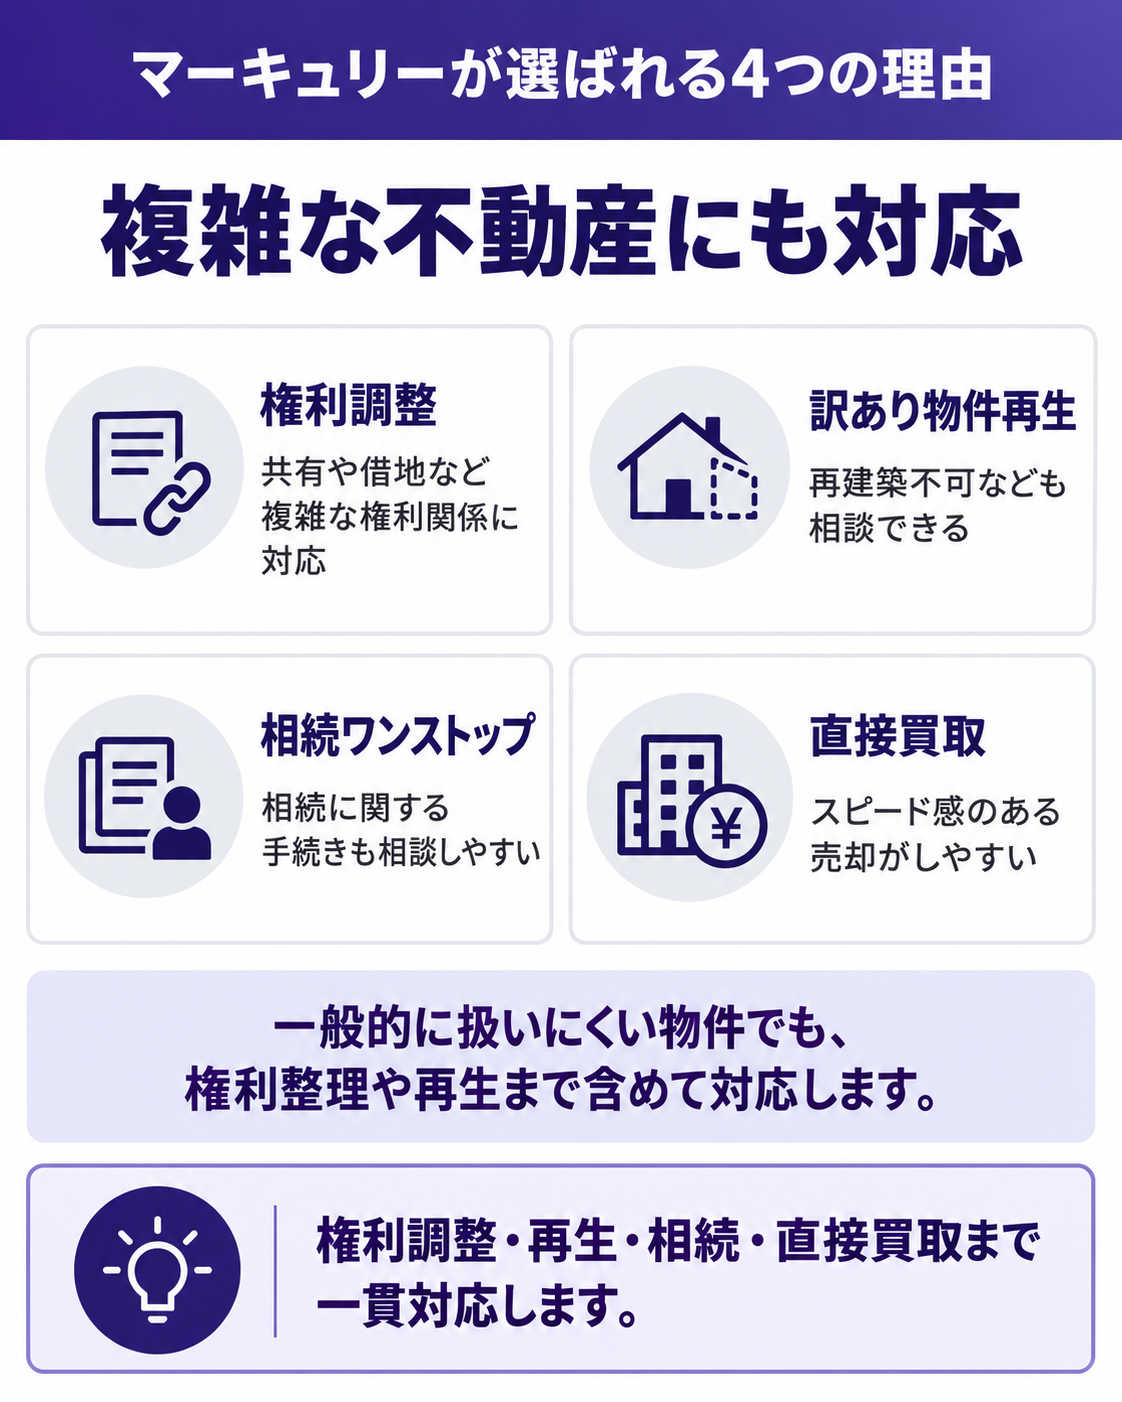
リースバックや買取を検討するとき、どんな会社に相談するかは大きな分かれ道になります。マーキュリーは2004年の設立以来、複雑な事情を抱えた不動産も自社で直接買い取ってきました(東京都知事(5)第84482号)。リースバックのご相談もお受けしています。
① 権利調整の実績426件
共有名義、借地権、底地など、権利関係が複雑な不動産の権利調整を426件手がけてきました。当社が買主として権利を取得したうえで、地主様や共有者様との話し合いを当社自身の立場で進めます。借地の家や共有名義の家でも、まずはご相談ください。
② 入居者がいる物件を引き継いできた実績
マーキュリーは、入居者がいるアパートやビルを、賃貸借契約や敷金を引き継いだまま買い取る賃借人付き物件買取事業や、買い取った物件の管理事業も手がけています。江戸川区平井では、賃貸併用住宅を入居者の方がそのまま住み続けられる形で取得しました(事例を見る)。貸主として住まい手と長く向き合ってきた経験を、リースバックのご相談にも活かしています。
③ 相続した家は通常の買取で
相続した家に誰も住まない場合は、リースバックではなく通常の買取が向いています。当社が買主として現況のまま買い取り、相続登記や税務申告が必要な場合は提携の司法書士・税理士をご紹介して、売却と並行して進められるようにサポートします。
④ 直接買取で仲介手数料ゼロ
当社が直接買い取るため、仲介手数料はかかりません。リースバックにするか、通常の買取にするか迷っている段階でも、ご状況を伺ったうえで両方の場合の条件をご説明します。
リースバックと買取に関するよくある質問
Q. リースバックの家賃はどうやって決まりますか?
周りの賃貸相場ではなく、売却価格をもとに決まることが多いです。たとえば売却価格2,000万円に対して年8%の利回りを見込む場合、家賃は月約13万3,000円になります。売却価格を下げれば、家賃も抑えられます。
Q. リースバックをすればずっと住み続けられますか?
契約の種類によります。更新できる普通借家契約なら、家賃を払い続ける限り住み続けやすくなります。期間が決まった定期借家契約の場合は、期間が終わると再契約できなければ退去しなければなりません。契約前に必ず確認しましょう。
Q. リースバックで売った家は買い戻せますか?
買戻しの約束をつければ可能です。ただし、買戻し価格は売却価格より高く設定されるのが一般的で、期限が決められていることもあります。価格、期限、手続きを契約書で確認しておきましょう。
Q. 住宅ローンが残っていてもリースバックはできますか?
売却代金でローンを完済できればできます。売却価格がローンの残りを下回る場合は、自己資金で差額を補う必要があります。まずはローンの残高を確認しておきましょう。
Q. リースバックと通常の買取はどちらがいいですか?
その家に住み続けたいならリースバック、住み替える予定があるなら通常の買取が基本です。リースバックは家賃がかかり続けるため、何年住む予定か、家賃を払い続けられるかも考えて判断しましょう。
Q. リースバックはクーリング・オフできますか?
自宅を不動産会社に売る契約は、クーリング・オフの対象になりません。強引な勧誘によるトラブルも報告されているため、その場で即決せず、ご家族と内容を確認してから契約しましょう。
Q. マーキュリーの対応エリアはどこですか?
東京都内を中心に、首都圏で開発を行っています。
まとめ|マーキュリーへご相談ください
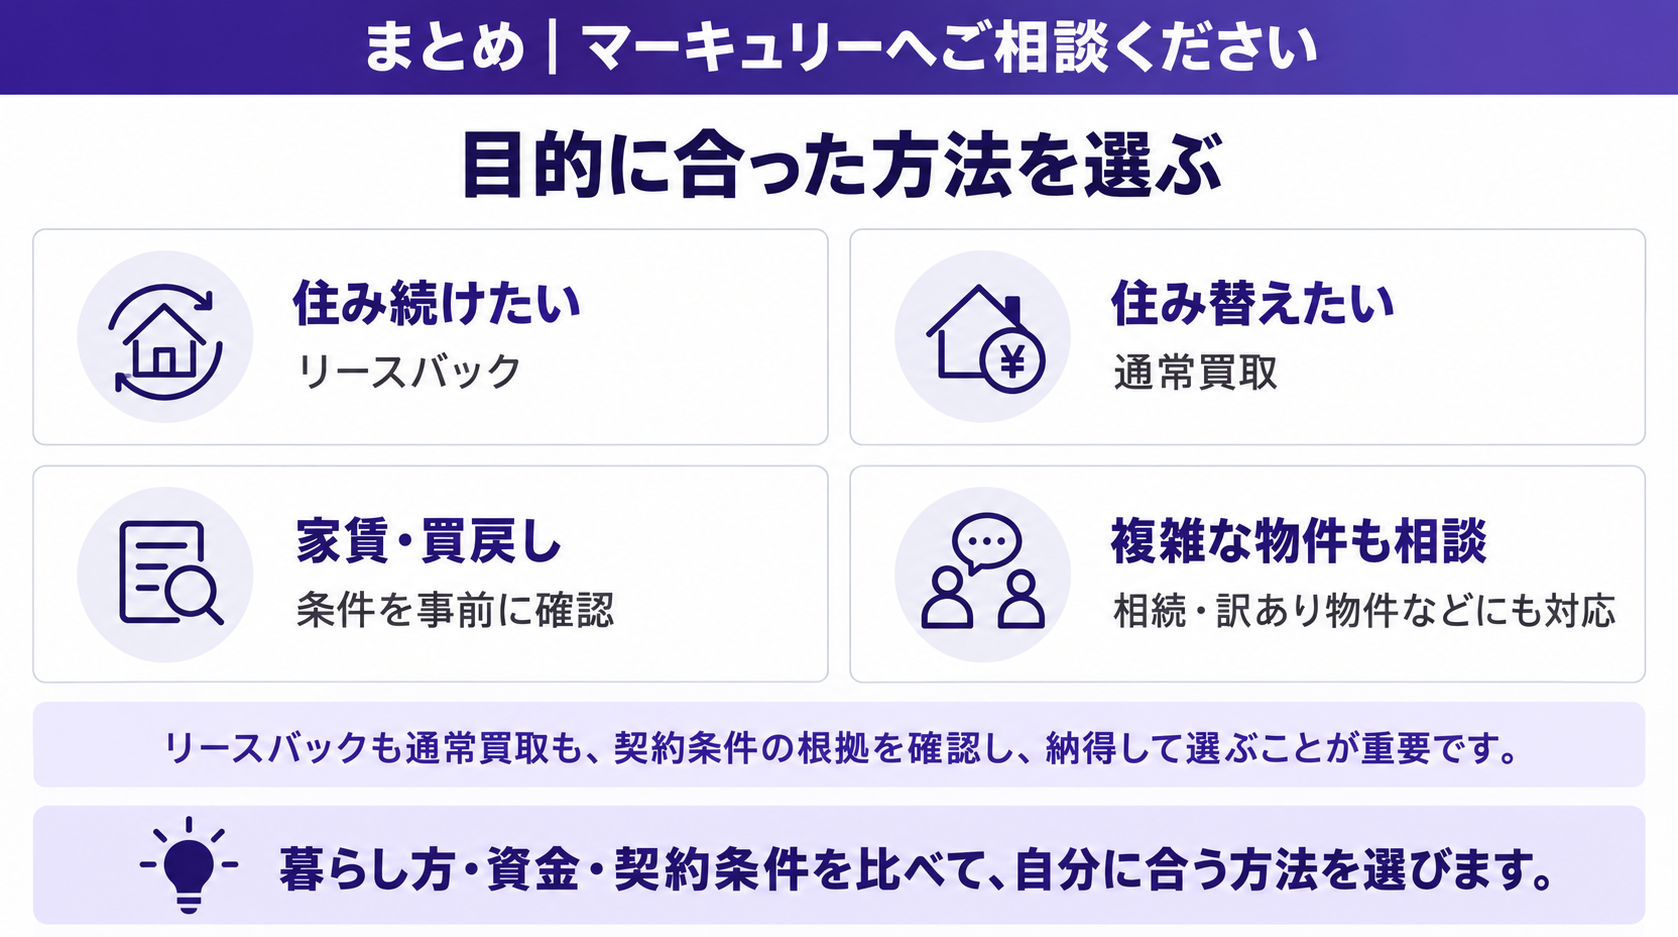
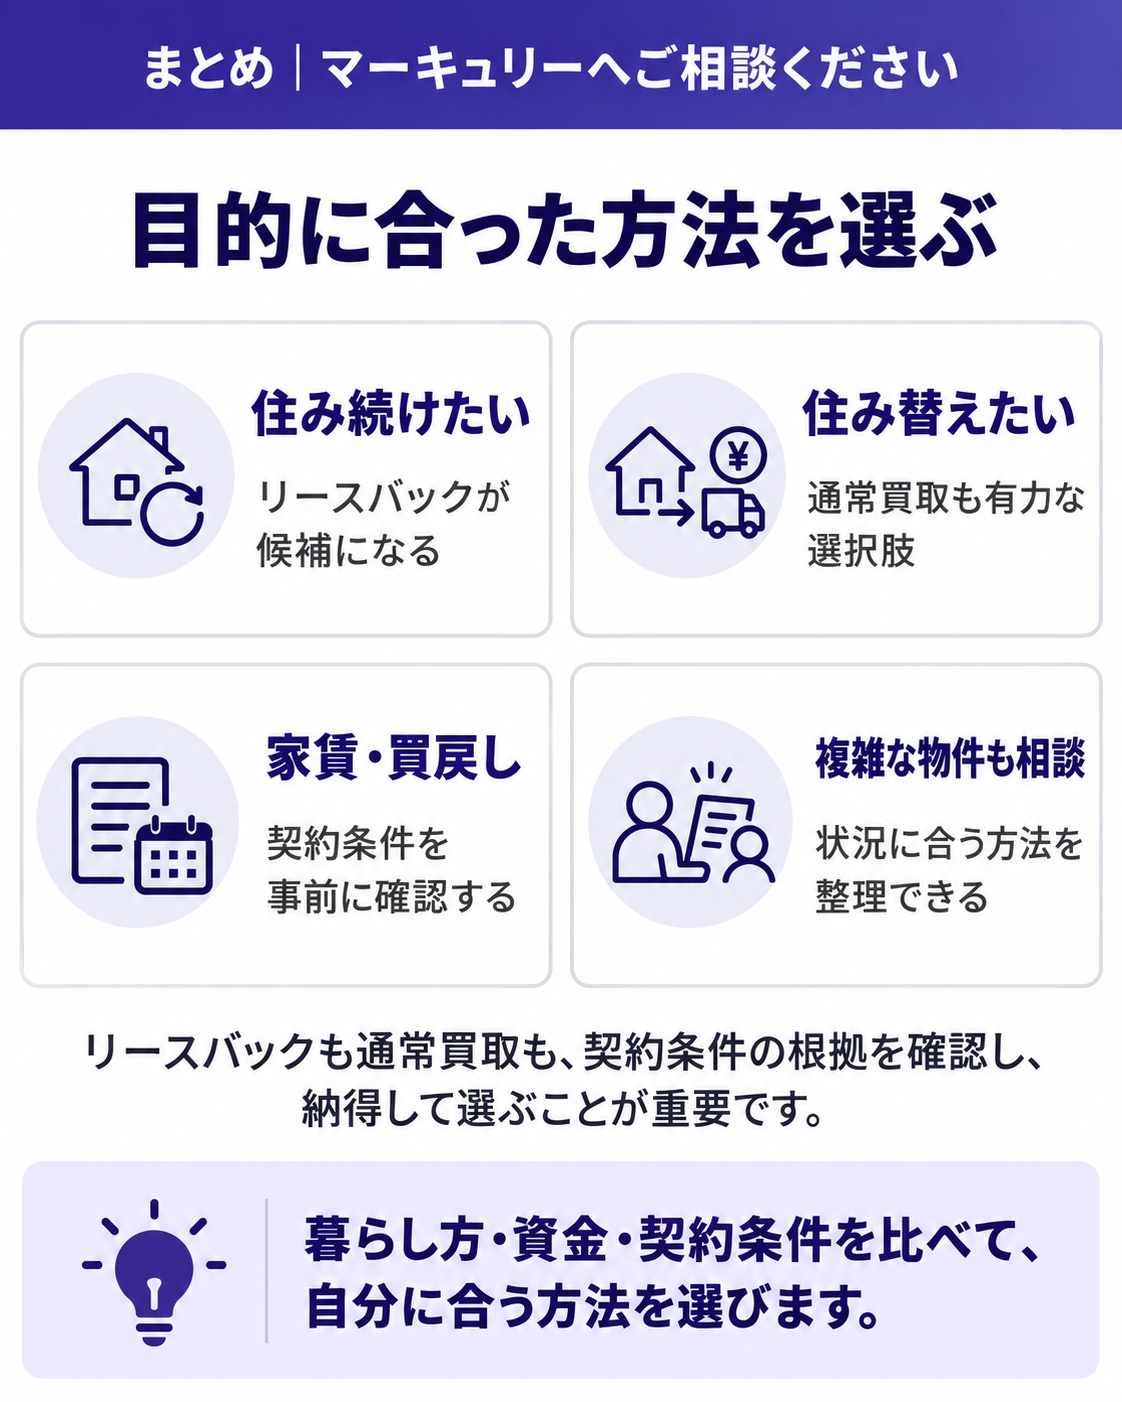
リースバックは、自宅を売って現金化しながら、同じ家に住み続けられる仕組みです。住み続けたいならリースバック、住み替えたいなら通常の買取が、判断の出発点になります。
- ●家賃は売却価格をもとに決まる。売却価格を抑えれば家賃も下がる
- ●定期借家か普通借家かで、住み続けられる期間が変わる
- ●買戻し価格は売却価格より高く、期限があることも
- ●自宅の売却はクーリング・オフできない。家族と一緒に確認を
- ●誰も住まない家なら、通常の買取が現実的
どちらの方法でも、契約条件の根拠を確認し、納得したうえで進めることが後悔しない選択につながります。リースバックや買取について気になる点があれば、お気軽にご相談ください。