

「不動産をできるだけ早く現金にしたい」というご相談は少なくありません。住宅ローンの返済が苦しくなった、相続税を払うお金が足りない、相続した実家を手放したい、事業の資金がすぐに必要になったなど、事情はさまざまです。
ただ、いざ現金化しようとすると、「どの方法がいちばん早いのか」「結局いくら手元に残るのか」「何に気をつければいいのか」と迷う方も多いのではないでしょうか。方法を誤ると、時間もお金も大きく損をするおそれがあります。
この記事では、不動産を現金化する主な方法を整理し、それぞれにかかる日数、手元に残るお金の考え方、注意点を解説します。買取、リースバック、任意売却の違いに加えて、売らずに資金をつくる方法や、税金を払うタイミングについてもまとめました。
不動産を現金化するとはどういうことか
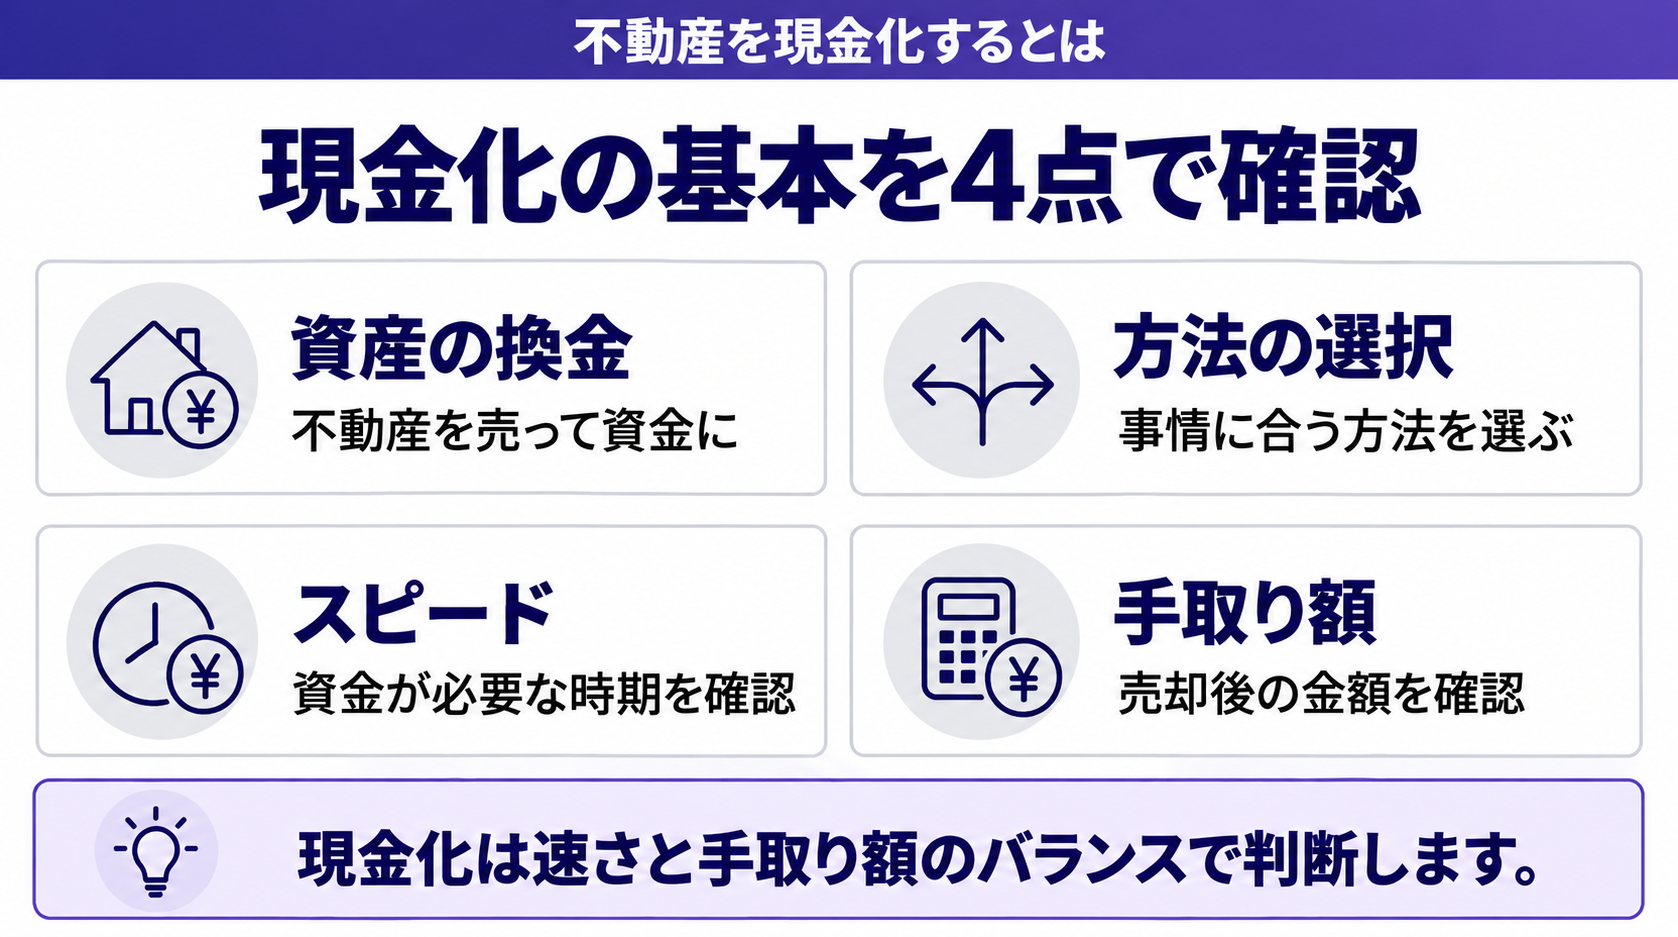
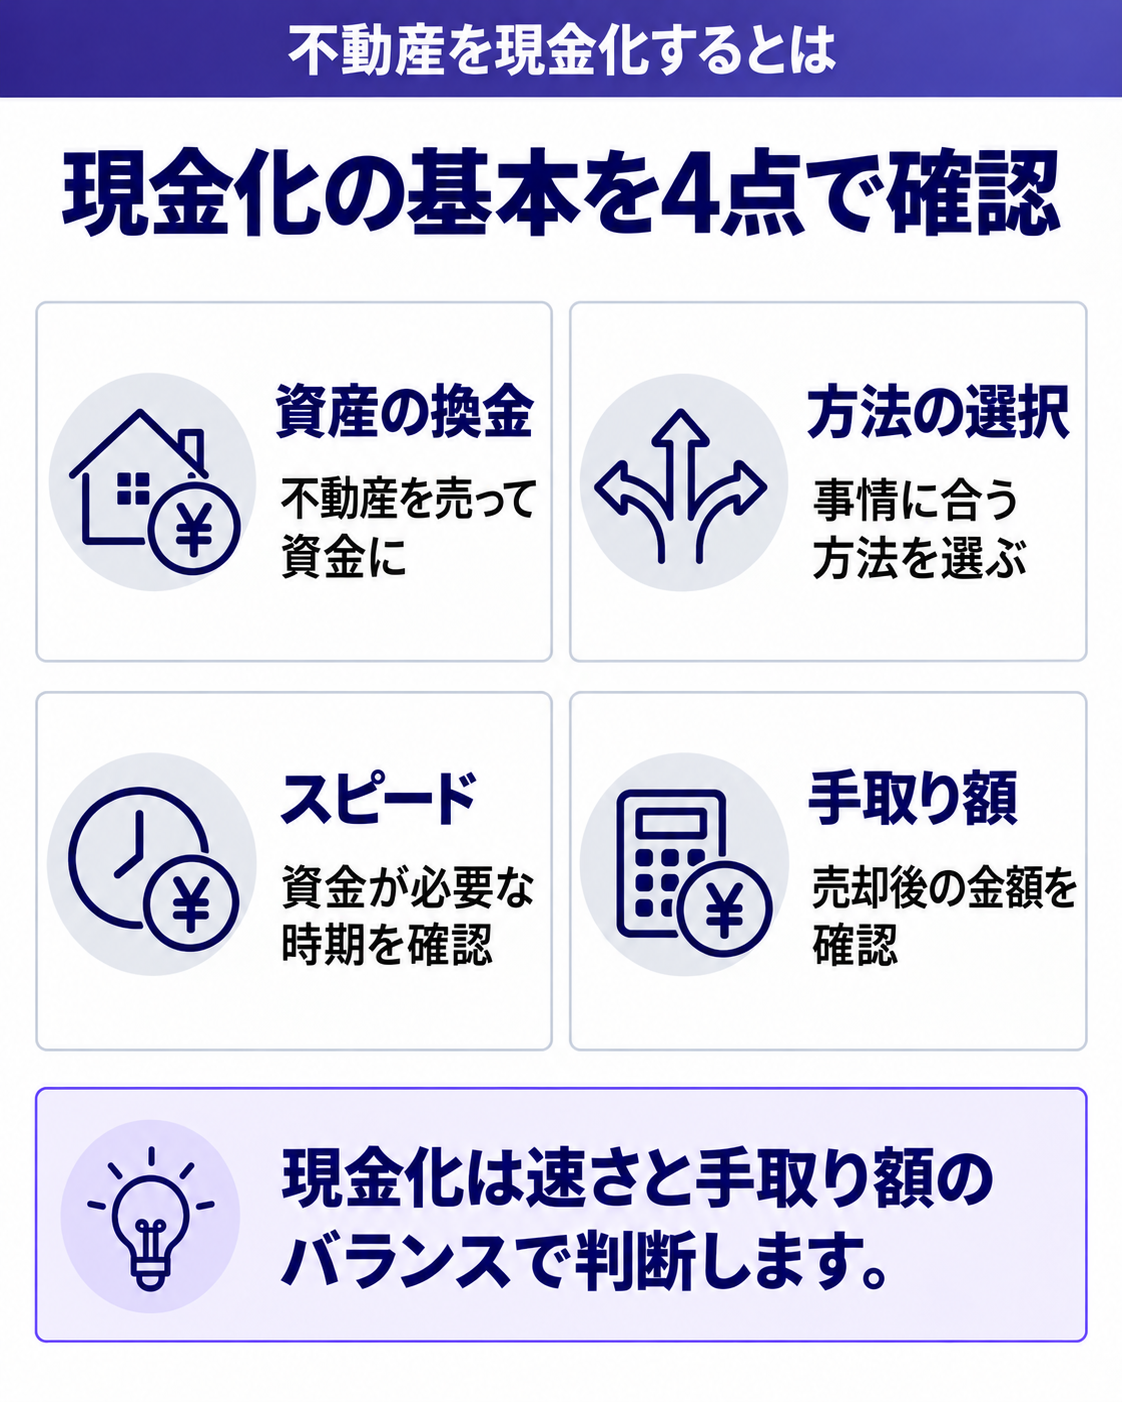
不動産の現金化とは、土地や建物、マンションなどを売ったり、担保にしたりして、使えるお金に換えることです。預貯金と違い、不動産はそのままでは支払いに使えません。
現金化の手段は一つではありません。市場で買主を探す「仲介」、不動産会社が直接買い取る「買取」、売ったあとも住み続ける「リースバック」、住宅ローンの返済が難しいときの「任意売却」など、目的や事情によって選ぶ方法が変わります。
たとえば3,000万円ほどで売れそうな家でも、急いでいるのか、できるだけ高く売りたいのかで、取るべき方法は違います。半年かけてもよいなら仲介、1カ月以内にお金が必要なら買取が向いているといえるでしょう。
大切なのは「スピード」と「手元に残る金額」のバランスです。次の章から、それぞれの方法を比べながら整理していきます。
不動産の現金化方法を比較する
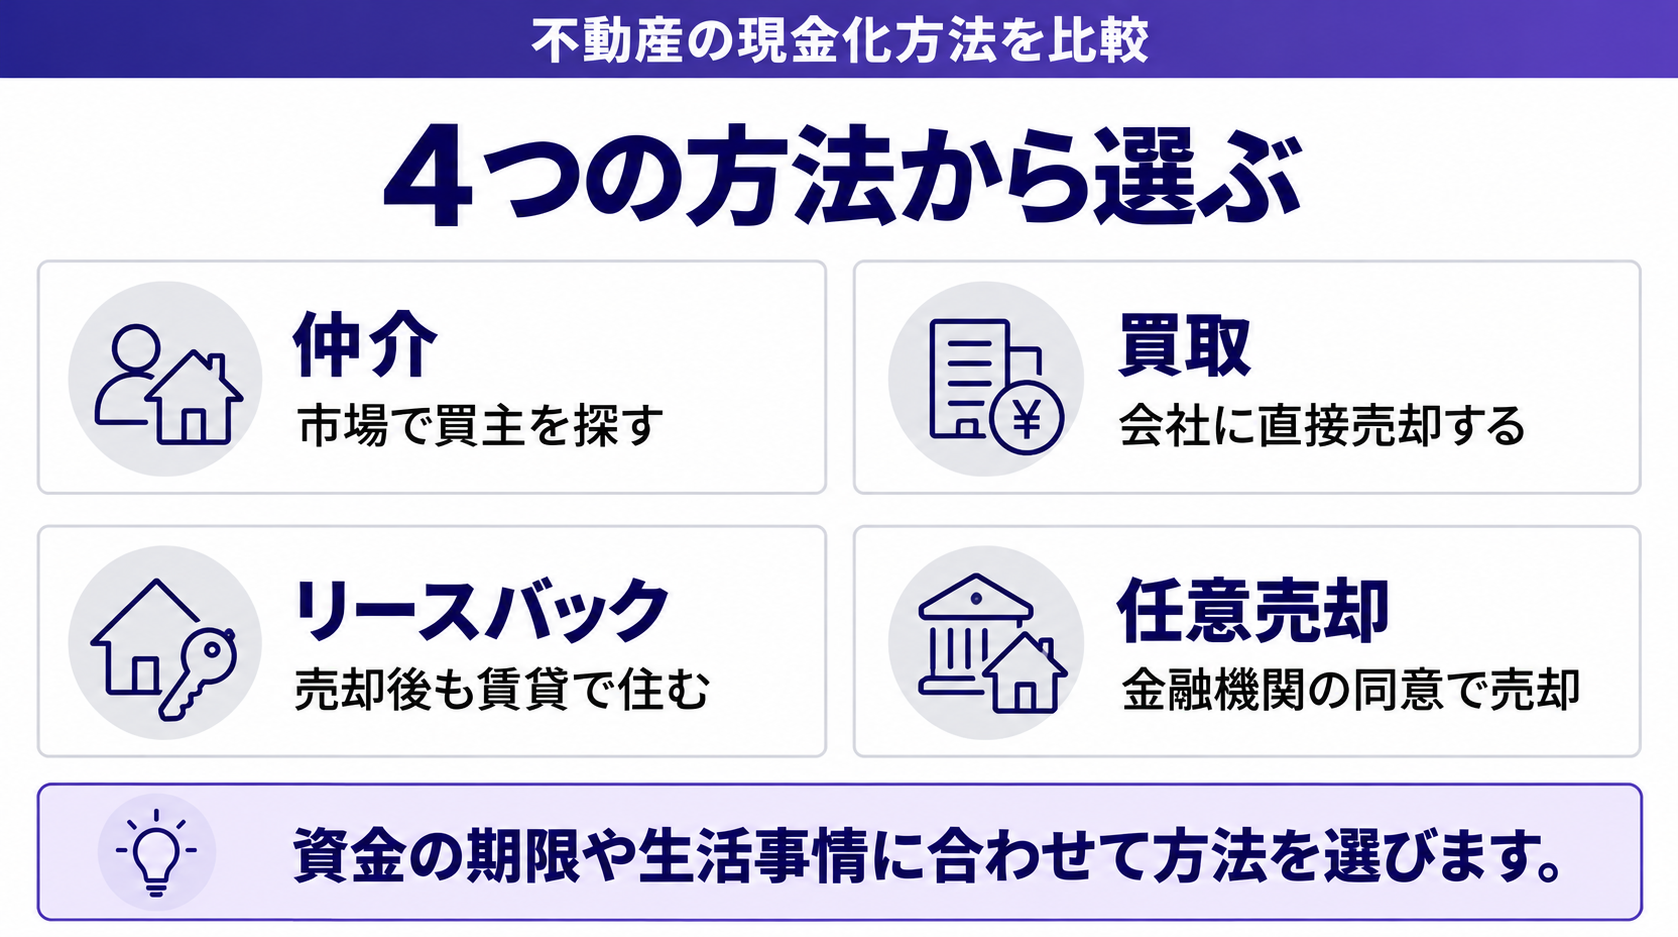
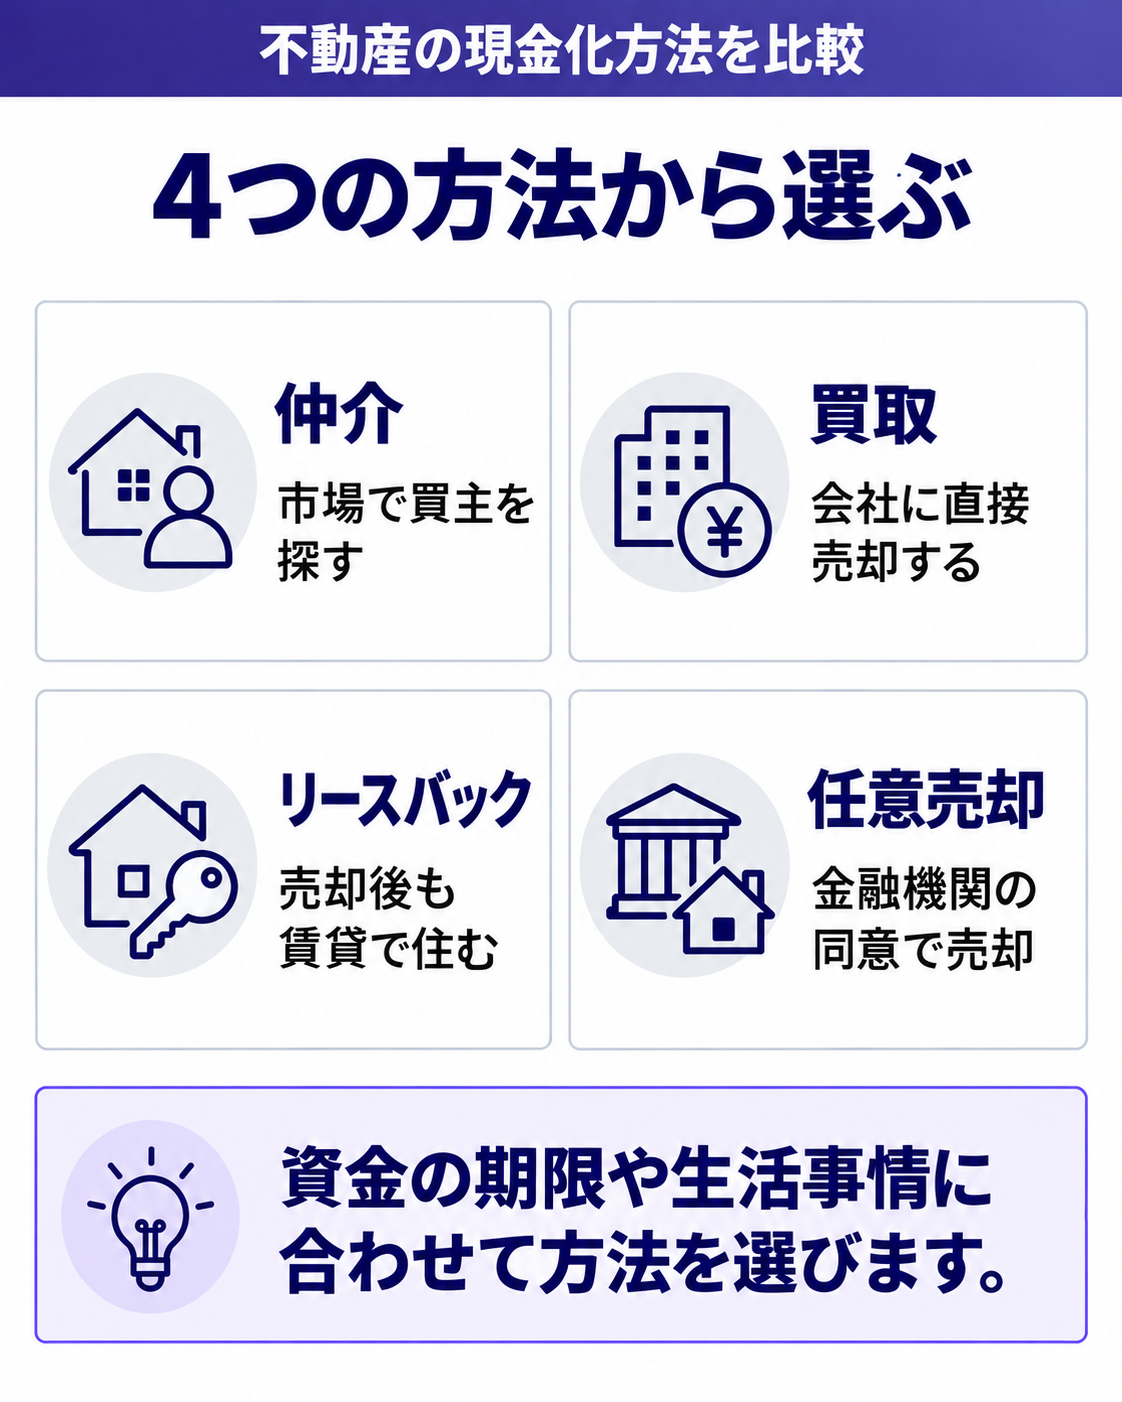
売却による現金化の方法は、大きく4つに分けられます。それぞれに向き不向きがあり、何を優先するかでいちばん合う方法が変わります。まずは全体を表で確認してみましょう。
| 方法 | 現金化までの期間 | 価格の水準 | 向いているケース |
|---|---|---|---|
| 仲介 | 3〜6カ月程度 | 相場に近い | 時間に余裕があり、高く売りたい |
| 買取 | 最短数日〜1カ月 | 相場の7〜9割程度 | 早く確実に売りたい、訳あり物件 |
| リースバック | 1カ月程度 | 買取と同程度かやや低め | 売ったあとも住み続けたい |
| 任意売却 | 3〜6カ月程度 | 相場に近い〜やや低め | 住宅ローンの返済が難しい |
仲介は高く売れる可能性がある一方、買主が現れるまでの時間が読めません。買取は不動産会社が直接買うため、価格に納得できればすぐに現金化できます。リースバックは売ったあとも賃貸で住み続けられるのが特徴で、任意売却は金融機関の同意が必要なぶん、手続きに時間がかかります。仲介と買取の違いは不動産の買取と仲介の違いで詳しく解説しています。
スピード買取で現金化する流れ
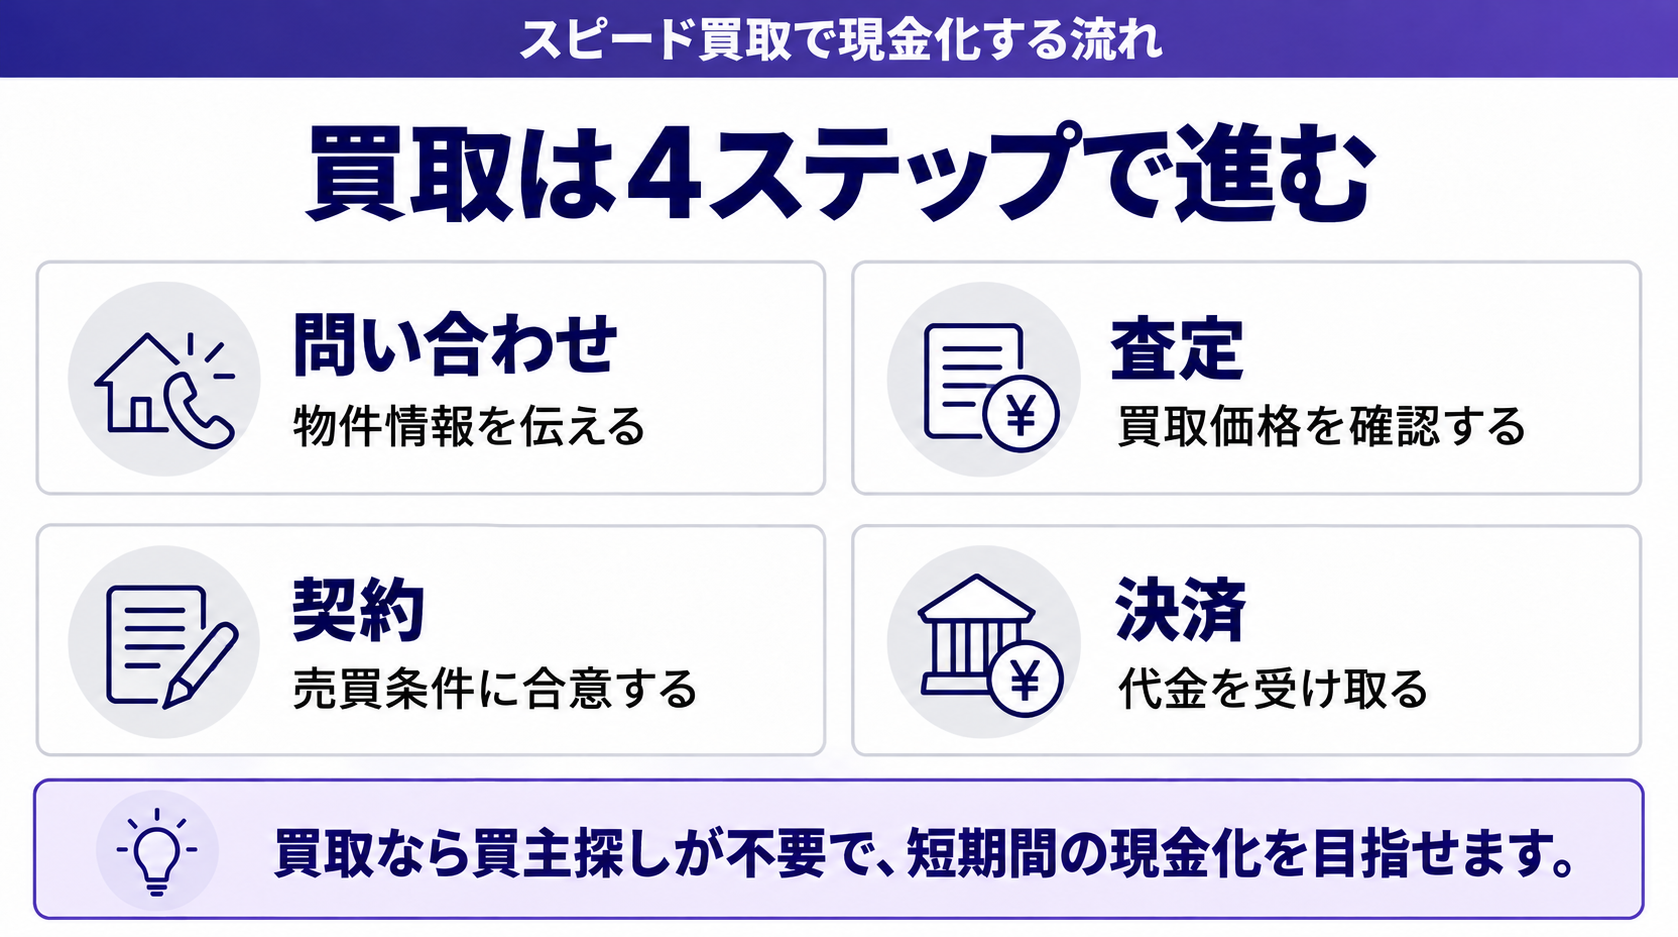
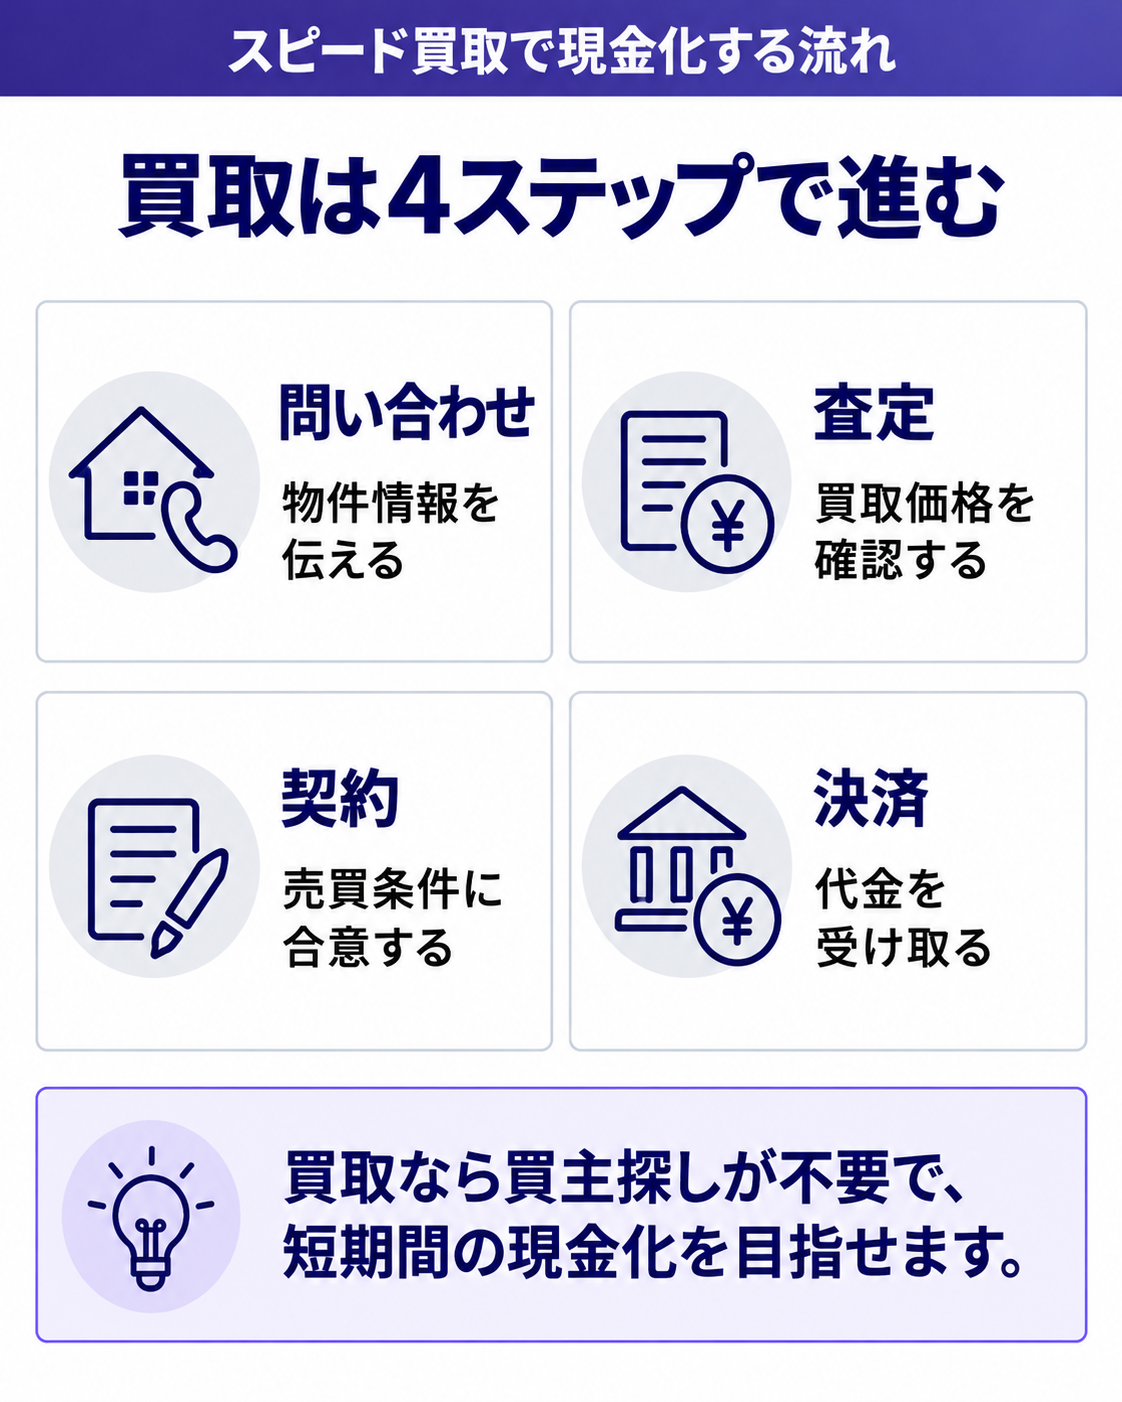
スピード買取は、不動産会社が物件を直接買い取る方法です。市場で買主を探さなくていいため、現金化までの期間を大きく縮められます。お金が必要な時期が迫っている方に向いた方法です。
流れは「問い合わせ→査定→契約→決済」の4ステップです。物件の情報がそろっていれば、査定額の提示までは数日で進むことも珍しくありません。決済まで含めても、早ければ1週間前後で終わるケースもあります。日数の内訳は不動産買取のスピードで解説しています。
たとえば、相続したマンションを売って相続税の納税資金に充てたい場合、相続税の申告・納付期限(相続開始を知った日の翌日から10カ月以内)が迫っていると、仲介では間に合わないこともあります。買取であれば、金額に合意できれば、期限から逆算して決済日を決められます(相続税の支払いに現金が足りないとき)。
買取では仲介手数料がかからず、契約で決めた金額で確実に売れるため、資金計画が立てやすくなります。ただし、買取価格は相場の7〜9割程度になるのが一般的です。また、登記の費用や、利益が出た場合の税金は別にかかります。
早く現金化するために準備しておきたいもの
- ●登記識別情報(権利証)と実印・印鑑証明書
- ●固定資産税の納税通知書
- ●住宅ローンの残高がわかる書類(残っている場合)
- ●相続した不動産の場合は、相続登記が済んでいるか(済んでいなければ先に手続きが必要)
- ●共有名義の場合は、ほかの共有者の同意
特に相続登記や共有者の同意は時間がかかりやすいため、早めに確認しておきましょう。
【市況データ】2026年の中古住宅市場
東日本不動産流通機構(東日本レインズ)によると、2026年9月の首都圏の中古マンションは、成約件数が3,457件で前年同月比22.7%減、平均成約価格は5,111万円で4.5%下がり、在庫は5万件を超えました(首都圏中古マンション9月の動向)。中古戸建ては成約件数が16.5%減った一方、平均成約価格は5.4%上がっています。
住宅ローン金利の上昇もあって、仲介で売り出しても買い手がつくまでに時間がかかりやすい状況です。期限のある現金化では、仲介にかかる期間を長めに見積もっておくか、買取を選択肢に入れておくと安心です。
出典:東日本不動産流通機構(REINS)|不動産市場動向(統計)
リースバックで住み続けながら現金化する
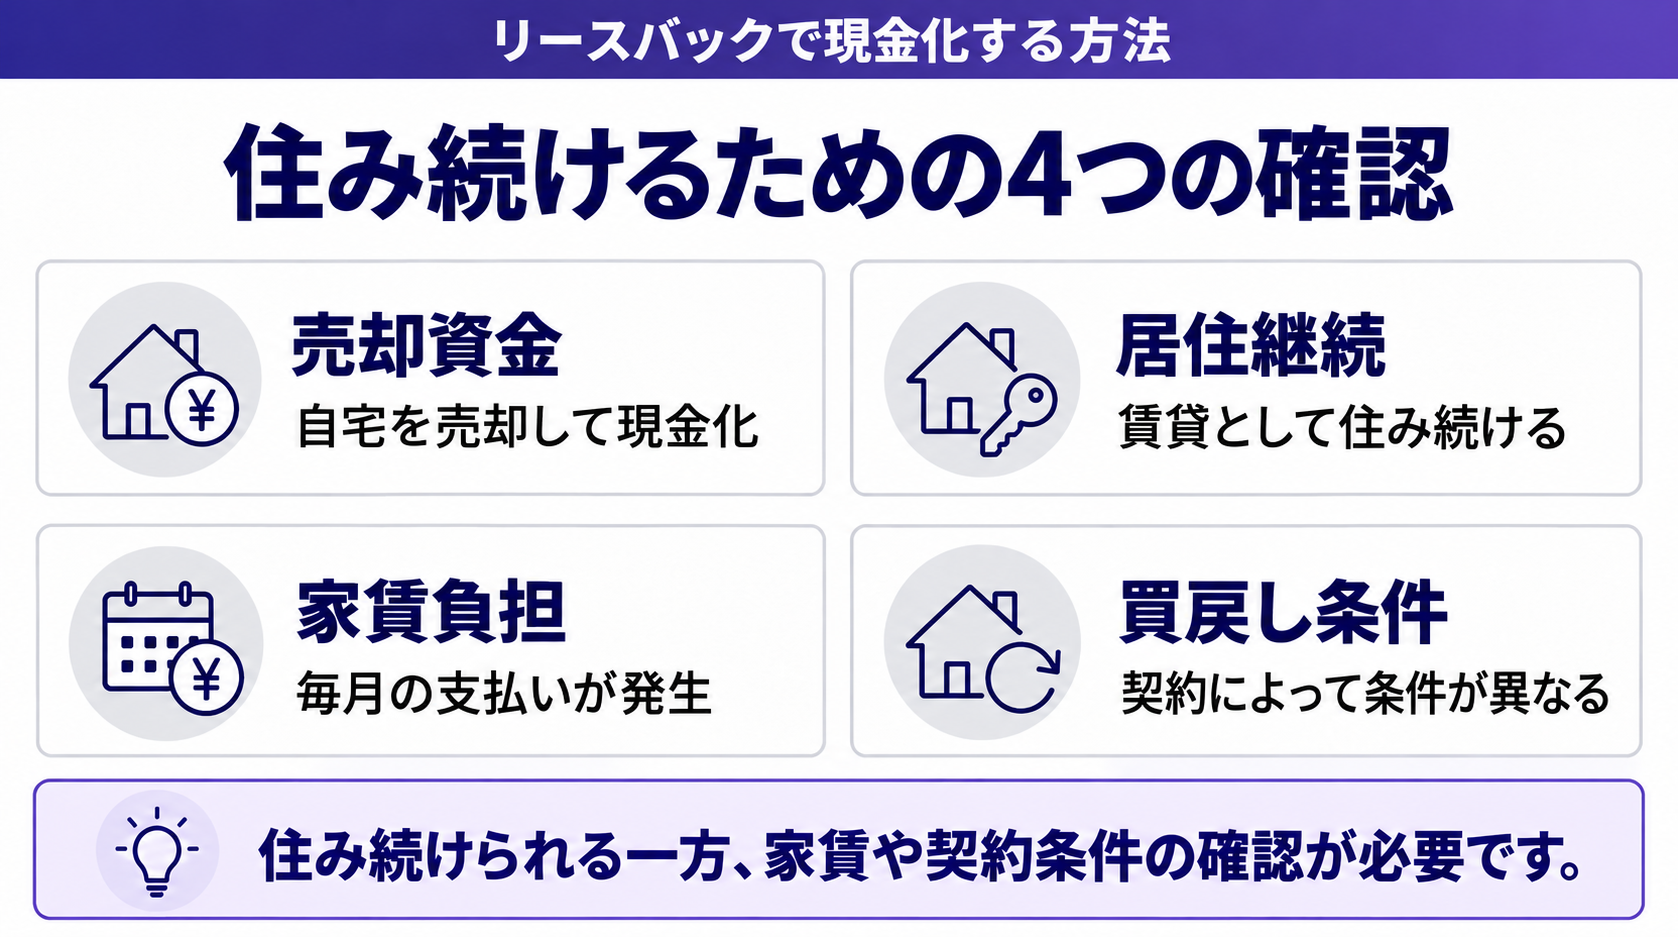
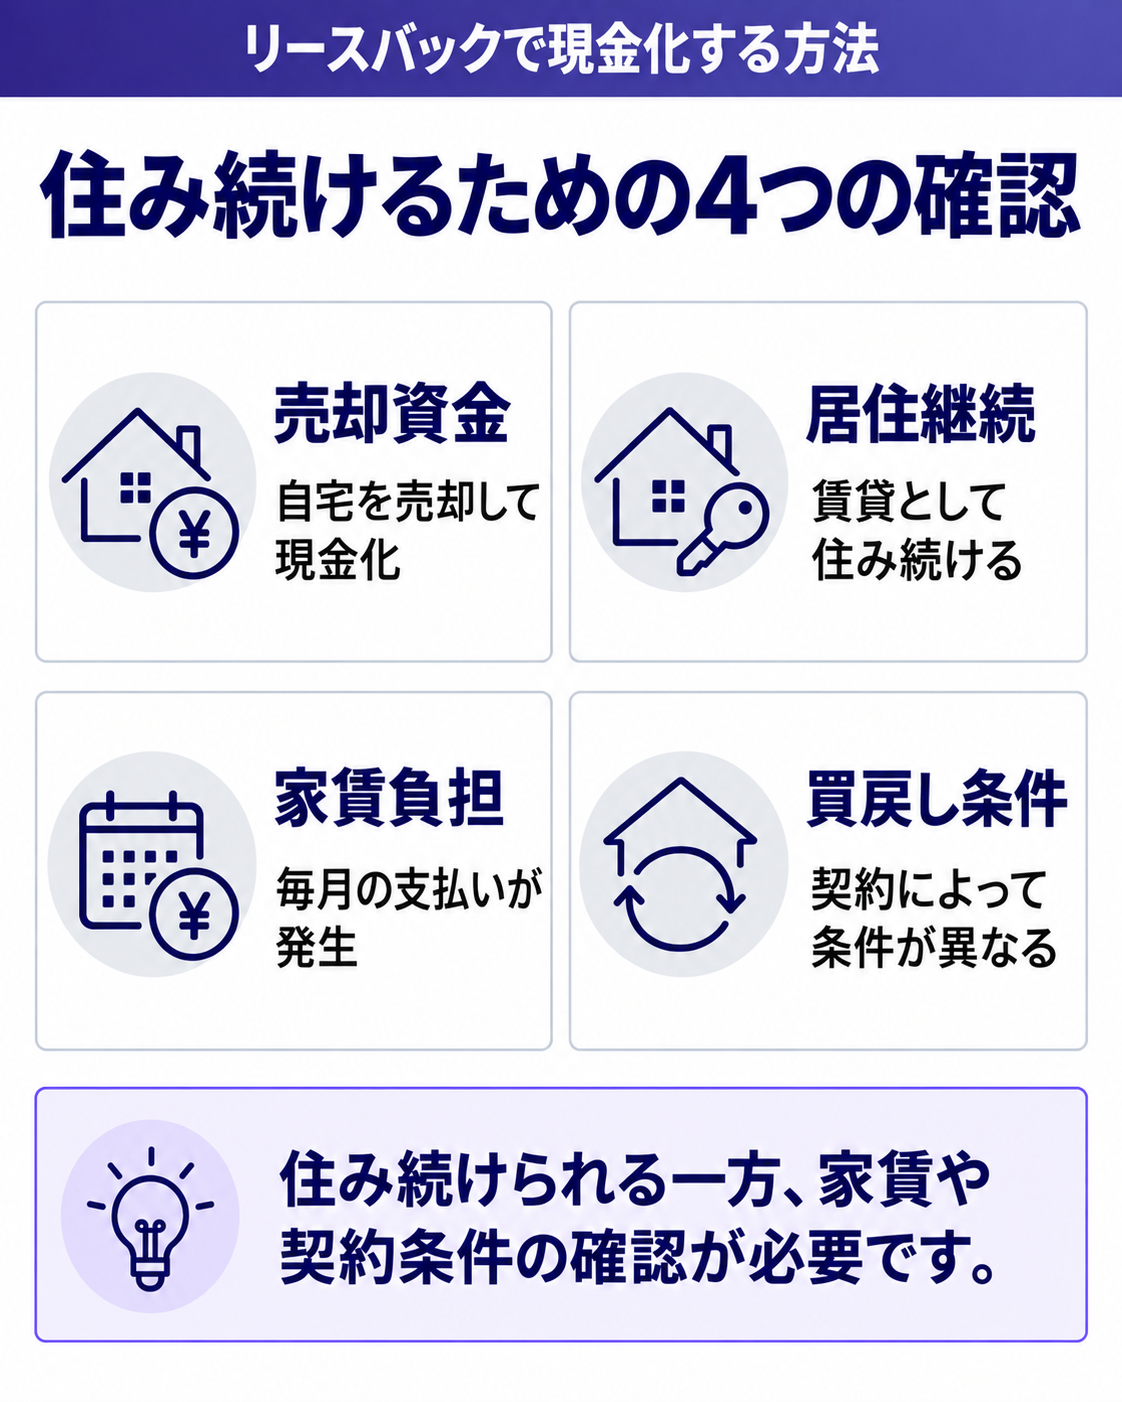
リースバックは、自宅を売ってお金を受け取ったあとも、その家に賃貸で住み続けられる仕組みです。「引っ越したくないけれど、まとまったお金が必要」という方に向いた方法です。
不動産会社などが家を買い取り、売主はその会社と賃貸借契約を結びます。売ったお金は自由に使えますが、毎月の家賃が新たにかかることは理解しておく必要があります。
たとえば2,000万円で売って家賃が月12万円の場合、家賃は年間144万円です。約14年住み続けると、家賃の合計が売却額を上回る計算になります。お金を得られるかわりに家賃が続くため、何年住むつもりか、年金などで払い続けられるかを見極めることが大切です。仕組みと注意点はリースバックとは、リースバックのデメリットで詳しく解説しています。
契約前に確認したいこと
国民生活センターは2025年5月、リースバックの強引な勧誘に注意を呼びかけました。「そのままずっと住み続けられる」と説明されたのに家賃が上がって払えなくなった、といった相談が寄せられており、契約した人の約7割が70歳以上だったそうです。契約の前には、次の点を必ず確認しましょう。
- ●賃貸借契約の種類:普通借家契約か、期間が来たら終わる定期借家契約か
- ●住める期間:契約期間が終わったあとも再契約できるか
- ●家賃の改定:家賃が上がる可能性や、その条件
- ●買戻し:買い戻せるか、できる場合の価格と期限(売った金額より高くなるのが一般的)
- ●修繕費:設備が壊れたときの修理費を誰が負担するか
自宅を不動産会社に売る契約は、クーリング・オフができません。国土交通省も2022年6月に消費者向けの「住宅のリースバックに関するガイドブック」を公表しているので、契約前に目を通しておくと安心です。
出典:国民生活センター|強引に勧められる住宅のリースバック契約にご注意!
任意売却で住宅ローン問題を解決する
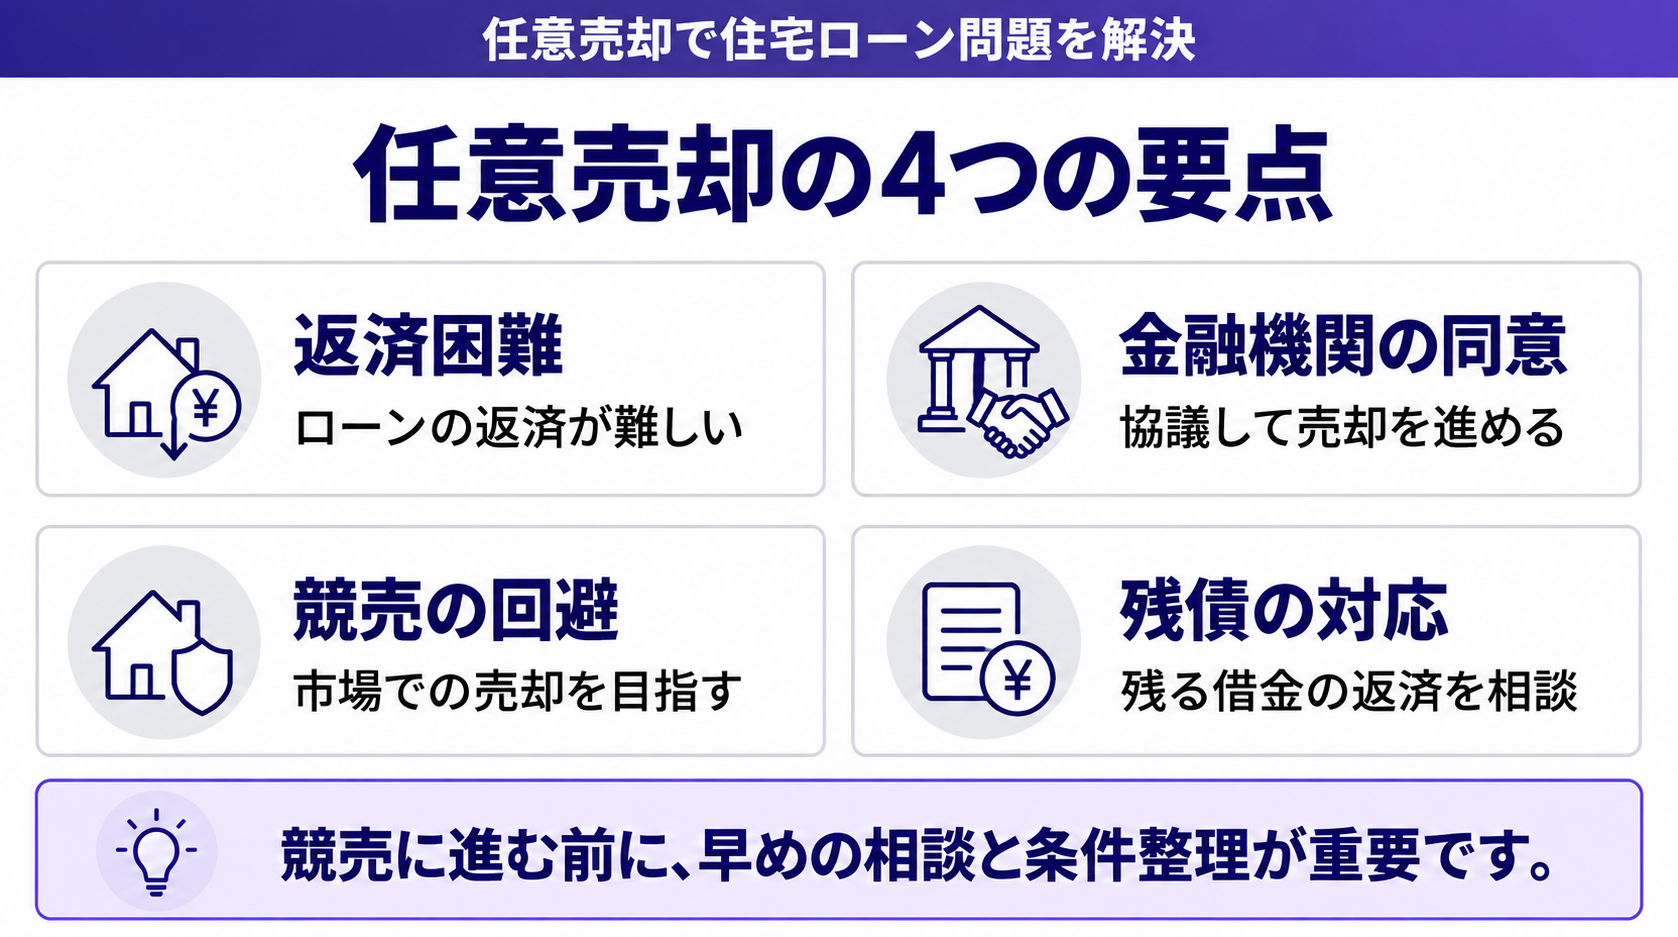
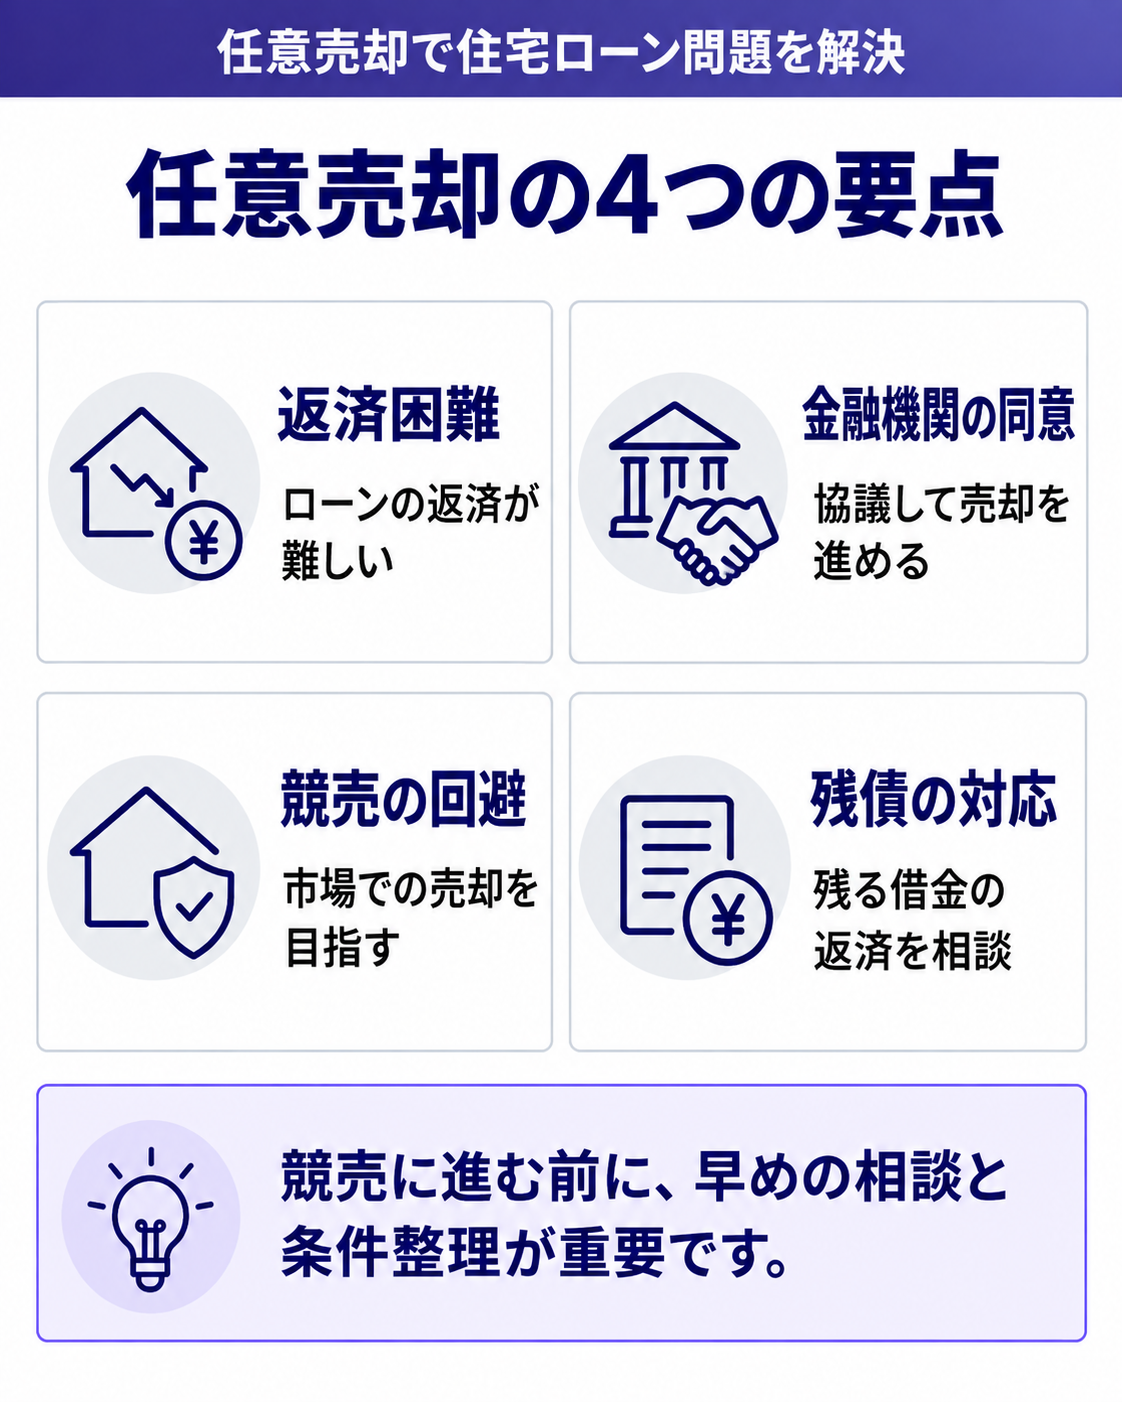
任意売却とは、住宅ローンの返済が難しくなったときに、金融機関の同意を得て、ローンを完済できない状態でも抵当権を外してもらい、不動産を売る方法です。競売よりも相場に近い価格で売れる可能性があり、生活を立て直しやすいとされています。
返済が滞った状態が続くと、最終的には裁判所の手続きで競売にかけられます。競売では相場より安い価格になりやすく、売る時期も自分では決められません。任意売却は、こうした事態を避けるための現実的な手段です。
たとえば、ローンの残りが2,500万円で、売れる見込みが2,300万円の場合でも、金融機関と相談したうえで売却を進められることがあります。売ったあとに残った200万円の返済方法も、無理のない分割払いなどを相談できる場合があります。
ただし、任意売却は一般的に返済が数カ月滞ってから金融機関が応じるもので、その時点で信用情報に記録が残ります。また、競売の手続きが進むと時間の余裕がなくなります。返済が苦しいと感じたら、滞納する前の段階で金融機関に相談することが、選択肢を広げるいちばんの方法です(任意売却とは、住宅ローンが返せないときの売却ガイド)。
売らずに資金をつくる方法もある
「家は手放したくないが、一時的にお金が必要」という場合は、売らずに不動産を活用して資金をつくる方法もあります。
| 方法 | 仕組み | 注意点 |
|---|---|---|
| 不動産担保ローン | 不動産を担保にお金を借りる | 金利や手数料がかかり、返済が滞れば担保の不動産を失うおそれがある |
| リバースモーゲージ | 主に高齢の方が自宅を担保に借り、亡くなったあとに自宅の売却などで返済する | 利用できる年齢や地域、物件に条件がある。金利の上昇や地価の下落で借りられる額が変わることがある |
| 賃貸に出す | 自分は住み替え、家を貸して家賃収入を得る | まとまったお金はすぐには入らない。修繕や空室のリスクがある |
どれも「借りる」「貸す」方法なので、売る場合とは手元に入るお金の大きさや時期、リスクが違います。借入れを検討する場合は、金融機関に条件をよく確認してください。
不動産を現金化する必要日数の目安
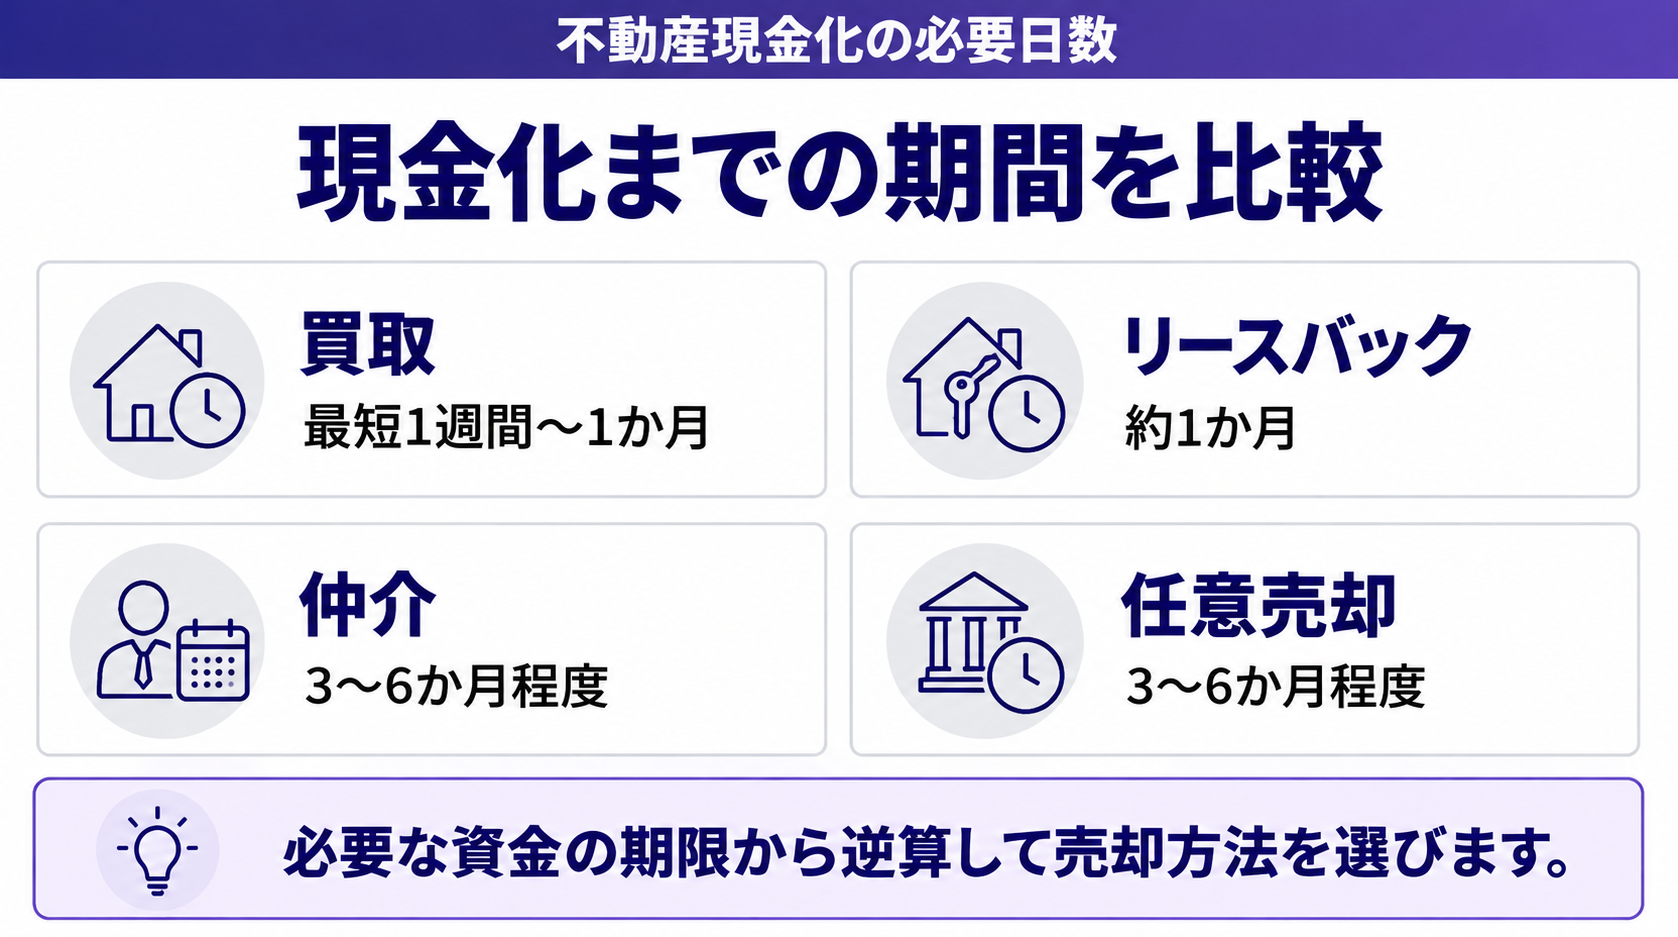
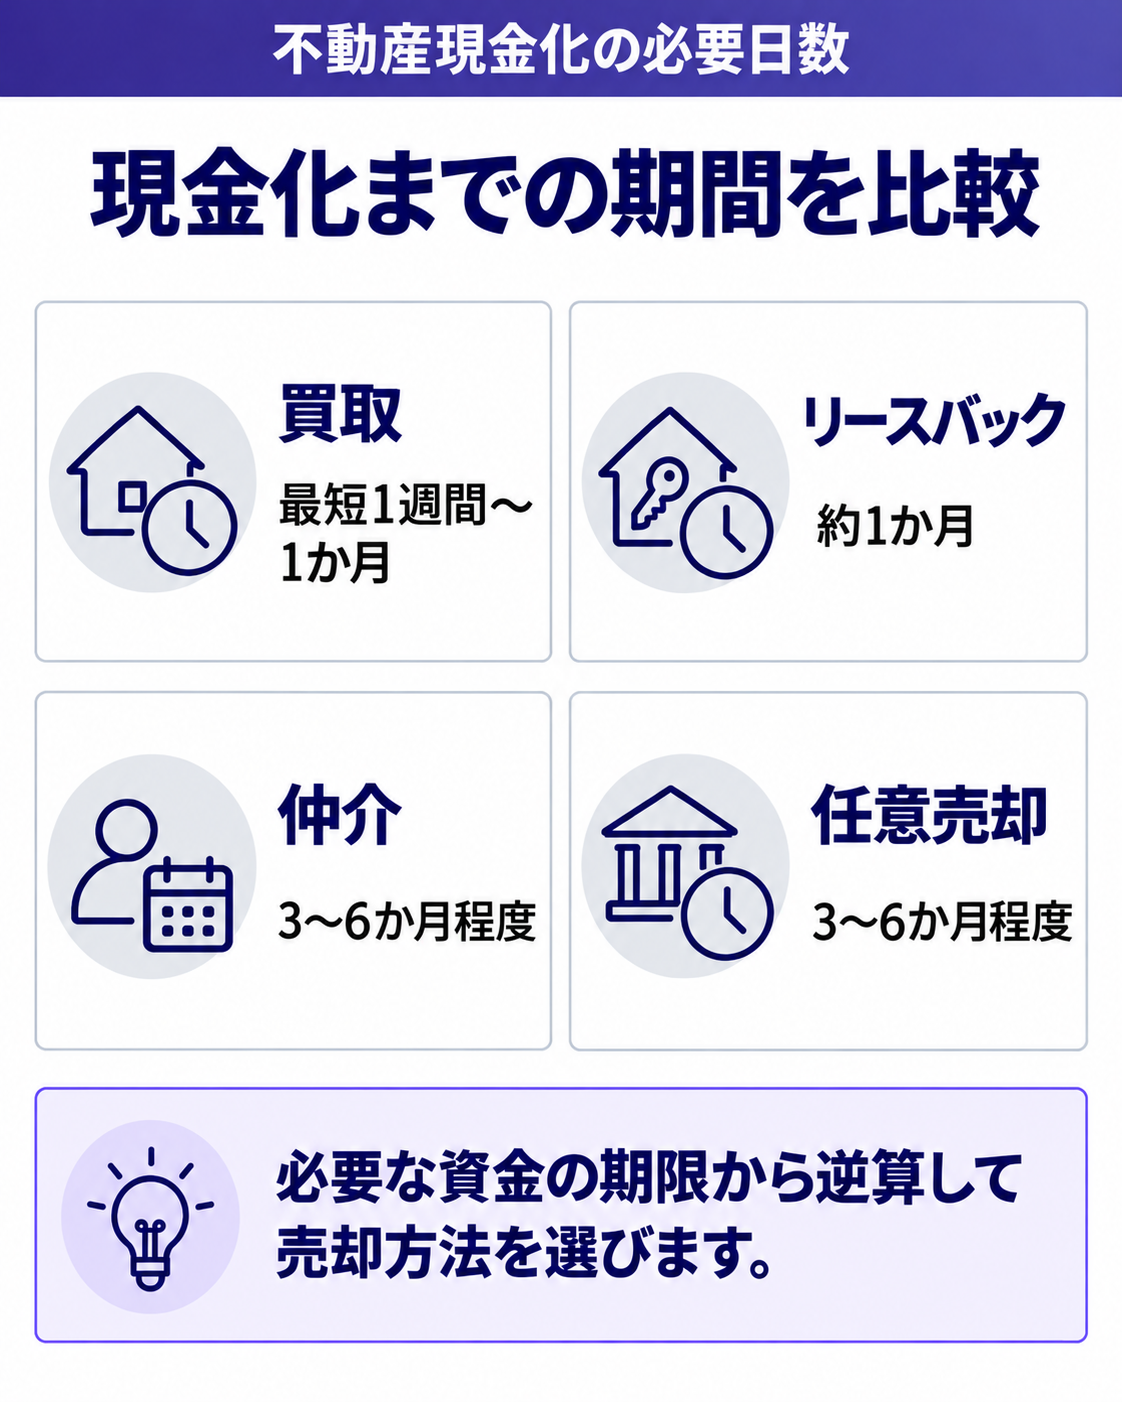
現金化にかかる日数は、選ぶ方法によって大きく変わります。お金が必要な時期から逆算して方法を選ぶことが、失敗を防ぐポイントです。代表的な方法ごとの目安を表にまとめました。
| 方法 | 査定〜契約 | 契約〜入金 | 合計の目安 |
|---|---|---|---|
| 買取 | 数日〜1週間 | 数日〜2週間 | 最短1週間〜1カ月 |
| リースバック | 1〜2週間 | 1〜2週間 | 約1カ月 |
| 仲介 | 1〜3カ月 | 1〜2カ月 | 3〜6カ月 |
| 任意売却 | 1〜3カ月 | 1〜2カ月 | 3〜6カ月 |
買取は、必要な書類がそろっていれば早く進めやすい方法です。一方、仲介は買主の都合に左右されるため、入金の時期を決めにくい傾向があります。
たとえば「1カ月後にお金が必要」という場合、現実的な選択肢は買取かリースバックに絞られます。スケジュールに余裕があるかどうかが、方法を選ぶ大きな分かれ目です。
手元に残るお金の計算と税金のタイミング
現金化で見落としやすいのが、「売れた金額」と「実際に使えるお金」の差です。手元に残るお金は、おおよそ次の計算で考えます。
手元に残るお金 = 売却価格 − 住宅ローンの残り − 諸費用 − 税金
| 項目 | 主な内容 |
|---|---|
| 住宅ローンの残り | 決済日に一括で返済する。繰上返済の手数料がかかることも |
| 諸費用 | 仲介手数料(仲介の場合)、印紙税、抵当権抹消の登記費用、司法書士報酬など |
| 税金 | 売って利益が出た場合の所得税・住民税(所有期間5年超で20.315%、5年以下で39.63%) |
注意したいのは、税金を払うタイミングです。売却で利益が出た場合の所得税は、売った翌年の確定申告(2月16日〜3月15日)で納めます。住民税はさらにそのあとに請求されます。売ったお金をすべて使ってしまうと、翌年の納税に困ることになるので、税金の分は残しておきましょう。
自分が住んでいた家なら3,000万円特別控除、相続した家なら相続税の取得費加算や相続空き家の特例など、税金を減らせる制度もあります。どの特例も確定申告が必要です(家を売ったときの税金、不動産売却の確定申告)。
不動産の現金化で押さえるべき注意点
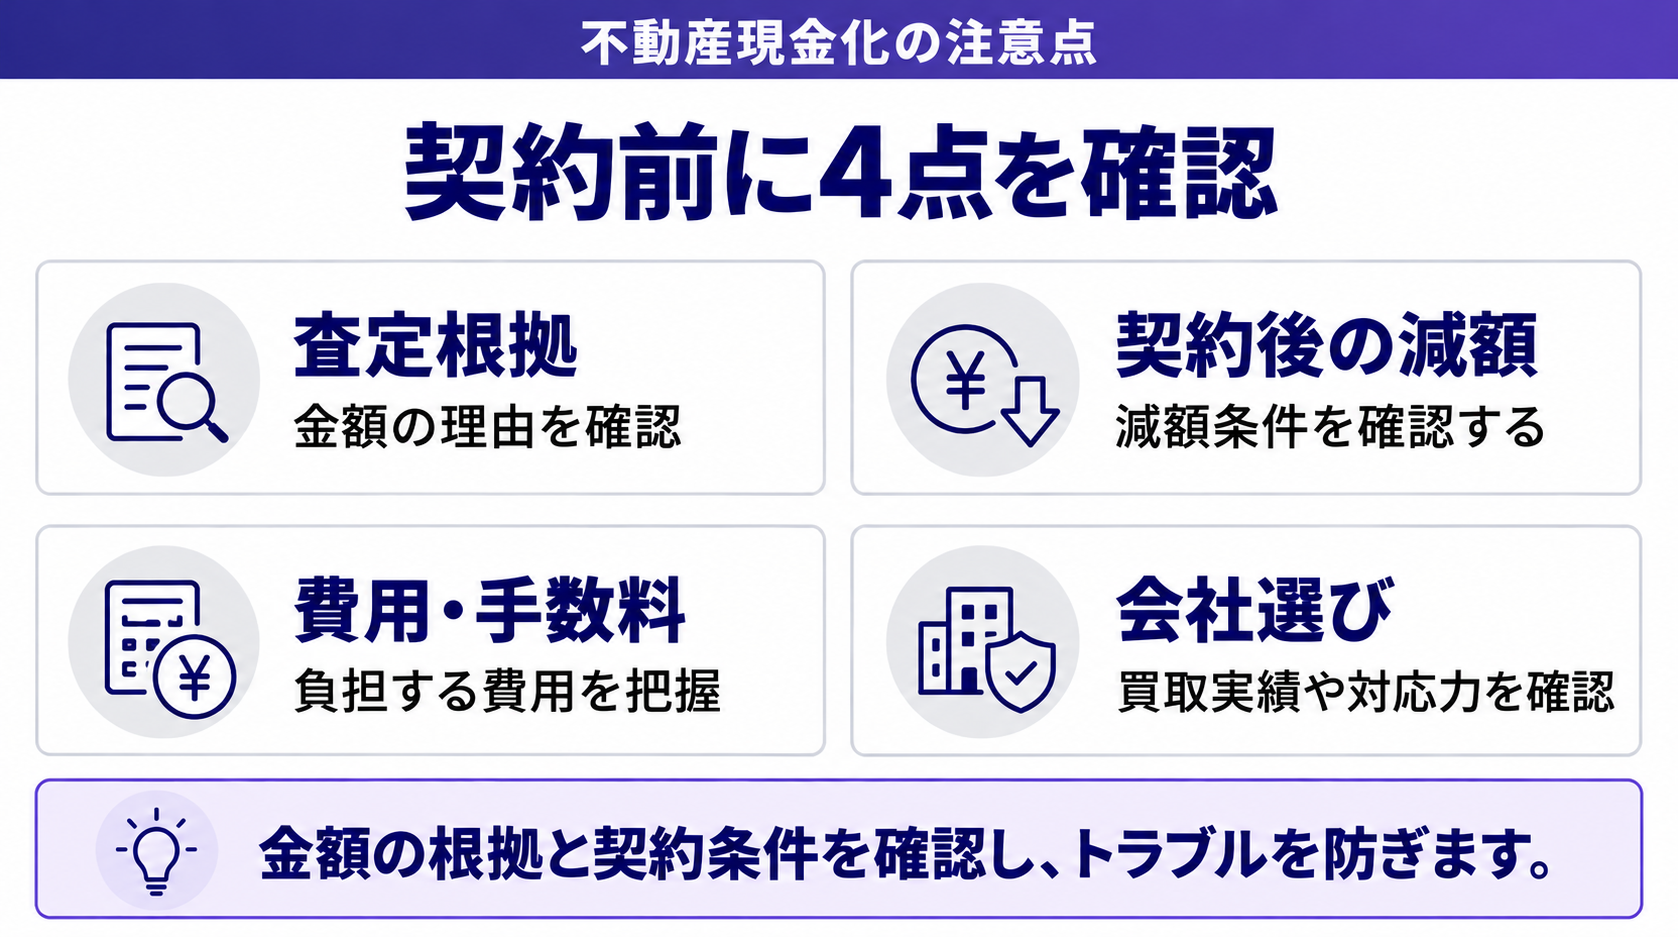
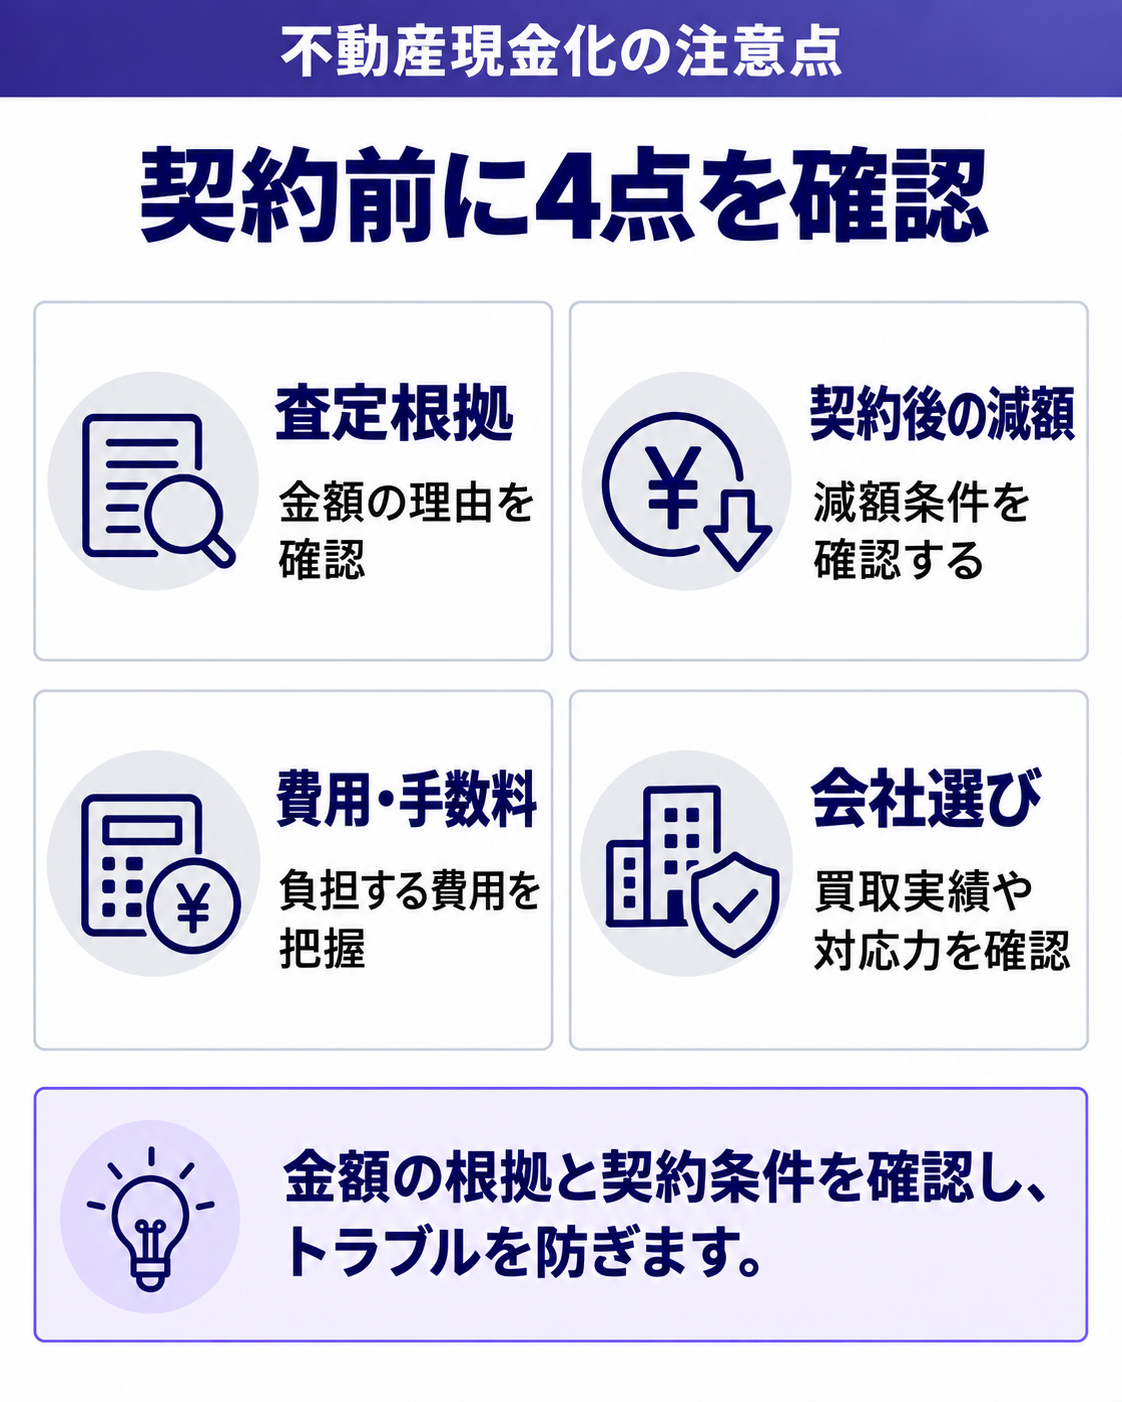
急ぐあまり確認を怠ると、トラブルにつながりかねません。安心して進めるために、次の点を押さえておきましょう。
- ●査定額の根拠を確認する:その金額がどう計算されたのか、説明してもらいましょう
- ●金額が変わる条件を確認する:高い金額で気を引き、契約の直前に理由をつけて値下げする事例があります。どんな場合に金額が変わるのかを、契約前に書面で確認しましょう
- ●費用と税金を把握する:手元に残るお金に影響するため、事前に確認が欠かせません
- ●即決しない:「今日中に決めてほしい」と急かされても、その場では契約しない
- ●物件の種類に強い会社を選ぶ:実績や対応の丁寧さを見極めることが、納得の取引につながります
【注意】自宅の売却はクーリング・オフできない
国民生活センターは2021年6月、高齢者の自宅の売却をめぐるトラブルについて注意を呼びかけました。長時間の強引な勧誘で、内容をよく理解しないまま契約してしまったという相談が寄せられています。自宅を不動産会社に売る契約はクーリング・オフの対象にならないため、納得できるまで契約しないことが大切です。不安なときは消費者ホットライン「188」に相談できます。買取でよくあるトラブルは不動産買取でよくあるトラブルでまとめています。
マーキュリーが選ばれる4つの理由|あらゆる不動産を価値ある未来へ
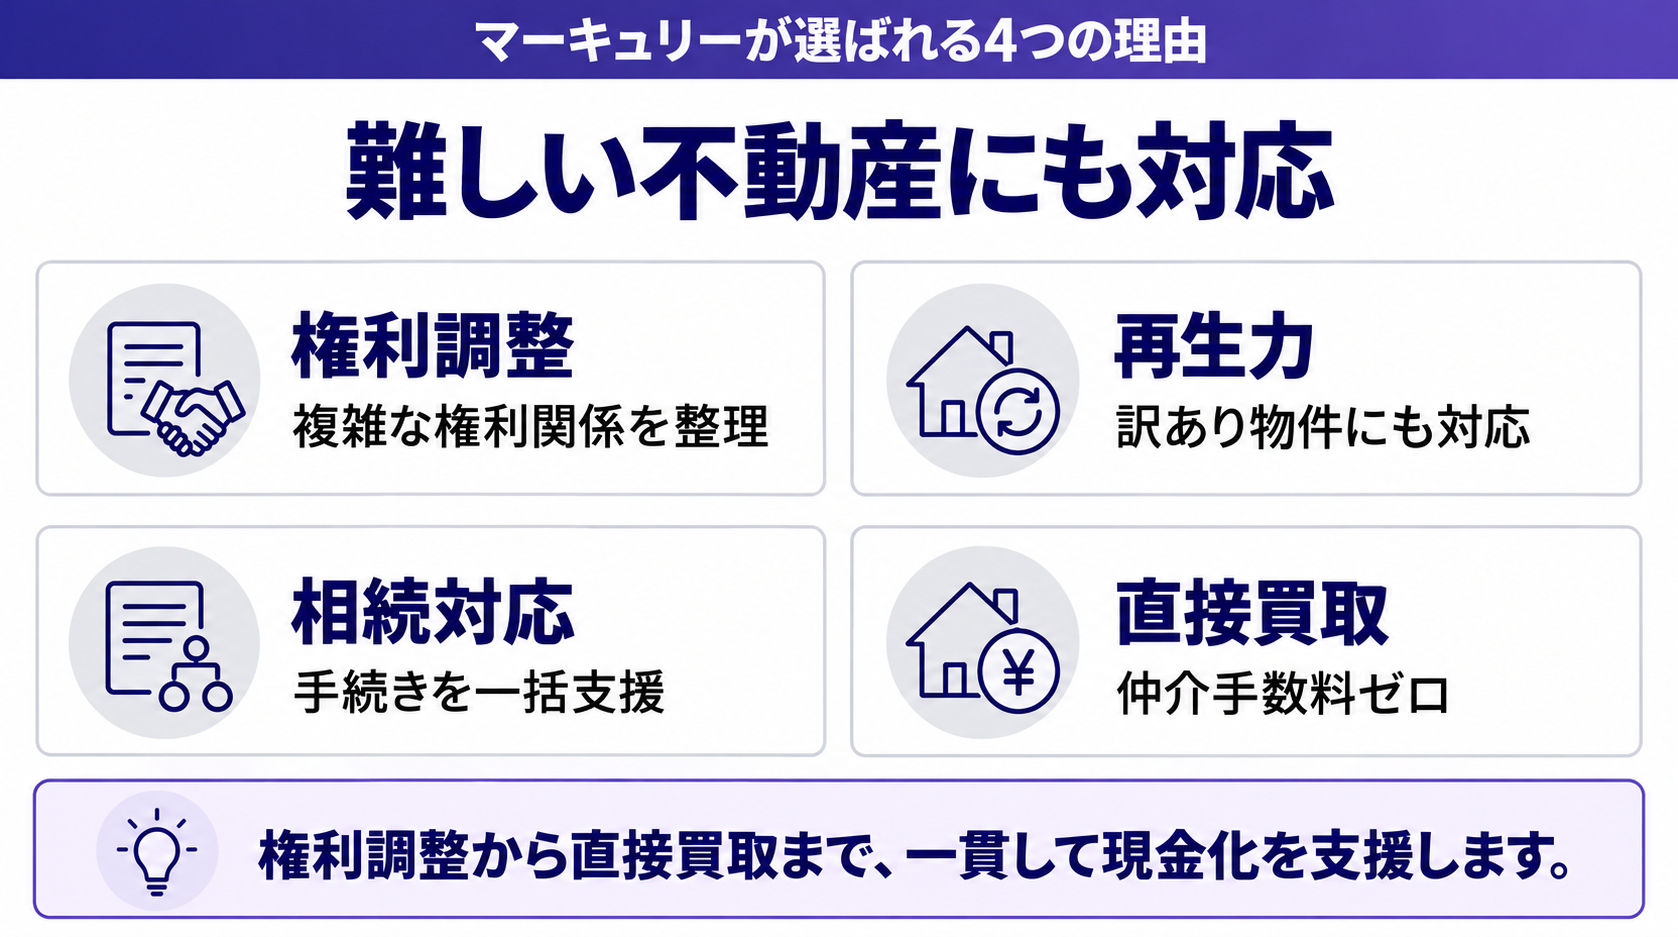
マーキュリーは2004年の設立以来、自社が買主になる不動産の買取を続けてきた会社です(東京都知事(5)第84482号)。複雑な事情を抱えた物件にも幅広く対応してきました。選ばれている理由を4つご紹介します。
① 権利調整に強い
共有持分、借地権、底地、入居者がいる物件など、権利関係が複雑な不動産の権利調整を426件手がけてきました。2017年には、借地権の解決方法をまとめた『“お困り借地権”をトラブルなく優良資産に変える方法』も編著しています。
たとえば、相続人どうしで意見がまとまらず共有のままになっている場合でも、ご自身の持分だけを当社が買い取ることができます。持分の売却にほかの共有者の同意はいりません(共有持分事業)。
② 再建築不可・訳あり物件の再生
再建築不可の土地、老朽化した建物、入居者が残っている物件なども買取の対象です。戸建て・マンション・店舗ビルの開発やリノベーションを自社で手がけているため、市場では売りにくい物件にも使い道を見いだして価格を提示できます。
③ 相続した不動産の現金化もご相談ください
相続した不動産は、名義変更や税金など手続きが多くなりがちです。当社が買主として現況のまま買い取り、相続登記や税務申告が必要な場合は提携の司法書士・税理士をご紹介して、売却と並行して進められるようにサポートします。遠方の実家を相続して管理に困っている場合もご相談ください。
たとえば世田谷区成城では、相続した借地の家を使う予定がなく、地代だけを払い続けていた方から、相続登記を担当した司法書士事務所を通じてご相談をいただき、当社が購入しました(事例を見る)。
④ 直接買取で仲介手数料ゼロ・現況のまま
当社は自社で直接買い取るため、仲介手数料はかかりません。修繕や解体、片付け、入居者との明け渡しの話し合いは買取後に当社が行うので、現況のままお引き渡しいただけます。契約で決めた金額と日程で確実に売れるため、資金計画も立てやすくなります。リースバックのご相談もお受けしています。
不動産の現金化に関するよくある質問
Q. 不動産をいちばん早く現金化する方法は何ですか?
不動産会社に直接買い取ってもらう方法がもっとも早く、書類がそろっていれば最短1週間前後、通常でも1カ月程度で現金化できます。仲介は買主が見つかるまでに時間がかかるため、3〜6カ月程度を見込んでおく必要があります。
Q. 買取だといくらくらいになりますか?
相場の7〜9割程度が一般的な目安です。不動産会社は買い取ったあとにリフォームや再販の費用、売れるまでのリスクを負うため、その分が差し引かれます。物件の状態や使い道によって変わるので、査定額の根拠を確認しましょう。
Q. 住宅ローンが残っていても現金化できますか?
売却代金でローンを完済できれば、通常どおり売却できます。完済できない場合は、自己資金で差額を補うか、金融機関の同意を得て任意売却をすることになります。返済が苦しいと感じたら、滞納する前に金融機関に相談することが大切です。
Q. リースバックで注意すべき点は何ですか?
家賃が売却額に比べて高くないか、何年住み続けられるか、家賃が上がる可能性はあるか、買い戻せるか、修繕費は誰が負担するかを確認しましょう。定期借家契約の場合は、期間が終わると退去しなければならないことがあります。
Q. 不動産を売ったお金にも税金はかかりますか?
売って利益が出た場合は、所得税と住民税がかかります。所得税は売った翌年の確定申告で納めるため、売ったお金のうち税金の分は残しておきましょう。自分が住んでいた家なら、3,000万円特別控除で税金がかからないことも多くあります。
Q. 相続した不動産でもすぐに現金化できますか?
売る前に相続登記を済ませて、名義を相続人に移す必要があります。相続人が複数いる場合は、遺産分割の話し合いがまとまっていることも前提です。相続登記が済んでいれば、買取なら短い期間で現金化できます。
Q. マーキュリーの対応エリアはどこですか?
東京都内を中心に、首都圏で開発を行っています。
まとめ|マーキュリーへご相談ください
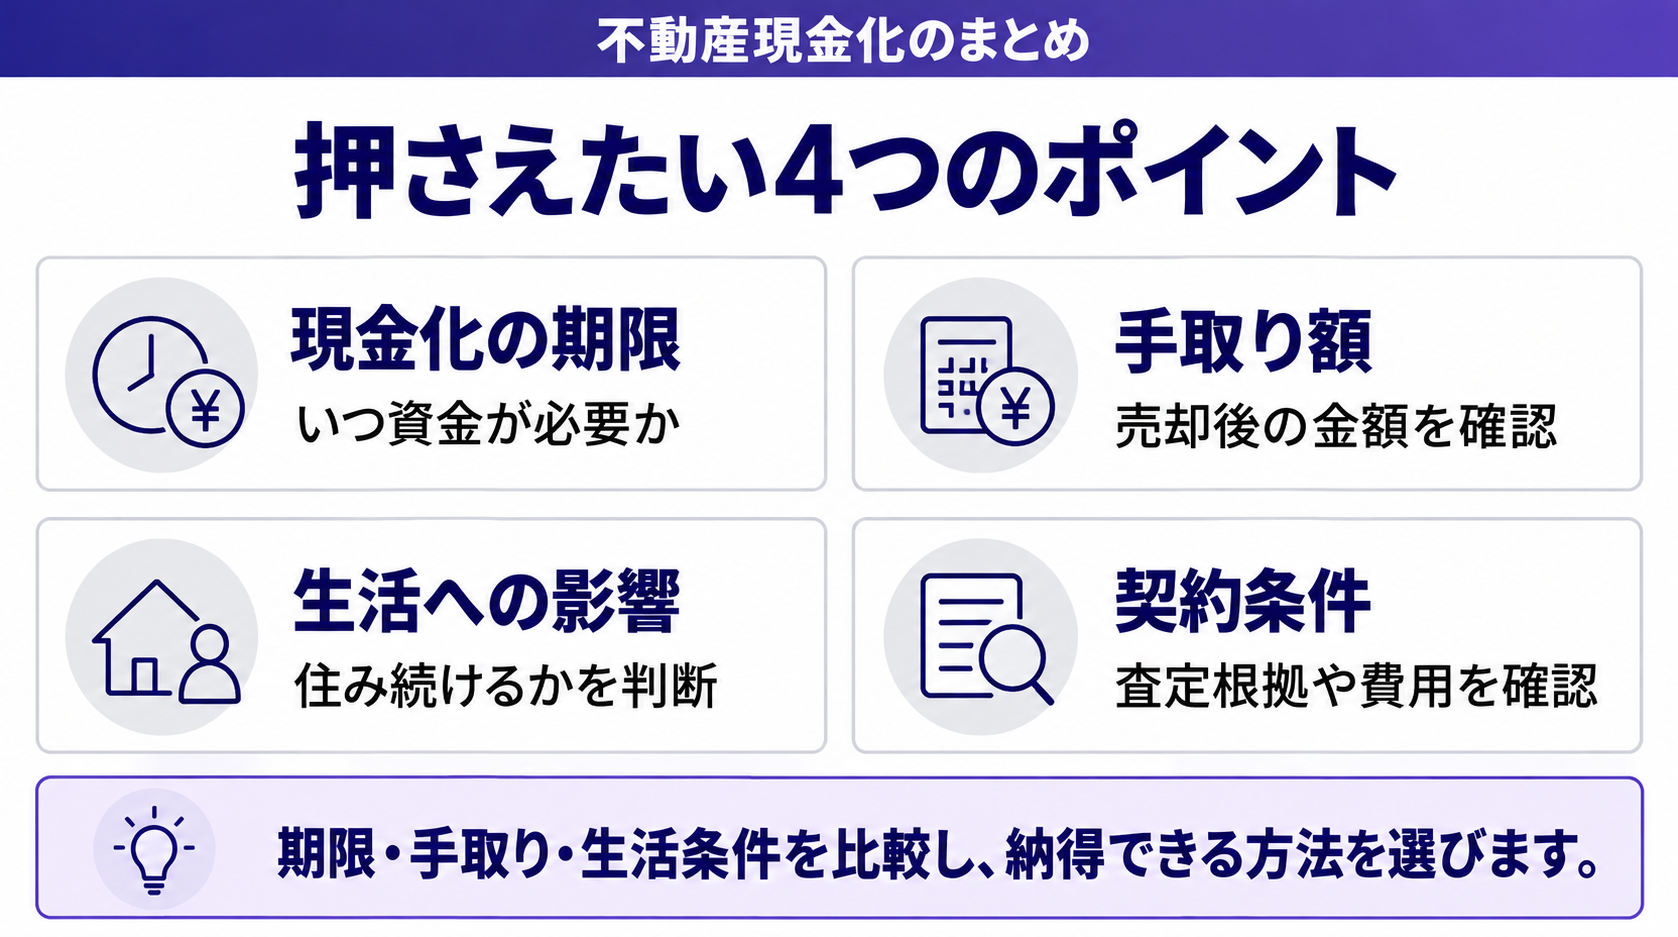
不動産の現金化には、仲介、買取、リースバック、任意売却といった方法があり、売らずに資金をつくる方法もあります。「スピード」と「金額」のどちらを優先するか、住み続けたいかどうかで、選ぶべき方法は変わります。
急いで現金化したい場合は、最短数日〜1カ月で現金化できる買取が有力な選択肢です。契約で決めた金額で確実に売れるため、資金計画も立てやすくなります。ただし、利益が出た場合の税金は翌年に納めるため、その分は手元に残しておきましょう。
また、高い金額で気を引いてあとから値下げする、強引に即決を迫るといったトラブルにも注意が必要です。査定額の根拠を確認し、物件の種類に強い会社を選ぶことが、安心して進めるための第一歩です。
マーキュリーは、権利調整、訳あり物件の再生、相続した不動産の買取まで幅広く対応しています。現金化でお悩みの方は、お気軽にご相談ください。




